蒙古这回算是踢到铁板了!
它原本以为自己夹在中俄之间,靠着这块地理位置,就能稳稳吃到一笔几十年的天然气过境生意。可现实却没那么简单。
两条已经通气或即将通气的中俄天然气大动脉,全绕开了蒙古;谈了二十年的那条超级管道,至今一铲子没动;更要命的是,旁边已经有邻国在抢这笔生意了。
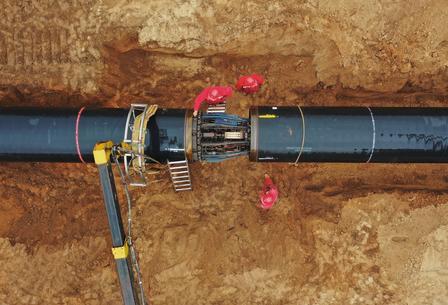
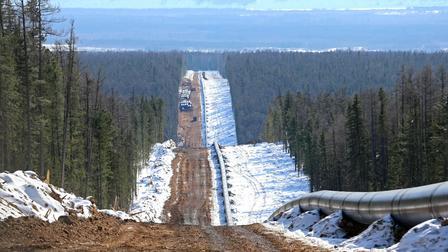
已经投运的中俄东线,2019 年 12 月北段通气,北起黑龙江黑河,南到上海,全长 5111 公里。2025 年实打实送来 388 亿立方米天然气,年供气规模还从 380 亿抬到了 440 亿。直接进东北,蒙古一分钱过境费没摸到。
另一条远东线更干脆,从俄罗斯达利涅列琴斯克跨过乌苏里江,到黑龙江虎林,再接国内虎林 — 长春管道。
俄方明确 2027 年 1 月商业供气,年输气量 100 亿立方米。国内段进度已超 90%,预计 2026 年底建成。同样不经过蒙古。
两条线加起来,一年 500 多亿立方米的输气能力,全是中俄直连。对中国来说,直连管道的好处很实在,责任链条短,上游出了问题找俄方一家就行,不用跟过境国扯皮。能源通道最怕的不是远,是中间变数多。
至于蒙古盼了多年的 "西伯利亚力量 2 号",2026 年 9 月刚改名 "贝加尔力量",规划年输气 500 亿立方米,从俄罗斯亚马尔半岛穿越蒙古全境,蒙境内段 962.9 公里,最终接入中国新疆和华北管网。
2025 年 9 月,中俄签了有法律约束力的建设备忘录,蒙古也批准了项目。但到今天,正式商业合同还没签,管道也没有正式破土。谈了二十年,还停在纸上。
为什么卡着?核心就是钱。蒙古开出的条件不低:每年 20 到 30 亿美元过境费,俄方每年无偿供气 20 到 30 亿立方米,还要参与运营分红。蒙古全国年用气量不到 10 亿立方米,光无偿气就是本国全年用量的两三倍。
蒙古 2025 年 GDP 约 200 亿美元,这笔过境费相当于 GDP 的十分之一以上。过境收费天经地义,但要价得有谱。更关键的是,2026 年 8 月蒙古刚把中俄货车过路费大幅上调,轻型从 1000 图格里克涨到 5000,重型从 1 万涨到 2 万,几乎没给缓冲期。
这种操作看在中俄眼里,难免会打个问号:今天货车过路费说涨就涨,明天天然气过境费会不会也来这么一出?能源管道一铺就是几十年,谁也不想把命脉交到一个说变就变的过境国手里。
俄罗斯也没干等着,2026 年 5 月普京访华后直接去了哈萨克斯坦,哈能源部长确认,正在商量修一条经哈向中国输气的管道,能力可达 350 亿立方米。虽未正式谈判,但信号够清楚:蒙古不是唯一选择。
哈萨克斯坦的优势很实在,它本身是中亚能源运输枢纽,中国 — 中亚天然气管道已稳定运行多年,管网基础好,合作经验丰富。经济规模更大,治理更稳定,不会轻易拿过境通道当筹码。
对蒙古来说,真正的尴尬在于:它一直把 "夹在中俄之间" 当成最大的地缘资本,觉得这块位置是独家生意。但地理优势从来不是护城河,能把优势转化成稳定合作才是。要价太狠,等于把客户往别人那里推。
蒙古 2025 年外贸总额约 270 亿美元,对华贸易占 187 亿,中国是最大贸易伙伴。经济上高度依赖,谈判筹码其实没那么多。这条管道若落地,每年十亿美元级收入对蒙古是大钱,但前提是得真修起来。
能源合作的底层逻辑很简单,各方都得赚到钱,而且得赚得安心。蒙古如果适当降低预期,拿出更有诚意的条件,这条管道未必没有转机。但如果一直抱着 "此路是我开" 的心态,那两条绕开它的管道,就是最现实的答案。