野心不小!蒙古想用400平方公里戈壁土地,换取一条出海陆路通道,目标甩开中俄,直接向欧美输出稀土。想法很好,但是被两大邻国包围的地理现实摆在眼前,这套土地换通道的计划,根本没有实现的可能性。
一个夹在中俄之间的内陆国,没有第三段边界,所有陆路和空运都得从邻居头顶上过去,这种地理格局不是划块地就能改的。
我把这事跟最近日本钨供应链的困局放在一起看,发现背后是同一类问题,关键矿产这盘棋,想绕开主导者没那么容易。
先看日本这边的账,过去三个月,日本制造业在钨原料上快撑不住了。中国相关原料对日出口基本停摆,日方政府和企业试了一圈,只能靠废旧物料回收硬撑。
这场危机2025年5月就有苗头,住友电器工业社长当时公开承认,中国对日钨原料出口已经停滞。住友用于汽车、飞机精密加工的刀具耗材,三成原料靠中国进口。
企业转从美国找替代货源,采购成本直接涨了三倍多,最后只能把终端产品售价上调六成,把压力转嫁给下游客户。住友已经砸了6.8亿人民币在富山市建回收工厂,三菱材料也在秋田和德国基地扩废旧钨料处理产能。
政策层面其实分两步走。2025年2月4日,商务部和海关总署发公告,把重钨酸铵、碳化钨、钨粉等25类稀有金属纳入出口管制清单,出口要办专项许可证。这一轮是普遍性政策调整,背景是美国加征多轮关税,关键矿产反制。
到2026年1月管控升级,针对日方高层频繁触碰台湾问题、干涉中国内政,直接全面禁止两用物项对日方军事用户出口,常规对日钨原料渠道就此切断。
钨这个东西,高强度耐高温耐磨损,汽车发动机、航空涡轮叶片、导弹外壳、芯片刻蚀设备电机的精密加工都离不开它。卡的是日本高端制造和军工两条线。
日本不是没找过后路。全球扫一圈,越南被当成重点替代产地,但越南全年钨矿产量才3000吨,中国一年6.7万吨,产能差了二十多倍。而且越南矿石品位低,提纯到日本工业需要的高纯度标准,技术门槛和成本都扛不住。
回收这条路也没那么顺,日本目前钨废料回收率才20%,欧洲做到50%,要追上这个水平至少五到十年,砸进去几百亿日元。回收钨粉的纯度比原生料低一到两个等级,普通汽车刀具还能用,半导体用的六氟化钨根本达不到标准。
更麻烦的是个恶性循环,原料不够就减产,新品产量掉下来,未来能回收的废旧物料也跟着少,回收体系自己先缺血。
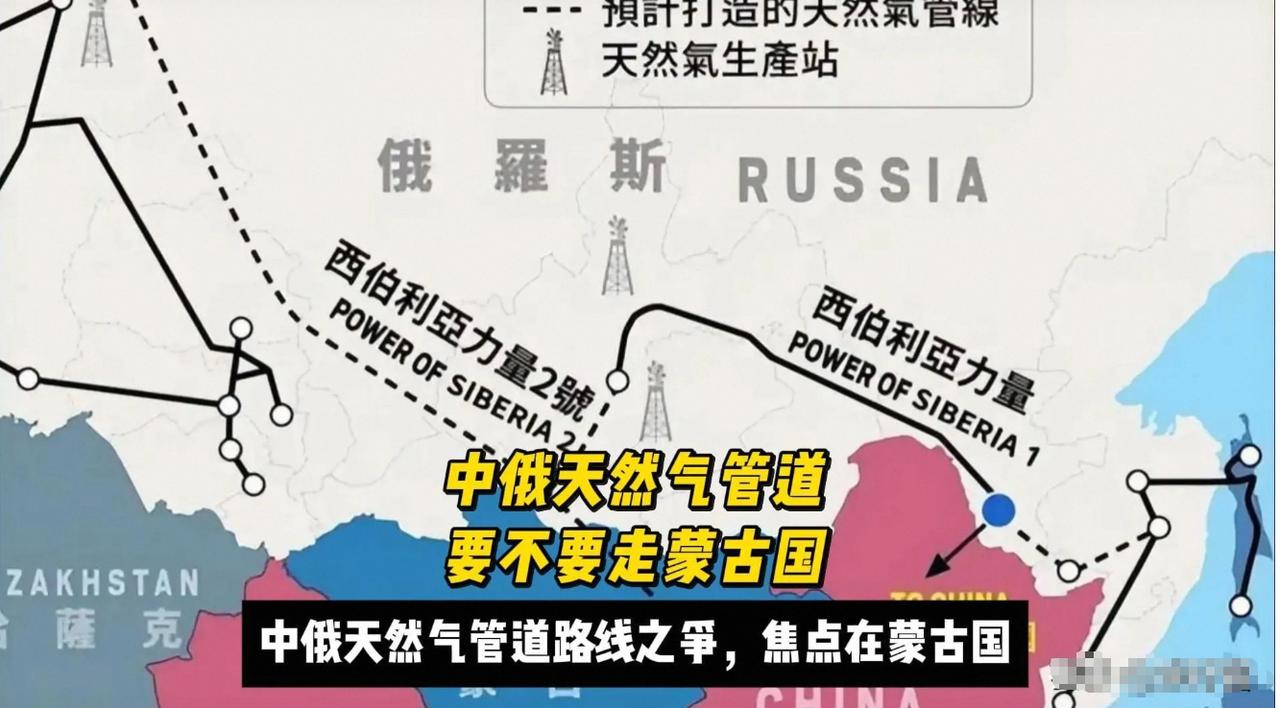
回到蒙古的计划。蒙古的稀土要外运,最现实的路线就是走中国天津港,或者走俄罗斯西伯利亚大铁路到远东港口。想绕开这两条,等于在中俄之间凭空开一条走廊,这条走廊经过谁的领土?北边是俄罗斯西伯利亚,南边是中国内蒙古,西边是哈萨克斯坦再往中亚绕,东边是东北亚。不管怎么绕,最后都得跟其中一个邻国谈过境权。
欧美嘴上喊着支持蒙古"第三邻国"战略,真要修一条几千公里的跨境铁路,投资、维护、通关、安全,每一项都是天量成本,而且决定权从来不在蒙古手里。
日本这边找钨替代找了一圈找不到同量级供应商,是一个道理。关键矿产的格局不是你想买就能买、想运就能运,产能集中度和地理通道就是硬壁垒。
后续走向其实不难判断。蒙古的土地换通道方案大概率停留在谈判桌上,真要落地,中俄任何一方不松口都走不通。
日本的钨短缺短期内也解不开,回收体系爬坡要好几年,替代矿源产能跟不上。
这两个事放在一起说明一个趋势,关键矿产博弈里,产能和通道的主导权比外交辞令管用得多。谁掌握上游原料和运输走廊,谁才有定价和规则的话语权。
以上是小编个人看法。各位读者你们怎么看?欢迎在评论区讨论。