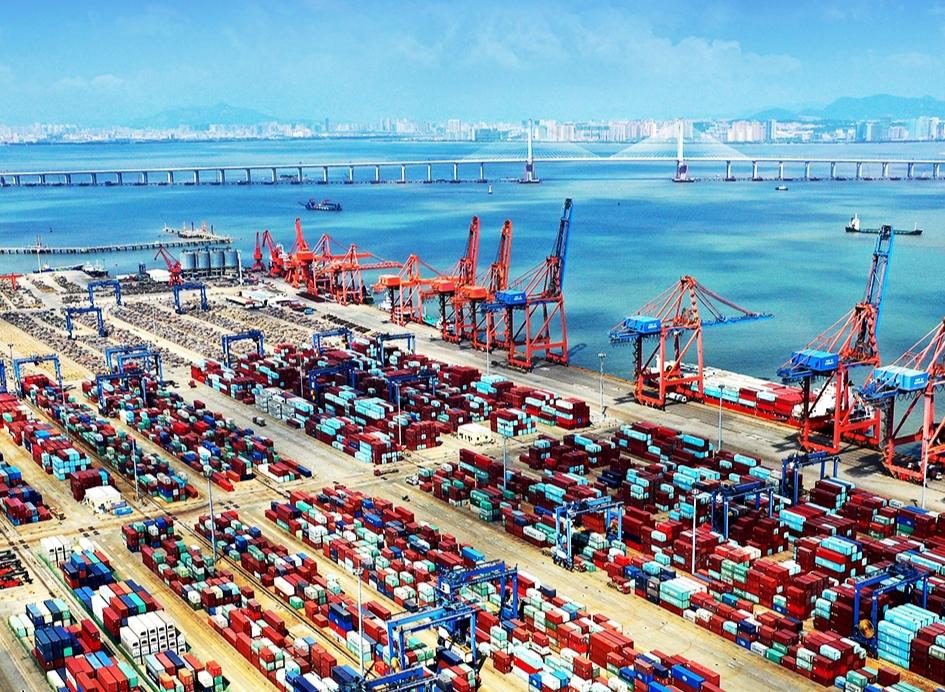
泉州港的“垫底”,根源不在泉州不努力,而在于2012年那场整合中,它被切走的是发动机,留下的则是车厢。
先看一组对比
2024年,福建四大港的货物吞吐量格局是:福州港3.35亿吨,一骑绝尘;湄洲湾港1.345亿吨,稳居第二;厦门港约2.2亿吨;泉州港6364.23万吨,确实垫底。
但把时钟拨回2012年,泉州港刚刚以10372万吨的成绩跨入亿吨大港行列。2010年前后,它的吞吐量一度超过福州港,逼近厦门港。从亿吨到六千余万吨,跌去的不是三成数字,而是一整套港口功能体系。
切割的逻辑:被拿走的恰是“承重墙”
2011—2012年的福建港口整合中,福州港合并了宁德港和平潭港,厦门港合并了漳州港,而泉州港的遭遇完全不同:原属泉州的肖厝港区、斗尾港区被划入新组建的湄洲湾港,与莆田的东吴、秀屿等港区合并管理。2015年虽有一次回调,泉州湾、深沪湾、围头湾三个港区划回泉州港,但肖厝、斗尾留在了湄洲湾港。
这两个港区是什么分量?肖厝是福建湄洲湾石化基地的核心组成部分,以石油及制品运输为主,兼顾煤炭、件杂货。斗尾则是深水泊位密集的港区,承担大宗散货和液体化工品转运。2025年肖厝口岸仅原油进口就达2324万吨。泉州港原有的亿吨吞吐量中,石化、大宗散货的绝对大头,就落在这两个港区身上。 把它们切走,等于把泉州港的“重载骨架”整体拆走,留下的泉州湾、深沪湾、围头湾三个港区,则以中小型集装箱、矿建材料、散杂货为主,岸线纵深有限,最大靠泊能力仅10万吨级,全港设计通过能力3807万吨。
受益者的逻辑:做大的是“别人”
整合对福州港和厦门港而言,是实打实的加法。福州港获得宁德的三都澳、后石等港区,岸线和腹地向闽东北延伸,定位跃升为“国际航运枢纽港”。厦门港整合漳州港后,深水岸线增加14公里,漳州片区规划岸线近80公里,可建万吨级以上泊位136个,通过能力达4.33亿吨。两者的逻辑清晰:把邻近港口的岸线、腹地和货种纳入统一平台,形成规模效应。
而泉州在“一市两港”格局下,肖厝、斗尾归湄洲湾港管理,泉州湾等归泉州港管理,一个地级市的港口被拆入两套体系。更微妙的是,湄洲湾港北岸莆田港区归属福州都市圈,南岸泉州港区归属厦漳泉都市圈,同一个港湾被叠加上两套都市圈规划逻辑。结果是,湄洲湾港南北岸的走势在十年间彻底反转:2021年南岸泉州港区(5715万吨)还略高于北岸莆田港区(5012万吨),到2025年南岸降至5181万吨,北岸却冲到8357万吨。泉州贡献了岸线和行政区划,增长红利却更多地落在了北岸。
泉州港自身的结构性困境
港区切割之外,泉州港还面临两重挤压。一是腹地通道的先天不足。 泉州通往内陆的铁路通道长期薄弱,疏港铁路支线甚至曾依靠地方集资建设,与福州江阴港、厦门港的海铁联运体系相比,泉州港对中西部货源的辐射能力从一开始就被压缩。二是规划定位的自我设限。 省级规划将泉州港定位为“以内贸集装箱和矿建材料、煤炭等散杂货运输为主”,而泉州恰恰是福建民营外贸最活跃的城市之一,港口定位与城市经济结构之间存在明显错位。内贸集装箱增长空间有限,外贸航线又受制于厦门港的枢纽地位,泉州港被卡在一个“够不着远洋、守不住大宗”的中间地带。
结语
泉州港的“垫底”,不能简单归结为泉州不努力。它是一次以“整合”为名、以行政层级为隐含尺度的资源再分配:福州和厦门通过合并做大了自己,泉州则被拆分,核心港区被划走,增长引擎随之熄火。 2012年泉州港跨过亿吨门槛时,没有人会预料到十余年后它会以6364万吨排在全省末位。但这个结果恰恰说明,在中国沿海港口的竞争中,港口吞吐量从来不只是一座城市经济活力的读数,它首先是一张行政资源配置的棋盘。 泉州在这张棋盘上失去的,不是一个港区的名字,而是一整条从石化到散货的吞吐量根基。