标签: 存款利率
要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利
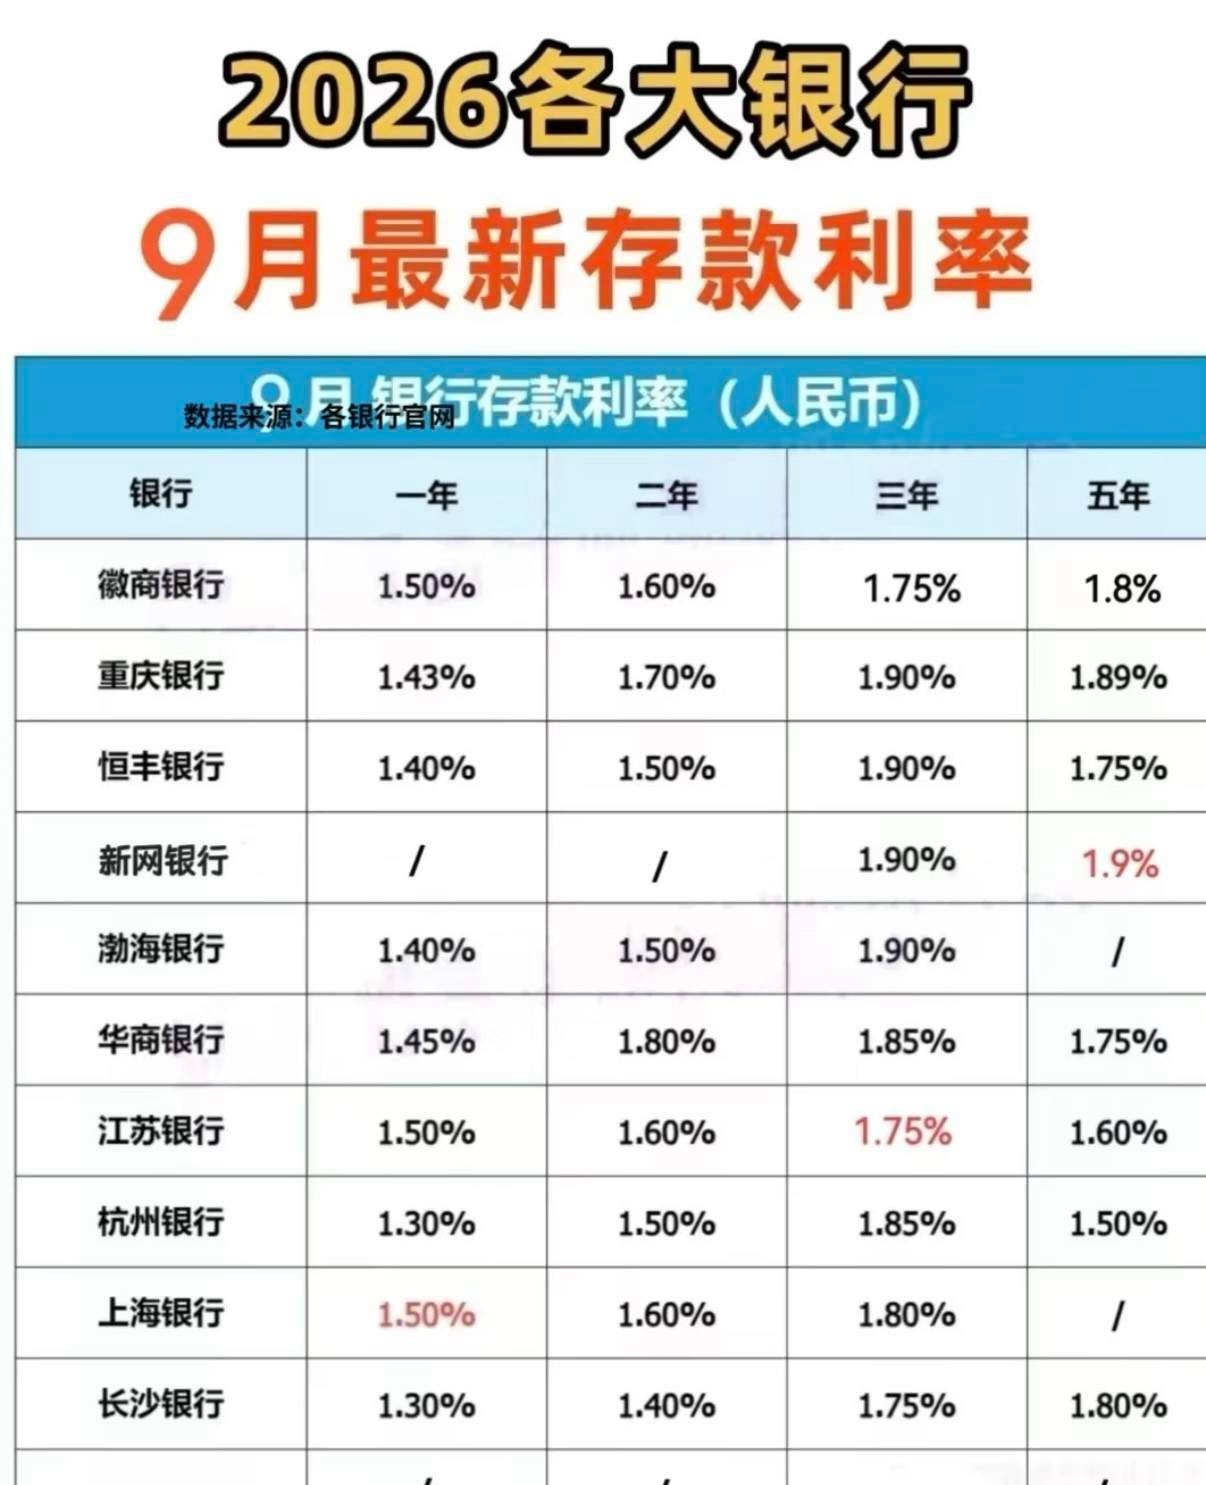
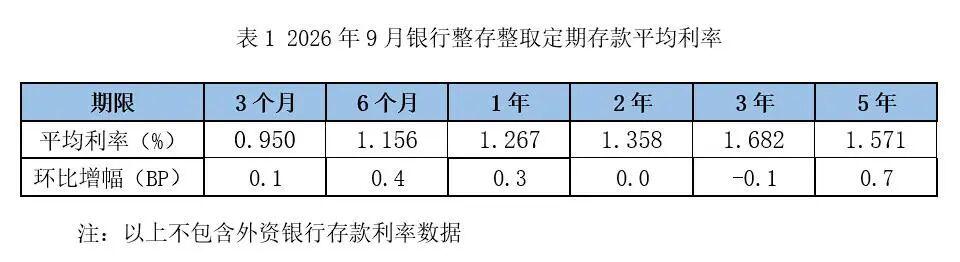
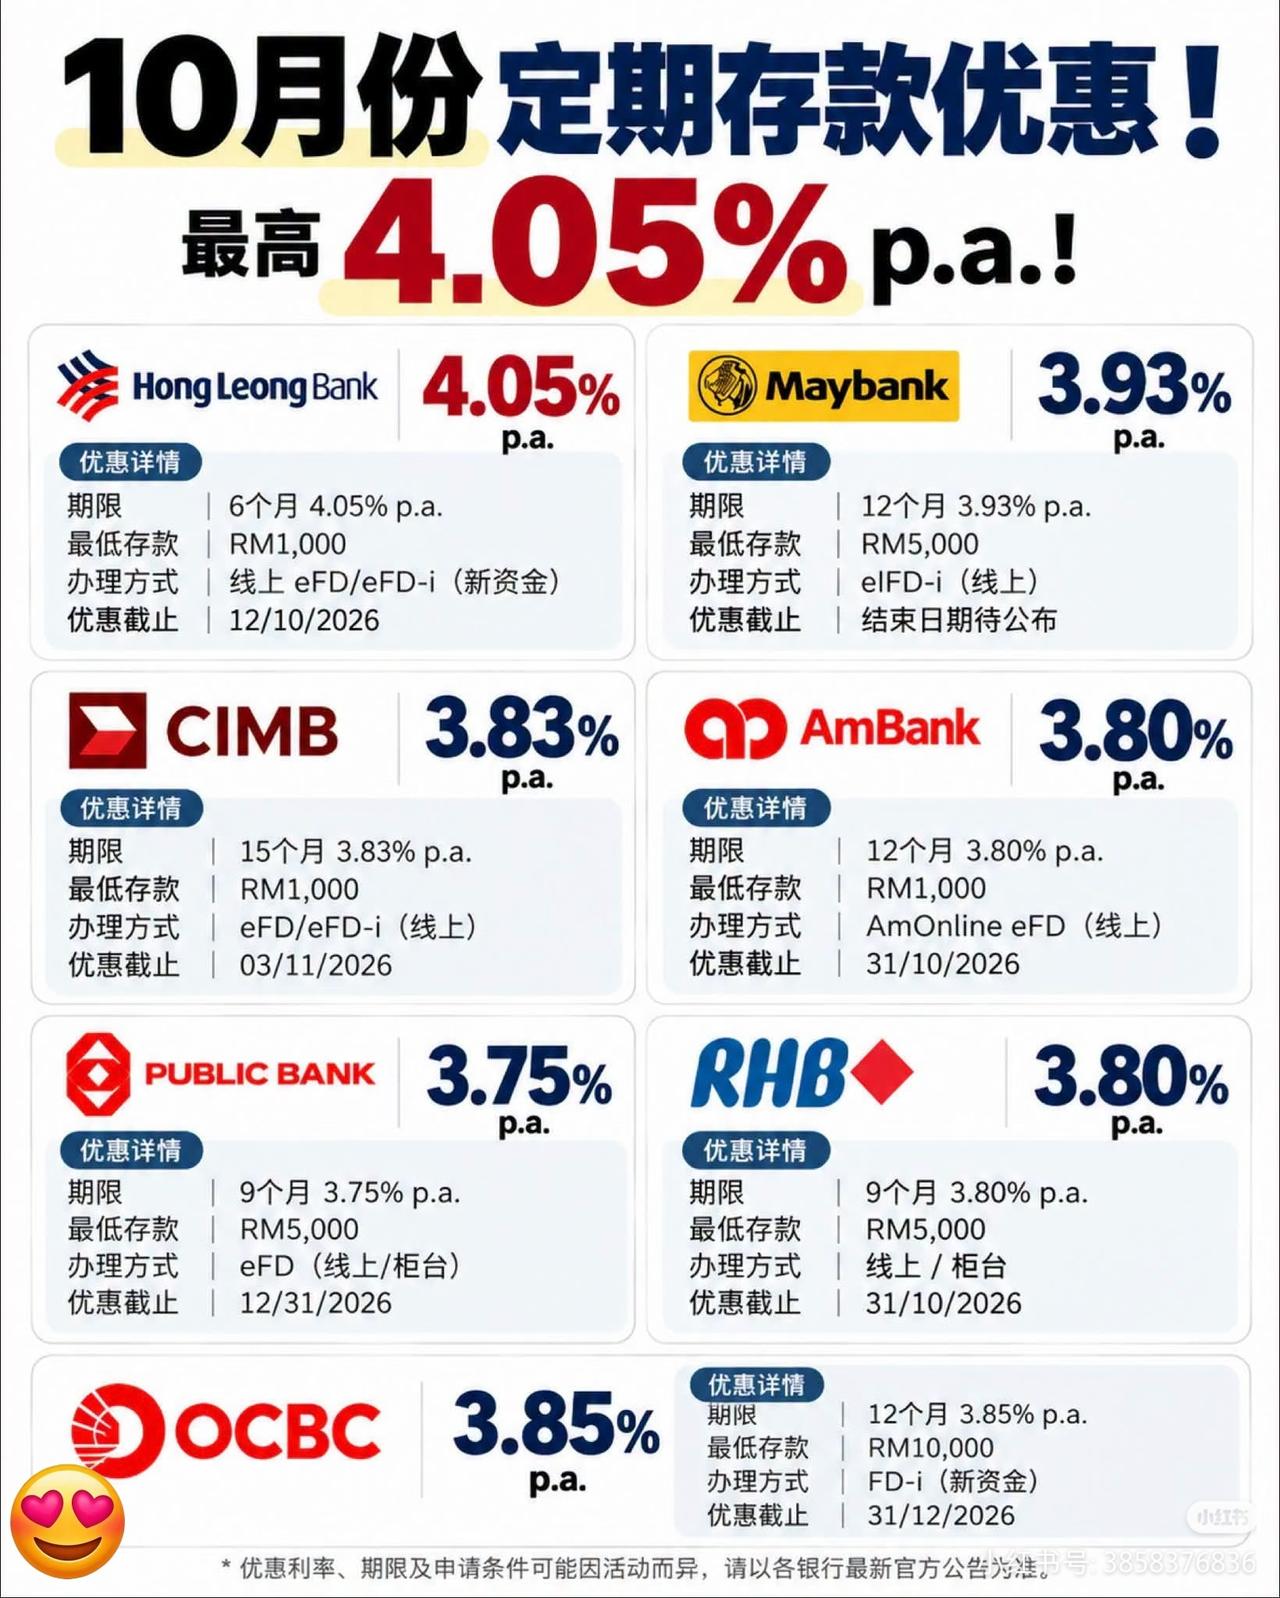
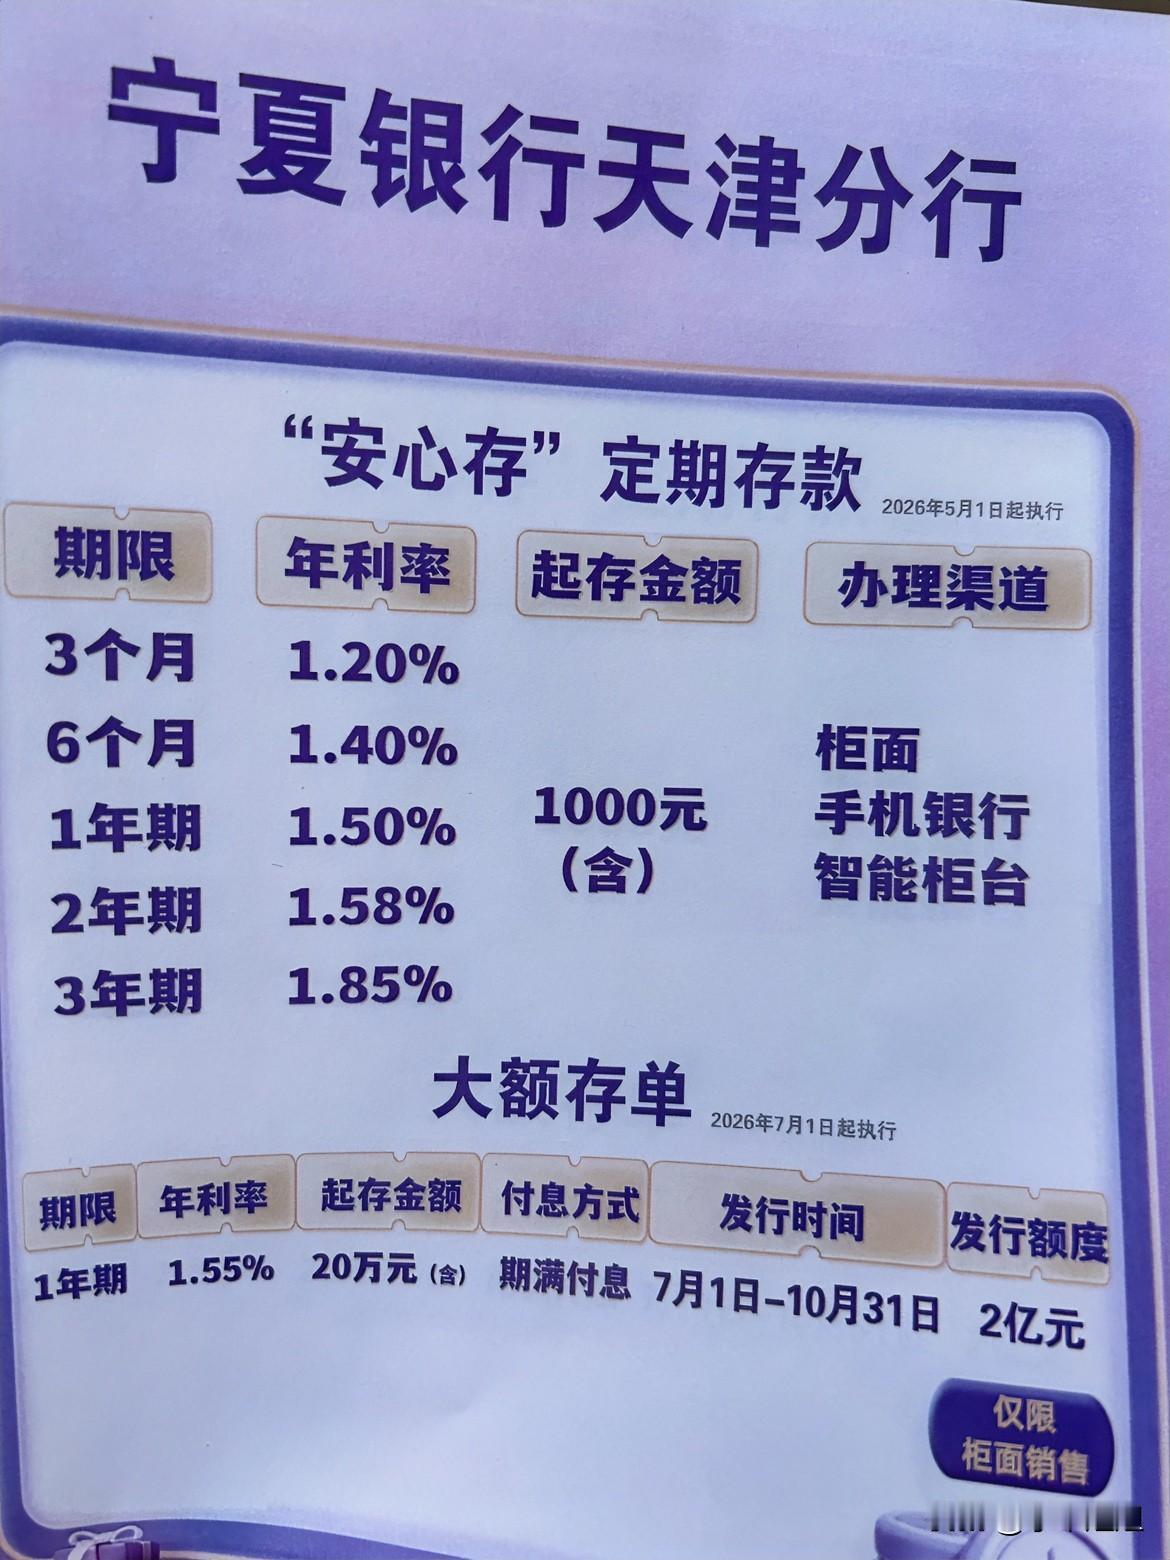
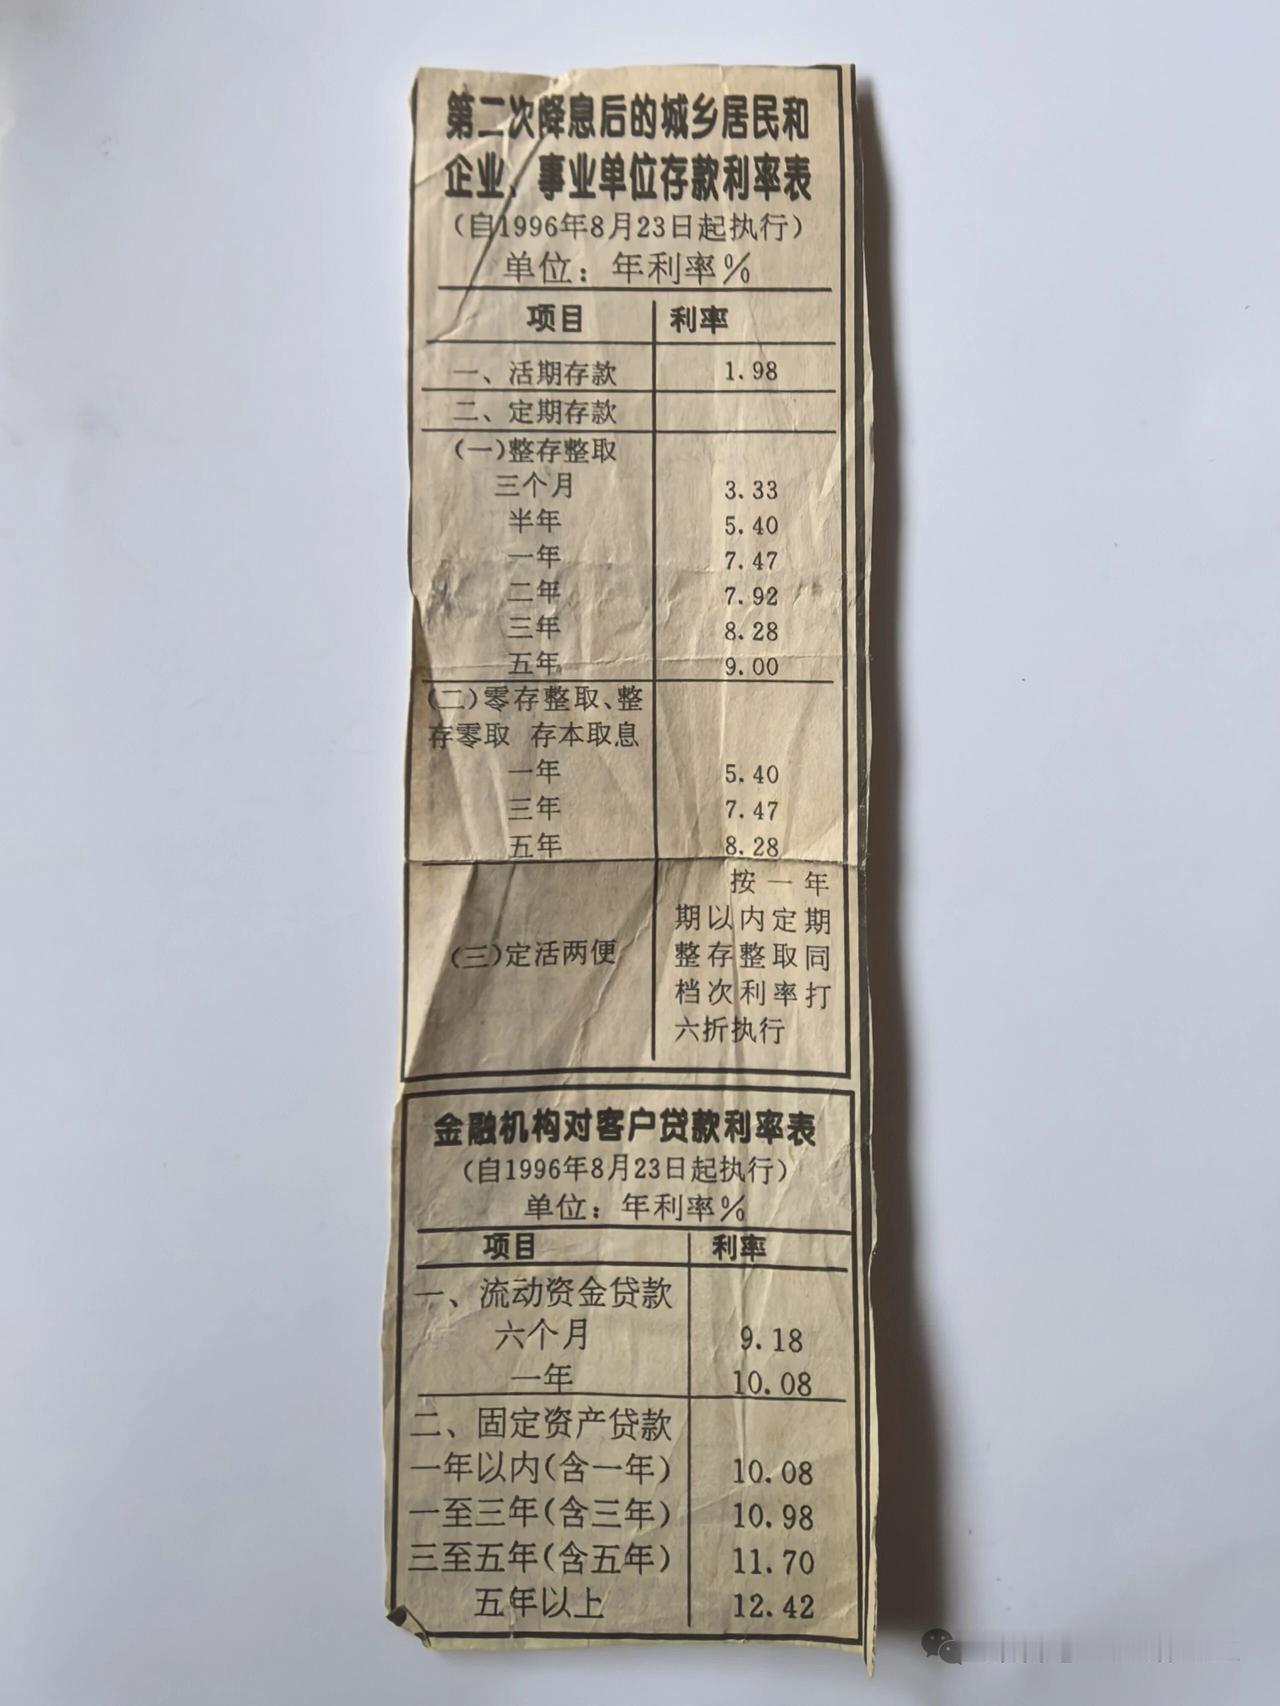
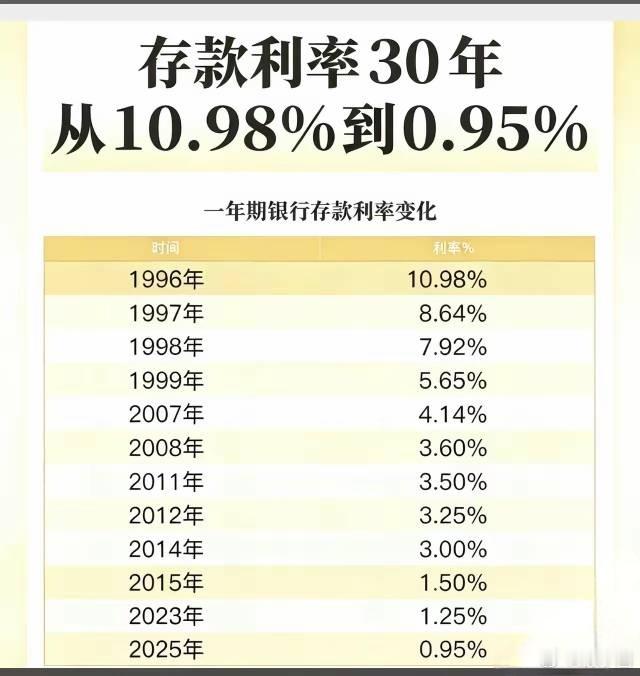
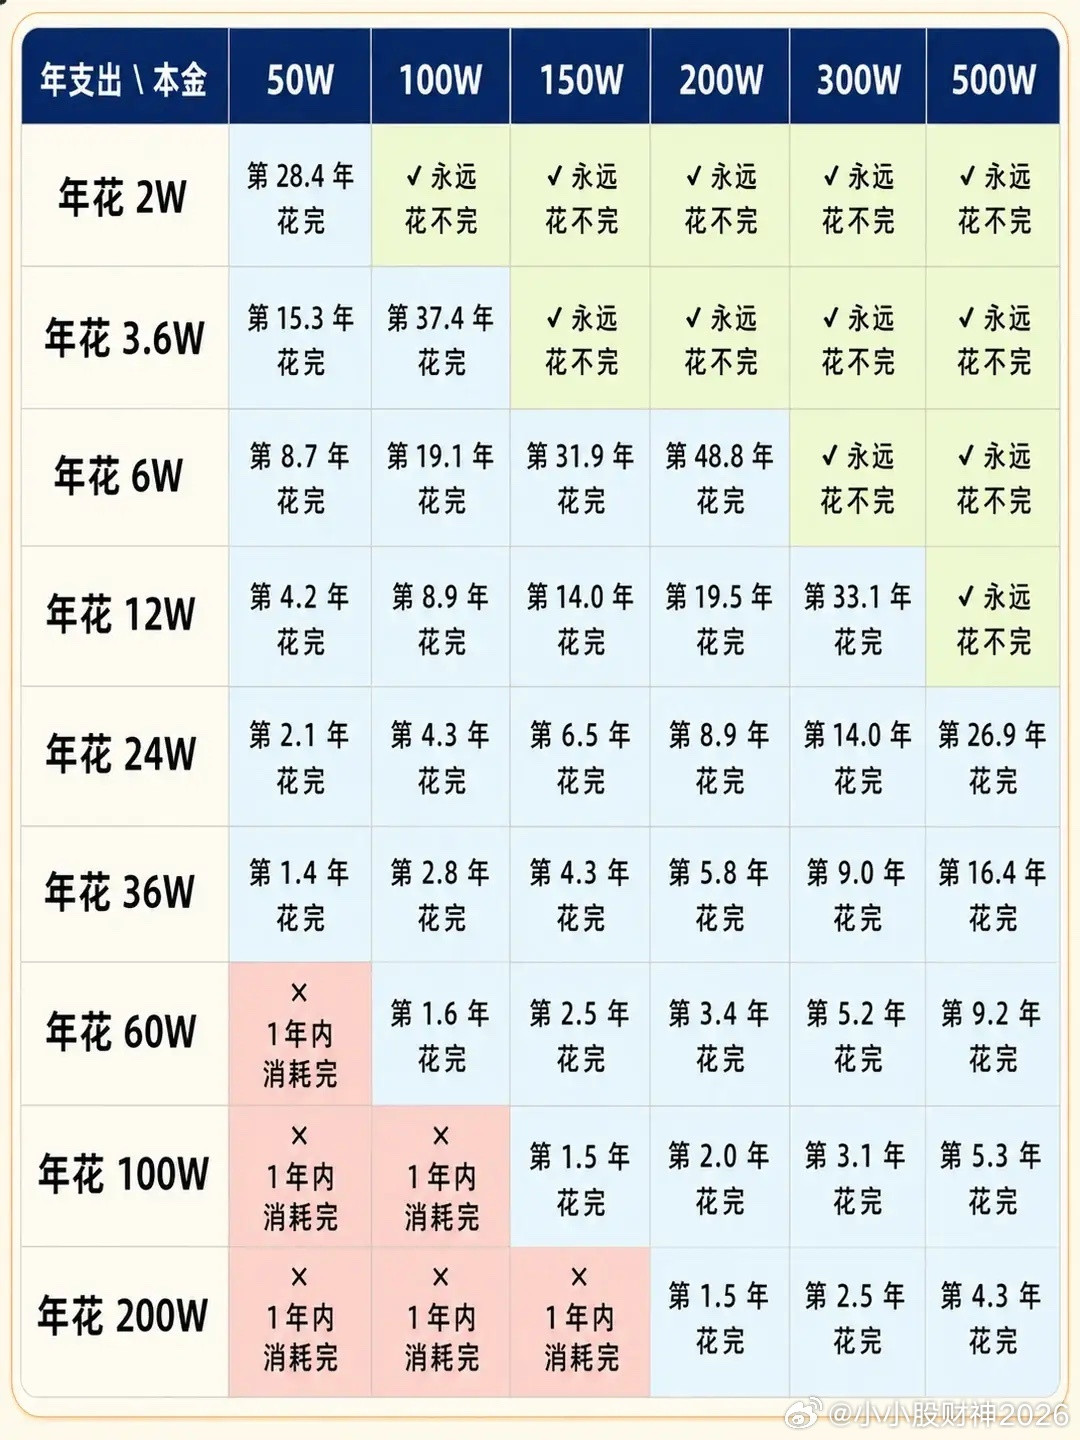
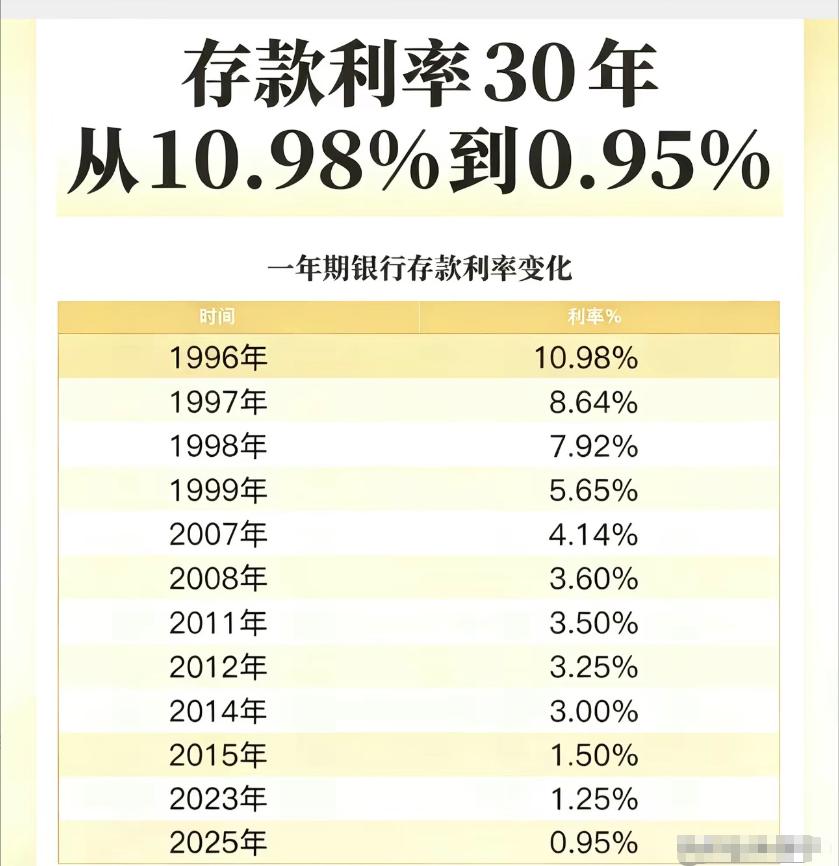
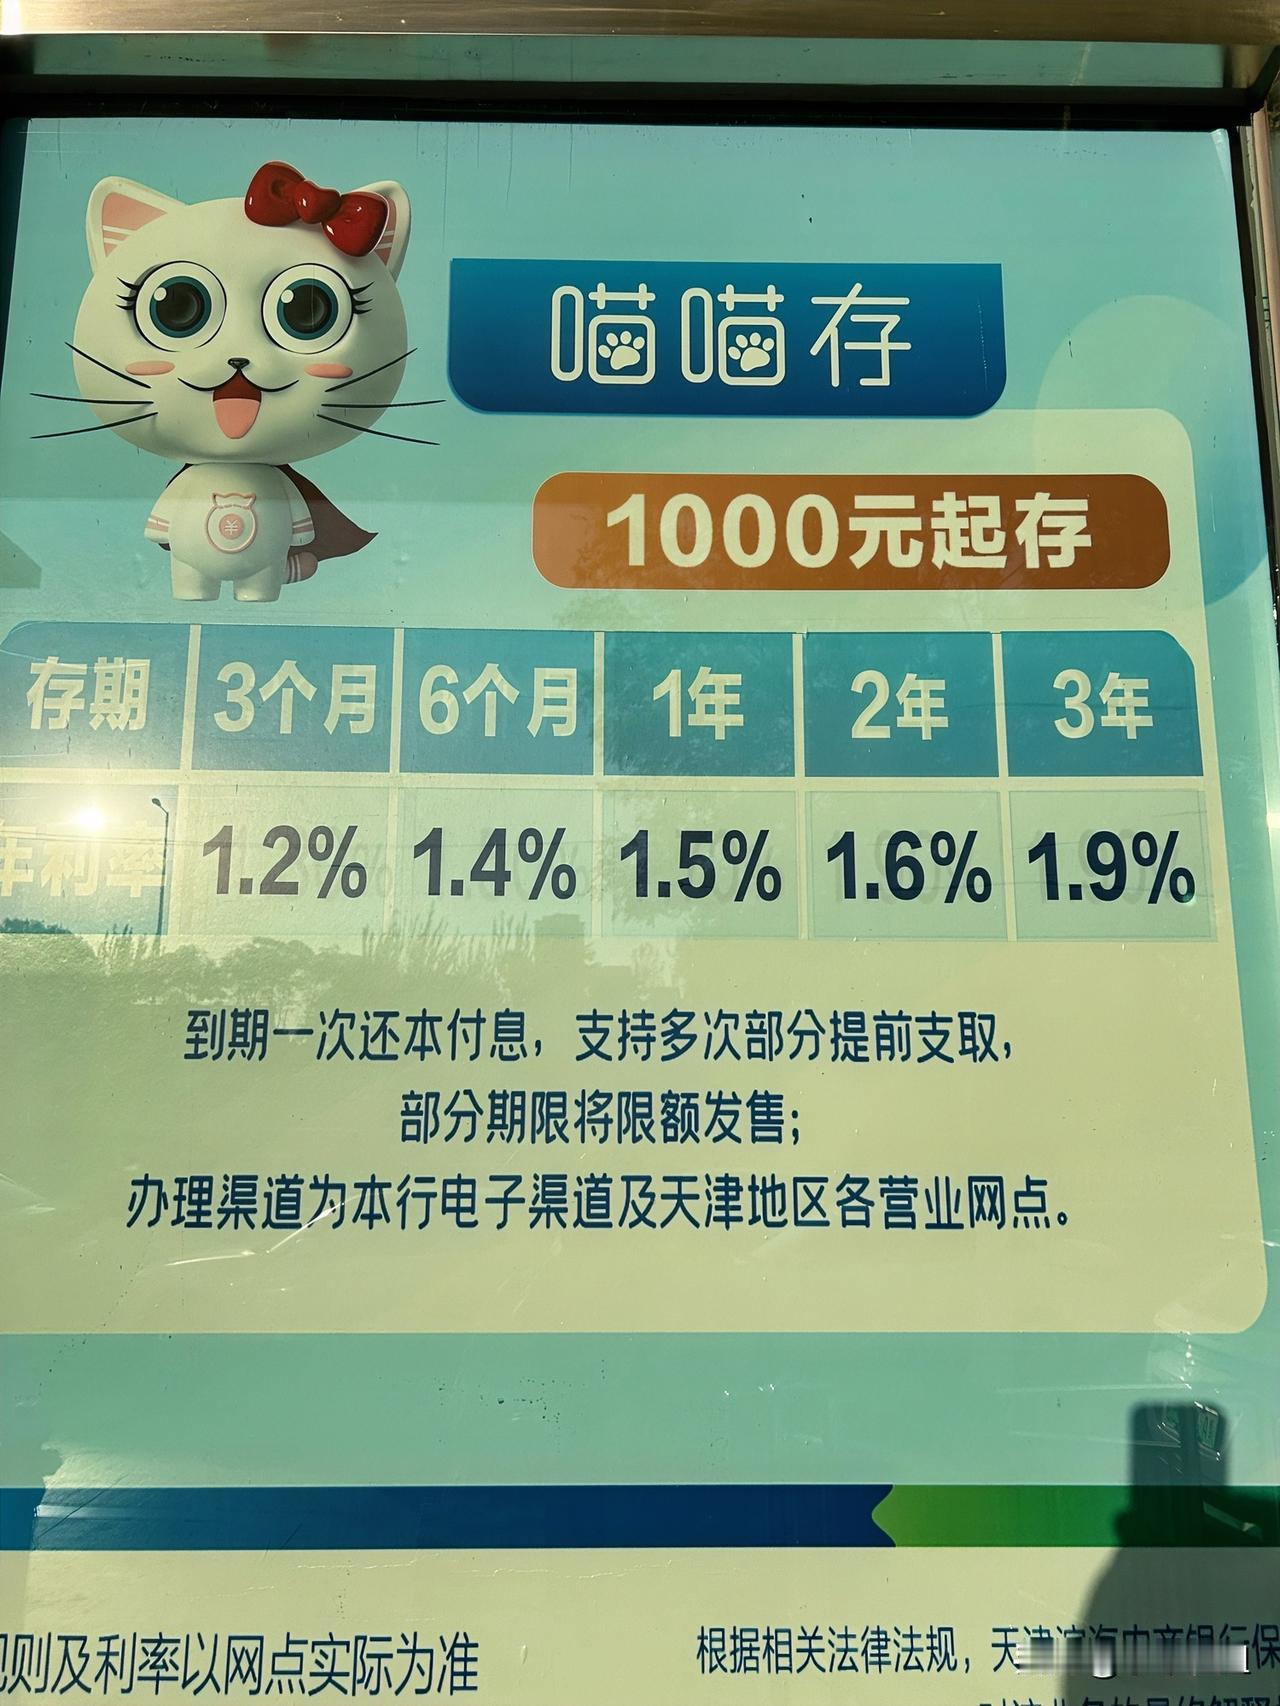
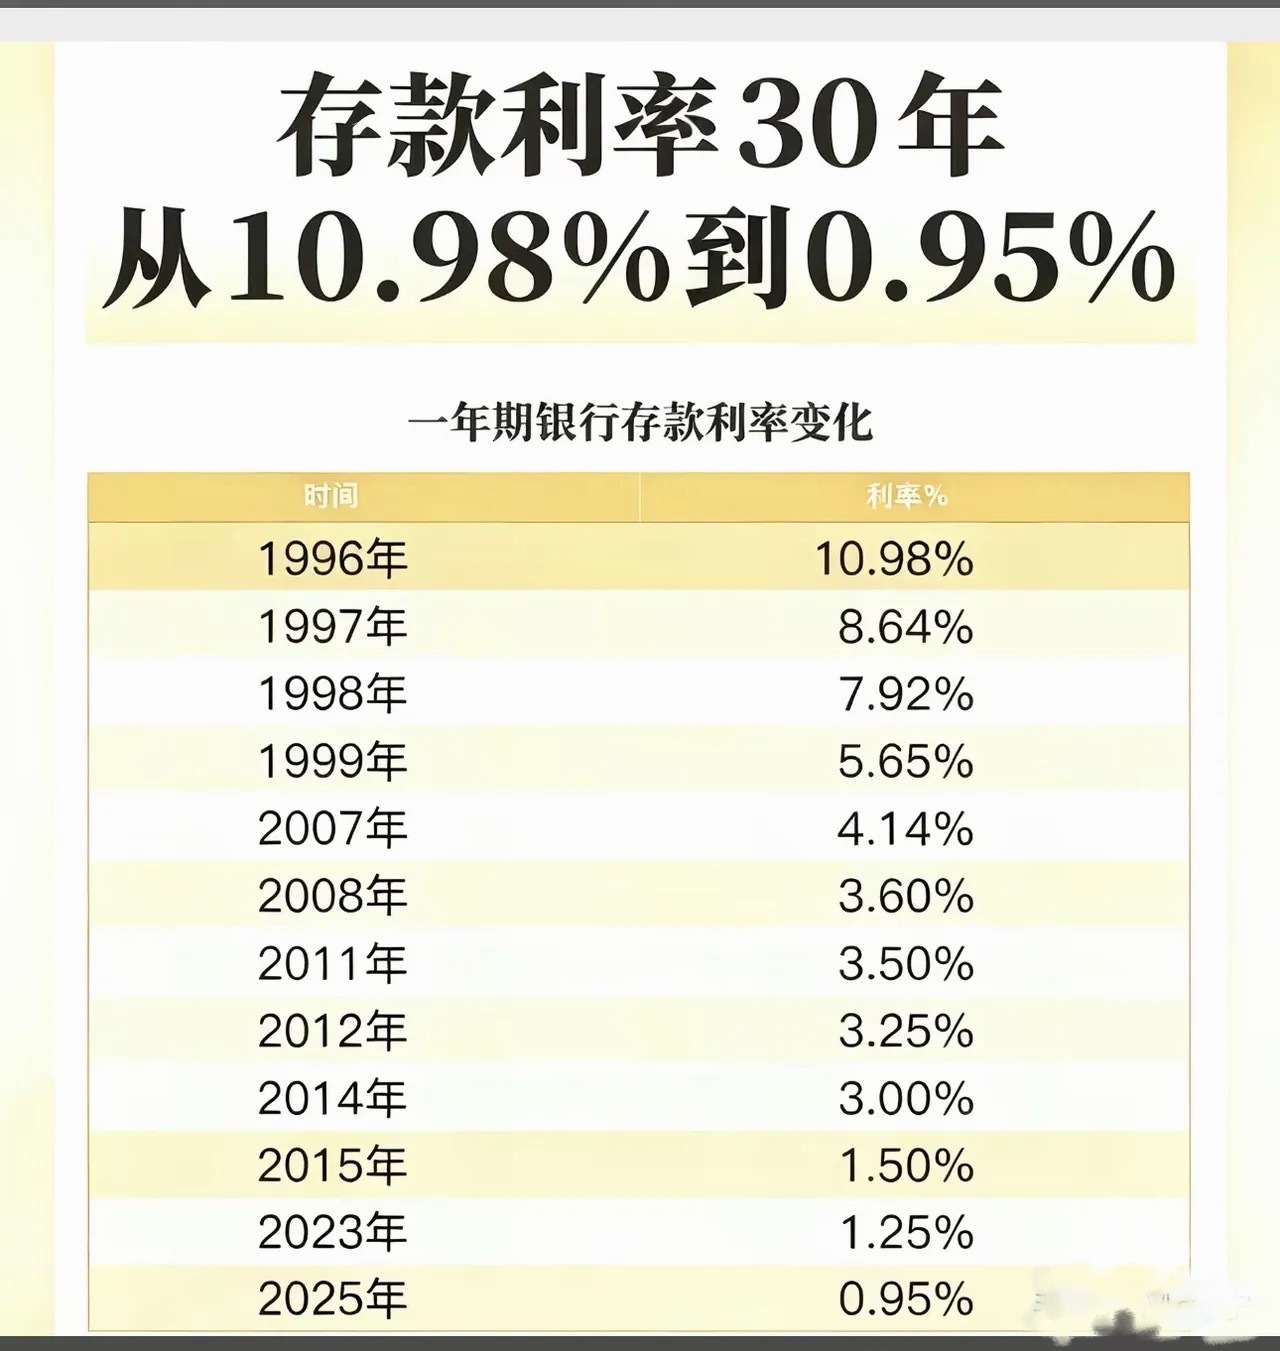
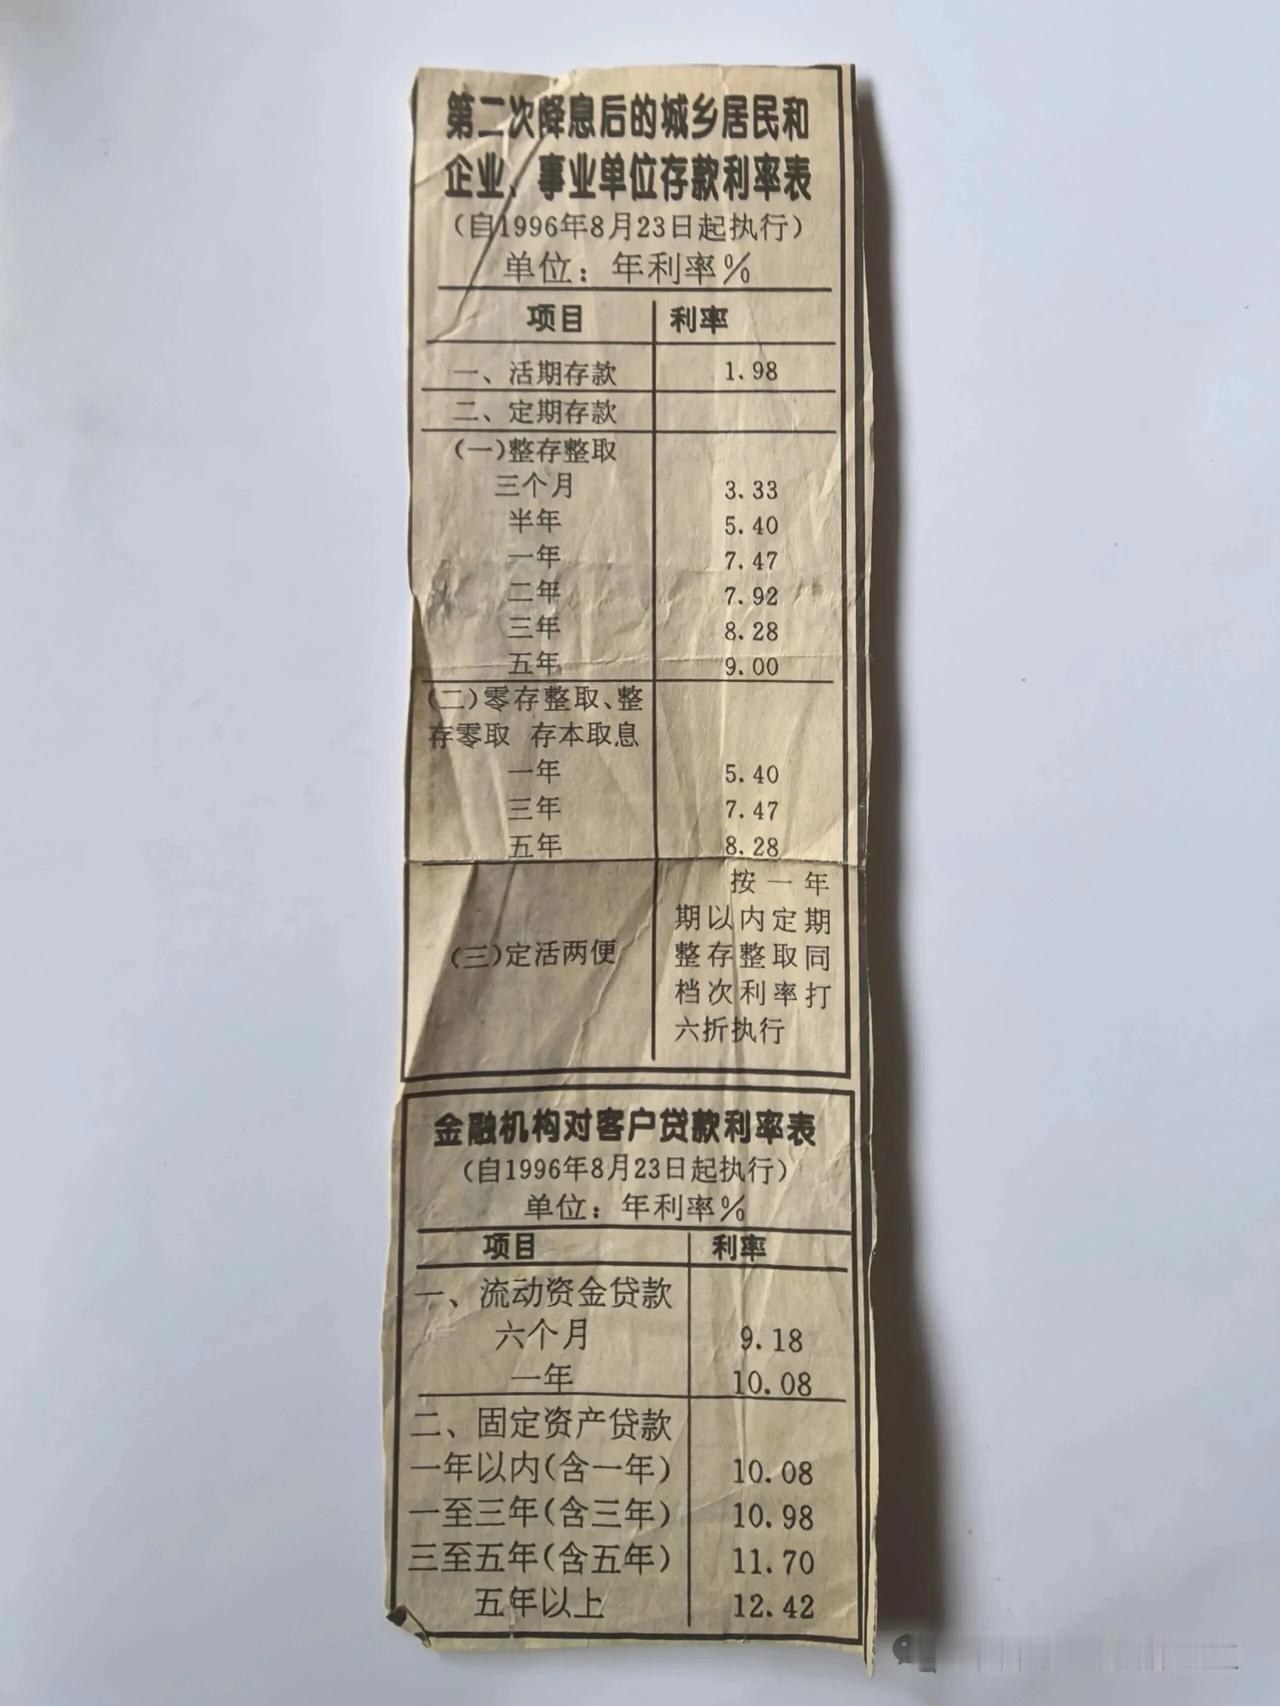
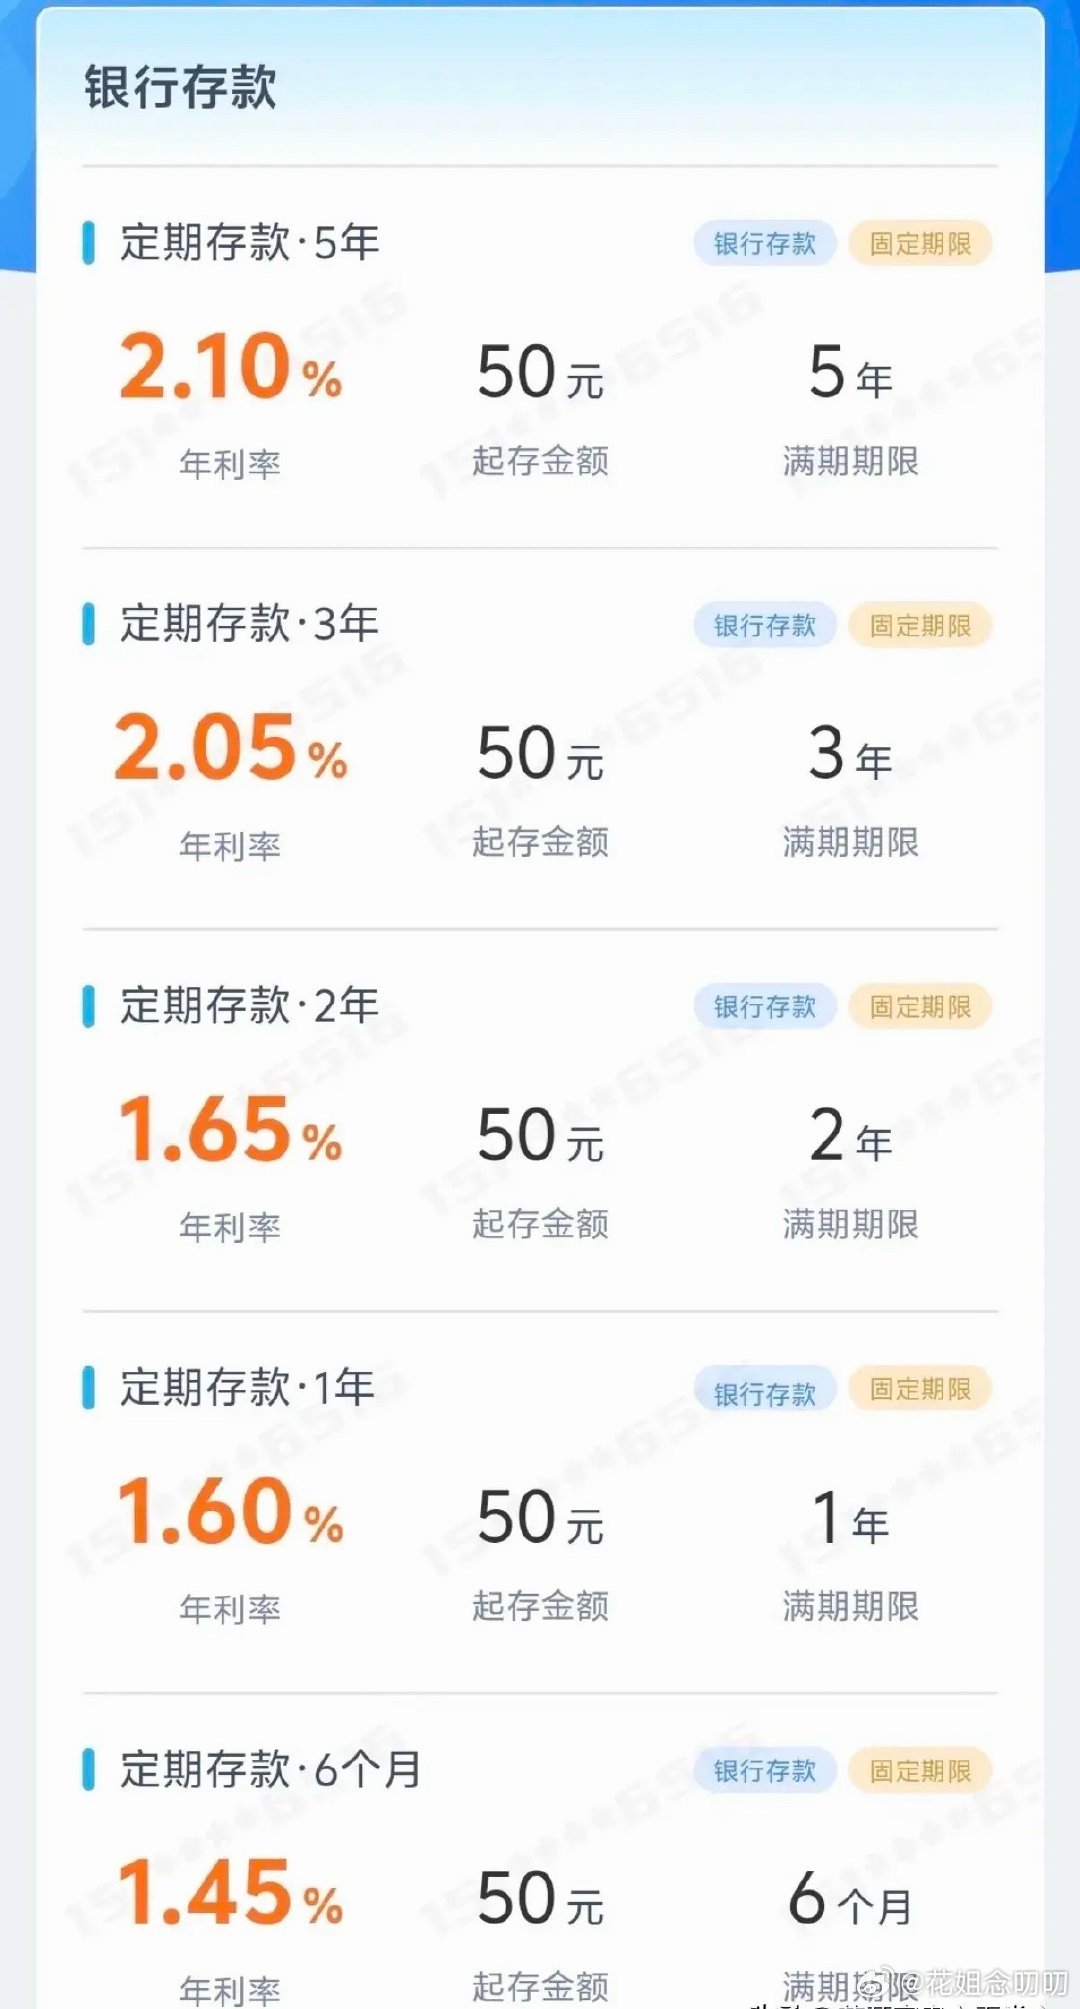
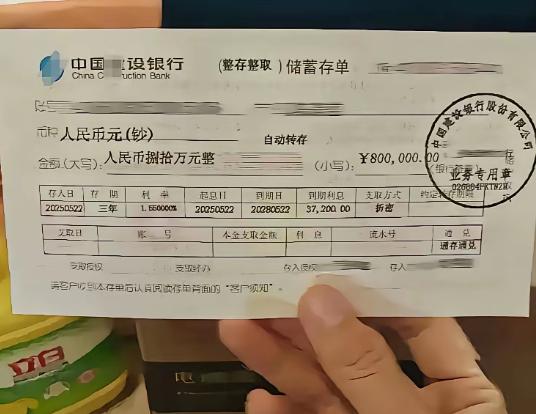
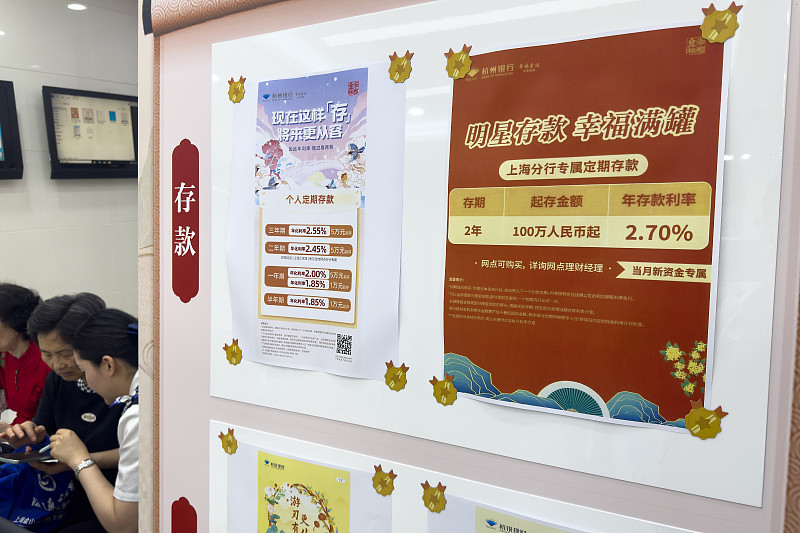
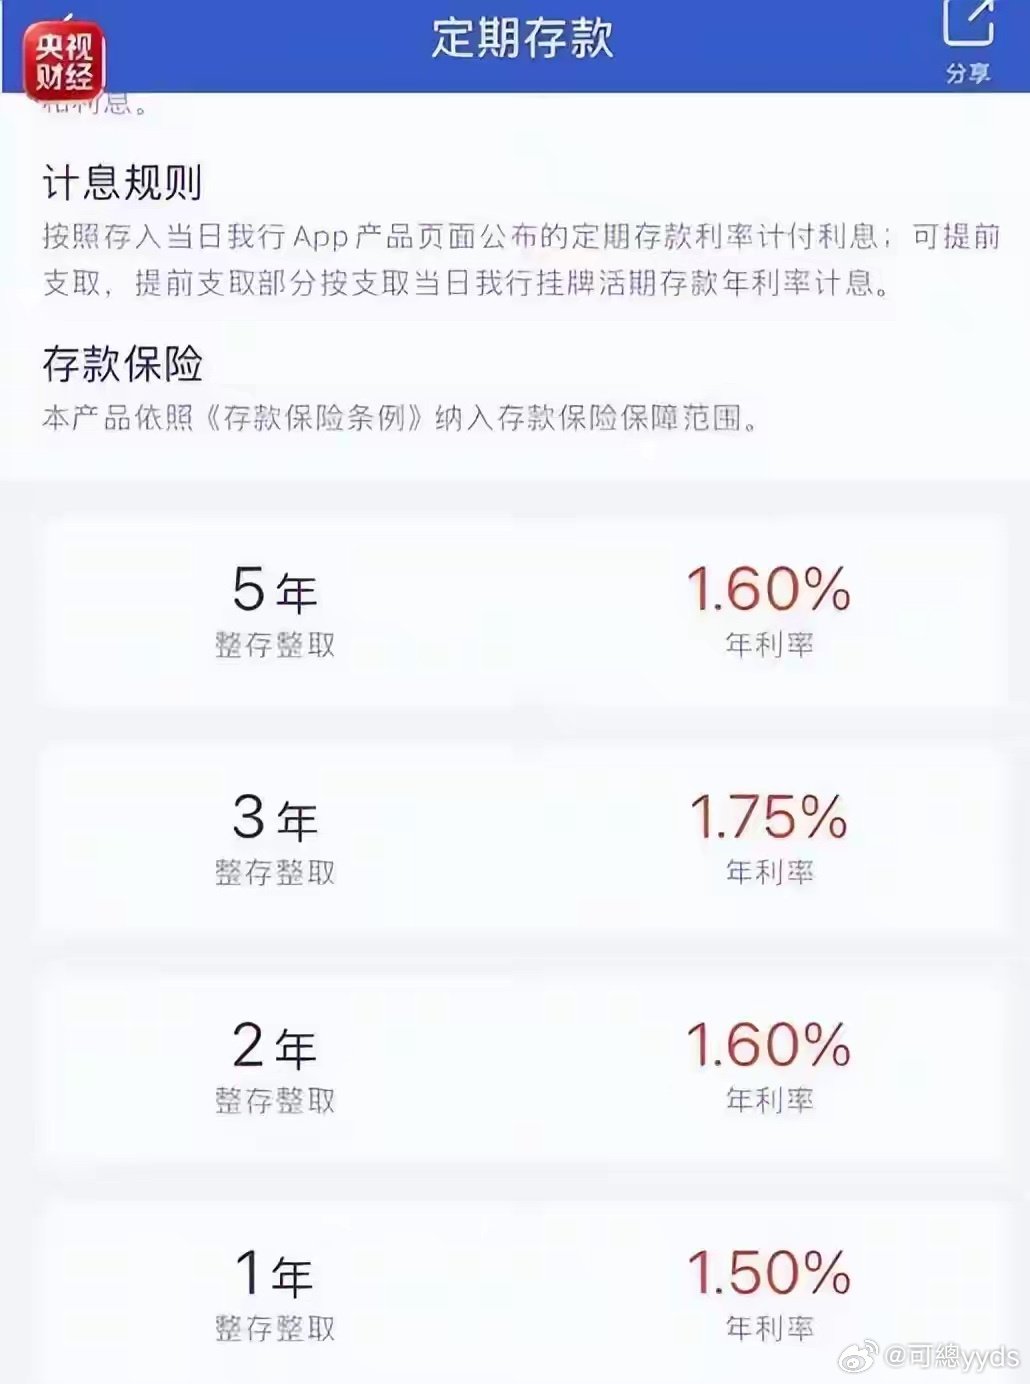
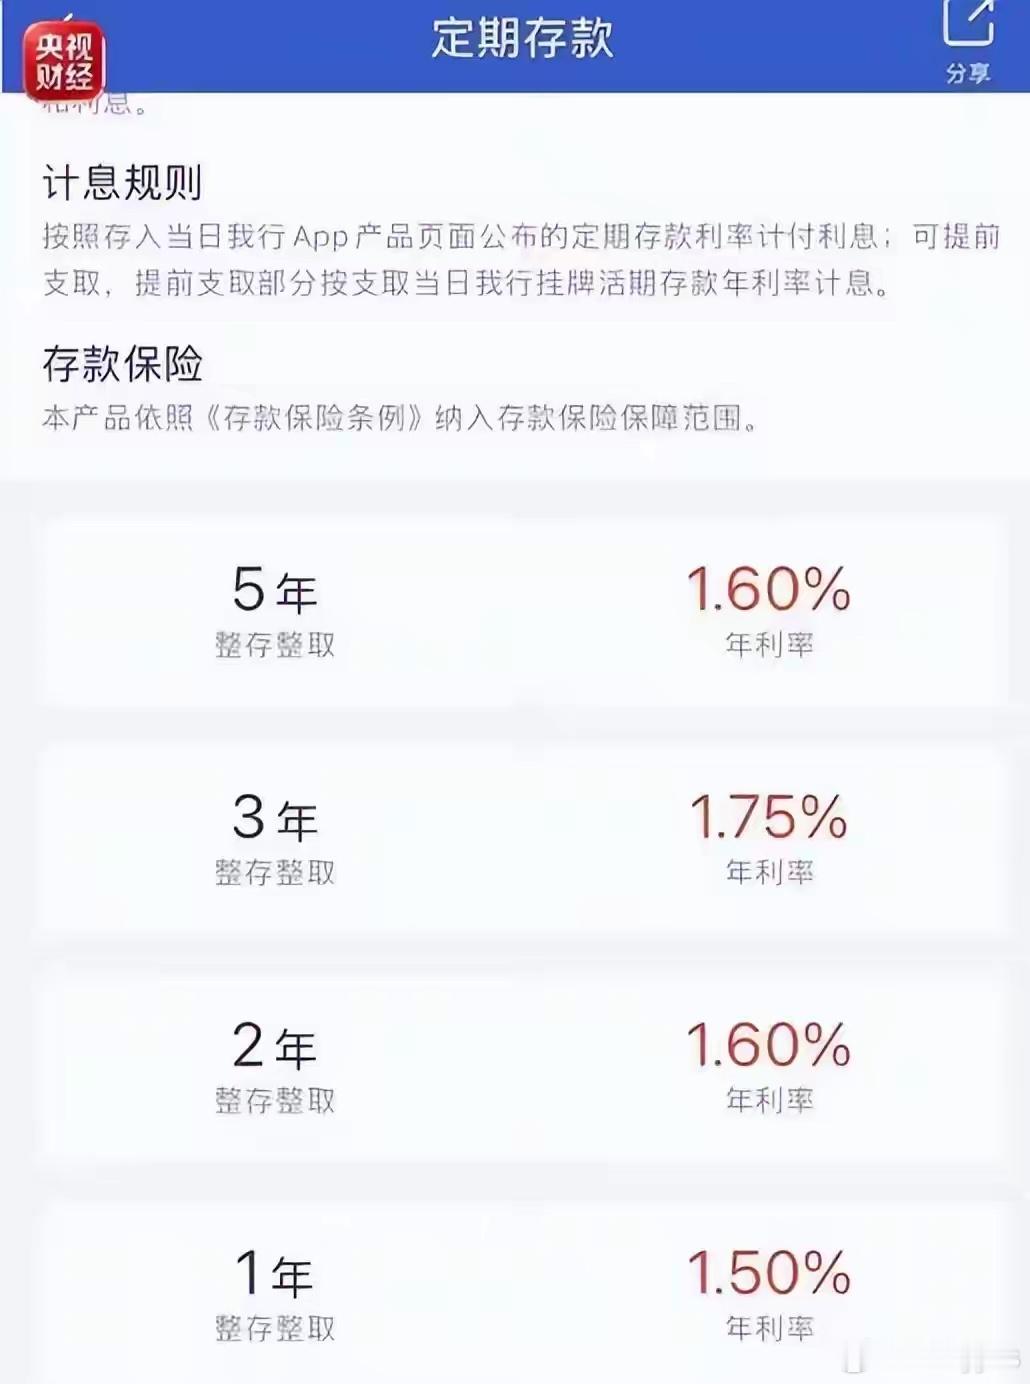
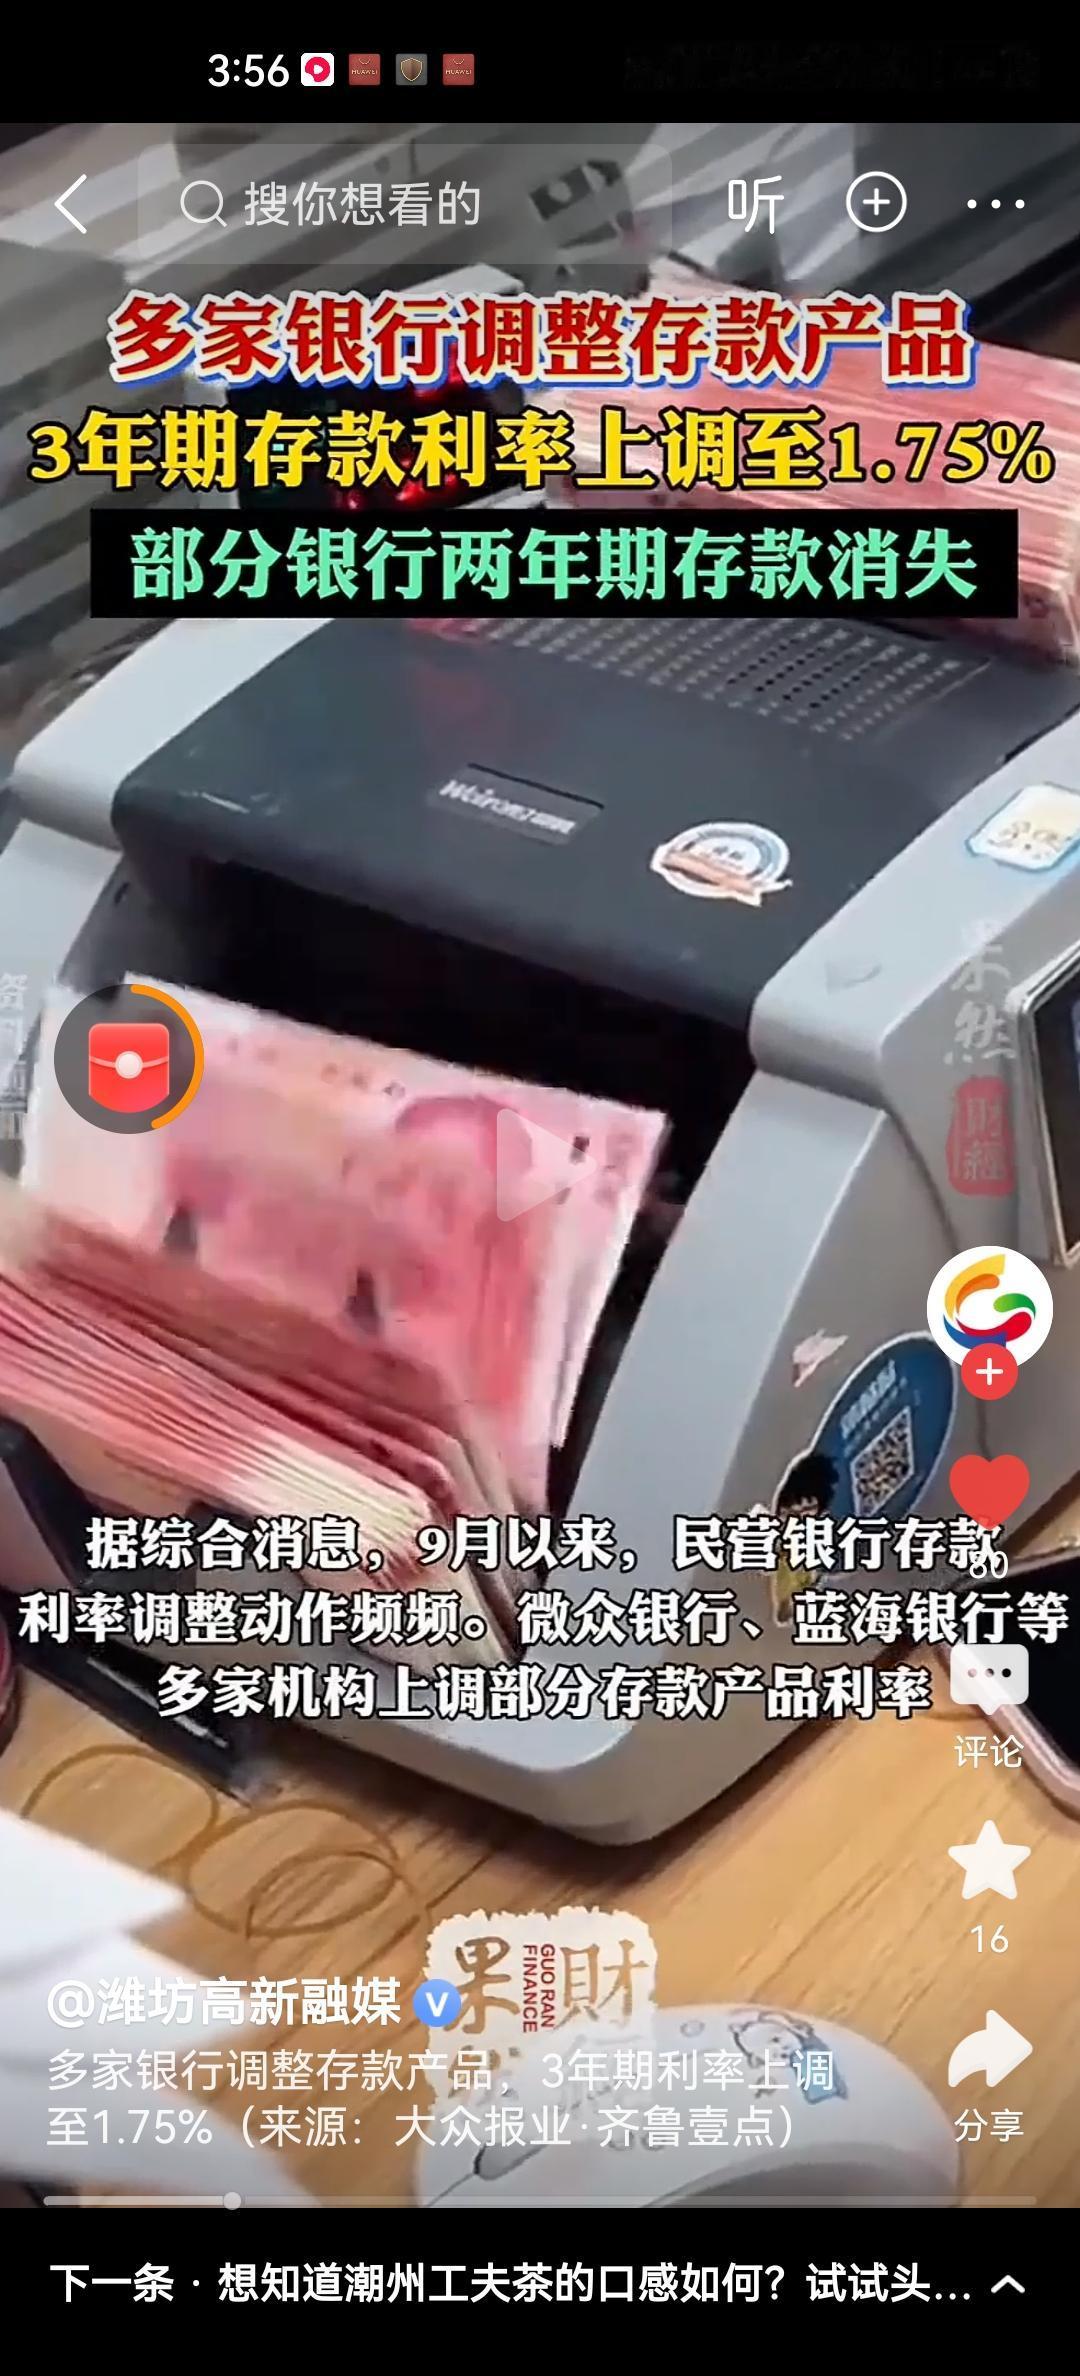
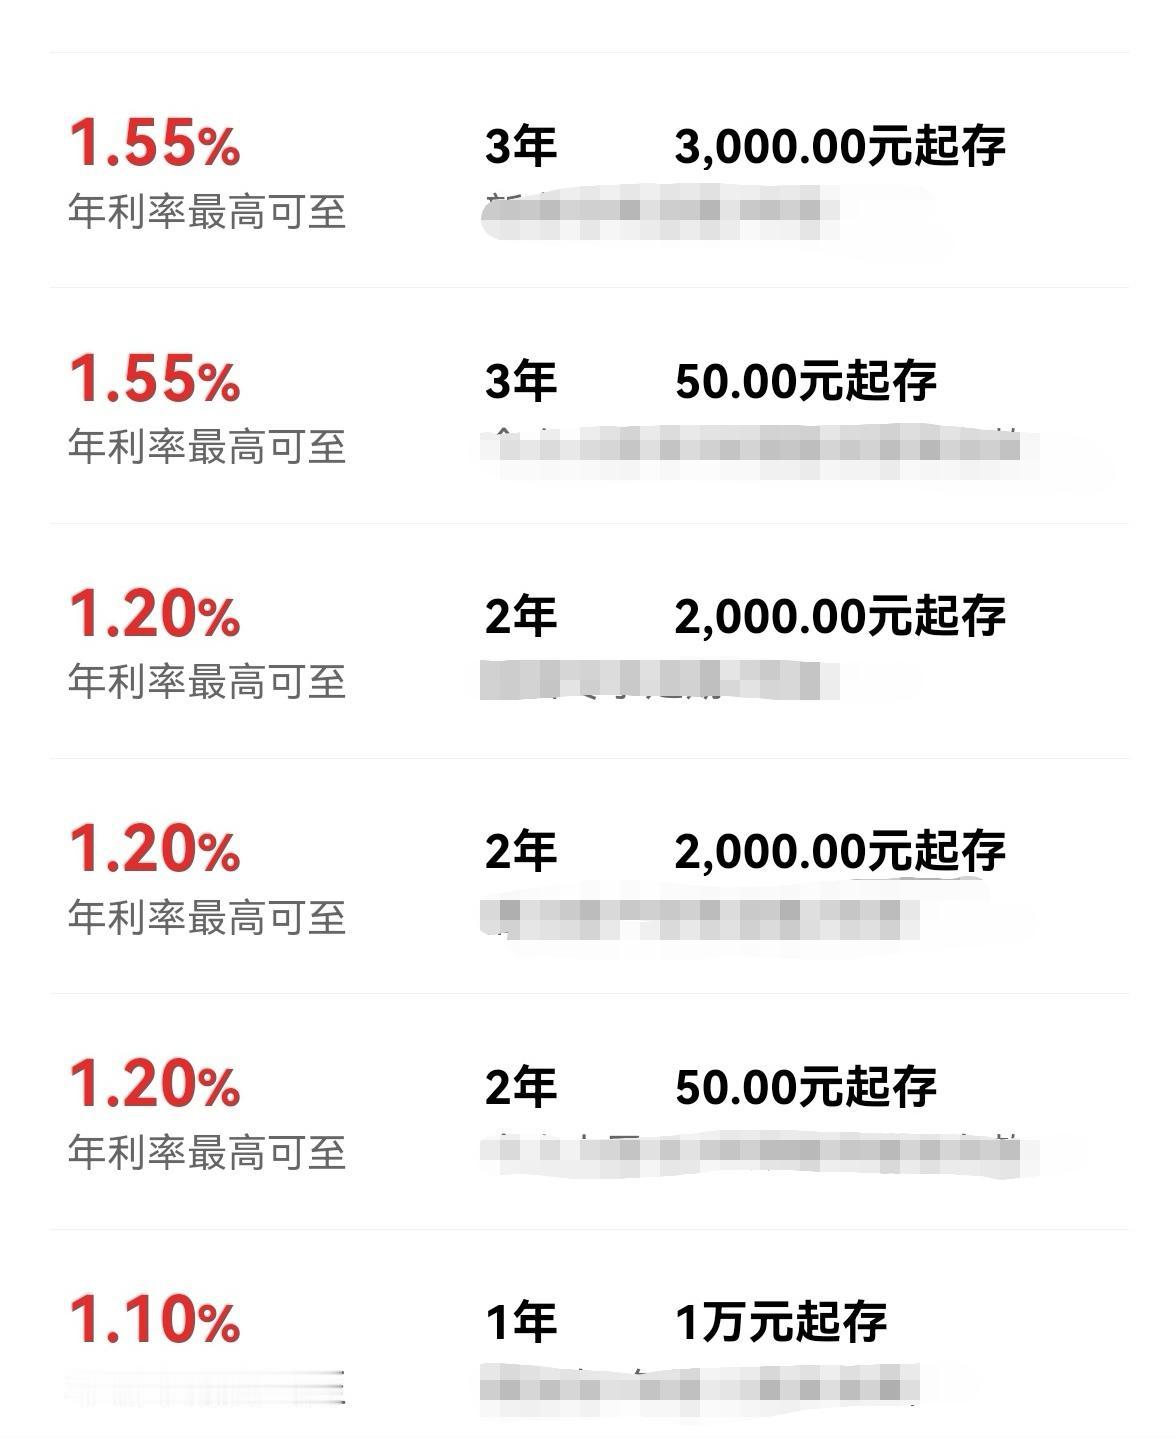
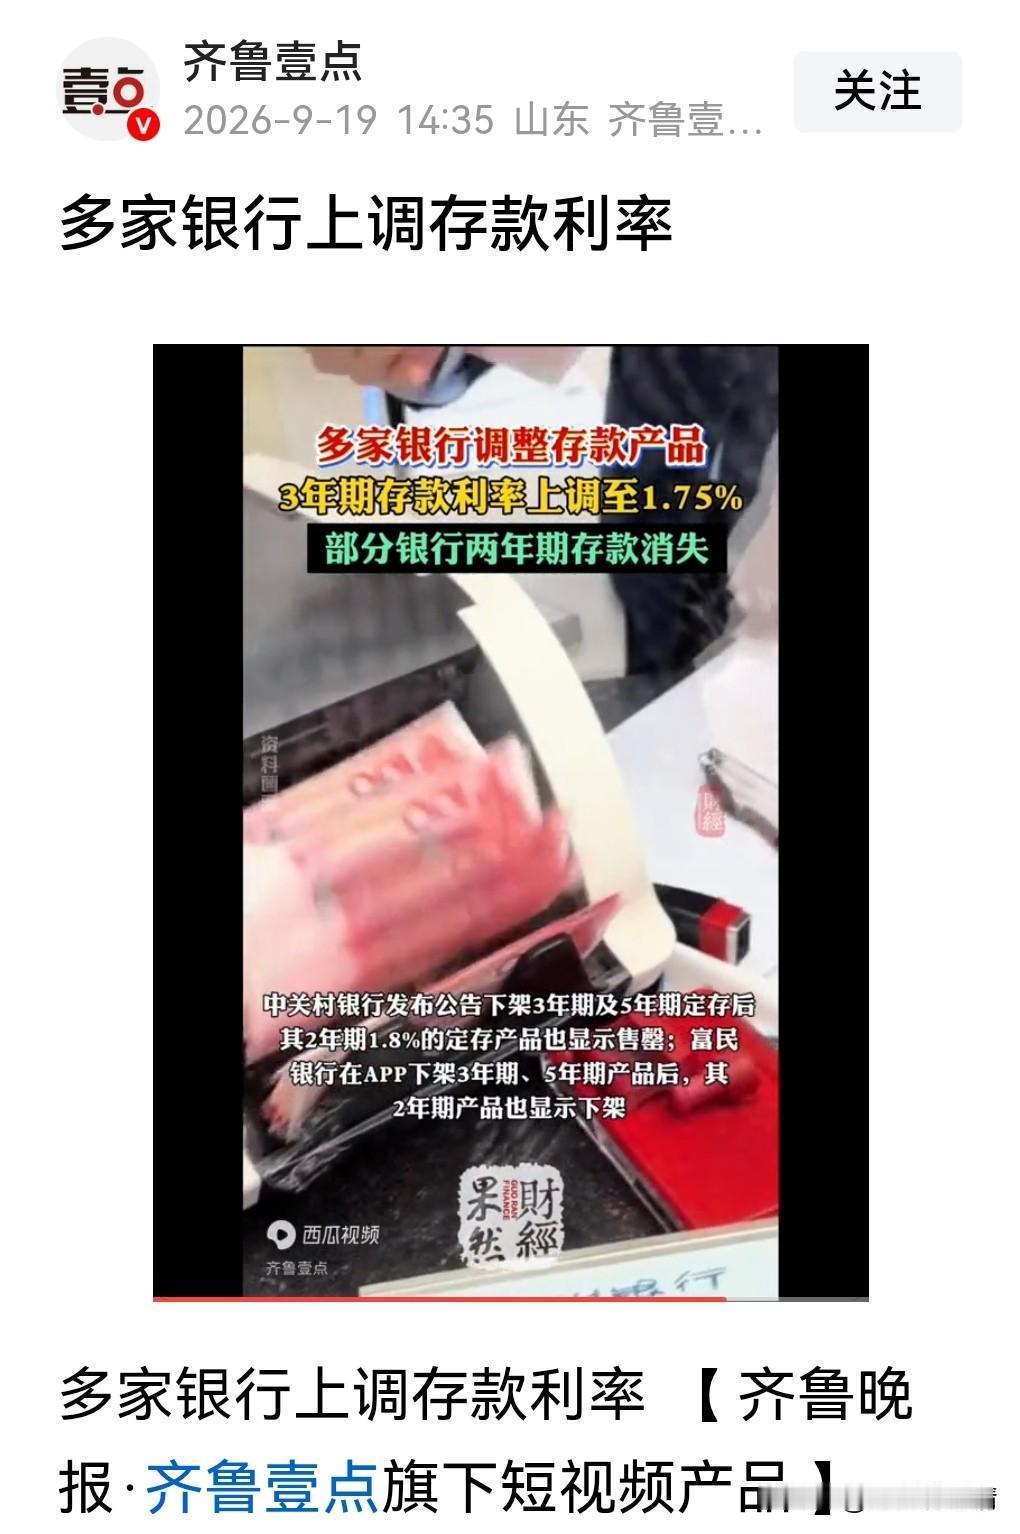
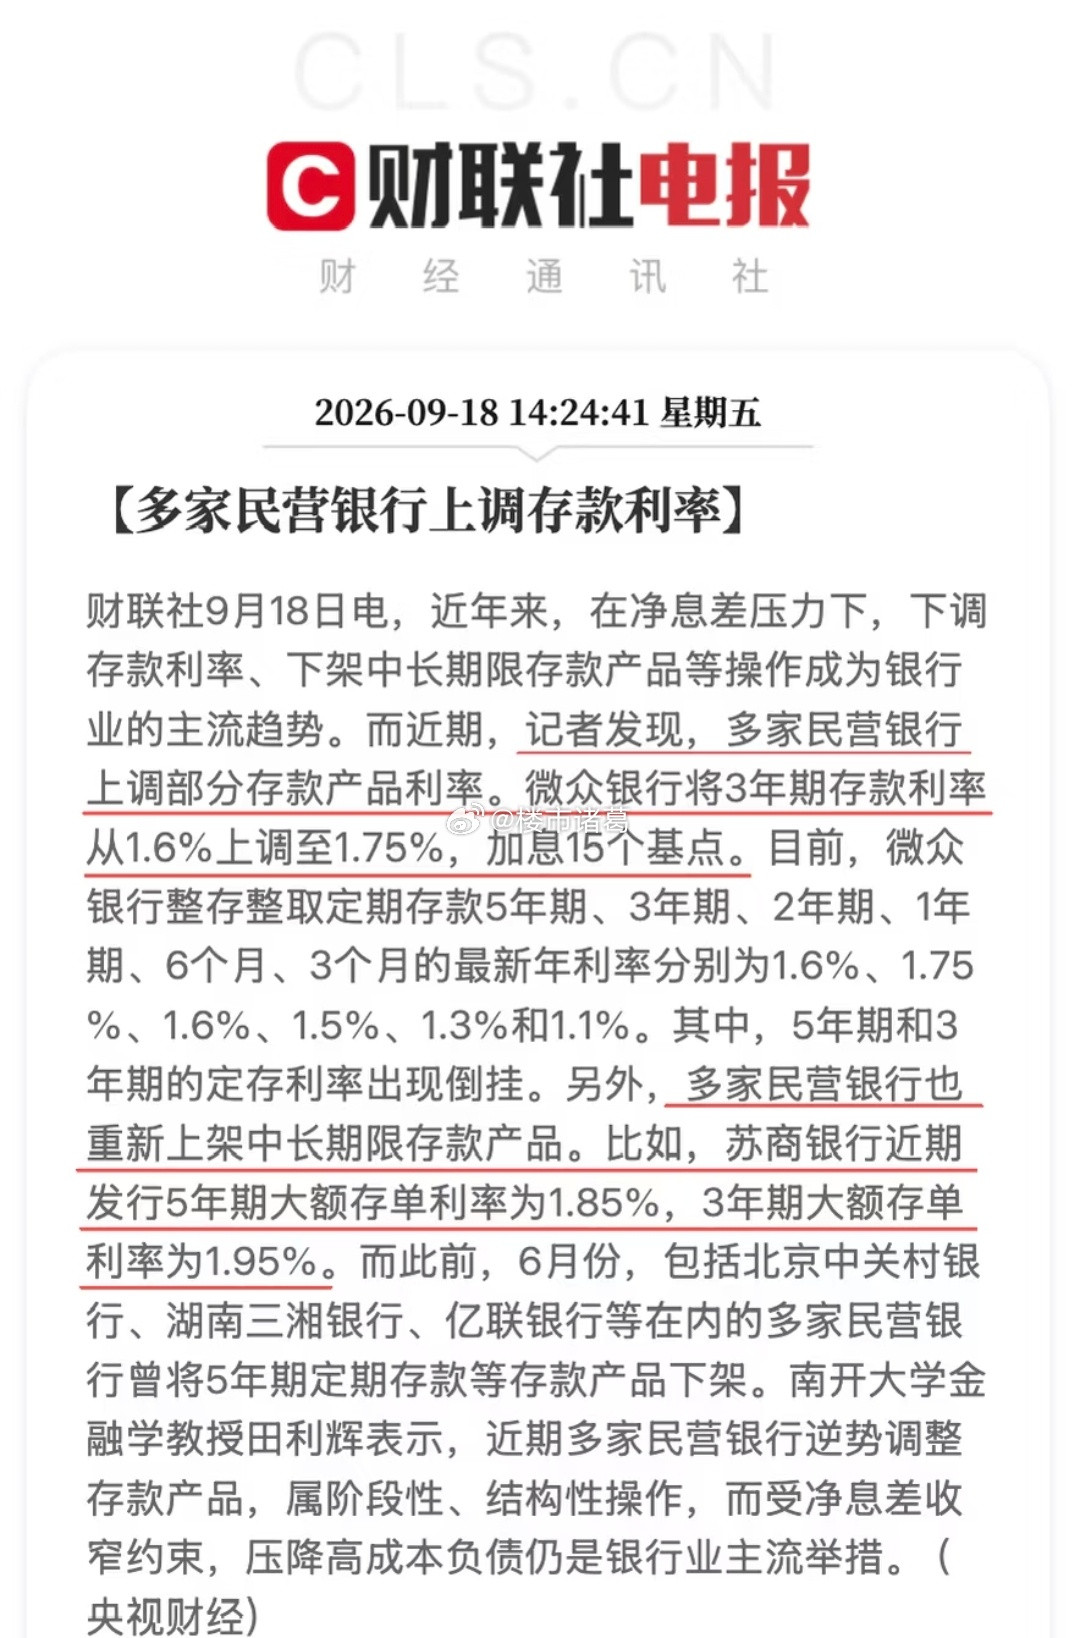
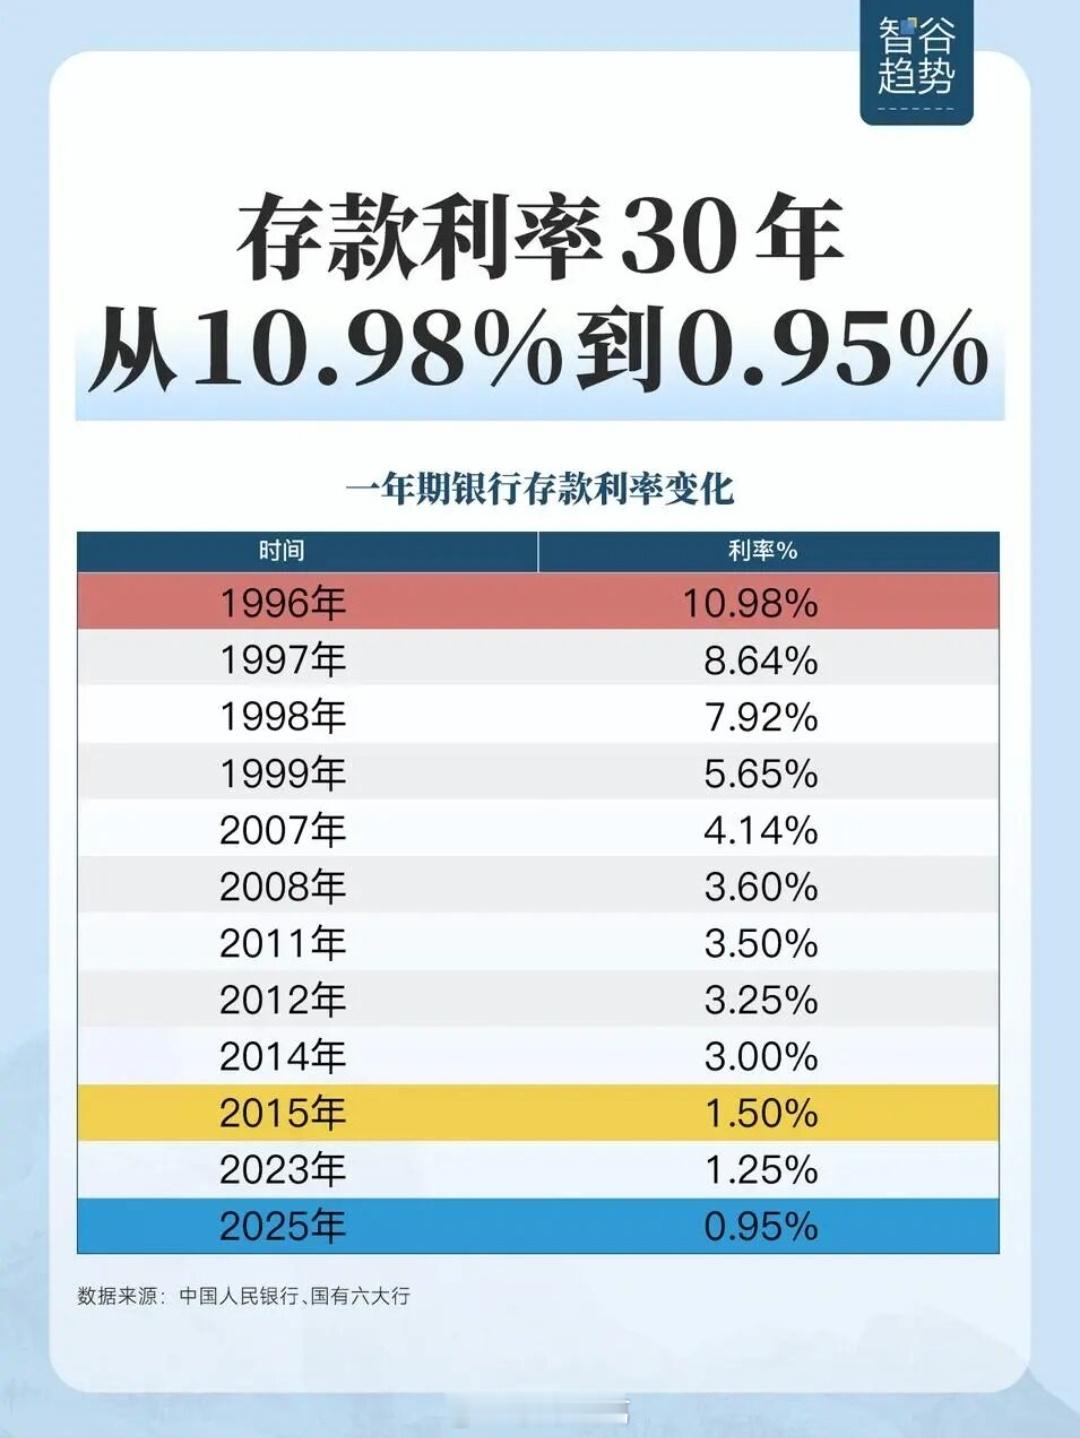
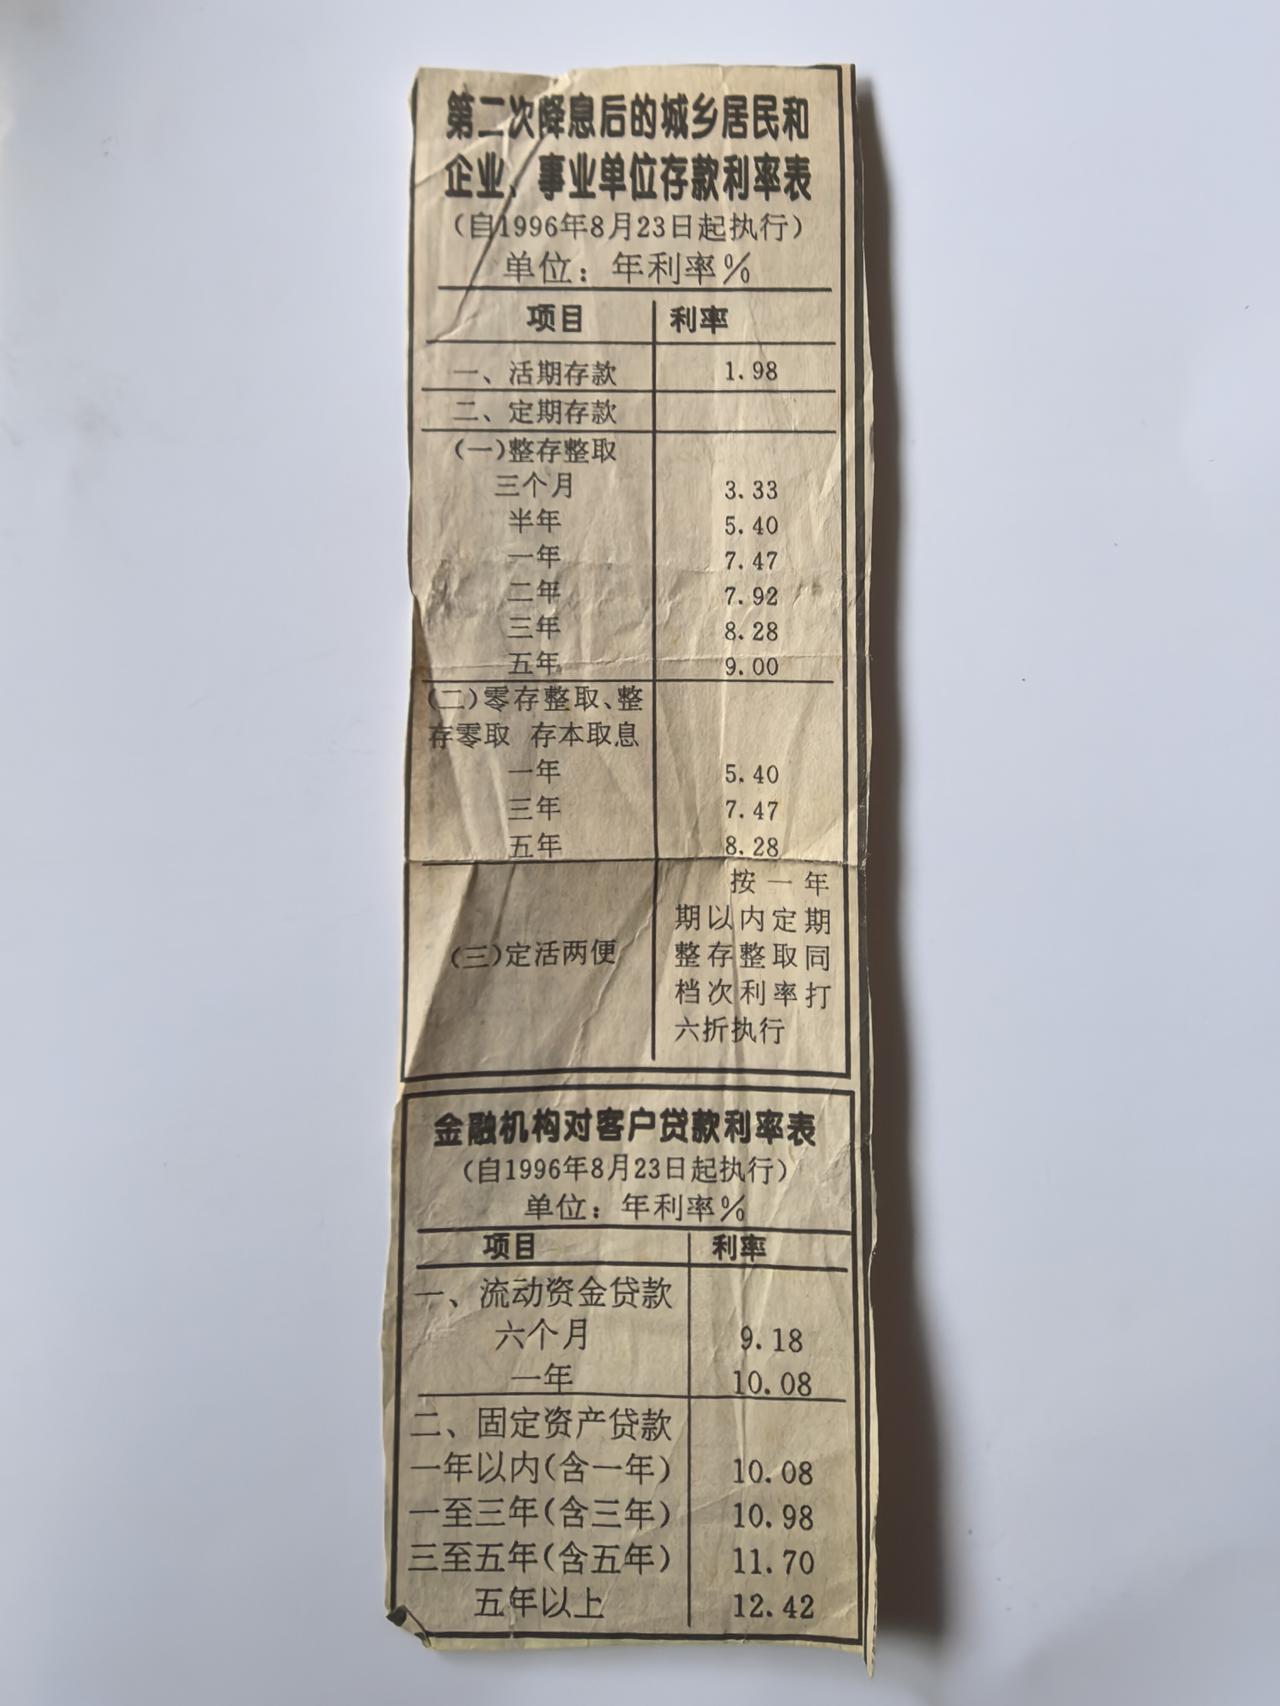
要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利息就有1万5。普通人家省着点花,这笔钱够一个人大半年的生活费了。要是再自己种点菜、养几只鸡,利息不光够花,每年还能剩下点。账算到这里,很多人已经开始做美梦了。可你再往下算一层,梦就醒了。因为1.5%这个利率,放在2026年9月,已经不算普遍了。微众银行自9月1日起上调了部分存款产品利率,1年期定存利率为1.50%。可你去国有大行问问,工、农、建、中、交五大行的一年期定存挂牌利率是0.95%,100万存进去,一年到手只有9500块,放在几年前这笔利息能接近两万。中小银行倒是有些还在往上调,比如蓝海银行把一年期定存利率从1.65%上调到了1.7%,但那是个别行为,整体趋势仍然是往下走的。融360数字科技研究院5月的数据显示,银行定期存款利率全线进入“1字头”:1年期1.273%,2年期1.363%,3年期1.685%,5年期1.553%,五年期的利率比三年期还低,存得越久反而越不划算。你算的那笔账,一年1万5的利息,折下来每个月1250块。这点钱在二线城市,连一位老人半年的降压药加基本花销都覆盖不了。有人想着种菜养鸡能省下一大截,可种苗、饲料、农具哪样不花钱,还得搭上大量时间和体力,日子过得又累又紧巴,根本不是想象中的清闲躺平。更现实的是,人吃五谷杂粮难免生病,医保报不了全部,一场小病就能吃掉大半年的利息,逢年过节的人情往来、亲友随礼、孩子压岁钱,哪一样都躲不开。2026年上半年住户存款又新增了七万多亿,大家都在往银行里存钱找安全感,可这座港口自己都在漏水,通胀在悄悄稀释购买力,本金看着没变,能买到的东西一年比一年少。比利息薄更让人难受的,是钱存进去了却动不了,上海有个47岁的周海,手里有280万存款,搁谁看都是把日子过明白了的配置。可他母亲脑梗住院要交押金的时候,卡里能马上动的钱只有微信零钱三千多、活期七千多,那280万全锁在定期里,要取就得先损失四万块利息。他蹲在医院楼梯间给银行客服打电话,客服客客气气地说“能取,但您得想清楚”。你说他没钱吗,280万。你说他有钱吗,连母亲住院的第一笔押金都得先跟银行掰扯利息。存折上的数字再好看,也不等于随时能把它变成眼前那张缴费单。利率低、流动性差,有些人就想着把钱挪到利息更高的地方去,山东菏泽有一对老夫妻,轻信了化肥厂“高利息随存随取”的广告,把365万元积蓄以出借名义存进了化肥厂账户,结果对方资金断裂,钱取不回来了,老两口重病就医连医药费都难以承担。单县公安局已经介入,涉事公司负责人涉嫌非法吸收公众存款被刑拘,但追回损失需要等待司法程序走完。想多拿点利息的心情可以理解,可一旦偏离了正规渠道,本金都可能保不住。2026年海量中长期的定期存款正在集中到期,多年前锁定3%以上利率的储户们,现在不得不面对利率接近腰斩的现实落差,大额存单额度收紧,长期限存款产品也在不断缩减。部分中小银行确实在逆势上调利率,微众银行把3年期存款利率上调了15个基点至1.75%,但这只是阶段性的揽储策略,对冲大行的虹吸效应,不代表利率会掉头往上走。行业净息差虽然小幅回升到了1.41%,但中长期承压的格局没有改变,银行业整体依旧以压降高成本负债为导向,存款利率进一步下行仍然是大趋势。100万存银行吃利息,放在利率5%、6%的年代管用,放在1.5%的年代不管用。攒到300万、500万试试看的想法可以理解,可只要资本回报的中枢在往下走,加几个零也改变不了被动收入的贫瘠。往后十年,普通家庭财富的主战场会从“钱生钱”重新回到“人挣钱”,小区里修水管的师傅报价一年比一年硬,装修工、月嫂、家政阿姨的时薪节节抬高,而写字楼里的白领反倒觉得日子越过越紧。100万真正的用处,是应急备用金,用来应对失业、治病、周转,而不是终身饭碗。钱能给人底气,但真正让人踏实的,从来不是死存款,而是自己持续赚钱的能力。
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下
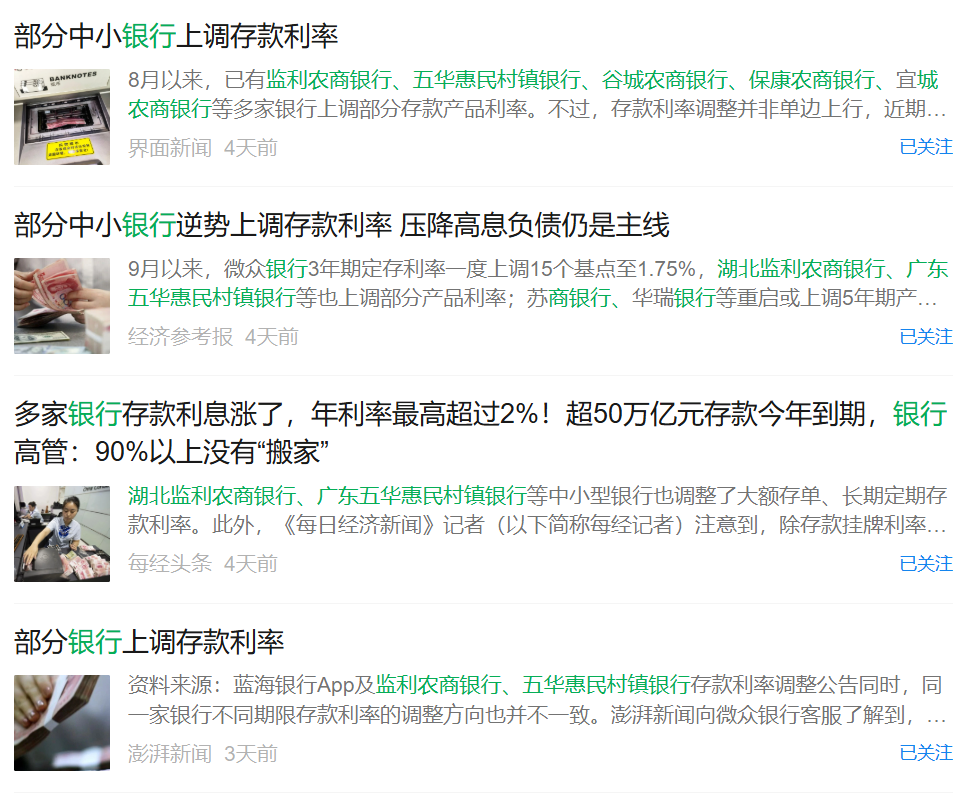
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下,多家中小银行逆势上调部分期限定存利率,最高上调幅度达33个基点,同时国有大行及部分股份制银行陆续重启此前下架的5年期大额存单,这一结构性调整并非全面加息周期开启,而是多重现实因素叠加的阶段性经营操作。最近很多存钱的朋友,都发现了一个很反常的现象。明明这几年银行存款利率,整体一直处于慢慢走低的状态。但这个9月,存款市场突然变了风向。不少中小银行悄悄涨了定存利息,部分产品涨幅十分可观。就连几大国有大行,也重新上架了之前停售的五年期大额存单。一时间很多人开始疑惑:是不是存款利率要全面大涨了?现在要不要赶紧存长期?说实话,不懂背后逻辑的人,很容易被眼前的变化带偏节奏。看似利息回暖的背后,其实藏着完全不一样的市场信号。你发现没有?这次利率调整,最大的特点就是“两极分化”。小银行逆势涨息,大银行重启长期存单,但整个行业利率下行的大趋势,压根没有反转。这不是全面加息,只是银行根据自身处境,做出的阶段性调整而已。你知道吗?中小银行宁愿逆势涨价揽储,也是不得已的选择。我觉得,金融市场和普通人生活是相通的,所有反常操作,都是为了活下去。相比国有大行,中小银行网点少、知名度低、客户基数弱。大家存钱大多优先选大银行,觉得更安全、更稳妥。每到存款集中到期的节点,小银行最容易出现资金流失。为了留住本地储户、稳住资金盘,它们只能靠提高利息吸引人流。多涨一点利率,就能多留住一部分存款,保证日常经营周转。说白了,这是小银行的揽储自救,并不是市场行情整体变好。其实大银行重启五年期大额存单,同样暗藏深意。当下大家理财心态越来越保守,不敢炒股、不敢乱投资。大部分人有钱就存定期,偏爱安全稳定的长期产品。大银行重启长期存单,就是为了承接普通人的闲置资金,稳住长期存款规模。你发现没有?一涨一稳的调整里,藏着最真实的理财真相。大银行求稳,小银行抢客,整个市场依旧是低利率大环境。短期的局部上涨,根本代表不了全面回暖。说实话,普通人最容易踩的坑,就是跟风焦虑。很多人一看到利息上涨,就着急把钱全部存五年长期。生怕以后利率更低,错过高点、吃了亏。但大家一定要记住,官方早已明确:没有开启全面加息周期。现在的上涨只是阶段性、局部性的调整,不会持续暴涨。我觉得,普通储户当下最稳妥的心态,就是不跟风、不盲从。不用看到小银行涨息就盲目扎堆,高息的同时也要留意资金安全。也不用过度焦虑未来利率走势,盲目锁死多年资金。根据自己的用钱节奏安排,短期要用的钱,就存短期;长期闲置不用的钱,可以适当配置长期存单,锁定稳定收益。其实看懂这次银行操作,也能读懂当下的经济心态。所有人都在求稳,银行稳资金,普通人稳收益。没有暴利的理财机会,安稳保本,就是最大的赢家。利率涨跌都是常态,阶段性调整只是市场的正常波动。放平心态,理性存钱,守住本金、稳妥增值,就是普通人最好的理财方式。想问大家一个问题:利率微调之后,你更愿意存大行稳健产品,还是中小银行高息产品?评论区聊聊。
美联储加息落地,人民币存款利率会跟涨吗?美联储加息落地,海外美元利率上行
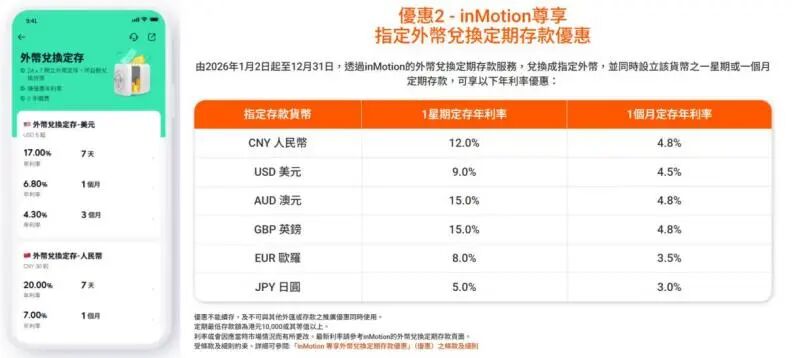
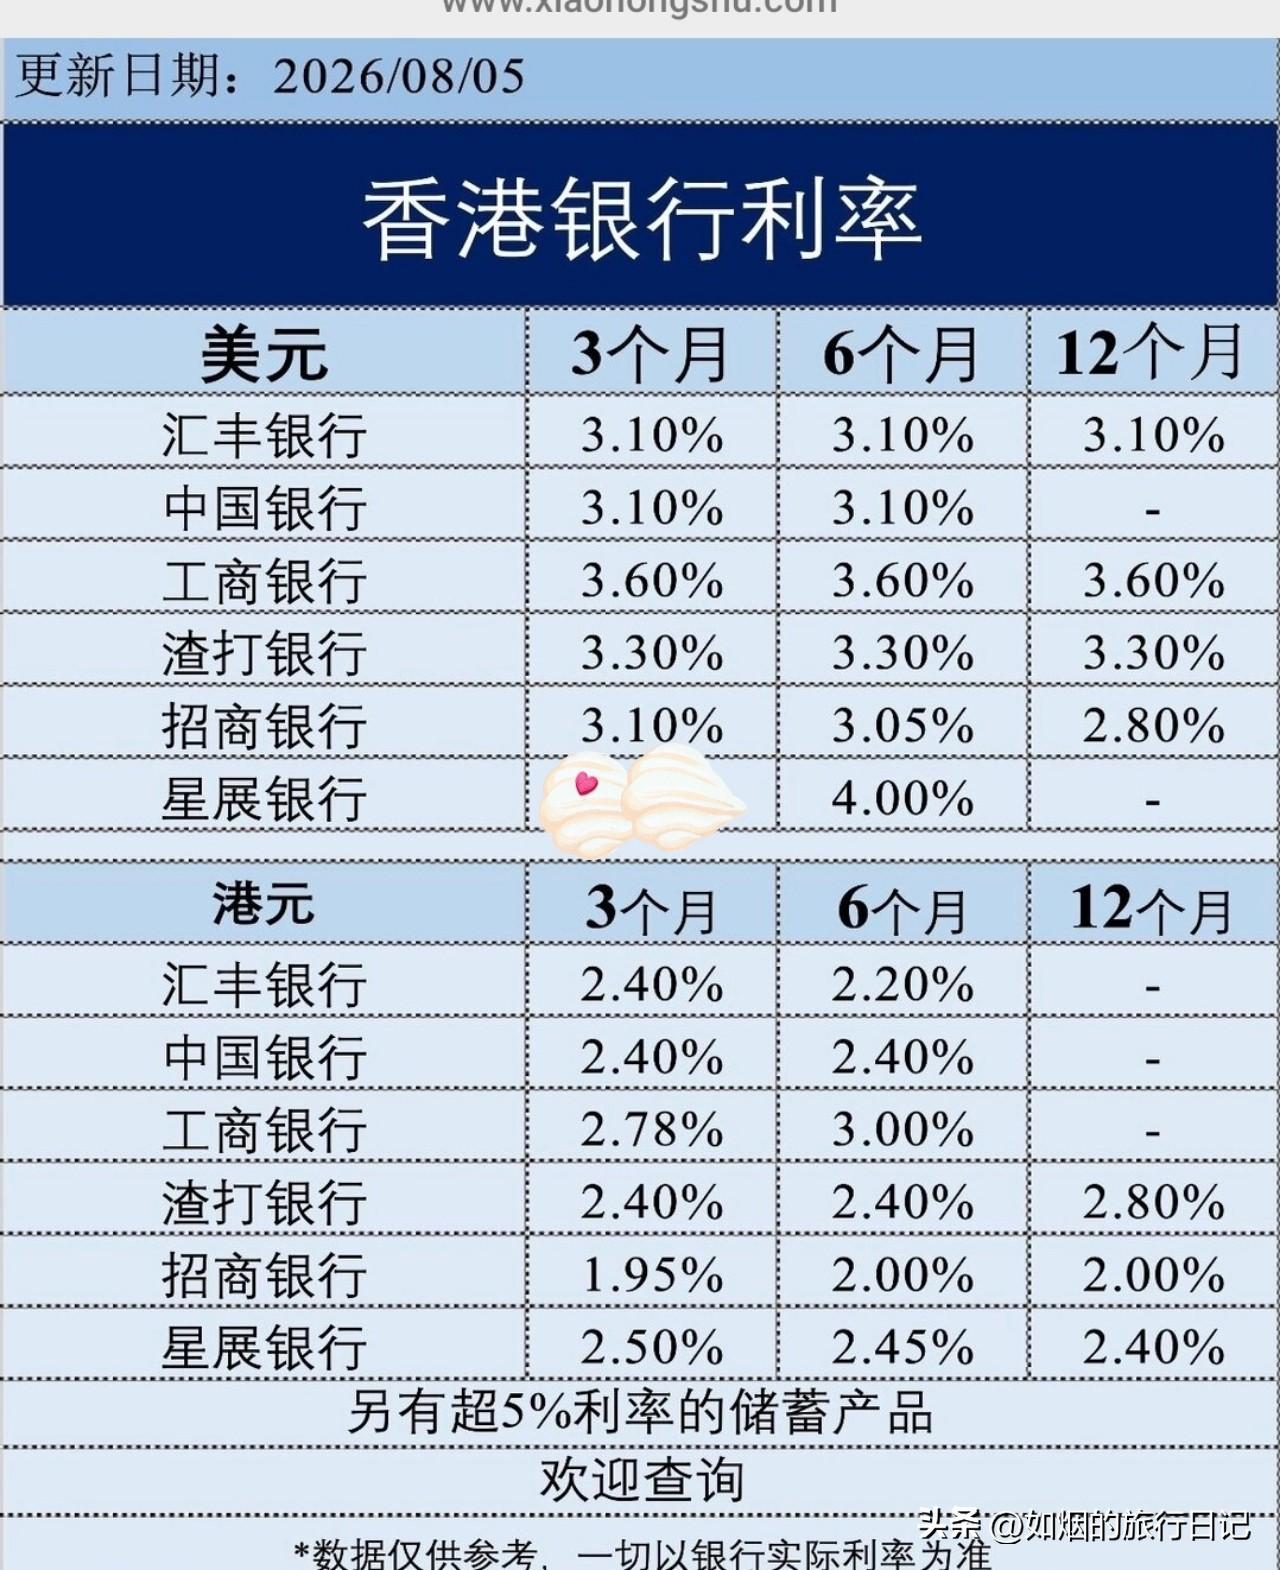
美联储加息落地,人民币存款利率会跟涨吗?美联储加息落地,海外美元利率上行,国内部分银行的美元存款利率也随之走高。不少储户看到美元存款利息提升,会产生疑问:人民币存款利率会不会也跟着上涨?现实反差十分明显:美元存款利率走高,人民币存款利率却大概率按兵不动。二者分属两套完全独立的定价逻辑。境内美元存款主要锚定美联储基准利率,但同时受境内美元流动性供给、行业自律监管多重因素影响,并非美联储变动就会立刻同步调整;而人民币存款利率由国内经济基本面决定。国内缺少加息现实基础,人民币存款利率就难以上行。那么普通储户要不要换美元存?千万不要只看账面利息,汇率波动风险不容忽视。境内美元存款和人民币存款,是两套独立定价体系。美元存款属于外币业务,利率主要参考美联储基准利率。但美元存款不等于稳赚的高息产品:换汇存在交易点差成本,汇率双向波动,多出来的利息收益,很可能被汇兑损失全部吞噬。普通储户如果只盯着利率数字,很容易忽视潜在风险。另外提醒:个人每年5万美元便利化购汇额度,仅限旅游、留学等真实经常项目需求,不得用于外币投资套利。人民币存款利率由国内经济基本面决定。当前国内缺乏加息基础,商业银行净息差处于低位,市场人民币资金供给充裕,多重条件都不支持上调人民币存款利率。美联储加息会带来一定外部环境约束,边际压缩国内降息空间,但不会倒逼人民币存款利率上涨。简单把美联储的政策动作套用到人民币存款上,是对国内货币政策“以我为主”基调的误读。普通储户需要避开两种心态:一是期待人民币存款利率短期反弹;二是盲目换汇去存美元追逐高息。前者不符合当前市场环境,后者暗藏较大风险。存款优先选择正规持牌银行,存期匹配自身资金使用计划。短期内要用的资金,不要做长期锁存;长期闲置资金,也不要全部放在活期账户。兼顾收益与流动性,不能单纯追逐更高利息。这一轮市场变化带给储户的启示:不能用外币利率的变化,推导人民币存款利率走势。美元存款利率上行,是海外货币政策驱动;人民币存款利率保持平稳,由国内经济现实决定。把两套逻辑混为一谈,很容易做出错误的资金安排。未来如果美联储转向降息,境内美元存款利率也大概率回落,盲目追高换汇的储户,可能遭遇汇兑亏损。存钱不只是对比账面利息,更要结合自己真实的用钱需求来做选择。风险提示:本文仅为金融知识科普,不构成任何投资、购汇理财建议。

欧洲央行今晚宣布将三大关键利率上调25个基点,存款利率升至2.50%,这是今年第
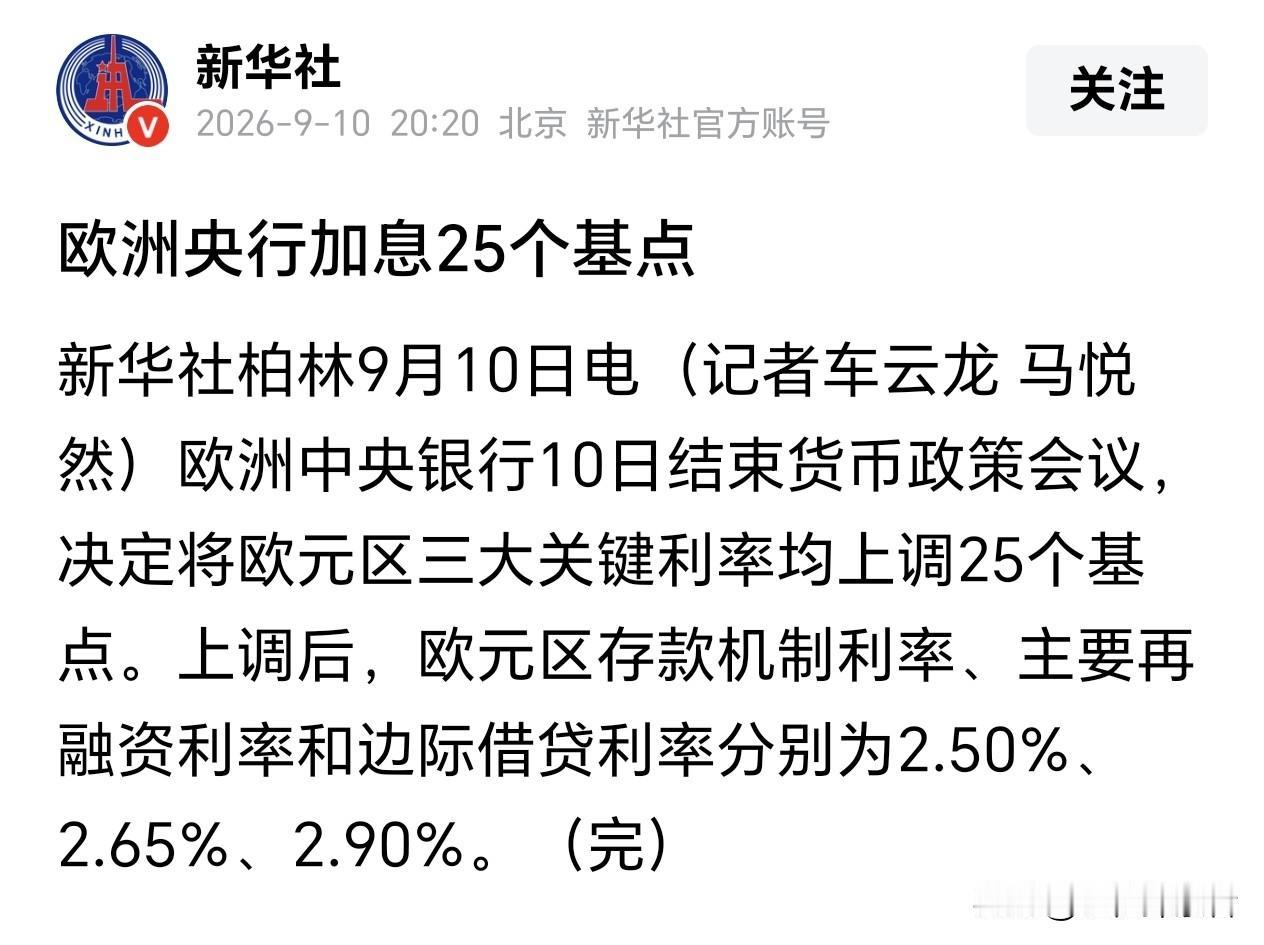
欧洲央行今晚宣布将三大关键利率上调25个基点,存款利率升至2.50%,这是今年第二次加息。直接原因是中东冲突导致布伦特原油突破100美元/桶,欧元区8月通胀飙升至3.3%,能源价格同比暴涨14.3%,远超2%的政策目标。欧洲央行此举属于预防性收紧,目的是在通胀从能源端向工资、服务业扩散之前提前锁死预期,防止演变成内生性通胀螺旋。同时欧元区经济韧性超预期,二季度GDP稳步增长,给了央行加息的空间。对我国影响方面,利弊并存。好处是:海外加息推高能源矿产进口成本,有助于缓解国内通缩压力,PPI已同比转正至1.5%;人民币年初以来逆势升值约3%,贸易顺差维持高位,资本并未大规模外流。坏处是:欧元区加息抑制当地消费需求,纺织、家居等传统对欧出口订单已收缩5%至12%;高端设备、精密仪器等进口成本上涨9%至12%,企业利润被压缩;同时全球利率走高也制约了国内进一步降息的空间。应对方面,中国央行坚持"以我为主",LPR已连续多月维持不变,不跟随加息。政策重心转向结构性工具,定向支持科技创新、绿色金融等领域,同时利用人民币升值窗口期推动跨境人民币结算,降低对美元体系的依赖。总体来看,短期有压力但可控,关键在于油价走势和中东局势能否缓和。