DC娱乐网

标签: 电价

越南总理下死命令:2030前不准停电!约4000兆瓦缺口,靠中国电硬撑

越南总理下死命令:2030前不准停电!约4000兆瓦缺口,靠中国电硬撑

越南总理黎明兴2026年10月23日下达"死命令":2027至2030年全国不准停电。这道指令背后,是4000兆瓦以上的装机缺口、5%的规划执行率,以及一套被电价管制卡死的电力体系。
[能源广角]新能源电价不是越低越好

[能源广角]新能源电价不是越低越好

[东吴环保]公用事业周报: 城镇供热“温暖工程”三年行动印发, 国家发改委、能源局推进山西煤矿复产增产保供

[东吴环保]公用事业周报: 城镇供热“温暖工程”三年行动印发, 国家发改委、能源局推进山西煤矿复产增产保供

[深度]卖一度电, 亏一度钱? 售电公司困在批零倒挂里

[深度]卖一度电, 亏一度钱? 售电公司困在批零倒挂里

服务费是电费1.7倍!560个桩一家独占,充电费中间差去哪了

服务费是电费1.7倍!560个桩一家独占,充电费中间差去哪了

新能源车主发现公共充电越来越贵——服务费是电费1.7倍、一个村560个桩被一家独占、价格说涨就涨。涨价背后藏着怎样的利益链?
中国藏了全球足足30年的三张底牌总算亮出来了。第一张牌,名叫“电”。不少人

中国藏了全球足足30年的三张底牌总算亮出来了。第一张牌,名叫“电”。不少人

光伏退烧、风电抬头: “十五五”风光反转? 没那么快

光伏退烧、风电抬头: “十五五”风光反转? 没那么快

为什么央企卖电,亏了20亿?这事听起来离谱:卖电的亏钱,还是央企。 9月30

为什么央企卖电,亏了20亿?这事听起来离谱:卖电的亏钱,还是央企。 9月30

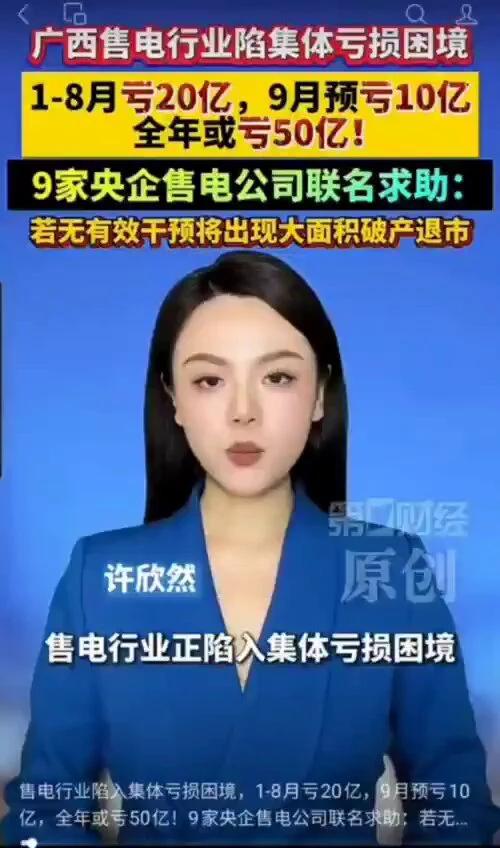
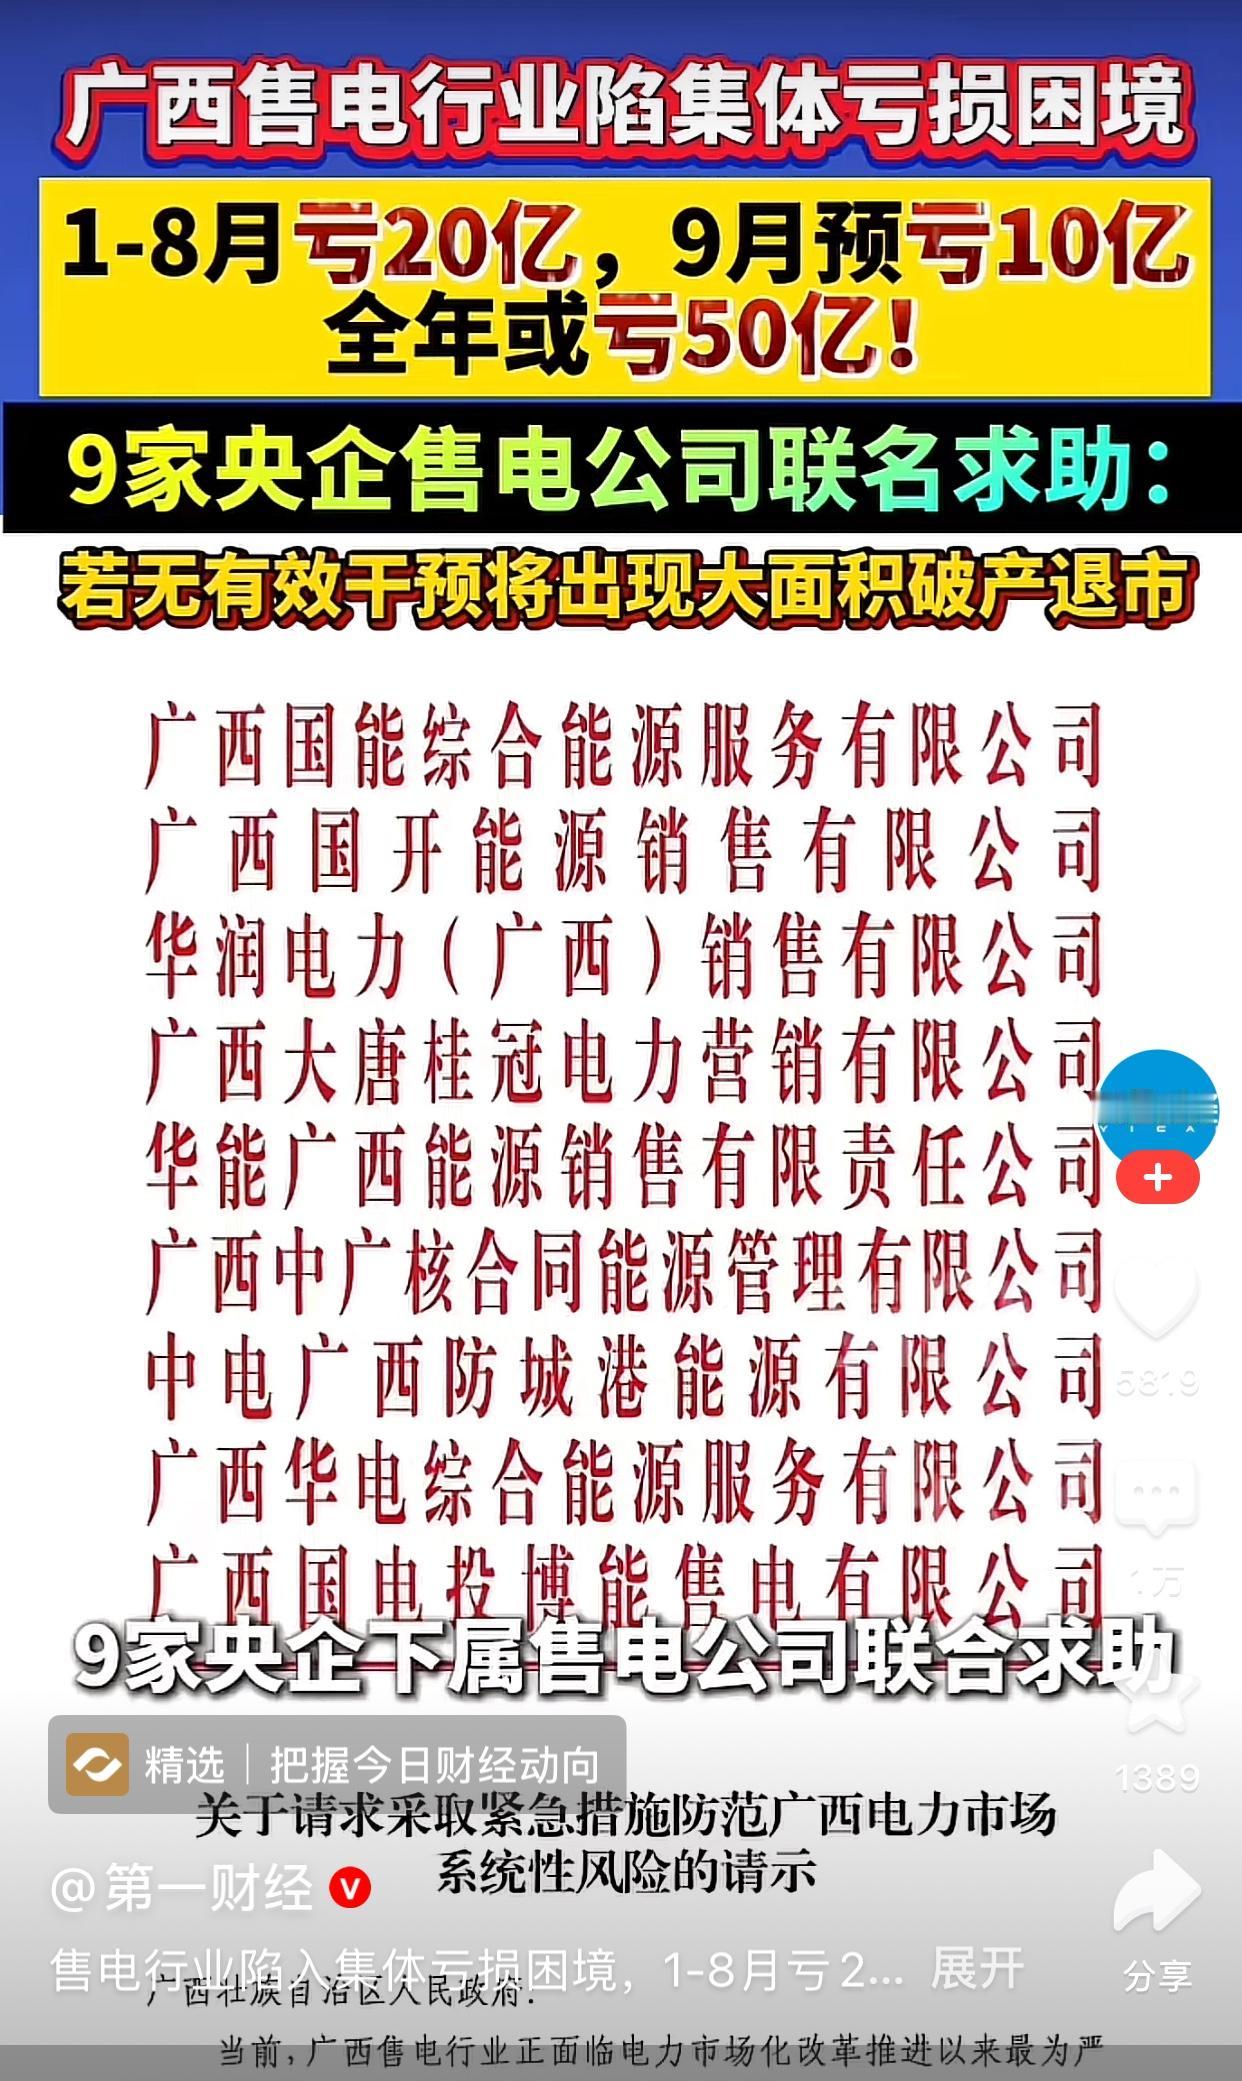
为什么央企卖电,亏了20亿?这事听起来离谱:卖电的亏钱,还是央企。9月30日,九家央企下属售电公司联名向广西相关部门递交请示,摊开账本求救。文件披露:2026年1到8月,广西售电行业累计亏损超过20亿元,9月单月预亏超10亿元,全年亏损可能突破50亿元。有的头部公司一年亏掉的钱,是自己注册资本的五倍。售电这门生意,说白了是批发零售:从批发市场按浮动价买电,再按跟客户签的固定价卖出去。固定价意味着,售电公司其实在做空波动,赚中间差价。客户买走的不是电,是电价不上蹿下跳这个承诺。2026年的广西现货电价,把这张期权打爆了。批发价从4月的0.368元/千瓦时涨到9月的0.395元,四季度可能破0.5元;零售签约均价只有约0.260元。每卖一度电,最大倒亏超过0.373元,规模大的公司单月亏损突破1.3亿元。但起点更早。2026年初,广西电力市场普遍预期电价维持低位。作为水电大省,叠加新能源装机狂飙,146家售电公司掀起低价内卷,纷纷跟工商业用户签全年固定价合同,平均签约电价仅约0.26元/千瓦时。有公司甚至预计现货价格能低到0.09元/度。过去三年电价一路向下,几乎所有人押注同一个方向。然后2026年2月底,国际能源市场突然剧烈波动,天然气和原油价格大涨。南方区域燃气机组占比高,气价应声上涨。电力现货价格从300元/兆瓦时左右快速飙到500到600元/兆瓦时。前期低价锁定的零售合约瞬间变成烫手山芋。一季度,广西146家售电公司合计亏损6.45亿元,平均每家亏442万元。到了9月30日,九家央企售电公司联名递交请示,提出暂缓9月电费结算、启动批零电价传导等四项请求。文件称,当前广西售电行业正面临电力市场化改革以来最严峻的生存危机。批零倒挂并非广西一地。广东电力交易中心《2026年广东电力市场半年报告》显示,今年1至6月,广东202家售电公司盈利,298家亏损,亏损占比59.6%,接近六成。截至10月13日,危机仍在持续。广西电力交易中心8月31日已发布保底售电暂行措施,对售电公司履约保障额度按日监测。但九家央企提出的四项请求能否落地,尚无公开批复或正式回应。业内分析认为,受2026年现货电价走高和售电公司大面积亏损影响,售电公司在签2027年年度长协时会更加谨慎,一味降电价的低价锁量模式或有所转变。优质故事创作激励信源:第一财经/中国能源报:《9家央企售电公司联名求助:8个月亏20亿,全年或亏50亿》,2026-10-09
为什么央企卖电,竟亏了20亿?9月底时,广西九家央企下属的售电公司联名递交

为什么央企卖电,竟亏了20亿?9月底时,广西九家央企下属的售电公司联名递交

中国隐瞒了世界整整30年的三张王牌终于亮出来了。第一张牌,叫做"电"。

中国隐瞒了世界整整30年的三张王牌终于亮出来了。第一张牌,叫做"电"。

为啥央企卖电,反而亏了20亿人民币?我说的“亏20亿”,不是某一家央

为啥央企卖电,反而亏了20亿人民币?我说的“亏20亿”,不是某一家央

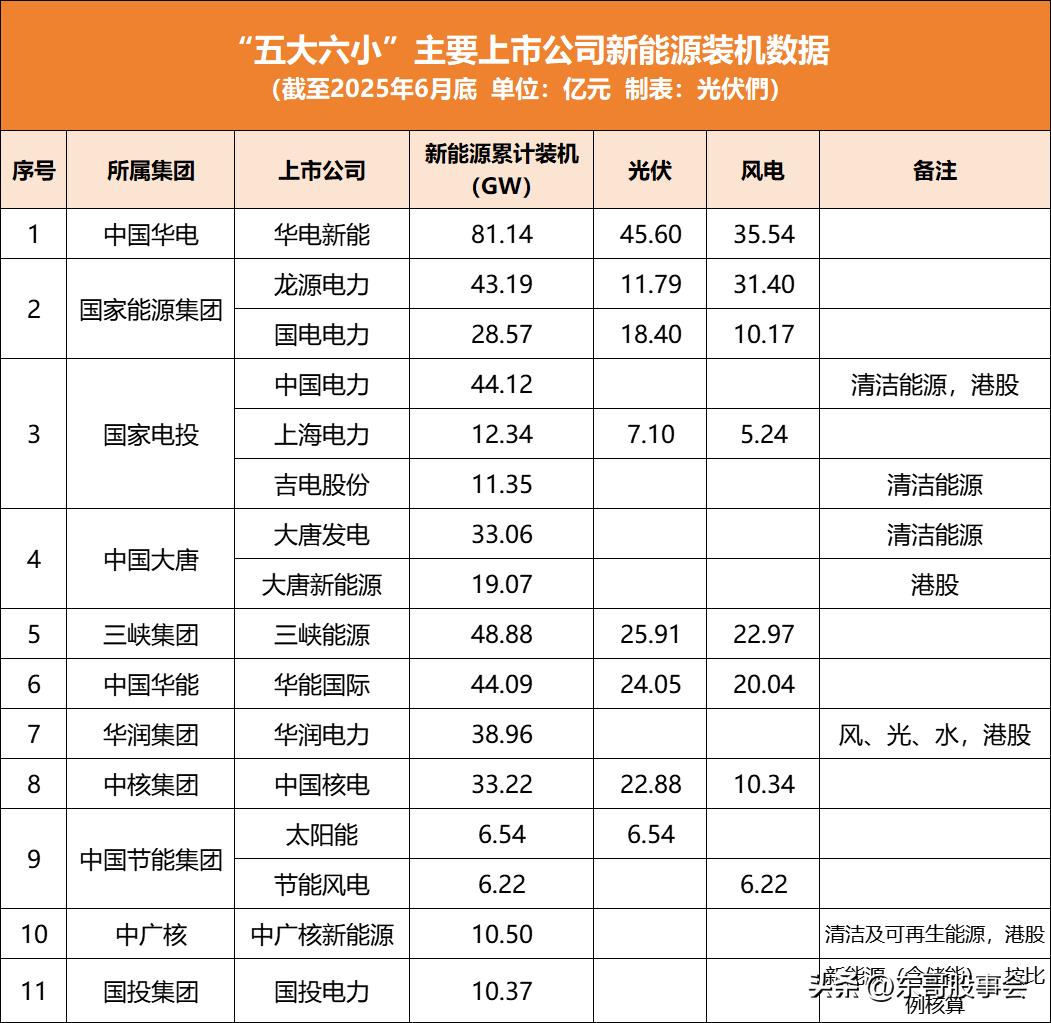
为啥央企卖电,反而亏了20亿人民币?我说的“亏20亿”,不是某一家央企全年亏了20亿,而是它在一年里最普通的一个季度,硬生生亏掉了这个数。这家公司叫华能国际,五大发电央企之一华能集团旗下的旗舰上市公司。2025年,它全年归母净利润144亿,同比增长超过40%,是五大电力上市公司里唯一净利润破百亿的选手。可你再翻到第四季度:净利润负4.31亿。一个季度亏4亿多,听着好像也没到20亿?别急。往前翻,它连续十年第四季度都在亏。不是某一年运气差,是十年,年年如此。这就不是“运气”的问题了,这是结构性的问题。那问题来了。煤价跌了,火电企业成本降了,利润涨了,这本该是躺着数钱的一年。可为什么一到年底就“变脸”?答案藏在两个地方:一个是它自己关掉的电厂,一个是它正在被时代挤压的生存空间。华能国际第四季度那笔亏损里,有大约15亿是“资产及信用减值准备”。说白了就是:有些电厂不赚钱了,关掉;关掉就得认亏;认亏就得从利润里扣。岳阳电厂、汕头电厂、桂林燃机,这些名字你不会在新闻里看到,但它们构成了那15亿的大部分。那为什么这些电厂不赚钱了?因为电价在跌。2025年,国电电力平均电价降了6.73%,中国电力的煤电电价降了将近24块钱一兆瓦时。电价跌的原因很简单:电多了,用不完。火电发电量在这一年出现了2016年以来第一次负增长。新能源装机拼命往上冲,风电光伏哗哗地并网,火电的发电空间被一点点挤掉。可你电厂建好了、人雇好了、设备在那儿摆着,发不出电,成本一分不少。过去火电企业的盈利模式很简单:煤价低我就赚,煤价高我就亏。二十年了,基本就是这么个周期。但2025年发生了一个微妙的变化:煤价确实低了,秦皇岛港5500大卡动力煤均价降了18.4%,华能国际的燃料成本降了11%以上,煤机板块税前利润涨了86%。可电价也在跌。而且电价跌的幅度,在一些区域,足以吃掉煤价下跌带来的红利。长源电力就是活生生的例子。这家国家能源集团旗下的湖北火电企业,2025年燃煤价格降低给它省了10.6亿成本。但售电均价下降和发电量减少,两项加起来让它少收了20多亿。里外一算,从盈利7个亿变成亏损6600万。煤价降了,电价降得更狠,这就是新的游戏规则。华能国际的区位已经算好的了。它的主力电厂多在北方,电价韧性相对强,降幅小于行业平均水平。即便如此,第四季度还是扛不住。那些电厂位置更差、机组更老的企业,日子只会更难过。华能国际2025年底的负债总额是3992亿。而它在A股的市值,只有828亿。负债是市值的4.82倍。这意味着什么?意味着这家公司赚的钱,绝大部分要去还利息、还本金、维持运转。它关掉一个电厂,不是“优化资产结构”那么轻描淡写,是真的有些资产已经变成了包袱,不扔掉就会拖垮整艘船。新能源是未来。但未来也需要现在能活到那一天。国家电投旗下的吉电股份,新能源装机占比接近80%,听起来够“绿”了吧?2025年净利润直接腰斩,降幅超过50%。原因很简单:新能源电价也在跌,而且限电越来越严重。东北三省的风电弃电率已经普遍超过20%,光伏更高。发出来的电上不了网,等于白发。建风机的钱、铺光伏板的钱,一分没少花。所以央企卖电亏钱这件事,拆开来看是这样的:火电靠煤价下跌赚了一波,但电价下跌和资产减值把利润吃掉了一大块。新能源装机在猛涨,但电价和消纳的问题让这块业务的盈利能力远不如预期。老电厂在关,新电厂在亏,中间这一代火电机组夹在中间,既没有老机组的“关停价值”,也没有新能源的“政策光环”,只能硬扛。华能国际第四季度亏的那4亿多,本质上是中国电力系统转型期的一笔“过路费”。煤价便宜了,但电价更便宜了。电厂建好了,但电送不出去了。旧的盈利模式在瓦解,新的盈利模式还没站稳。这不是某一家央企的问题,是整个行业正在经历的阵痛。2025年五大电力上市公司的净利润总和创了历史新高,但如果你只看营收,五家全在跌。营收跌、利润涨,靠的是煤价这个外部变量。而煤价不会永远跌。所以,当你在新闻里看到“央企卖电亏了20亿”的时候,它不是在说一家公司要垮了。它是在说:那个靠煤价吃饭的时代,正在慢慢结束。而新的那顿饭,还没做好。
广西九家央企售电公司联名给政府打报告,说亏得扛不住了。2026年1到8月,广西售

广西九家央企售电公司联名给政府打报告,说亏得扛不住了。2026年1到8月,广西售

9家央企联名向广西求援,电力市场这波倒挂,真把售电公司逼到墙角了你很难想象,

9家央企联名向广西求援,电力市场这波倒挂,真把售电公司逼到墙角了你很难想象,

大家发现没有,烟草、石油天然气、电力、高速公路、铁路等行业年年亏损非常严重,这去

大家发现没有,烟草、石油天然气、电力、高速公路、铁路等行业年年亏损非常严重,这去

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

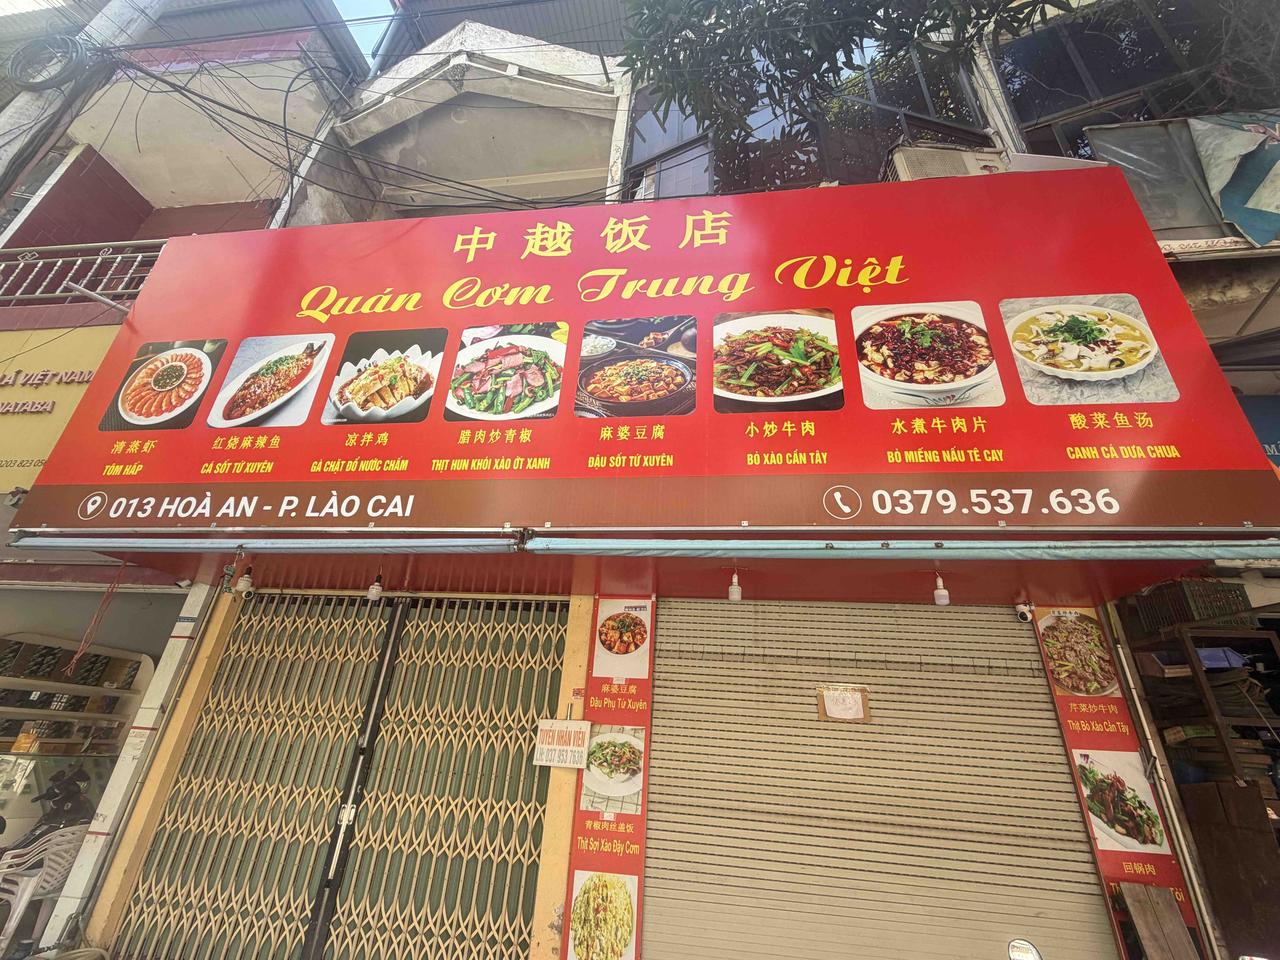
越南店铺用电3元一度,从中国进口前几天听一个越南老板娘说她的店一个月电费27

越南店铺用电3元一度,从中国进口前几天听一个越南老板娘说她的店一个月电费27

卢麒元“电币复合”构想:人民币锚定工业用电,到底靠不靠谱?卢麒元近年来反复提

卢麒元“电币复合”构想:人民币锚定工业用电,到底靠不靠谱?卢麒元近年来反复提

卢麒元“电币复合”构想:人民币锚定工业用电,到底靠不靠谱?卢麒元近年来反复提一个判断:人民币的未来锚定物,不应该是外储,也不应该是国债,而应该是电。这就是他说的“电币复合”。核心逻辑是:人民币的信用来源,应当从美元记账符号和债务扩张中剥离出来,转而锚定一种全民刚需的实体资产——工业用电。他先厘清了人民币的定位。卢麒元认为市场长期存在一个误解:以为人民币依托外汇储备发行,外汇就是信用根基。他的判断是,人民币与外币挂钩只是维持汇率稳定的手段,不是信用来源。美元的本质是美国国债的记账符号,货币主权归属金融资本而非国家与民众。他据此提出:人民币是国资币,锚定的是中央政府持有的国有资产,是一张“国有净资产兑换券”。为什么是电?卢麒元的逻辑链条有三环。第一,电是全民刚需,黄金、白银不具备这种广谱性。第二,电力供给能力直接对应综合国力,电力决定算力。第三,电力供给依托发电厂、高压电网等重资产设施,无泡沫属性。他在2026年5月的发文中明确说:“人民币的锚定物应该是电力,我国是电力强国,电价最便宜,锚定电力会使人民币币值长期稳定。”关于定价,卢麒元原文只写了“与工业用电挂钩”六个字。有网友在整理其观点时将其概括为“每度一元”,但这并非卢麒元本人的正式表述。这一点需要说清楚,以免把网友归纳当成学者原话。他在2026年9月的发文中进一步明确:2027年之后的人民币,需要确立全新的锚定标准,例如确定1元人民币兑换若干度工业用电的定价逻辑。数据上看,我国确实有锚定的硬件底气。截至2026年5月底,全国发电装机容量达40.1亿千瓦,首次突破40亿千瓦,规模超过美国、欧盟、印度、日本、俄罗斯的发电装机总和。从30亿千瓦到40亿千瓦,只用了约2年。风电和太阳能新增装机占全部新增装机的比重分别达到21%和43%。全球范围内,能以电力供给能力支撑货币锚定的国家屈指可数。电价方面,中国居民电价全球偏低。2026年3月数据显示,中国家庭电价为每千瓦时0.079美元,全球平均价格为0.170美元,中国不到全球均值的一半。卢麒元“电价最便宜”的判断,有数据支撑。但争议同样明显。批评者指出,卢麒元的论述停留在旧框架里。他反复批判的“石油美元”闭环,如今已经千疮百孔——美元在全球石油贸易结算中的份额从巅峰的90%以上跌至60%左右,沙特持有的美债仅1600亿美元,早已不是美债核心持有者。更关键的是,美元霸权的支撑不只是锚定物,还有军事力量、SWIFT体系和金融市场的深度。“哪是换个锚定物就能搞定的”。落地机制上也存在模糊地带。电价受政策调控影响,如何与汇率联动?跨境电力交易如何实现人民币结算闭环?锚定电力意味着货币政策与电力定价深度绑定,电价市场化改革能否同步推进是前提。此外,碳排放权锚定的远期设想,卢麒元自己也承认我国目前不具备落地条件——西方金融机构早已大量囤积碳排放权,短期内无法形成绝对优势。卢麒元自己把“电币复合”定位为需要纳入顶层设计、经充分论证后由相关部门实施的构想。他在2026年4月的发文中坦言:“人民币尚未变成国资币,电币复合还没有被多数人理解,未来的立法程序依旧艰难。理论阐释极为复杂,行政操作更是如蹈白刃。”距落地尚远。但有一点值得注意。AI时代正在重塑电力的战略地位。2025年,全国算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%,近三年平均增长率约39.5%,远高于全社会用电量平均增速。预计到2030年,算力领域年用电量将达8000亿千瓦时,约占全社会总用电量的6%。一座万卡级智算中心的年用电量,已抵得上一座中等城市的居民全年用电总量。电力不只是商品,正在成为数字经济的底层基础设施。卢麒元的方案能不能落地先不说,他至少把一个被回避的问题摆上了台面:人民币国际化的底层信用,到底该锚定什么?你家里的电费,和人民币的未来,可能比你以为的关系更近。你怎么看?评论区聊聊。免责声明:本文基于卢麒元公开发言进行个人思辨解读,不构成任何投资建议。
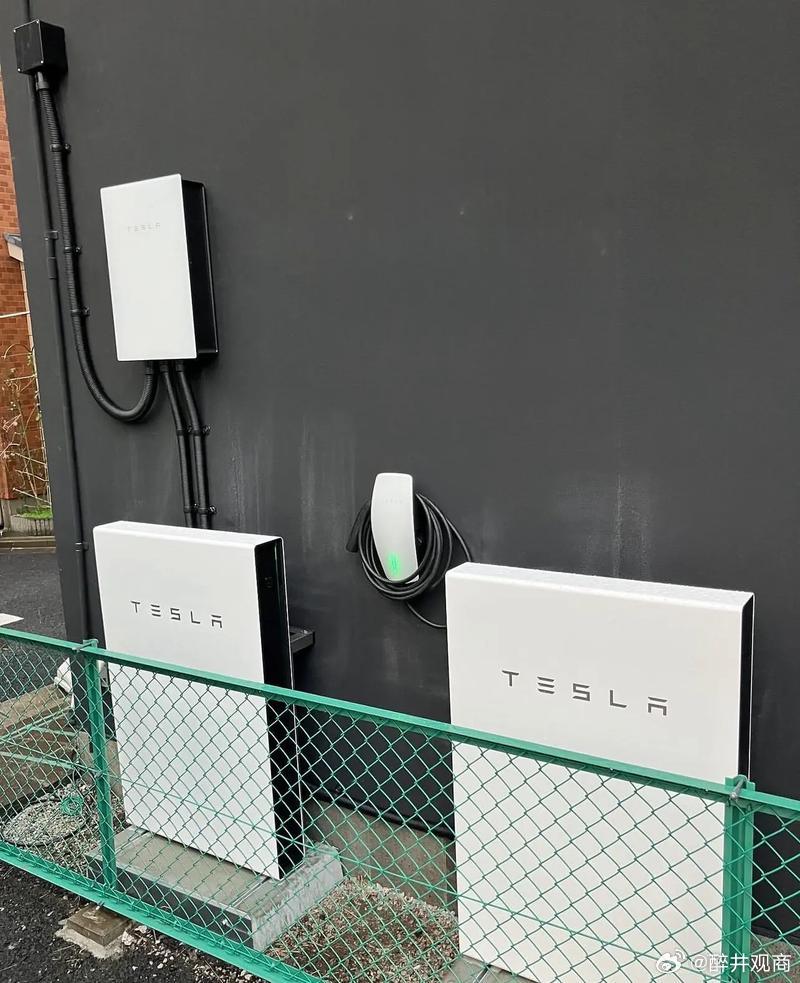
很多人疑惑说,美国家庭使用Tesla储能很普遍,为什么中国家庭储能没普及?你这是

很多人疑惑说,美国家庭使用Tesla储能很普遍,为什么中国家庭储能没普及?你这是

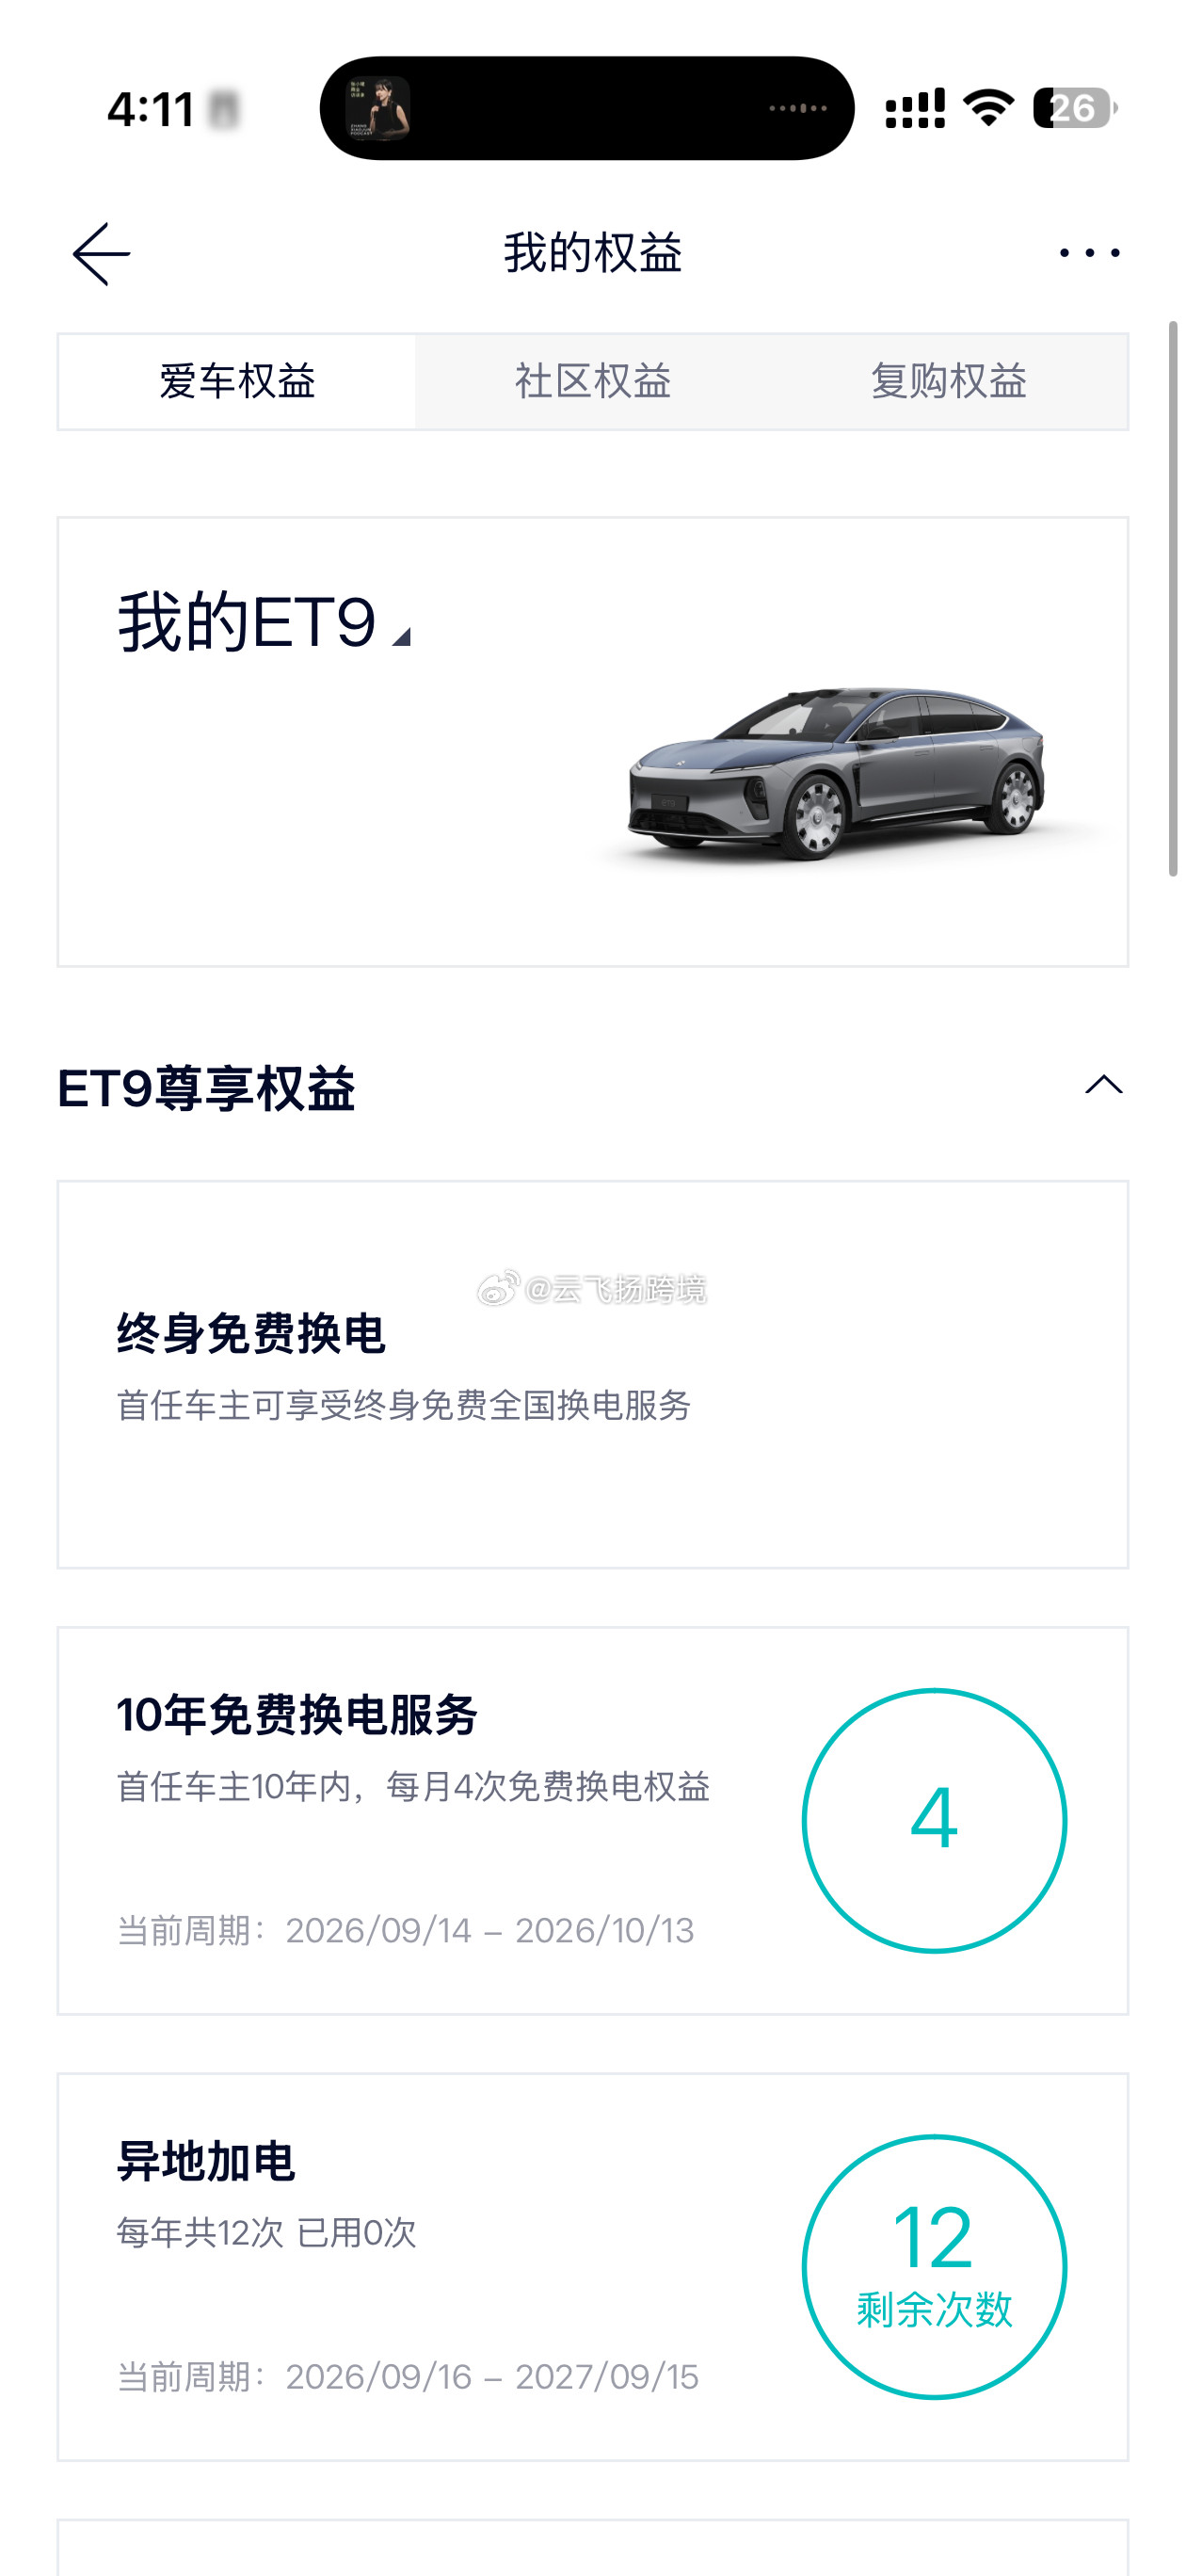
这个权益当初觉得没所谓,当电价从一度7毛涨到2块钱,才发现多值钱。😂而

这个权益当初觉得没所谓,当电价从一度7毛涨到2块钱,才发现多值钱。😂而

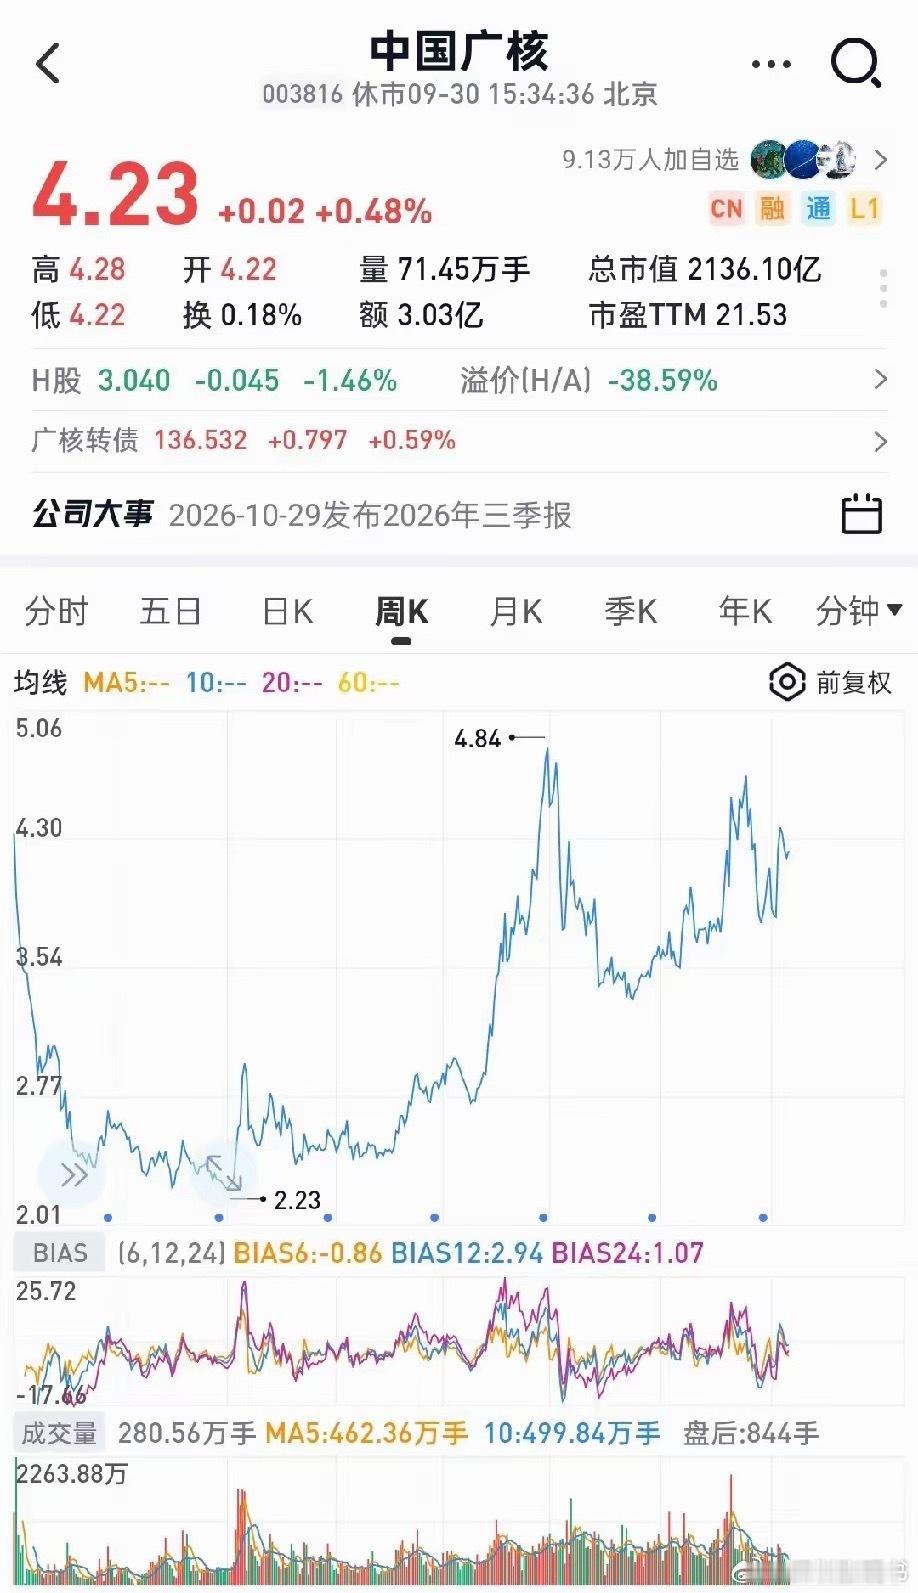
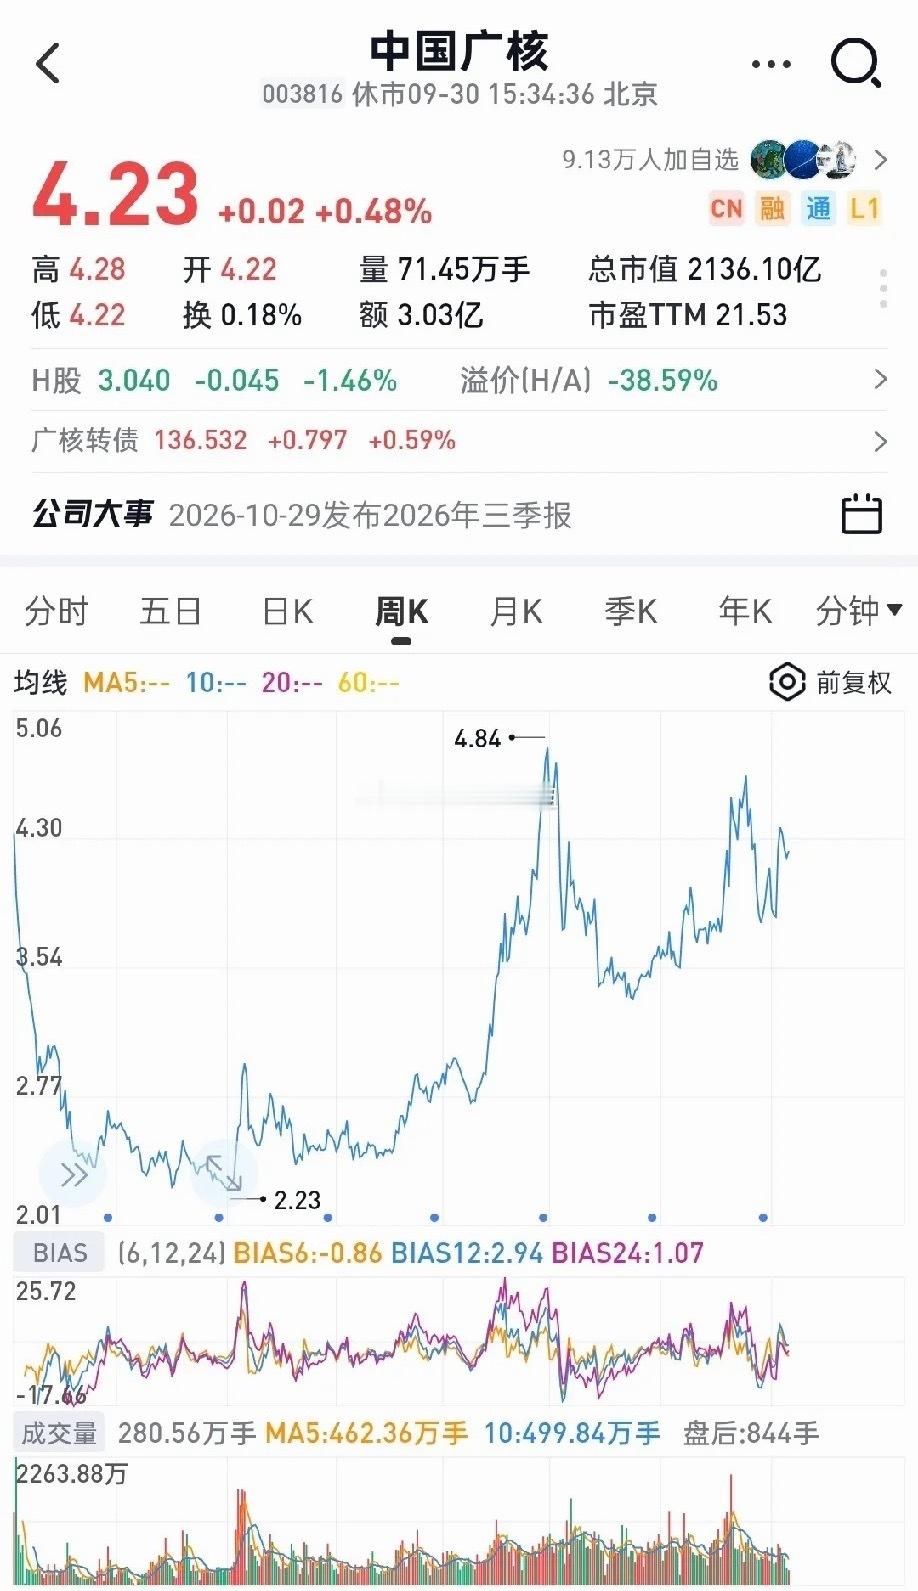
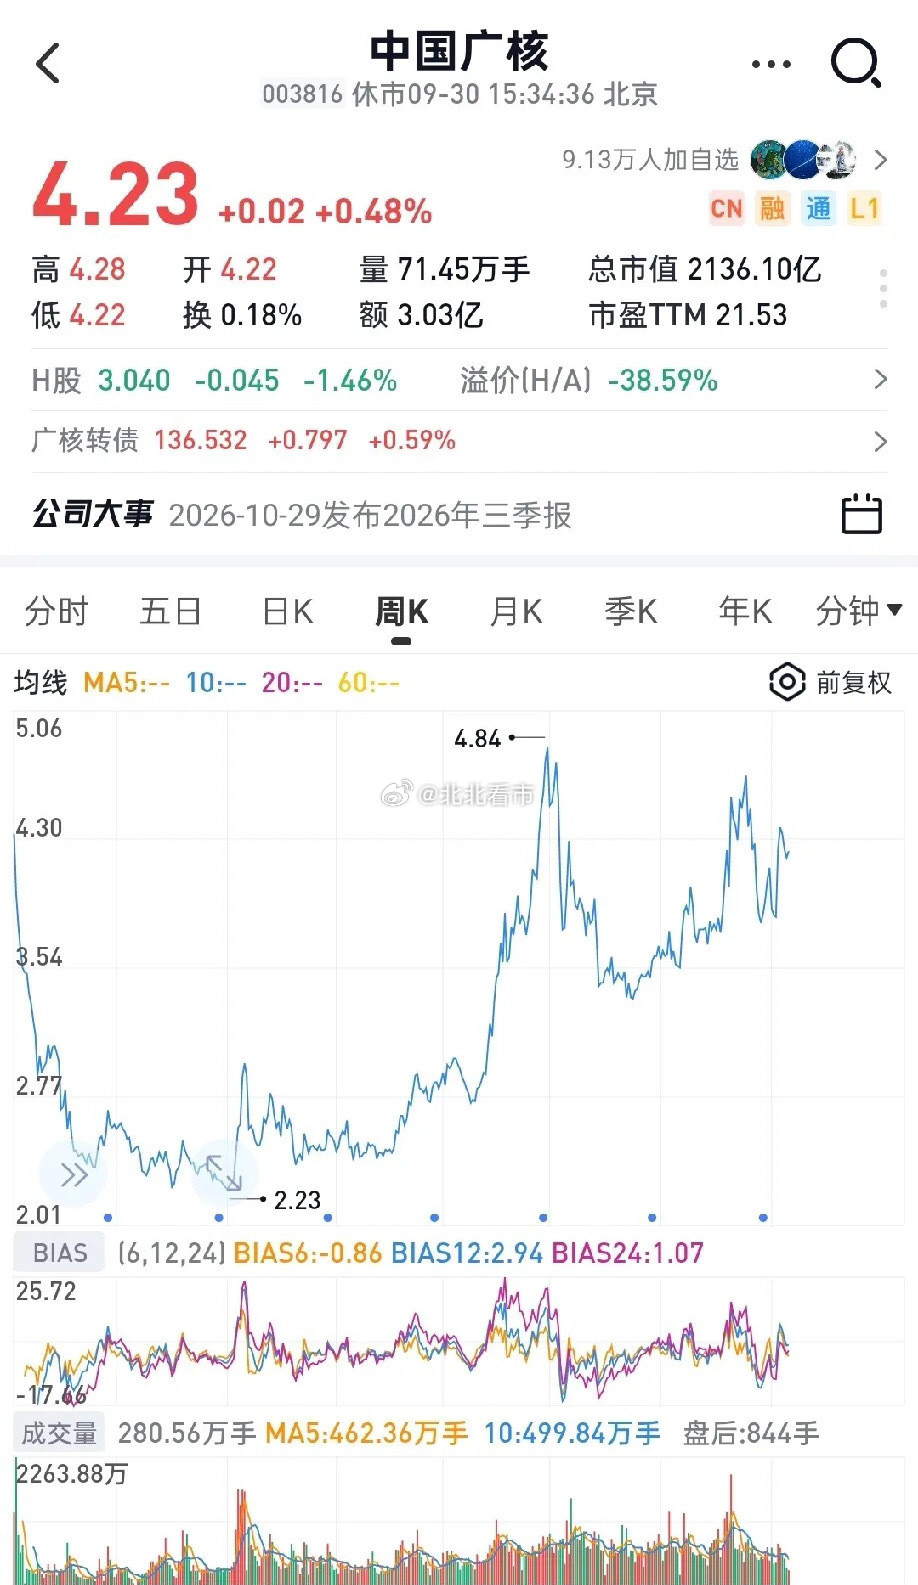
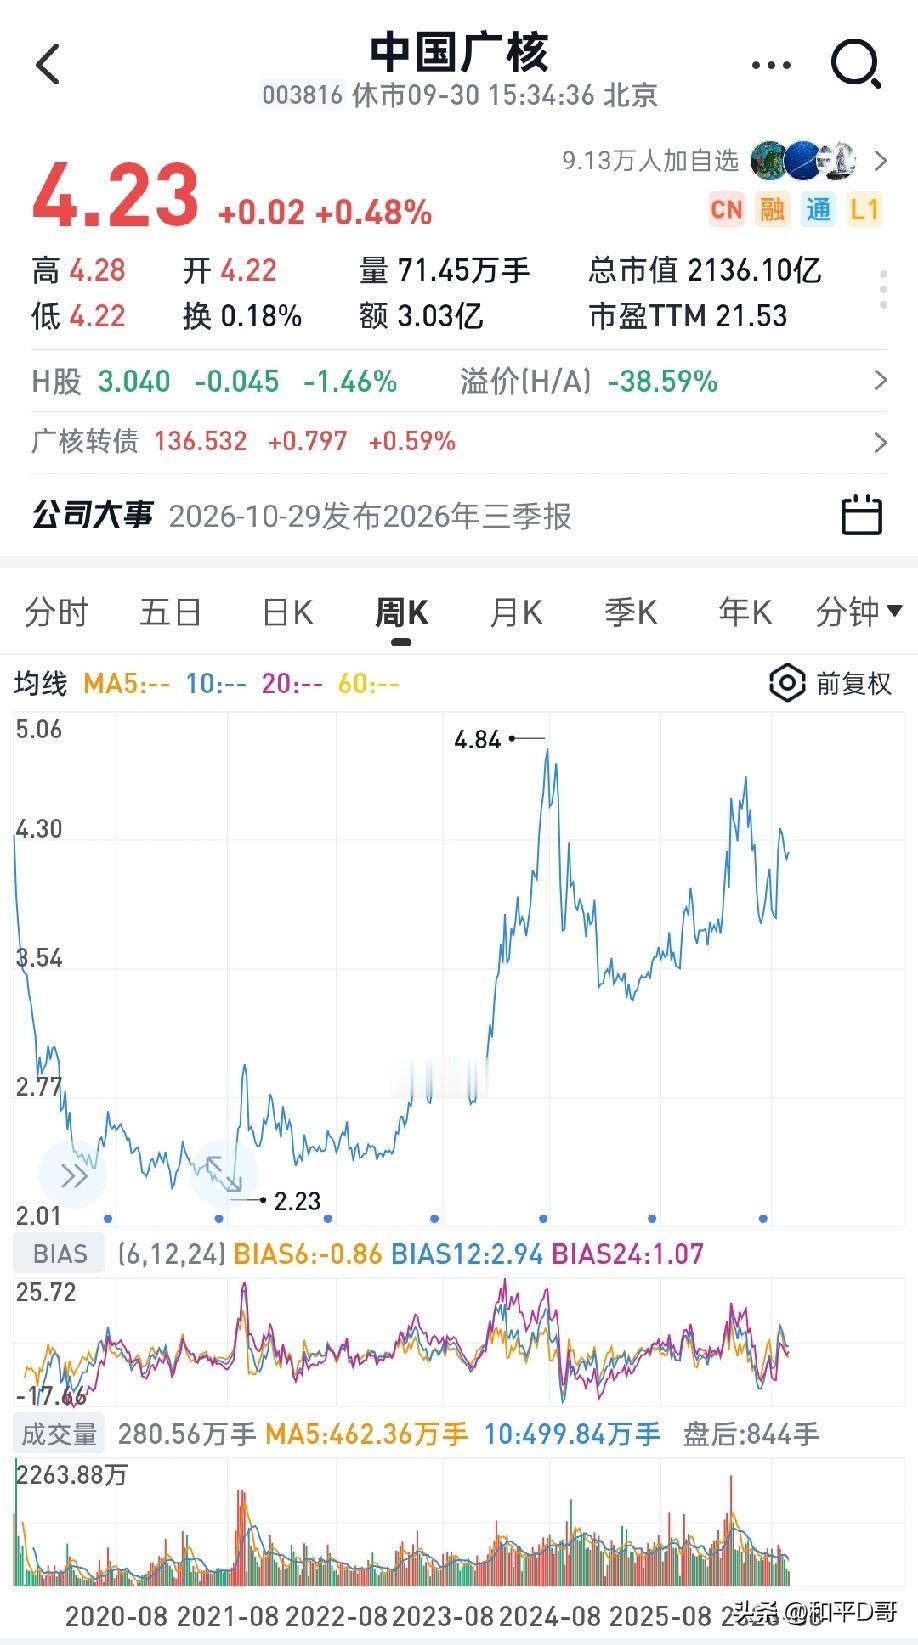
为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1.装机规模持续扩张,

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1.装机规模持续扩张,

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。

​美国的电价是非常昂贵的,几乎超过中国,而中国的电价是非常便宜的,几乎老百姓都能

​美国的电价是非常昂贵的,几乎超过中国,而中国的电价是非常便宜的,几乎老百姓都能

新型储能|迈入市场化新阶段,十五五规划加持!海内外需求共振打开成长空间,赛道

新型储能|迈入市场化新阶段,十五五规划加持!海内外需求共振打开成长空间,赛道

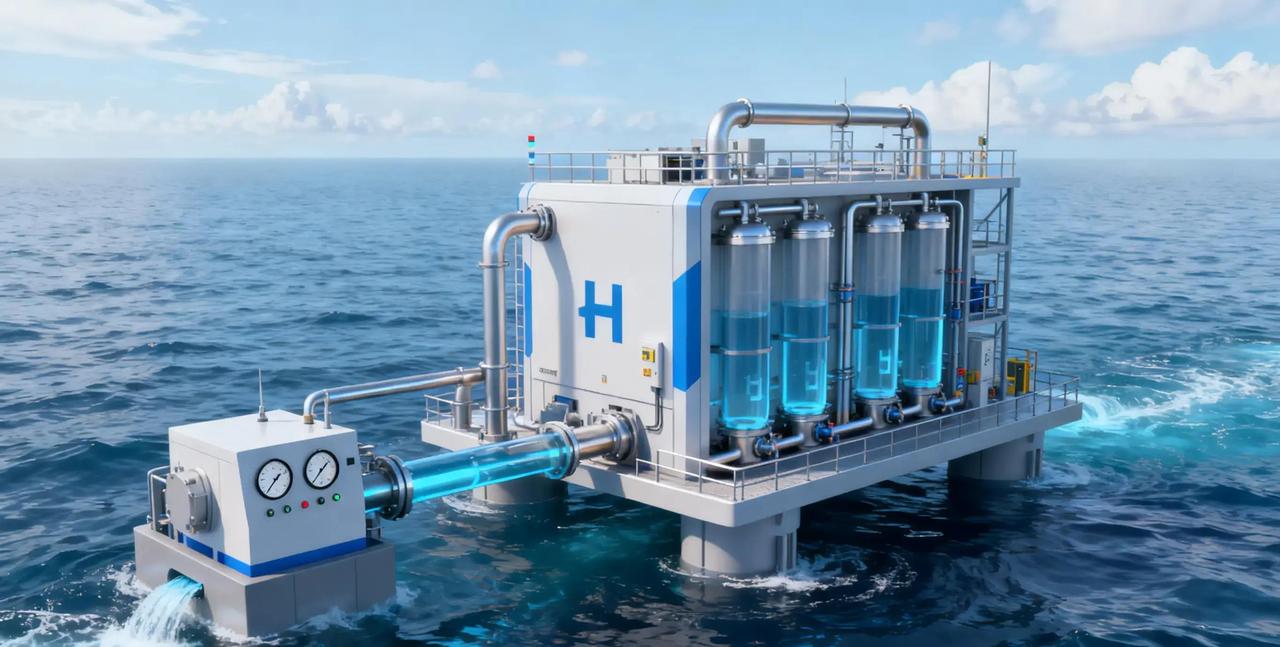
我国热耦合海水制氢成本降至10元内了!其实海水制氢的研究很多,但是关键都卡在产能

我国热耦合海水制氢成本降至10元内了!其实海水制氢的研究很多,但是关键都卡在产能

38万积蓄,从6.8元一路补到4.2元,如今账户只剩不到16万,这位股民的“绿电

38万积蓄,从6.8元一路补到4.2元,如今账户只剩不到16万,这位股民的“绿电

俄罗斯电费狂涨14.4%只是第一枪,2028再涨12.1%,2029接着涨10.

俄罗斯电费狂涨14.4%只是第一枪,2028再涨12.1%,2029接着涨10.

电力板块何时走出“压力区”?

不把这几个数据搞清楚, 新能源租赁业务, 可能就是下一个雷

浙江杭州,一男子平时打零工,为省钱租下一间每月420元的房间,入住前他说中介明确

浙江杭州,一男子平时打零工,为省钱租下一间每月420元的房间,入住前他说中介明确

德国制造“背叛”故乡?产业逃命式迁移,560家企业扎堆中国小城!一边是本土破产潮

德国制造“背叛”故乡?产业逃命式迁移,560家企业扎堆中国小城!一边是本土破产潮

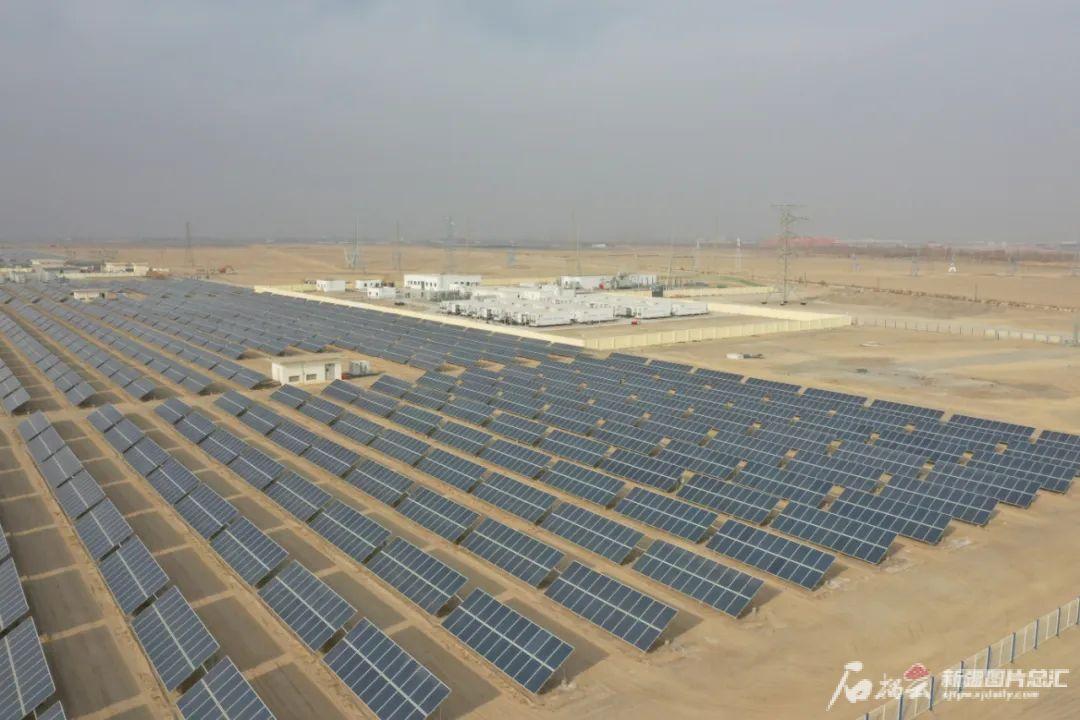
新疆这样的光伏项目看见了直接秒拒绝都是:一、项目区域:新疆某县1.5GW光伏

新疆这样的光伏项目看见了直接秒拒绝都是:一、项目区域:新疆某县1.5GW光伏

昨晚想去充电,11:58分过来的时候已经这样了,嗯,电价只有7毛有人抢。​​

昨晚想去充电,11:58分过来的时候已经这样了,嗯,电价只有7毛有人抢。​​

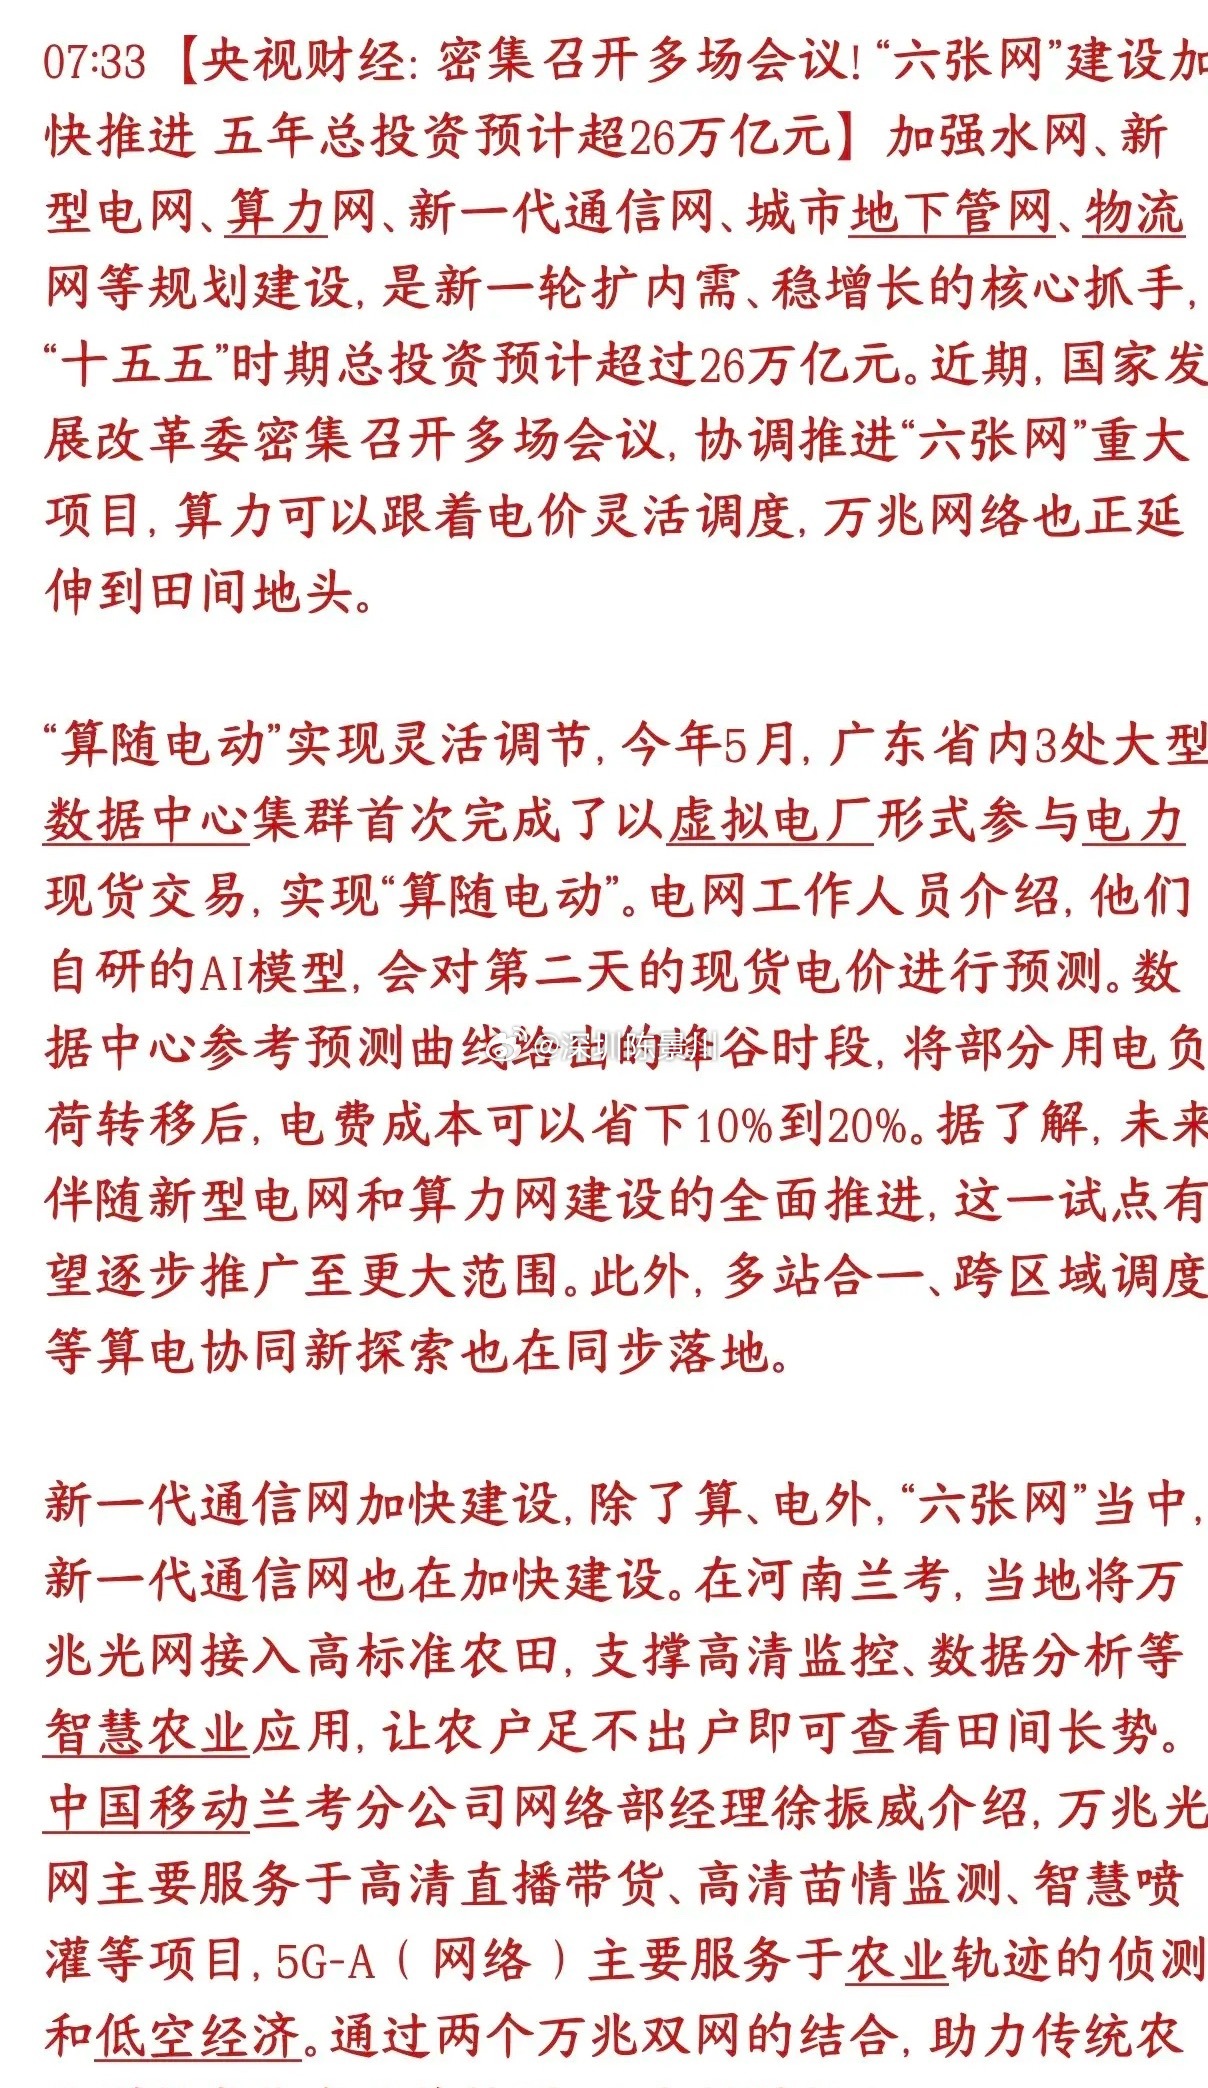
通信和基建重大投资来了,26万亿的资金在路上国家提的六张网:水网、新型电网、算力

通信和基建重大投资来了,26万亿的资金在路上国家提的六张网:水网、新型电网、算力

一、风光一体化综合绿电运营龙头(板块核心)1. 三峡能源(600905)

一、风光一体化综合绿电运营龙头(板块核心)1. 三峡能源(600905)

这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司

这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司

这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司

这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司是四川省级清洁能源投资平台,核心利润90%以上来自参股雅砻江水电(持股48%)的投资收益。雅砻江已建成投产水电1920万千瓦、风光新能源超363万千瓦,卡拉、孟底沟、牙根一级水电站等项目科学推进,"一条江"联合调度优势显著。控股银江水电站2025年底6台机组全部投产,2026年进入首个完整运营年度,提供稳定电量与利润支撑。2、大唐发电——火电转型绿电。业务逻辑:公司是国内大型上市发电企业,主业覆盖火电、水力发电、风力发电,同时布局核电、储能。2026年上半年火电板块归母净利润同比下降18.5%,但大唐发电度电盈利降幅控制在1分/千瓦时以内。公司同时布局雅下水电概念,绿电转型空间较大。边际变化:迎峰度夏后电价修复预期持续,9月广东、江苏电价均延续同比修复态势,2027年电价谈判修复预期较强,上半年电价基本确认底部状态。机构建议关注煤电一体化、高长协煤比例、电价反转预期火电企业。3、京能电力——高股息火电龙头。业务逻辑:公司是京津冀区域火电龙头,主业覆盖超临界发电、风电、绿色电力,同时布局氢能源、储能。公司属于高股息精选标的,股息率具有吸引力。2026年上半年火电板块整体承压,但京能电力作为区域龙头,长协煤比例较高,度电盈利降幅可控。边际变化:电力板块Q2基金持仓见底,主动型、指数型基金持仓占比均下滑,但电价修复预期持续强化,高分红比例的火电核心资产仍具股息价值。京能电力作为高股息火电龙头,在电价反转预期下具备估值提升弹性。以上内容仅代表个人观点,不构成投资建议。
这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑

这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑

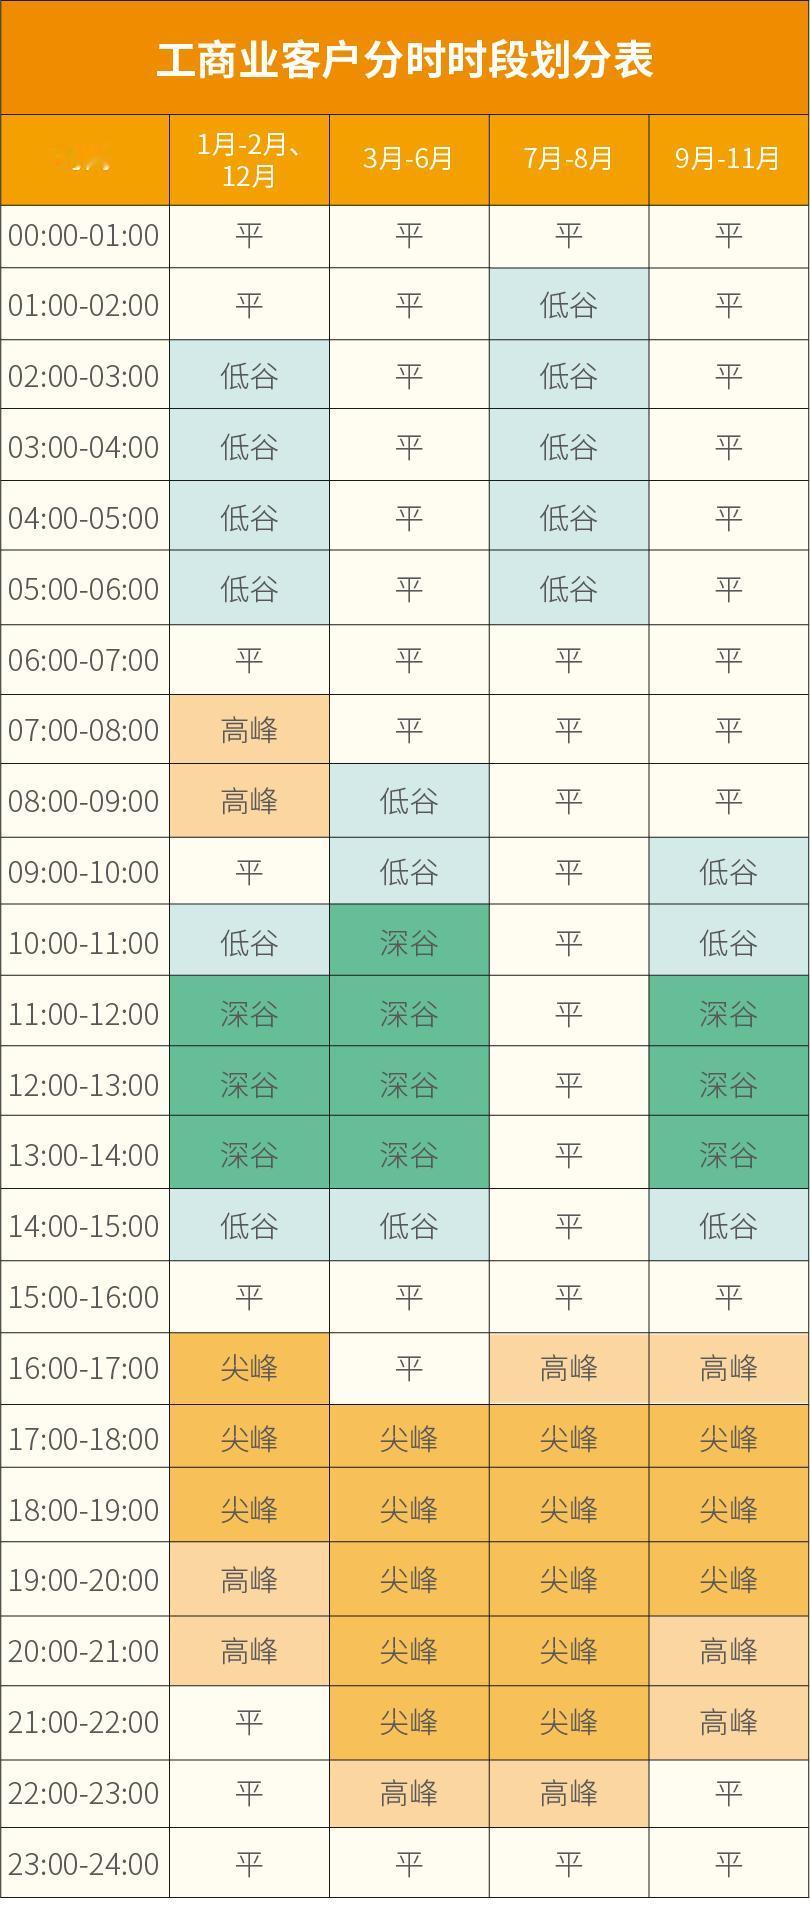
今年10月峰谷电价将要再次调整,时段划分更精细。尖峰上浮100%、高峰上浮70%

今年10月峰谷电价将要再次调整,时段划分更精细。尖峰上浮100%、高峰上浮70%

凤凰卫视资深评论员石齐平发文抛出几个观点,大意就是:当前中国正处盛世,得制造者得

凤凰卫视资深评论员石齐平发文抛出几个观点,大意就是:当前中国正处盛世,得制造者得

凤凰卫视资深评论员石齐平发文抛出几个观点,大意就是:当前中国正处盛世,得制造者得天下,21世纪将是中国世纪;"中国制造"难以复制;中美AI竞争最终胜出的将是中国,因为电力是关键。现在,不能单纯用GDP来测度中国的强大国力了。在我看来,石齐平说不能单纯用GDP测度中国国力,这句话点破了一个真相:西方的GDP统计方法本身就是为西方经济结构设计的,中国的很多国力根本不计入GDP。比如中国的基础设施、公共服务、军工体系、完整工业链,这些价值在GDP里被严重低估。美国GDP里律师金融医疗占了很大比重,这些东西在战时根本没用。中国GDP虽然是世界第二,但真实国力可能已经超过美国,只是用西方的尺子量不出来而已。再看石齐平说AI竞争关键在电力,这话说到点子上了。AI就是个电老虎,训练一个大模型要消耗几亿度电,数据中心7x24小时不停转。中国发电量是美国2.4倍,电价还便宜,从光伏板到特高压到储能电池全产业链都能自己造。美国想跟中国拼AI,先解决电从哪来的问题再说。最值得琢磨的是中国制造难以复制,这不是自大是事实。全世界没有第二个国家能同时拥有14亿人口、完整工业体系、超大规模市场和强大政府组织能力。东南亚印度想承接中国制造业转移,但他们缺的不是劳动力,是完整产业链、基础设施和工程师红利。一个手机上千个零部件,在深圳周边一百公里内全部能找到供应商,在印度你可能要从五个国家进口。这种产业集群效应,不是几十年能复制的。
21世纪会是中国的世纪吗?凤凰卫视资深评论员石齐平最近提出了一个颇为大胆的观

21世纪会是中国的世纪吗?凤凰卫视资深评论员石齐平最近提出了一个颇为大胆的观

21世纪会是中国的世纪吗?凤凰卫视资深评论员石齐平最近提出了一个颇为大胆的观点——21世纪将成为中国的世纪。他抛出了三个关键逻辑:得制造业者得天下,东南亚和南亚无法承接完整的中国制造体系,而中美在AI领域的竞争,最终将取决于电力供给。这三点看似从不同角度出发,实际都指向了一个核心:中国以完整的工业体系和强大的能源支撑,站在了全球竞争的制高点上。说到影响人类历史的关键因素,制造业绝对排得上号。从18世纪起,英国凭着蒸汽机搅动纺织业,织出了“日不落帝国”;后来,美国靠流水线、汽车工业迅速取代英国,坐上了科技和经济话语权的头把交椅。而今天的中国,已经成为全球制造业的中心地带。数据显示,中国制造业的规模占全球的三分之一,拥有从最基础的螺丝钉到尖端航天装置的全覆盖。这种“全产业链”的优势,是衡量一个工业大国的核心硬件。不同于过去只求“有没有”,中国的制造业正在向“好不好”转变,特别是智能制造和绿色制造的发展,已经形成了技术引领的“换道超车”势头。正因如此,21世纪为中国所主导,并不是一种情怀想象,而是工业力量积累的自然结果。虽然这些年“制造业转移”的话题被炒得火热,东南亚或南亚似乎成了某些人眼中的未来工业中心。但在石齐平看来,这种说法更多是基于表面现象。因为制造业不是盖几间厂房、拼几条流水线就能解决的事,而是一个极其复杂的生态系统。中国打造了全球最完整的工业体系,这不仅仅是在于产能,标准化的供应链、高效的物流体系、稳定的电力供应以及数亿具有熟练技术的劳动者,共同构成了一整套配套网络。企业看中的已经不只是地价或人工成本,而是一种“综合成本”的计算。事实证明,全球资本不是没试图将中国制造体系转移到东南亚甚至南亚,比如越南、印度等地一度被打上了“新工业热点”的标签。但现实却很骨感——基础设施准入复杂、物流网络不成熟、能耗成本较高,这些短板问题接踵而至,导致那些转移的企业利润下降、效率降低,甚至不得不部分回流中国市场。无论单纯的工资优势有多吸引人,没有“快”和“全”为基础的配套系统,很难容纳下一场工业大迁移。对比之下,中国形成的制造业护城河又宽又深,别说一艘小船,就算是个大企业,也不是轻而易举能跨过去的。石齐平提到的第三个观点,显然是前两个逻辑的重要延伸——中美AI竞争谁能笑到最后,看的是电力供应优势。对于这话,很多人或许会感到意外,但结合AI大模型的发展现状,这其实是一条被忽视却极为关键的赛道。AI是什么?一句话,它是算力和数据的游戏,背后支撑这些的就是巨大的电力消耗。根据数据,训练一个大型AI模型,耗费的电量可以供一个家庭使用数百年,而未来AI的推理、决策这些应用场景同样耗能惊人。这意味着,AI未来不只是“脑力活”,更是一场能源战争。中国拥有全球最稳定的电力保障和最低的工业电价,其中很大一部分得益于国内庞大的水利、风能和太阳能清洁能源基地。这满足了AI行业对能源的巨大需求。更重要的是,中国在电网建设和能源供应布局上采取了极具前瞻性的体系化工程,比如在资源丰富的北部、西部地区建立超大算力中心,将AI产业与绿色能源产业直接绑定。这是中国AI发展“供血”体系的一环。反观美国,由于电网改造迟缓,能源价格波动剧烈,电力供应成为限制AI产业的重要问题。据分析,未来AI大规模落地需要的“算力电网”,可能将成为世界性难题。但在这条赛道上,中国显然已占得先机。从石齐平提出的三个逻辑不难看出,不论是制造业的全球份额,还是AI产业对能源支持的强需求,中国正在不知不觉中拉开与竞争对手的距离。回归到问题的核心,这种领先优势并不仅限于硬件能力,更得益于中国在体制、基础设施建设和产业计划方面的长期积累。历史的规律告诉我们,没有哪个国家的崛起是靠短期奇迹完成的。中国工业链的完整度、电力布局的稳定性,以及对智能制造赛道的整体把握,决定了这个竞争的结果不会轻易被其他国家撼动。或许,当新的赛道开启时,中国制造和中国电力依旧是全球竞争中无法忽视的力量。