医保新趋势:从“灵魂砍价”到“制度搭桥”
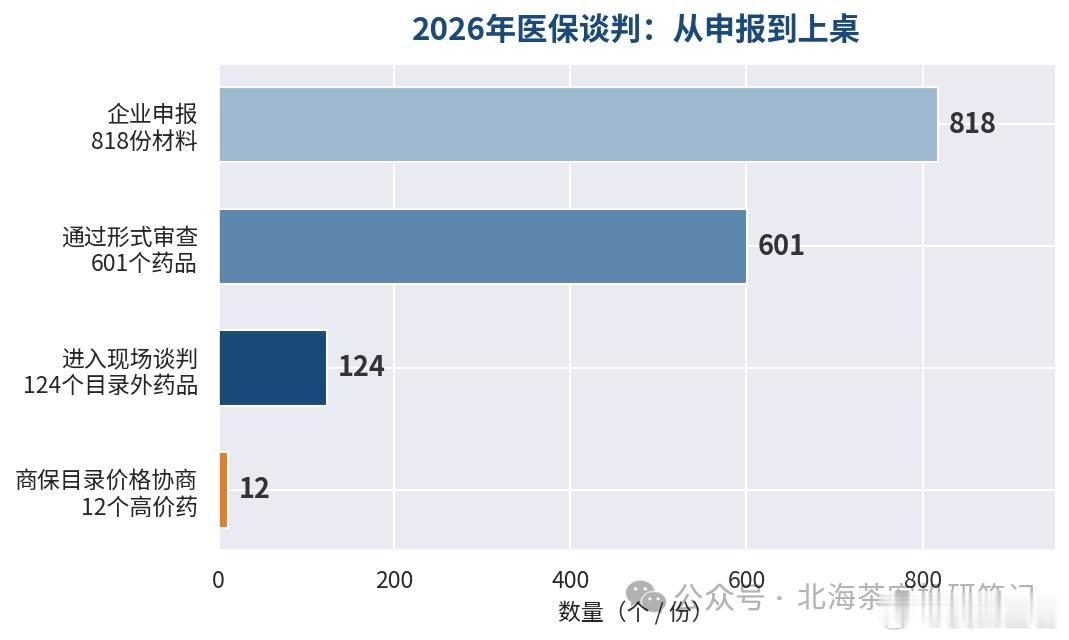
9月5日到9日,一年一度的国家医保谈判在北京收官。124个目录外药品进场“砍价”,12个高价药走商保创新药目录单独谈价,最终结果11月公布、明年1月1日落地。表面看,这只是药厂和医保局之间年复一年的“价格拉锯战”。但如果你把今年的规则和案例串起来看,会发现一个明显的变化:医保局的角色,正在从“压价的人”变成“搭台的人”。
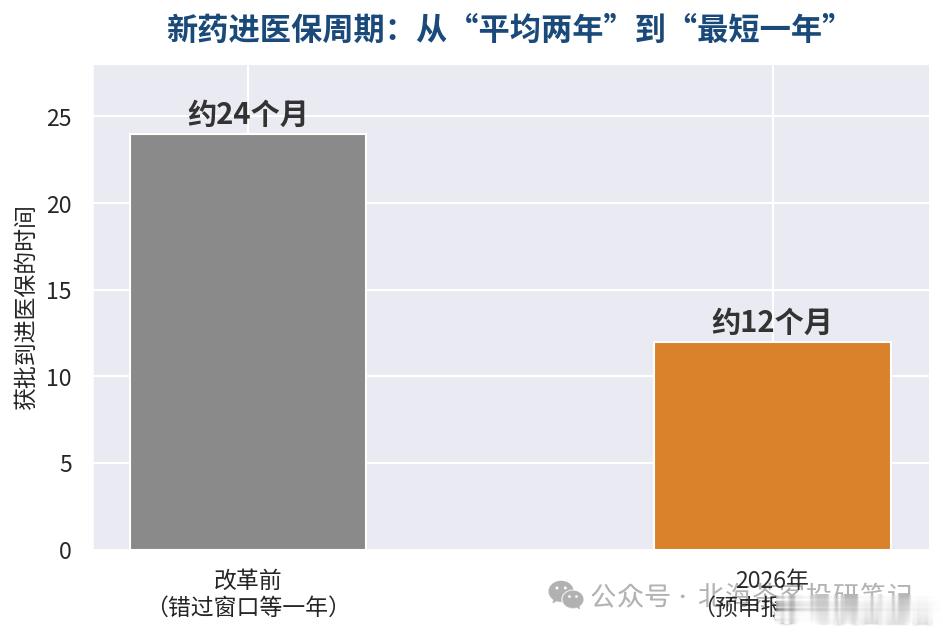
▲ 图1:2026年国谈申报与谈判规模(数据来源:国家医保局、财联社)趋势一:新药进医保,从“等一年”变成“抢半年”以前的痛点:医保谈判每年只开一次“报名窗口”。一种新药如果在窗口截止后才拿到上市批文,哪怕只差一天,也得再等整整一年。对企业来说,这一年等于自费期少卖一年;对患者来说,就是多用不起一年。今年的变化:首次推出“预申报”——只要药品完成了技术审评(相当于考试交了卷、在等发录取通知书),就可以先报名谈判,正式批文后补。
📋 案例:百济神州的BCL2抑制剂索托克拉片,就是利用新规则无缝衔接的典型;再比如乙肝“功能性治愈”在研药Bepirovirsen(治愈率61%),还没正式获批就具备了今年“上桌”的资格。
▲ 图2:预申报机制压缩了新药进医保的等待时间
💡 一句话总结:创新药从上市到进医保的周期,从“平均两年”压缩到“最短一年”,大约80%的新药有望上市两年内进医保。 趋势二:不再“一刀切”砍价,真创新享受“价格保护期”以前的印象:医保谈判就是“灵魂砍价”,管你是不是全球首创,先降六成再说。今年的变化:规则明显分层了——真正的首创药,允许上市初期定一个与研发投入相匹配的价格,并保持相对稳定;同类型的“跟随创新”药,继续承受降价压力。续约端也在“给糖吃”:一类新药连续在目录里满4年,续约降价直接减半;连续满8年的独家药,可以转入常规目录、不再年年谈。
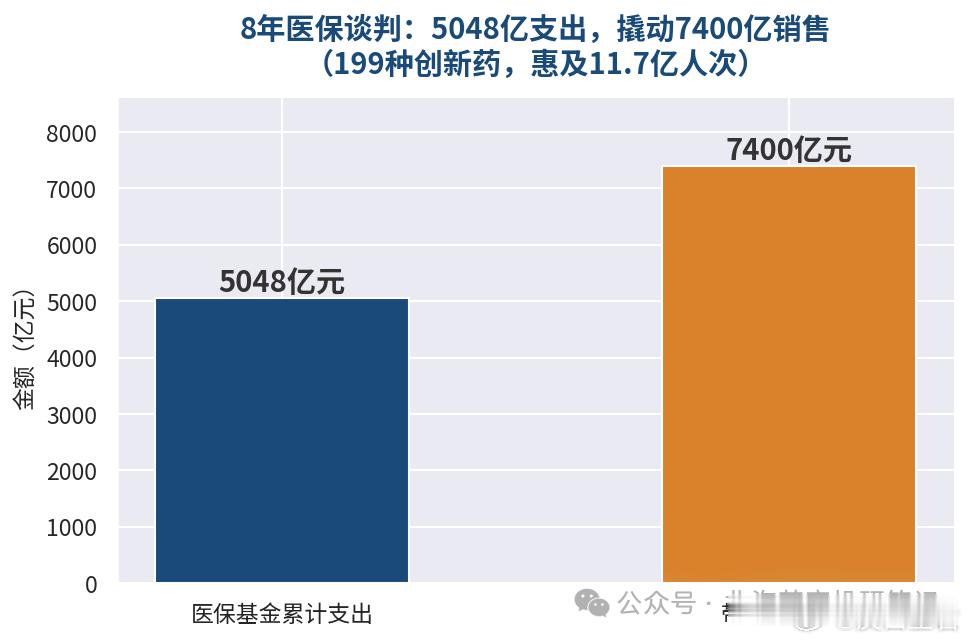
📋 案例:医保局官方数据——8年来医保累计纳入199种创新药,基金为此花了5048亿元,但撬动了7400亿元的药品销售,惠及11.7亿人次。反过来,去年一款年费49万元的PD-1药物,因为目录里同类药年费只要4万、价值与价格严重不匹配,直接被专家评审挡在谈判门外。
▲ 图3:医保基金的“以小博大”(数据来源:国家医保局)
💡 一句话总结:医保开始回答一个关键问题——“砍完之后,企业还赚不赚钱?”真创新有定价尊严,伪创新没资格上桌。 趋势三:从“只有医保一条通道”到“医保+商保双轨并行”以前的死结:一些天价救命药(比如CAR-T,一针上百万)在基本医保里有个隐形门槛——业内流传“50万不谈、30万不进”。
结果这些药年年申报、年年陪跑,成了医保谈判的“编外成员”。今年的变化:去年首设的“商保创新药目录”今年与基本医保谈判同步进行,并且两轨正式打通——进了商保目录的药,可以不受“获批五年内”的时间限制,直接转报基本医保。于是出现了历史性一幕:两款百万元级别的CAR-T产品(合源生物的纳基奥仑赛、药明巨诺的瑞基奥仑赛),第一次坐进了基本医保谈判的现场。
📋 案例:商保有自己的算盘——衡量标准不是“疗效有多好”,而是“适不适合卖保险”。司美格鲁肽的减重适应症,专家认为该进,但保险公司担心“想减肥的人太多、管不住”,拒了。今年还有几款双抗产品被商保主动剔除,等于医保局变相告诉企业:这类药还是走基本医保吧。
💡 一句话总结:高价药的进医保路径变成了一条“匝道”——先在商保里服务付得起的人群、攒够临床数据、把成本做下来,再无缝并入基本医保这个“主干道”。 趋势四:医保的KPI,从“省钱”悄悄变成“促产业”信号密集得不像巧合:政府工作报告首次把生物医药列为“新兴支柱产业”;新版基药目录从价格导向转向临床价值导向,奥希替尼、奥拉帕利、泰它西普、甚至司美格鲁肽都进了基药;医保谈判整体流程提前一个月,给落地执行留时间;罕见病药明确“以说明书为准”,堵住认定模糊的空间。
💡 一句话总结:支付端不再只是基金的“守门员”,而是整个创新药产业的“铺路工”。 给普通投资者的四个启发启发一:买创新药公司,先看“首创含量”支付端已经在用真金白银投票:首创药有价格保护期,跟随型创新进目录后利润会被逐年压缩。数一数公司有几个“全球没有对手”或“同类最优”的管线,比数管线总数重要得多。 启发二:盯紧11月目录发布这个时间窗口谈判结果不公布,只有“入围”信息。11月正式目录落地前后,是相关公司股价的密集反应期——进没进、降多少、放量预期如何,都会有第二波定价。
启发三:高值疗法的“国内天花板”正在重写过去投资CAR-T、基因治疗这类公司,默认“国内卖不动、只能靠出海”。今年CAR-T首次坐上基本医保谈判桌,说明国内支付体系在给百万级疗法找出路——即便今年谈不成,“商保先行→医保随后”的匝道已经画出来了。
启发四:别忽略两个风险一是降幅依然真实存在——平均五六成的降价不是玩笑,“以价换量”成不成立,要看放量速度;二是商保的逻辑很“市侩”——它要的是“能吸引人来买保险”的药,临床价值高但人群小的药可能被晾在一边。
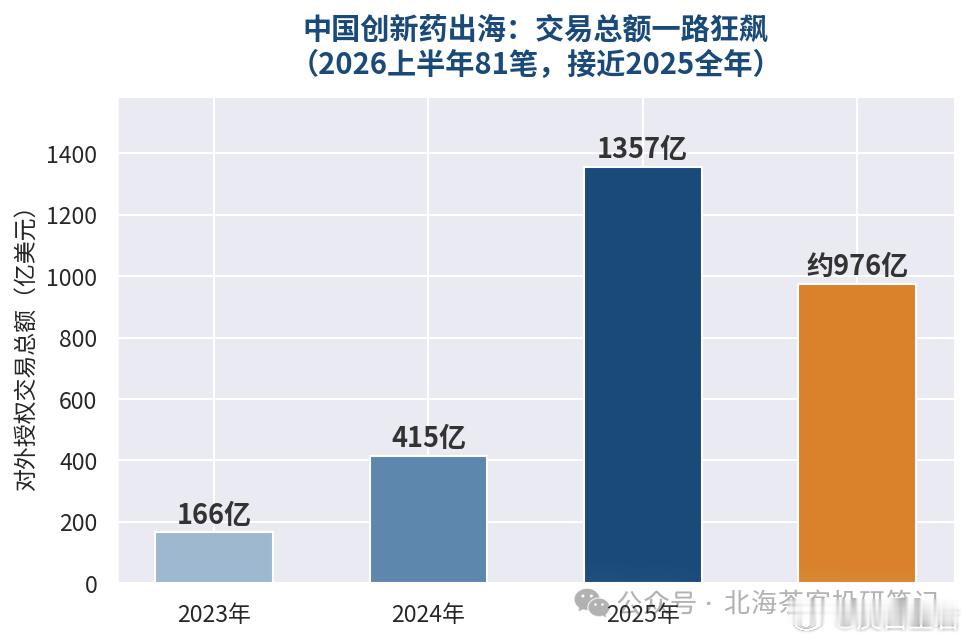
▲ 图4:支付端铺路+出海变现,创新药两条腿走路(数据来源:医药魔方、Insight)如果把中国创新药产业比作一家正在扩建的工厂,那么2026年的医保谈判标志着一个转折点:
过去,厂门口的收费站只管收费;现在,收费站开始修快速路、划专用道、给好车发通行证了。最朴素的启示是——政策已经从创新药板块最大的“不确定性”,变成了最大的“确定性来源”之一。剩下的问题只有一个:你手里的公司,开的到底是不是一辆“好车”。