日本光刻胶头部玩家突然一道通知,全线涨价,幅度大得让业界后背发凉。10月1日起,全球买家无一幸免——高端产品涨幅直接拉到近四成。
这还不是一场普通“商战”,更像是精心设计的一场供应链紧箍咒。 砍得准、下得狠,日本这波集体涨价,是真正押上了全球芯片链命门。谁在背后捏紧阀门,谁又将被动挨打?
三巨头联手,一道涨价令,把全球芯片厂狠狠按在地上摩擦。看上去是定价调整,本质是供应链的“攻城器”。
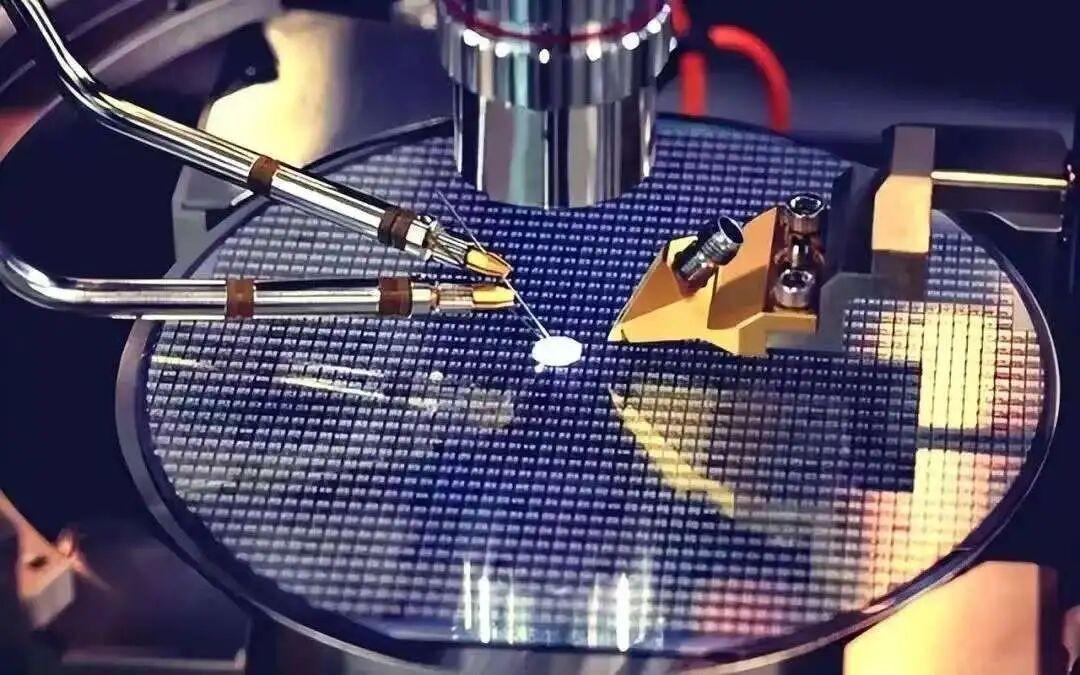
来头绝对不小,JSR、东京应化、信越化学——这三个日本巨头,联手掌握着全球光刻胶市场的生杀大权。别看光刻胶只是点“感光胶水”,没它,电路板、芯片根本造不出来。
全球芯片圈,每10瓶光刻胶,至少有6瓶就出自这三家工厂,尤其在高端货上,90%的份额全在他们口袋里。
涨就涨吧,问题是晶圆线一天也不能断货,厂家没得选,议价能力基本为零。谁掌握技术,谁说了算。
芯片最怕“停线”,日本这步棋让不少大买家眉头紧锁。可更扎心的是,这种垄断,还自带升级属性。
2025年,日本早就把最先进的ArF、EUV系列列入出口管制,直接要求逐案审批,而且从30天流程拉到90天——真要卡起来,现在谁都别想痛快进货。
这招一出,供给变紧,高端货直接稀缺,价格怎么调全看日方心情。以2025年为例,中国买光刻胶花了84亿美元,九成以上还都是日本的高端货。一句话,想绕开根本不现实。
别以为涨价就能伤筋动骨。实际上,光刻胶在大厂的总成本盘里,压根儿就是凤毛麟角,连1%都不到,真论账面,哪怕涨得再狠,很多企业照样咬牙坚持。
但谁都知道,贵点不怕,怕的是被“卡脖子”。国内晶圆厂的坦言就是:价格问题不是麻烦,无法自主才真要命。
如今中国低端光刻胶,g/i线实现三成以上的国产替代,KrF也在1%到8%之间缓慢推进。
可高端ArF,迄今只有南大光电一个选手成功实现商业销售,EUV更是几乎是空白。日本三家说涨就能涨,这是市场需求集体没主动权的直观写照。
说到底,日本给涨价打的是一手“垄断+管制”组合拳,本质是掌控供应链主动的试探。但凡脆弱一点,客户分分钟得被涨出新高度。
即便短期影响有限,背后的风险和压力却已写在当下。最怕的不是账面贵点,是彻底被动,没有选择权。
事实上,这场涨价潮真正把行业“点醒”的是国产替代的现实账。南大光电的ArF产品已经通过多家客户测试,今年起批量发货。
更劲爆的是,国产货本来的成本就比进口低一截,日本这波涨价一加码,经济性直接从“试试看”变成了“刚需”。原来还犹豫切不切换,现在被市场活生生推到墙角。
低端、中端技术路径已经跑通,现在看的是谁能加快量产、迅速爬坡,实现从小样板到大规模的跃迁。这不是可不可以的问题,而是窗口期被硬生生打开,企业必须顶上去。
市场容量也在实打实膨胀。2024年中国半导体光刻胶市场56亿元,论预测,2026会涨到81亿元、三年后再冲115亿元,年均增速逾15%。里面最大增量恰好就集中在最被“卡”的那段,谁能挺住,谁就分蛋糕。
对于中国来说,涨价是把双刃剑。一边逼出成本优势,另一边也说明了悬在头上的紧箍咒。从被动挨打,到主动争取,南大光电的突破是典型。
ArF已经能用,KrF在批量进厂测试,中低端的自主供货率正在不断提升。每一次日本巨头动手,都在“教育”中国产业快点走完最后一公里。
大局已定,国产化只是时间快慢。每多一项能力,就少一分被动。日本这波涨价,直接把时间沙漏拨向中国:底线压力固然难受,但也是动力最足的时候。
芯片产业的生死线早已被日本三巨头的“不容置疑”稳稳攥在手里。但每次涨价、每回管制,都是一次倒逼中国用脚步回答。正如行业内流传的一句老话,最贵的不是货,是话语权。
光刻胶的涨价,看似三家企业的定价权,其实更像全行业命运的分水岭。
中国会不会被一涨吓退绝无可能,反倒可能在这场高压之下,用十年换三年完成那句并不体面的“补课”。主动权这东西,抱在手里才能睡得稳,光靠别人分给你的永远不顶用。
这次涨价潮,考的不是成本,是决心和速度。中国半导体上下游能不能用时间和行动把被动变主动,也许很快就见分晓。
毕竟,涨价只不过是日本三巨头的一道试题,真正的答卷,还要看自主替代的落地速度和市场的最终选择。
信源:日本多家巨头宣布光刻胶涨价2026年09月17日 09:41来源:21世纪经济报道