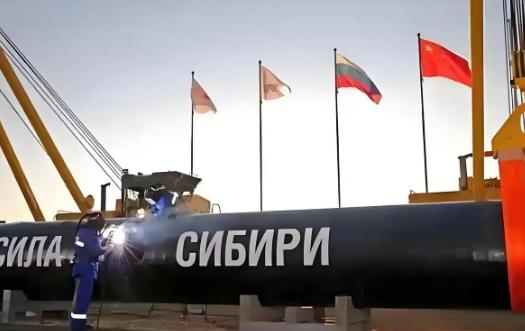
中俄天然气管道那场旷日持久的拉锯战,终于有人忍不住先动了手!俄罗斯方面一口咬定250至260美元的价位,且管线必须取道蒙古国,态度强硬毫无转圜余地。中方的心理底线则卡在120至130美元区间,双方报价相差整整一倍之多。谁料,中国燃气旗下企业随即转而与美国维吉公司签署了长期液化天然气购销协议!
做能源这行的人都知道,管道气合同不是买菜砍价,签下去就是一代人的事。
最近中俄“西伯利亚力量2号”的拉扯,表面看是几个美元的差价,往深了看,是两个大国在给未来三十年能源安全定锚。
名俄方2026年9月把它从“西伯利亚力量2号”改成“贝加尔力量”,技术参数没动:年输500亿方、过蒙古、30年、亚马尔接华北。
改的只是话术,从“专为中国建的二线”变成“俄罗斯本土能源通道,顺带卖你点”。
俄方自己听着舒服,但中方的账本不会因名字变软。
俄方报价咬在250到260美元/千立方米,底子是“西伯利亚力量1号”东线结算价约258.8美元。
他们逻辑很直:一号线这个价,二号线凭什么低。可中方盯的是俄罗斯自己人用的价。
工业气120到130美元,居民补贴气更低,早年还抛出过50美元的对标价。
同一片亚马尔气田,内销外销差出一倍多,买方要是闭眼签,后面三十年全按这个锚走,谁敢动。
长协最狠的地方就在这:价格公式一定,照付不议一签,后面调整空间基本焊死。
所以现场有人半开玩笑说“修到印度一起摊成本”,没人接话,不是不好笑,是这局笑不出来。
第三国一进来了,账本、政治、过境风险全搅在一起,比贵几美元更麻烦。
俄方急,是有底子的,俄乌冲突前,俄对欧管道气一年1500多亿方,2024年掉到约232亿方,欧盟按节奏退,2027年基本关门。
东线388亿方还在跑,也能扩容,但吃不下500亿方新增量。
全球能一口吞下这个体量的买家,只有中国。
可“只有中国接”不等于“中国按你价接”。
中方手里的替代项,是中亚A/B/C线到岸135到150美元,是澳洲、卡塔尔、马来西亚、美国轮着供的海上LNG,是国内自产气和储气库年年往上抬的产能。
蒙古这块骨头也别略过,960公里过境段,蒙方早期要每年20到30亿过境费,再加20到30亿方白送气、还要运营分红。
一年用气不到10亿方,光“白送”就是全国用量两三倍。
后来过境费谈到10到12亿美元/年,中方态度很清:这笔钱俄方出,我不掺和。
中方真正犯嘀咕的,是2026年8月蒙古把跨境公路费说涨就涨、重卡直接翻倍。
公路收费都能翻脸,三十年管道过境条款以后重不重谈,没人敢写包票。
苏联时代俄欧管道过乌克兰,后来发生的事业内都记得。
中方要的从来不是“蒙古别收钱”,是别把第三国政治风险焊进三十年合同里,管道过第三国,变量不在盖管子那年,在运营第二十年、第二十五年。
俄方也不是一点没动,2026年5月把对华管道气预测价调到224到236美元,比早前预估降了7%以上。
公开报价还挂250到260,内部已经往下挪。
中方也没把50美元当真成交价,那是谈判姿态。
真实区间大概率是卡在“高于俄工业气价、低于东线258”中间。
外界测俄方盈亏平衡约125美元,再加亚马尔到蒙古到华北管输、蒙古过路费,真按120到130签,俄气自己账是平的。
所以两边都不先动:俄方等不起欧洲关门,中方不缺这一条线。
中国这几年干的事很克制:东线接着跑,中亚接着供,LNG跟美、澳、卡、马都签,国内非常规气也上。
不跟俄翻脸,不跟美绑死,不把蒙古架到台前,也不把“邻居最便宜”当成唯一真理。
值得一提的是,俄气是近、是稳、是管输成本低,美国LNG是远、是贵、是船期灵活,中亚是熟、是地缘近、是量有天花板。
三者不是取代关系,是组合关系,买方真正的权力,不在于骂卖家,而在于“你不放价,我明天就能点别家的船”。
俄方媒体在中美LNG单签完一周内放风“项目接近收尾”“参数已理解”,中方没接话。
因为商业合同没签、价格公式没定、蒙古过境分担没落,就不算收尾。
名字改了是情绪,预测价下移是试探,东线388亿方在跑是现实。
一年500亿方确实诱人,但三十年多付的上千亿,够建多少接收站、多少储气库、多少条不去第三国的路。
在商言商,在大国而言就是:用多元换时间,用时间换主动权。
所以这场博弈的胜负手,不在俄方把管子叫什么,也不在中方跟谁签了哪张单。
在谁先把“离不开对方”的帽子摘下来。俄方离不开欧洲替代市场,中方如果只盯一条最便宜的管,也会把自己锁进去。
现在中方把别家报价单摊在桌上,俄方把名字改软、把内部预测价往下挪,天平不是某天突然偏的,是从中国燃气那50万吨美国LNG落笔起,卖家的“唯一感”就开始掉粉。
信息来源:(中央社)