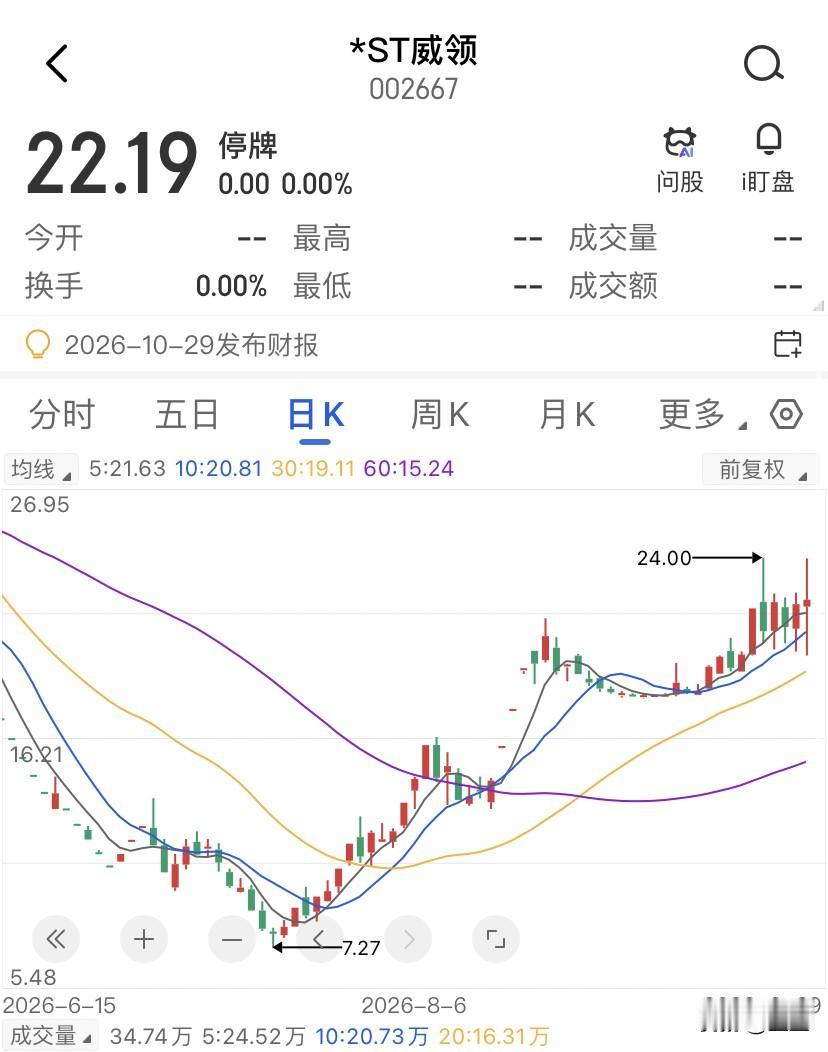
一家连续三年亏损的*ST公司,凭什么让矿业巨头多花11亿,10月10日,*ST威领285万股被司法拍卖了,山南锑金以7300余万元拍得,成交均价近26元/股,比它自己开的18元/股要约价高出整整4成。
而威领股份的基本面是这样的,25年营收3.08个亿,净利润亏损4.15亿,期末净资产负3205万,资产负债率飙到超过90%,深交所直接给了公开谴责。连续三年的亏损,净资产为负,股票简称前面挂着“*ST”,退市风险警示压顶啊。
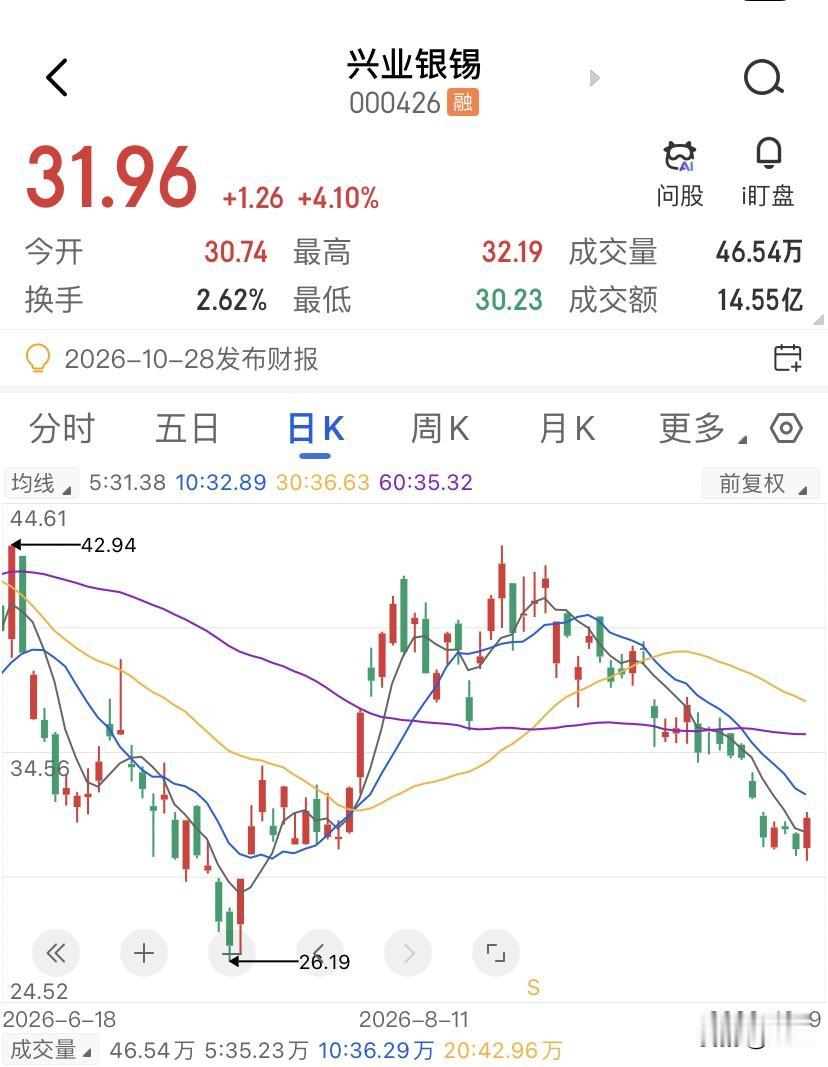
这种公司,放在A股绝大多数人眼里就是避雷名单上的一个,但兴业银锡不仅没绕开啊,反而在26年6月主动终止协议转让后,仅过两个月就又杀了回来,这次连协议转让都绕过了,直接向全体股东发要约,18元/股,溢价56%,要拿30%控制权,总投入不超18个亿。从终止到重启,多花了大约11个亿。
到底什么样的逻辑能支撑这种操作?看收购方子公司的名字:西藏山南锑金资源有限公司。
山南,是中国金锑矿床最集中的成矿带之一,措美县到隆子县一带已发现金、锑矿床(点)60余个。兴业银锡作为国内第二大锡矿企业,旗下银漫矿业的锑金属储量约18.5万吨,平均品位0.65%,在A股上市公司里可是排名前列。
问题在于,兴业银锡是锡银双主业的公司,锑只是伴生矿产,在现有平台里很难单独讲出足够大的故事。而26年以来,锑价从年初一路走高,截至9月14日,锑(1)价格达到10.51万元/吨,较8月初累计上涨18%。锑正在从周期性资源向战略性资产重估,IEA报告指出,战略小金属供应高度集中、市场规模小,供应模式的微小变化就会对价格产生巨大影响。
一家手里攥着18万吨锑矿的矿业公司,想把锑资产推上资本市场舞台,它需要什么?当然是一个干净的壳啊。威领股份虽然烂了,但有一个关键条件,它现在是“干净的烂”。26年7月被深交所公开谴责,一年内无法使用发行股份进行资产重组,但可以用自有资金现金收购矿产。
对于兴业银锡来说,这意味着可以选择走现金买矿、逐步注入的路径了,绕开定增审批的漫长周期。而且威领股份本身就有钨、锡、铅、锌多金属矿开采业务,子公司湖南临武嘉宇矿业拥有锡矿石290万吨、钨矿石34万吨等储量,与兴业银锡主业之间形成天然的协同。
这种操作也不是孤例,A股市场已经不少见,25年的恒力重工借壳*ST松发,注入船舶制造资产,随后启动70亿定增扩产,市值从几十亿飙到千亿级别。同样是*ST,同样是资产注入逻辑,区别只在于恒力重工走的是发行股份购买资产,兴业银锡现在走的是现金要约逐步增持。路径不同,但是本质是不变的——壳的价值从来就不在于壳的本身,而在于它壳里能装什么。
那*ST威领现在的风险在哪里?最大的不确定性就是时间,*ST威领25年净资产为负,如果26年年报再触发退市条件,这个壳就没了。兴业银锡必须在有限的时间内完成控制权取得和资产注入的第一步。
18块要约价对应30%股份,如果预受股份不足5%的生效线,整个要约收购就要宣布失效。截至10月9日,威领股份的收盘价是22.19块,比要约价高出23%。二级市场股价持续高于要约价,意味着理性的股东是不会把票卖给要约方的,山南锑金选择在拍卖市场以近26元/股接盘,本质上是在用市场化手段来补足缺口。
这笔买卖清晰得近乎冷酷,兴业银锡赌的不是威领股份扭亏为盈,赌的是锑这种战略小金属在未来3到5年的价格中枢。18万吨锑矿在10万元/吨的价格下,潜在价值超过180亿。花18亿拿一个上市平台来装载这块资产,从产业资本的视角看,账是算得过来的。
至于二级市场的投资者,就要有一点需要想清楚了,产业资本愿意在26块买,不代表股价一定会到26块的哦。人家买它要的是控制权,你买的是预期,这两件事从来就不在一个频道上。