金融核弹不在美国:日本加息或将引爆债市危机
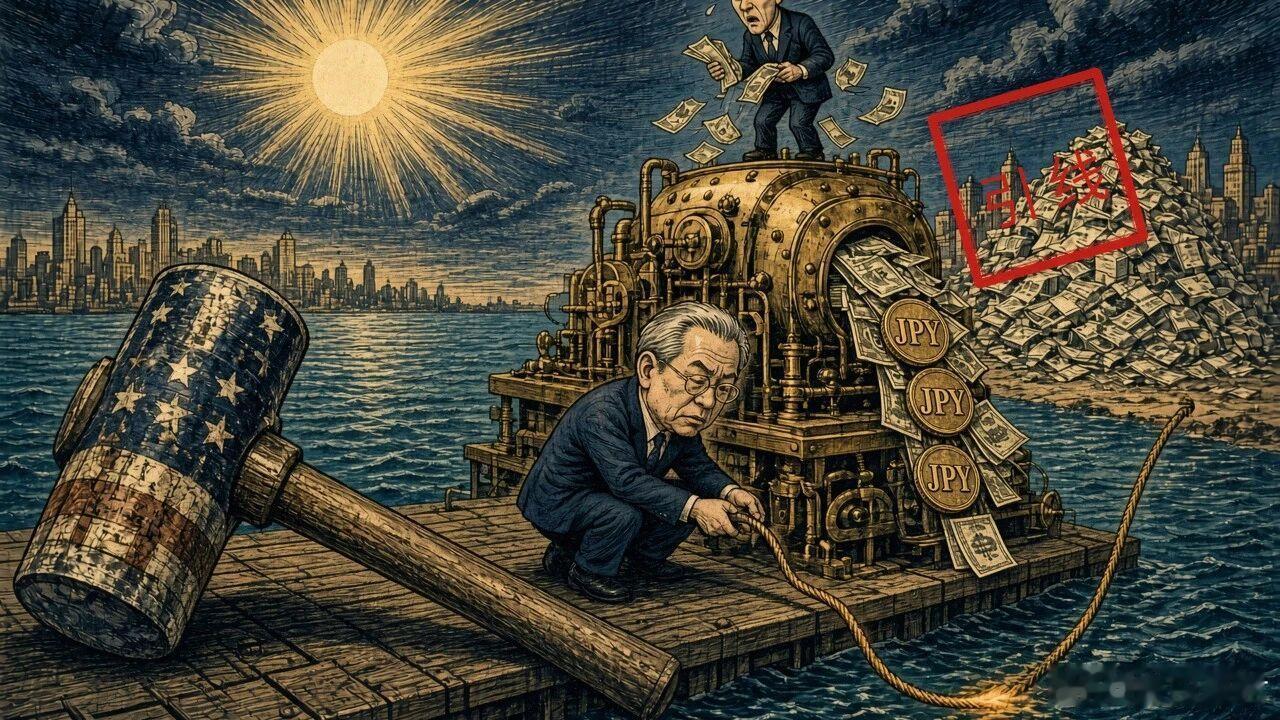
你以为美国加息,才是最危险的冲击。下一枚金融核弹的引线,却可能藏在日本。因为一些购买美国国债的基金,借入的正是日元。就在美国长期国债价格承压,借日元投资美债的基金还在等待美联储下周决定之际,日本又传出了可能加快加息的信号。这些基金还在盯着美国国债的回报,日本的变化却可能改变支撑这笔投资的借款条件。9月12日,熟悉日本央行讨论的消息人士披露,日本央行可能在9月17日至18日会议上加息至1.25%,并在物价压力加大时更快收紧。借日元购买美债的基金经理,需要重新算两件事。
继续借日元,利息要多付多少?卖出美债还款,换回的日元又够不够?这轮调整已经有了迹象。9月8日,美元兑日元一度跌至152.89,不到一周前还在160附近。道富投资管理策略师Masahiko Loo当时观察到,借款投资的基金等机构正在减少押注日元下跌的仓位。日本央行尚未宣布下一次加息,部分投资者已经先撤了一步。对于其中借日元买美债、又没有锁定还款汇率的基金,日元升值会直接改变还款账单。基金买美债赚的是美元,欠下的却是日元。
同样一笔美元能换回的日元越少,偿还原来那笔日元借款就越吃力。假设基金借入1.6亿日元,按160的汇率换得100万美元购买美债。汇率变成153时,即使美债价格完全没动,卖债所得的100万美元也只能换回1.53亿日元。只算本金,还差700万日元。如果美债价格同时下跌,出售美债能够换回的日元就更少。基金继续持有美债,可能等来债价回升和利息收入,但日元借款也需要支付利息。日本加息若推高续借成本,扣掉借款利息后,基金持有美债剩下的收益就更少。
现金不足、借款占比高的基金,还可能面临追加保证金的要求,无法一直等到美债到期。这时,原先的投资计划就可能被还款要求打断。基金经理需要卖出美国国债,把美元换成日元,偿还部分借款。美国国债市场面对的新增卖盘,可能正来自此前借日元买入美债的基金。
更大的危险,在于这些基金同时退出。出售美债会给美国国债价格增加压力,买回日元又可能继续推高日元汇率。其他仍借日元持有美债的基金,因此面对更低的资产价格和更贵的还款货币,也可能被迫减仓。其他国家的债券若同样由日元借款支持,也会面临类似压力。日本的加息为什么可能牵动全球债市?
因为不同国家发行的债券背后,可能站着一批使用相同融资货币的投资者。美国准备的美元工具,能不能拦住这条传导?经常阅读BWC中文网的读者朋友们应该记得,第一战场是日元汇率,日本需要美元买回日元。
第二战场则是日本筹集这些美元时,要不要出售美国国债。日本已提出未来使用FIMA回购工具的计划。获准的官方机构可以把美债抵押给美联储,换取临时美元,减少紧急出售美债的需要。这些美元也可以支持本地机构周转。
如今,第二战场多了一种不同的卖债压力。借日元投资美债的基金,可能因为借款变贵、还款缺口扩大而主动收缩投资。美元周转工具能提供临时资金,却不会替基金承担债价和汇率变化造成的缺口,也不能让一笔回报已经不足的交易重新变得划算。
这些基金退出后,出售的美债仍要由其他投资者接手。如果新的美债买家要求更低价格,美国财政部下一轮发行国债,也可能需要提供更高利息。日本融资条件的变化,最终就可能写进美国的借款成本。
9月17日至18日日本央行会议之后,真正值得看的是后续加息路径有没有超出市场预期。如果日元继续快速升值,借日元投资的基金持续减仓,美国国债价格同时承压,这条风险链就有了进一步扩大的证据。
金融核弹的危险,在于借日元投资美债的基金,可能同时卖出美国国债、偿还日元借款。对美国国债市场而言,最难消化的抛售,往往来自这些急需偿还融资借款的持有人。接下来的关键,是新的美债买家愿意以什么价格接手。如果只有更高收益率才能吸引足够买家,日本加息带来的还款压力,就可能转成美国下一轮发债的利息账单。