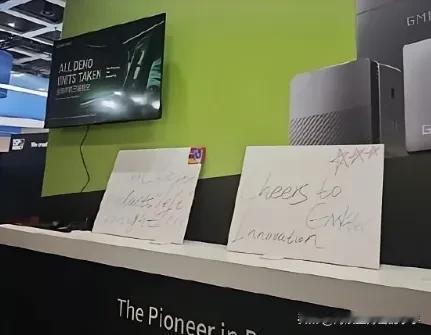
欧洲人快被中国逼疯了!从德国回来的同事跟我说:欧洲人现在最恨的不是中国货便宜,而是恨中国人一旦搞懂了什么技术,就会把原本能赚暴利的东西直接打到地板价。
过去一道技术门槛,能让欧洲企业舒舒服服收几十年的高额溢价;如今中国企业一旦打通技术、供应链和量产环节,产品很快就可能从“高科技奢侈品”变成普通人买得起的工业品。
这话当然带着调侃,但背后的产业变化是真实的。
欧洲传统工业最擅长的,是依靠专利、品牌、精密工艺和行业标准构建护城河。一台设备贵,不仅贵在材料和加工,还贵在技术稀缺、认证体系、售后服务以及客户“不敢换供应商”。
市场规模不大,利润却很厚,这套模式养活了不少隐形冠军。
中国企业进入以后,玩法变了。
中国制造的厉害之处,不只是把某个零件做出来,而是能把上游材料、中游设备、下游应用、物流仓储和工程师团队集中在一条产业链上。
一项技术刚刚成熟,同行便迅速跟进,几十家企业围绕成本、效率、交付速度和产品迭代展开竞争。
欧洲企业还在讨论下一代产品怎么定价,中国企业可能已经推出标准版、增强版和低价版。过去卖的是“稀缺”,现在拼的是“谁能稳定生产一百万件”。
光伏就是最典型的例子。全球光伏组件价格从2023年以来下降约一半。太阳能发电能从高补贴产业逐渐走向大规模应用,技术进步很重要,中国形成的完整产业链和巨量产能同样重要。
对欧洲制造商来说,这是利润被压缩;对全球消费者来说,却意味着安装光伏的成本下降,能源转型不再只是富裕国家的昂贵理想。
电池产业更能说明问题。2024年全球锂电池包价格下降约20%,中国市场的降幅接近30%,欧洲和美国约为10%至15%。
中国生产了全球近80%的电动汽车电芯,并占据约85%的正极材料和超过90%的负极材料产量。
这不是简单的“人工便宜”。磷酸铁锂路线、生产良率、设备效率、供应链协同和激烈竞争,共同把成本压了下来。
磷酸铁锂电池每千瓦时成本比镍钴锰电池低近30%,性能已经能够满足多数乘用车需要。高科技一旦够用、可靠、能够量产,就可能迅速变成大众消费品。
这种能力也直接传导到了汽车市场。2024年下半年,中国新能源汽车销量占比突破50%,中国市场销售的电动汽车中,超过一半已经比同级燃油车便宜。
过去欧洲车企可以依靠发动机、变速箱和百年品牌获得溢价,如今竞争转向电池、电控、智能座舱、软件更新和供应链速度,原来的优势自然会被重新估价。
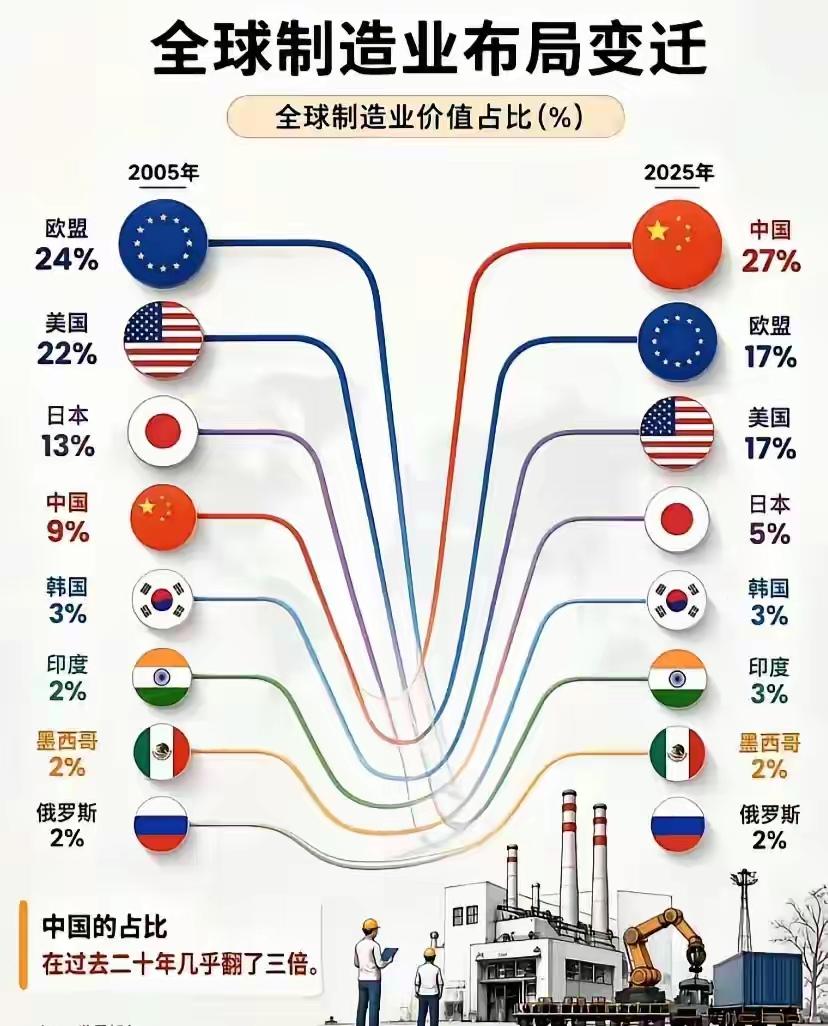
欧洲真正焦虑的,其实不是一件商品便宜了几十欧元,而是整个定价权正在松动。
2024年,欧盟从中国进口商品5178亿欧元,对华出口2133亿欧元,贸易逆差达到3045亿欧元。到2025年,中国商品占欧盟域外进口的22.3%。
在欧盟进口的高技术产品中,中国所占比重也达到30%。当便宜商品从衣服、玩具扩展到汽车、电池、光伏组件和工业设备,欧洲担心的自然是就业、税收、供应链安全以及制造能力被掏空。
这些担忧并非完全没有道理。补贴是否透明、市场准入是否对等、企业竞争是否公平,都应该放到规则和证据下面讨论。
价格战如果演变成无利润竞争,也可能造成企业倒闭、资源浪费和研发投入不足。“地板价”能砸掉旧溢价,也可能误伤自己的产业根基。
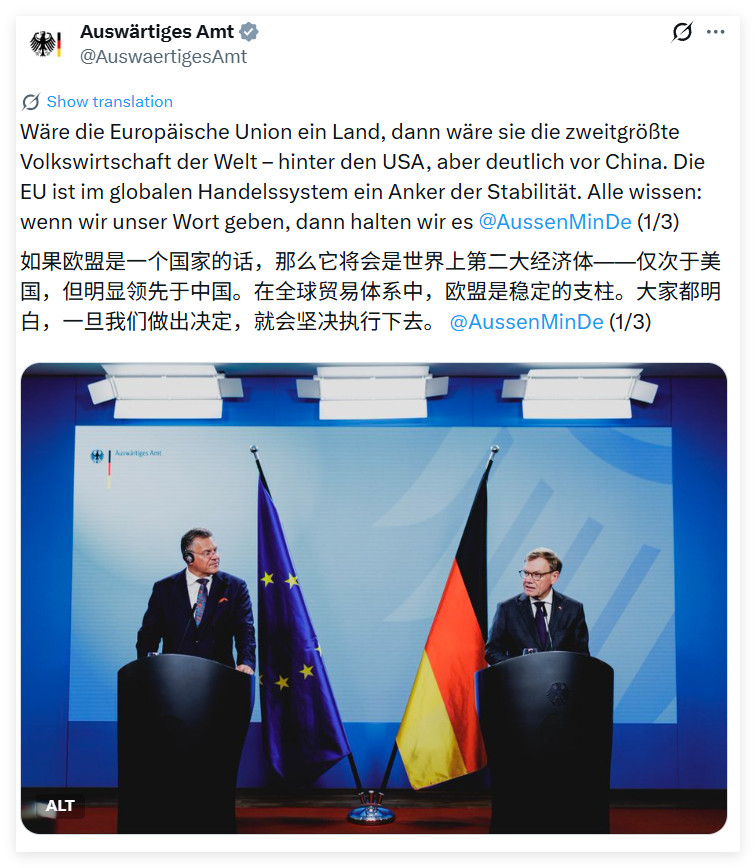
因此,欧盟已经对中国电动汽车征收7.8%至35.3%的反补贴税,又通过《净零工业法案》,提出到2030年让欧盟本土净零技术制造能力至少满足其年度部署需求的40%。这说明欧洲并没有躺平,而是在用关税、补贴、采购规则和产业政策争取时间。
可欧洲面临的麻烦也很现实。欧洲企业用电价格一度达到美国和中国的两到三倍,再加上审批时间长、融资成本高、市场分散,即便技术不错,也很难在量产成本上竞争。实验室里领先,不等于工厂里赚钱;专利证书很厚,也挡不住客户认真比较价格。
当然,欧洲远没有被“打趴下”。航空航天、制药、高端装备、精密仪器、工业软件、基础材料和品牌运营,仍然拥有深厚积累。中国企业同样不能因为销量大就沾沾自喜。
真正的产业强国,不仅要卖得便宜,还要掌握核心标准、基础软件、高端设备、全球服务网络和品牌信誉。
我认为,中国制造带给欧洲最大的冲击,不是抢走了多少暴利,而是证明许多被包装成奢侈品的技术,完全可以通过规模化生产变成普惠产品。冰箱、空调、手机、光伏板、电池和新能源汽车,都走过类似道路。
技术进步的意义,本来就不该是让少数企业永远躺着收钱,而是让更多普通人用得起。中国制造接下来真正要做的,也不是一味比谁更便宜,而是把低成本升级成高质量,把交付速度升级成技术标准,把产品优势升级成长期品牌。
能把价格打下来,是本事;价格打下来之后还能持续创新、让合作伙伴有利润、让消费者长期信任,才是真正的硬实力。