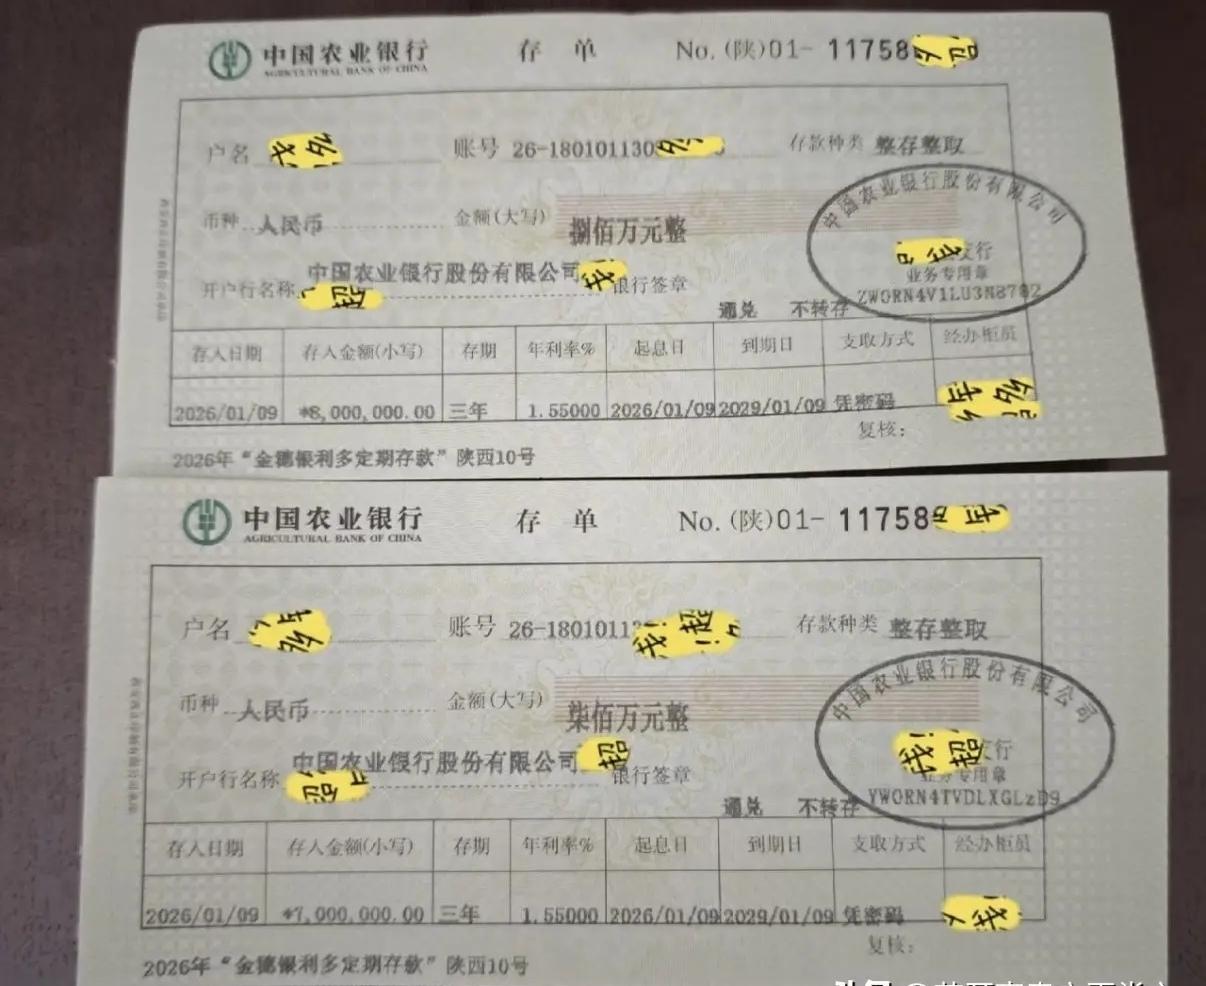
手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两张大额存单,引发不少人的讨论。
网上流传的这组数据是这样的,一笔800万元,一笔700万元,都是三年期,年利率1.55%。
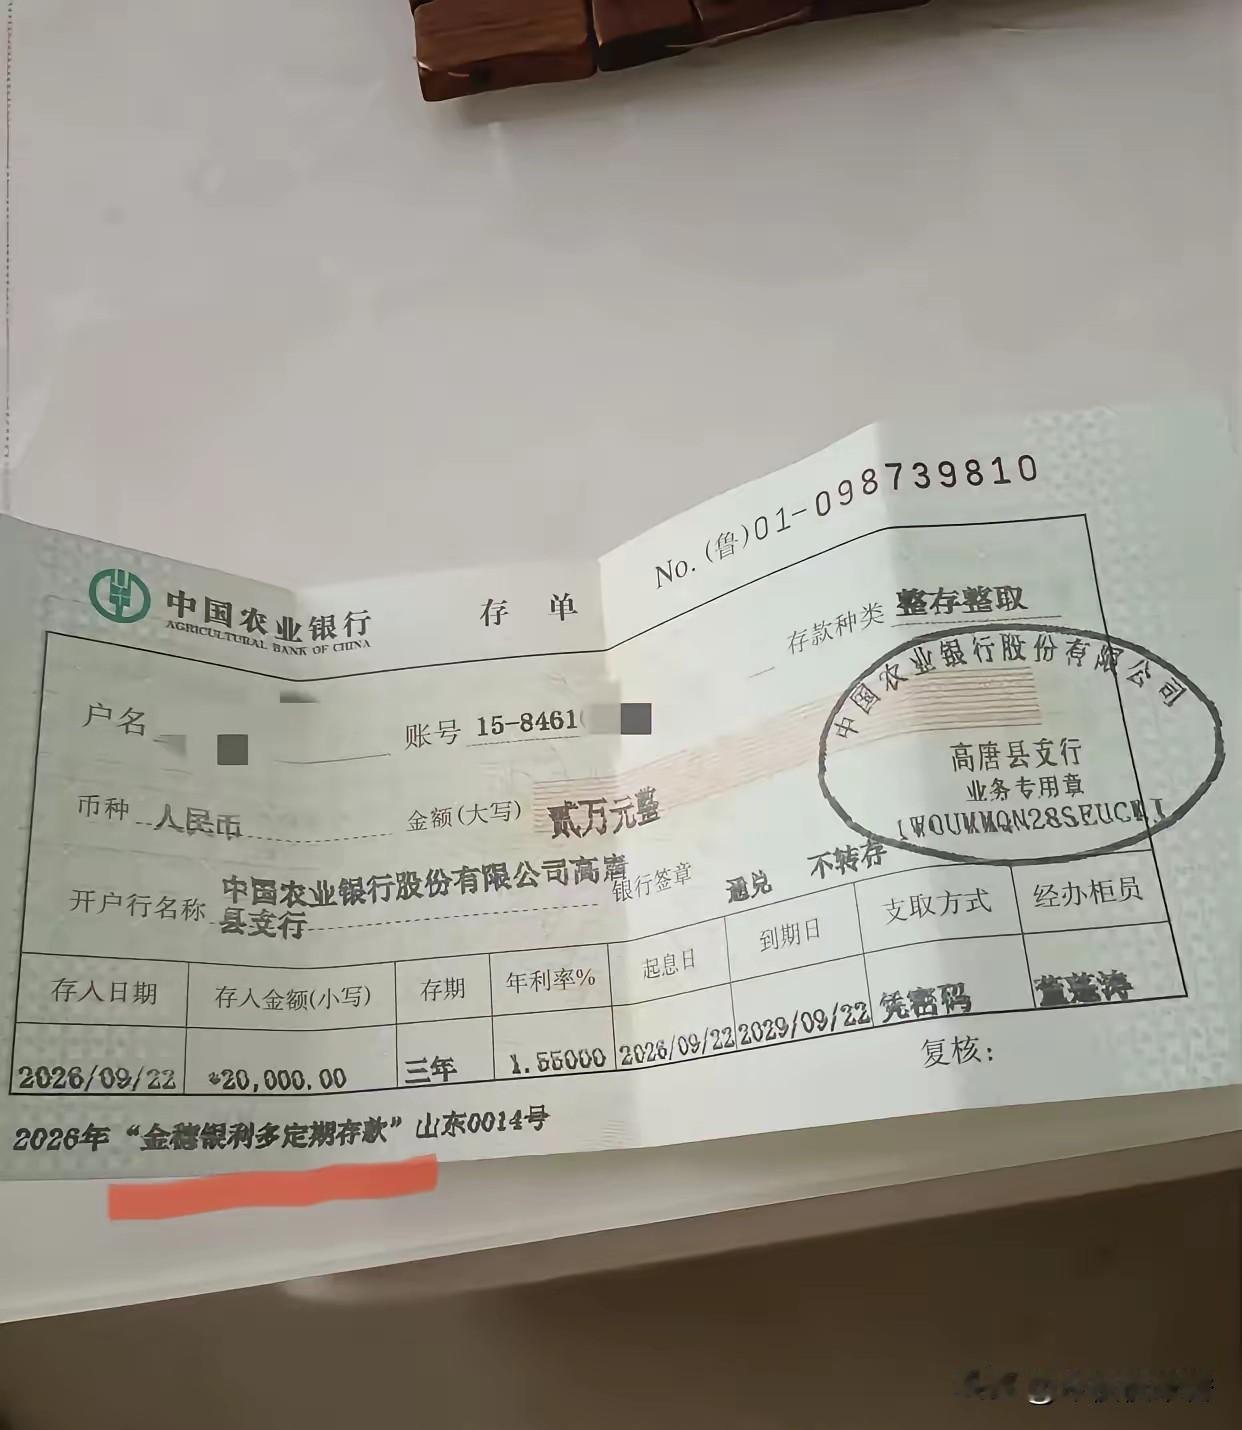
农业银行公开的大额存单产品目录里,2026年确实存在三年期、年利率1.55%的个人大额存单,起存门槛根据产品不同有20万元、500万元等档位,付息方式写得很清楚:利随本清。
按1500万元、年利率1.55%算,一年利息23.25万元,三年69.75万元。
800万元三年利息37.2万元,700万元三年利息32.55万元,这几笔账都能对上。
可有个小细节,一些文章写成“每天躺赚645元”,这个说法并不严谨。
23.25万元除以365天,大约是637元;每个月平均约19375元,也就是大家看到的“月入接近两万”,这里的“月入”还得打个引号。
农业银行这类产品写的是“利随本清”,不是工资卡,每个月到了日子给你打19375元,更不是每天早晨醒来账户多出637元。
它只是把三年到期后的总收益平均摊开了。
我更愿意说,这1500万买到的不是“月薪两万”,而是一笔未来三年已经大体锁定价格的资金收益。
这两者听着差不多,过日子的时候完全是两回事。
真想靠它生活,就不能把1500万一股脑锁三年。
比较合理的思路,是把日常生活费、家庭应急金和长期存款分开,再把不同存款的到期时间错开。
比如每隔几个月安排一部分资金到期,形成自己的现金流梯子。
这样遇到买车、装修、照顾老人、孩子读书这类大额支出,不至于为了拿钱把长期存款提前处理掉。
这一点挺重要,农业银行公开产品信息也显示,部分大额存单提前支取会按照活期存款挂牌利率计算,原本以为自己锁住了1.55%,真到了急用钱的时候提前动了,收益可能差上一大截。
很多人讨论1500万能不能躺平,只盯着23.25万元利息,我觉得还漏了一笔很重要的账,那就是购买力。
国家统计局公布的数据里,2026年1—8月全国居民消费价格平均比上年同期上涨0.9%。
这不代表未来每年都是0.9%,也不代表每个人自己的生活成本只涨0.9%,它至少提醒了一件事:账户里的本金不变,不代表这笔钱能买到的东西永远不变。
假设很多年后吃饭、医疗、服务、旅游、养老护理这些费用慢慢往上走,1500万元还是1500万元,23万元也还是23万元,生活质量却未必还能停在原来的位置。
我觉得这才是“长期躺平”最大的难点。
不是今年够不够花,而是二十年以后还够不够花。
更容易被忽视的还有利率。
2026年的大额存单市场,低利率已经很明显。
人民网报道提到,不少银行新发大额存单利率已经进入“1字头”,三年期产品数量也在缩减。
农业银行眼下能给到1.55%,只能说明这一期、这一笔钱锁定三年是这个价格,不能推导出三年以后续存还是1.55%。
三年一到,如果那时候同期限存款只剩1.2%,1500万元一年利息就会从23.25万元变成18万元。
差的5.25万元,相当于一个月生活费少了4375元。
这才是靠存款生活的人真正应该关心的风险。
再回头问1500万到底能不能躺平,我的答案其实已经很清楚了。
对一个已经有房、没有负债、家庭成员不多、每年正常消费十几万元的人来说,1500万元本金配上二十多万元的年利息,生活压力确实会非常小。
如果住在生活成本较高的城市,家庭一年固定开支已经二三十万元,还有子女教育、老人养老、改善住房、长期医疗护理这些需求,那23.25万元并没有数字看起来那么夸张。
说白了,能不能躺平,不取决于存款有几个零,而取决于“家庭年度支出”有没有长期低于“可持续收入”。
本金1500万,一年花12万,跟一年花40万,是完全不同的人生账本。
我觉得真正有1500万的人,也没必要把目标设成“从此什么都不干”。
财富更大的价值,是让人拥有选择权。
可以换一份压力小一点的工作,可以花更多时间陪家人,可以学习自己喜欢的东西,也可以在遇到意外时不用为了钱手忙脚乱。
钱能给生活留出余地,但生活本身不能只剩下一张利息计算表。
靠合理储蓄守住安全感,靠量入为出保持长期稳定,再给自己留下工作、学习和创造价值的空间,这可能比单纯追求“彻底躺平”更踏实。