宁德时代的供应链王牌:不是锂矿,是你离不开的那套“工业操作系统”
聊宁德时代的供应链优势,十有八九第一反应就是“手握锂矿”。这个结论太过简单,并没有触碰到真正的核心。
匈牙利德布勒森工厂,才是它全球化布局真正的杀招。
2026年9月22日,宁德时代匈牙利德布勒森工厂正式启动电芯试生产,规划总产能100GWh,总投资73亿欧元,是宁德时代在中国境外规模最大的生产基地。
很多人把这座工厂理解成简单的海外建厂、降低运输成本。这个看法未免太浅。
看看工厂周边,宝马、奔驰、大众整车工厂就近分布。过去欧洲车企采购宁德时代电池,全部要从国内海运过去,海运周期、关税波动、地缘风险层层叠加。如今电池直接在欧洲本土制造,落地在车企家门口。
省下运费只是附加收益,更关键的身份转变:宁德时代从“中国出口供应商”,变成了欧洲本地供应商。在地缘博弈加剧的当下,这个身份的含金量,远比单纯产能数字更高。
说得直白一点,如果外部限制中国电池出口,那就在你的本土建厂供货。
资本结构里,还藏着更深的一盘棋。
德布勒森工厂73亿欧元投资,并不完全由宁德时代独自承担。当地政府补贴、欧洲金融机构融资、车企合资共同分摊成本。等于把欧洲本地资本的利益深度绑定到项目之中。
当地利益方已经真金白银投进来,政策层面的敌意自然会被层层稀释。这远比铺天盖地的公关宣传更加实在。
再转回国内上游矿产布局。今年4月,宁德时代设立注册资本300亿的时代资源集团,专门负责矿产投资运营,还聘请紫金矿业创始人陈景河出任顾问 。
但挖矿这件事,并非稳赚不赔。宜春枧下窝伴生锂矿,原矿平均品位仅0.27%,提锂成本达到10‑11万元一吨。2024年碳酸锂价格跌到7.5万/吨,直接击穿成本线,公司为此计提66亿资产减值损失 。
明明短期会亏钱,为什么还要坚持布局?
我的理解,这三百亿买来的不是现成原料,而是谈判桌上的筹码。和澳洲锂矿巨头签订长协,手上自有矿山资源,议价地位完全不一样。
哪怕自家矿山开采成本高、阶段性亏损,只要手里有产能储备,海外矿企报价就不敢肆意漫天要价。作用类似一份保险,最好不要被逼到动用,但绝对不能没有。
钠电和电池回收,则是两套关键对冲后手。
碳酸锂价格暴涨的时候,宁德时代加速推进钠离子电池。不是单纯偏爱钠电技术,而是手里握好替代方案,锂价就很难持续疯狂冲高。
今年和海博思创签下三年合计60GWh钠电储能战略合作订单,推动钠电逐步走向规模化落地 。这相当于给锂资源布局装上一道止损开关。
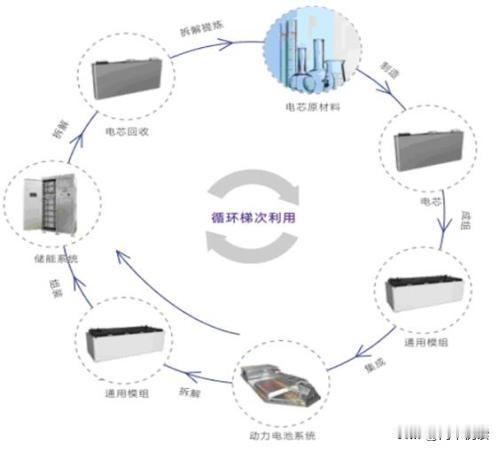
电池回收同样如此。锂价高涨时,废旧电池是高回报金矿;锂价下行,回收业务就会承受压力。
但放眼未来碳关税、供应链本地化大趋势,回收体系是最本土化的原材料来源。这条路盈利难度不小,但卡位越早,未来话语权越强。
把这些线索串在一起就能看清:宁德时代真正的供应链护城河,不是手握多少矿山、也不是单一技术领先。而是一整套运转成熟的工业操作系统。
上游矿产作为谈判筹码,下游联动车企分担风险,海外本地化建厂对冲地缘政策,钠电与回收作为风险缓冲。
可这套“操作系统”同样面临被“卸载”的现实风险。车企电池自研浪潮已经扑面而来。
2026上半年国内装车份额依旧高达46.7%,但理想、小米这些核心大客户,都在推进电池定义能力内化。
当年宝马扶持宁德时代成长,如今车企希望复刻这套逻辑,把电池能力掌握在自己手中。
放眼长远,全球动力电池供应链,大概率会分化成中国、欧美、日韩三套体系。宁德时代的赌局,就是争取在每一套体系之中,都成为绕不开的参与者。
这场博弈能不能赢,现在很难下定论。但有一点可以确定:供应链终极护城河,从来不是你占有多少矿产资源,而是别人离开你,所要付出的代价到底有多大。
那么在你看来,这个离开的代价,未来是会变大,还是持续缩小?
宁德时代在供应链博弈中的优势有哪些宁德公司