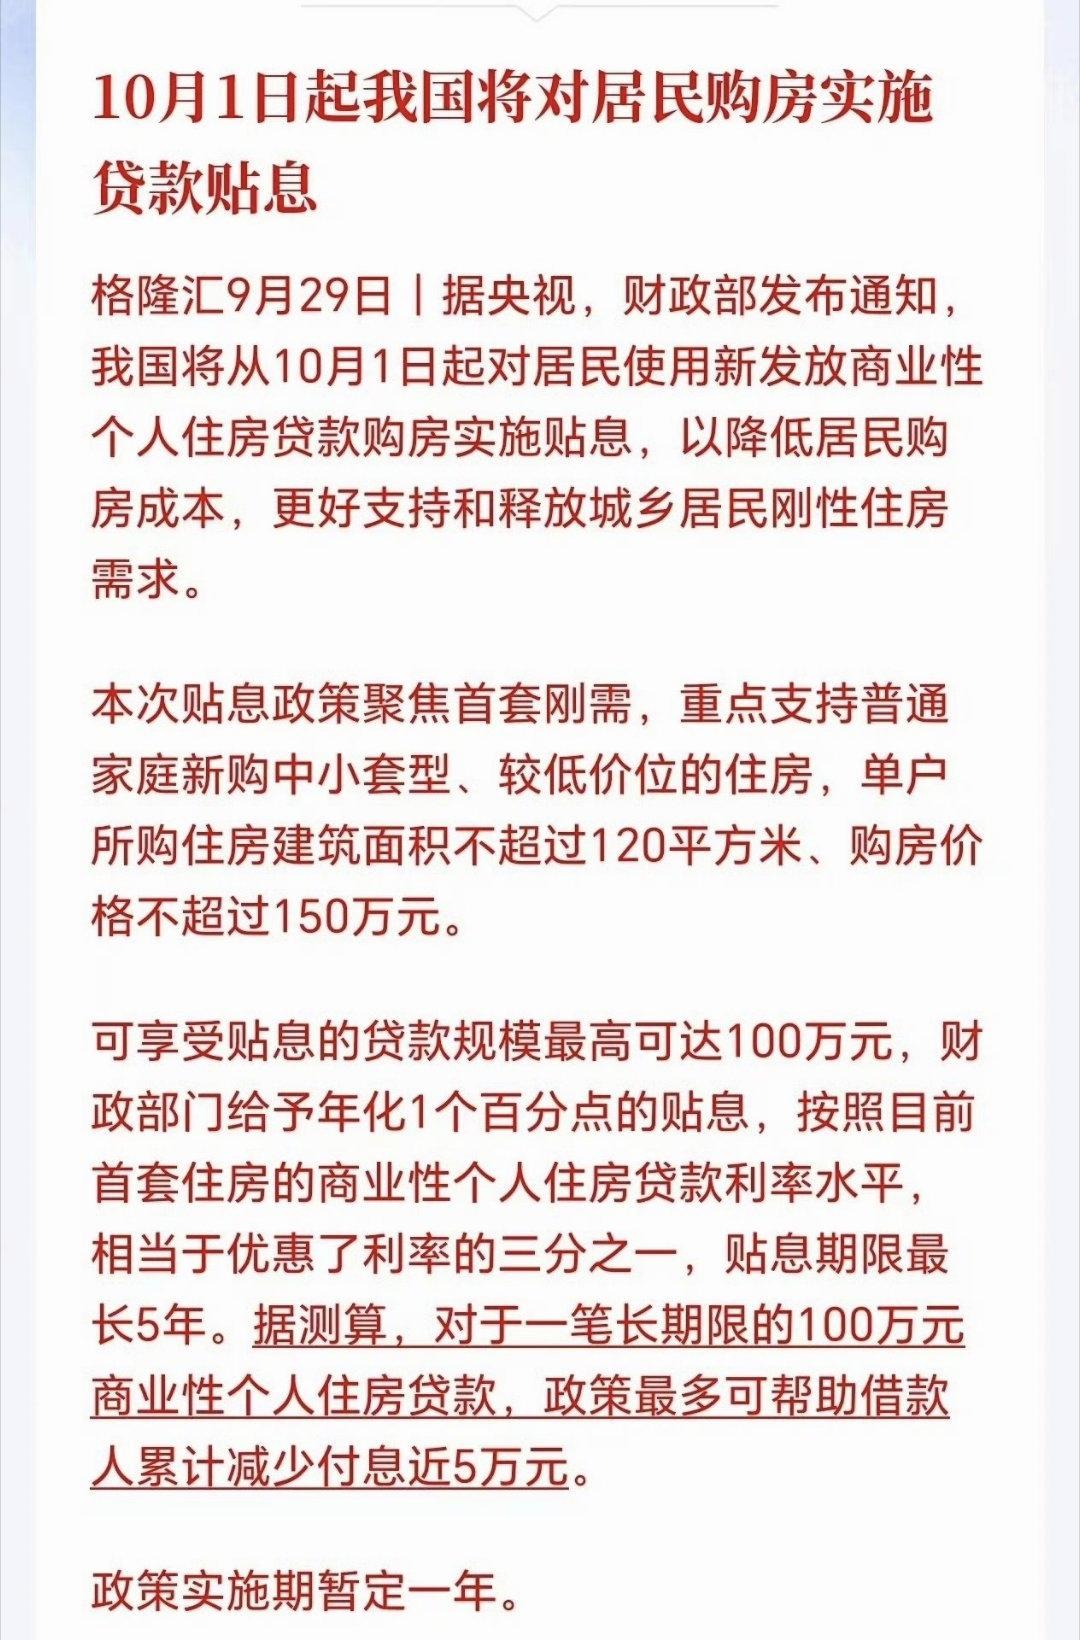
最近“买房也有国补了”的消息刷遍全网,很多人第一反应是楼市要迎来新一轮刺激,甚至有人开始盘算“抄底入场”。但仔细看完三部委联合发布的贴息政策细则就会发现,这次的购房补贴,和过去地方上零散的购房补贴完全不是一个逻辑,它瞄准的从来不是炒房群体,而是精准卡在刚需群体最吃力的那道门槛上。
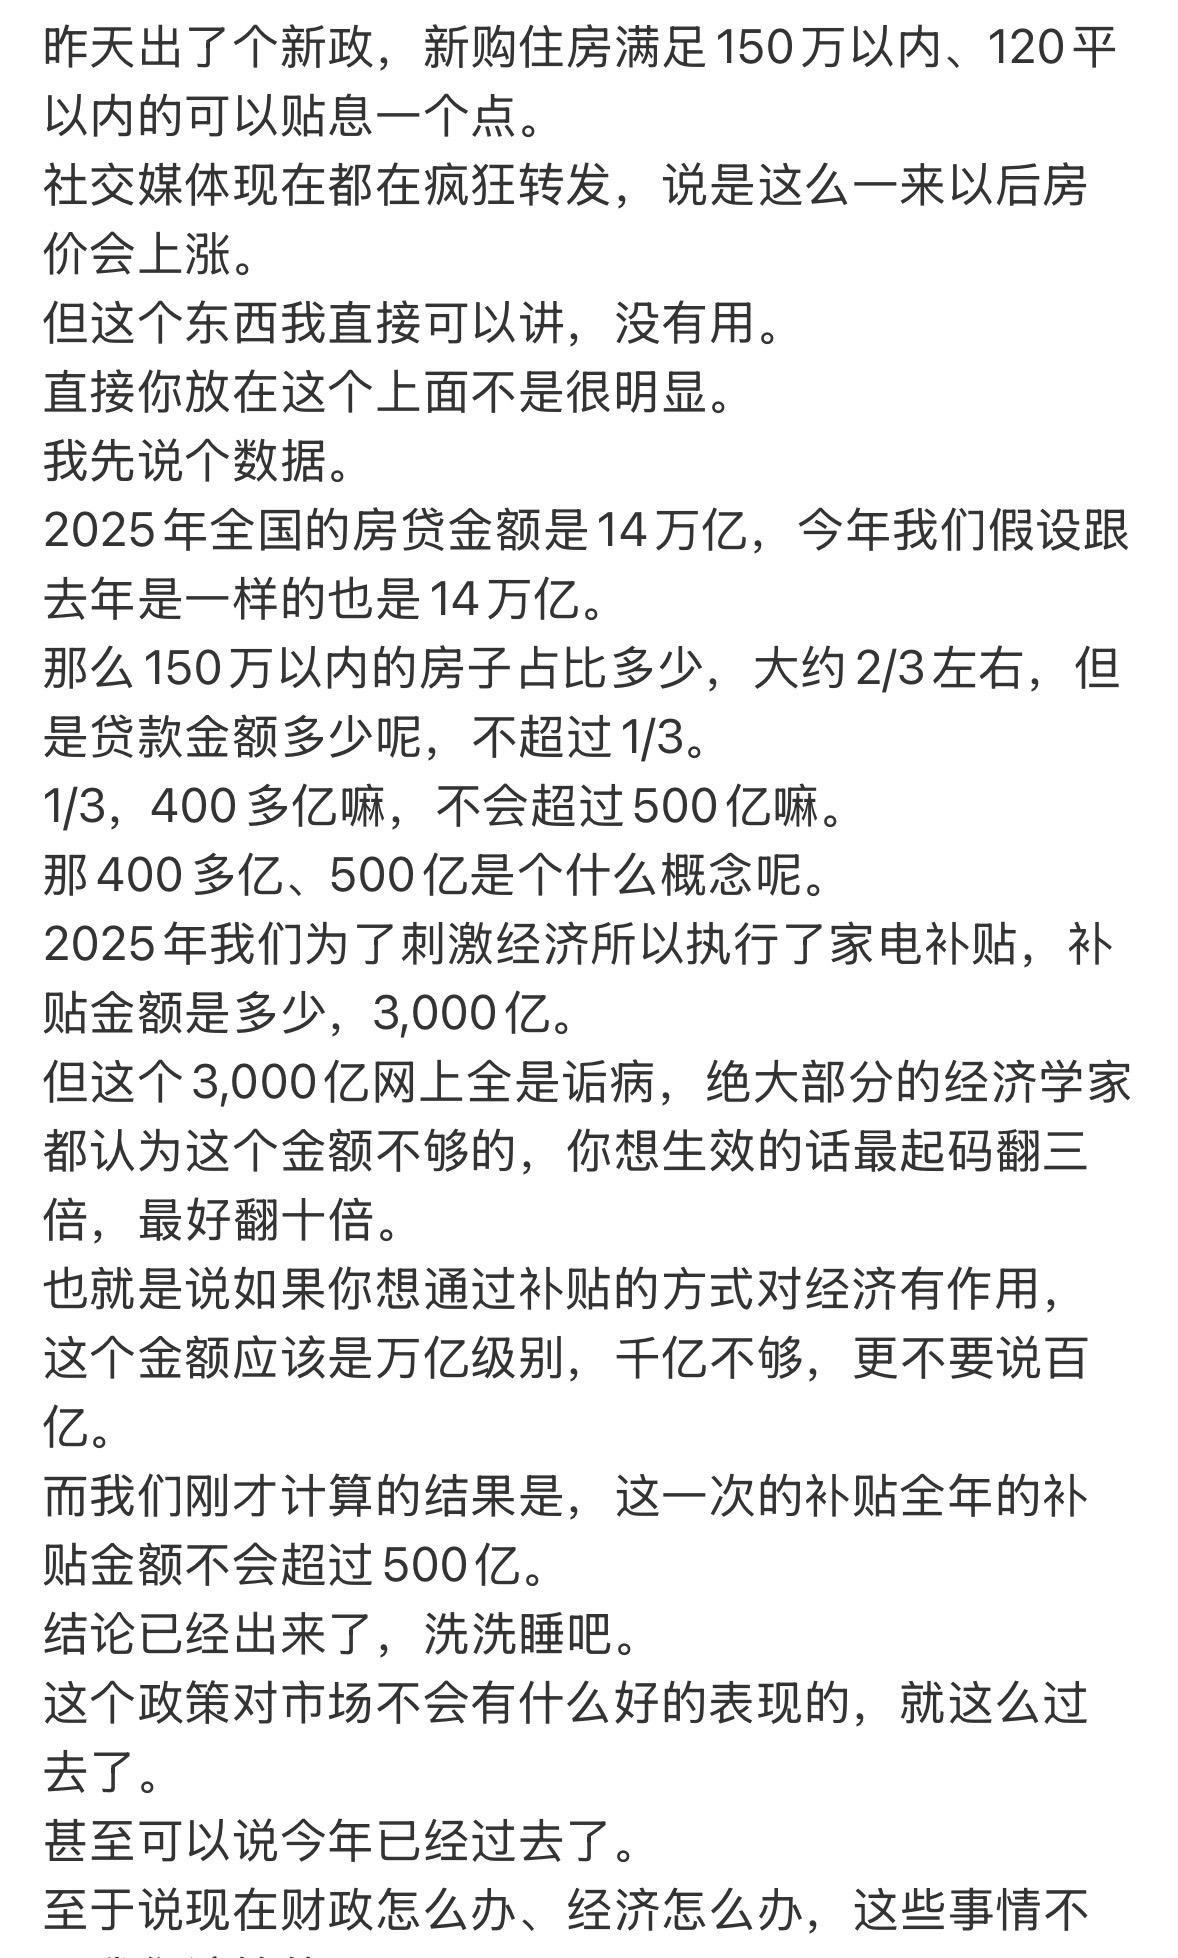
这次国补的核心规则非常清晰:只有总价150万以下、面积120平以内的首套房商业贷款,才能享受年化1个点的贴息,最多覆盖100万贷款本金,贴息期限最长5年。换算下来,一个普通刚需家庭,贷满100万,5年里累计能省下近5万的利息,平摊到每个月,相当于直接少还800多块的月供。这笔钱说多不多,不足以让房价出现明显的反弹;但说少也不少,刚好能覆盖一个普通家庭每月的菜钱、孩子的奶粉钱,或是通勤油费,把很多刚需群体悬在半空的购房门槛,实实在在往下拉了一小截。
很多人担心这又是一轮楼市放水,会让房价重新上涨。但仔细看政策边界就会明白,这次的补贴从一开始就堵死了炒房的空间:总价150万的上限,直接把绝大多数核心城市的改善盘、投资盘排除在外;仅限新发放的首套商贷,存量房贷用户也没法蹭到红利;甚至连公积金贷款群体都不参与本次贴息,完全是定向给最需要购房的普通家庭“减负”,而不是给楼市注入炒作的流动性。
放在更大的背景里看,这次的“买房国补”,其实是过去几年民生类定向补贴思路的延续。从之前多地试点的免费充电,到新能源汽车的购置补贴,再到今天的购房贴息,政策的逻辑已经从“给行业撒钱”转向“给终端用户直接让利”。过去很多行业补贴最终流进了企业的口袋,没有落到消费者身上;而这次的购房贴息直接按户核算、免申即享,每一分钱的补贴都直接抵扣月供,没有中间环节的套利空间。
当然,我们也没必要把这次补贴神化成“楼市救星”。它不会让房价一夜暴涨,也不可能让所有买不起房的人立刻上车,它更像给刚需群体递了一把小小的扶手,让那些攒够了首付、却被月供压得喘不过气的年轻人,能更轻松地迈出安家的第一步。楼市的长期走向最终还是要看人口、供需和就业基本面,这1个点的贴息,本质上不是刺激买房,而是在帮真正有居住需求的人,少一点生活的压力。 房地产 面对买房新政,大家心里是不是也有点小紧张?别怕,慢慢来,总能找到适合自己的好房子。V影响力榜房地产政策