上海一对30岁夫妻,瞒着父母偷偷贷了800万,买了套1000万的老破小,月供3万6。刚买完房,女方直接失业,家里还有个孩子要养。全家人除了婆婆,竟然都表示“支持”。
在家底普通、储蓄有限的前提下,他们撬动八百万大额房贷购入市区二手房。
这套总价千万的房源楼龄老旧、户型普通,属于典型的市区刚需老房格局。
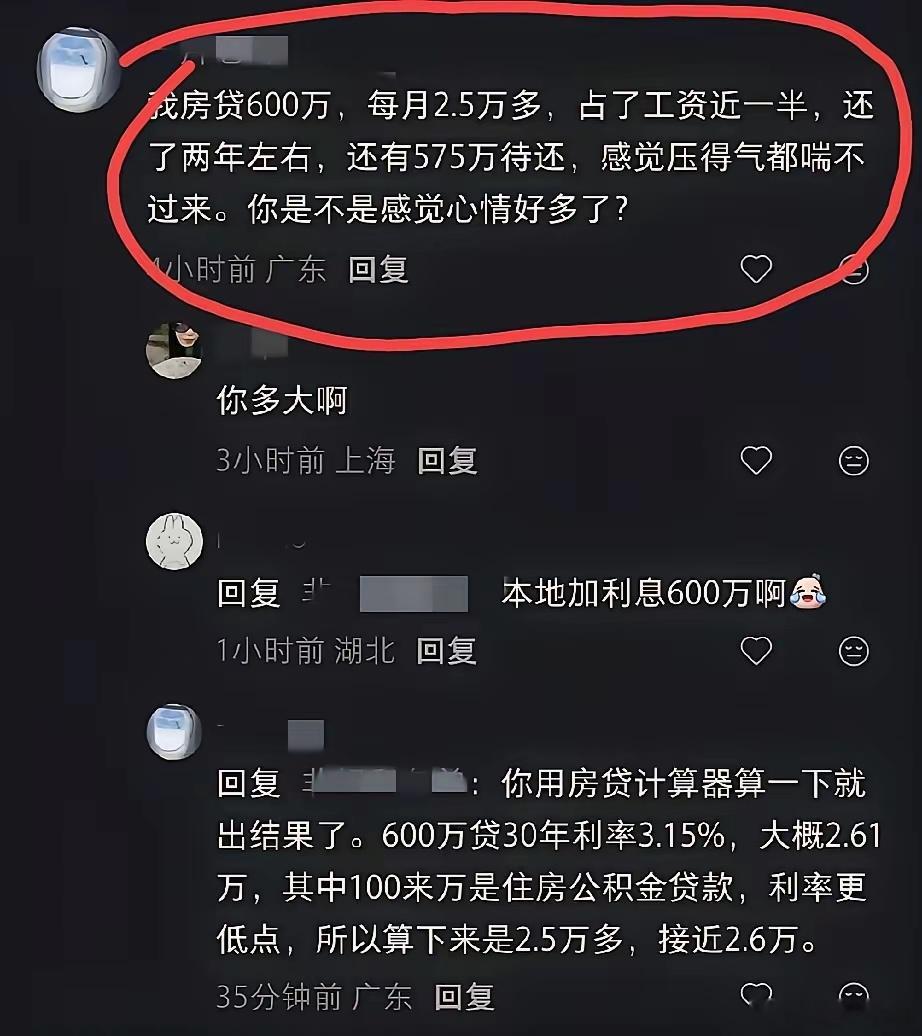
巨额房贷分摊到每月,固定还款金额达到三万六千元,还款压力十分沉重。
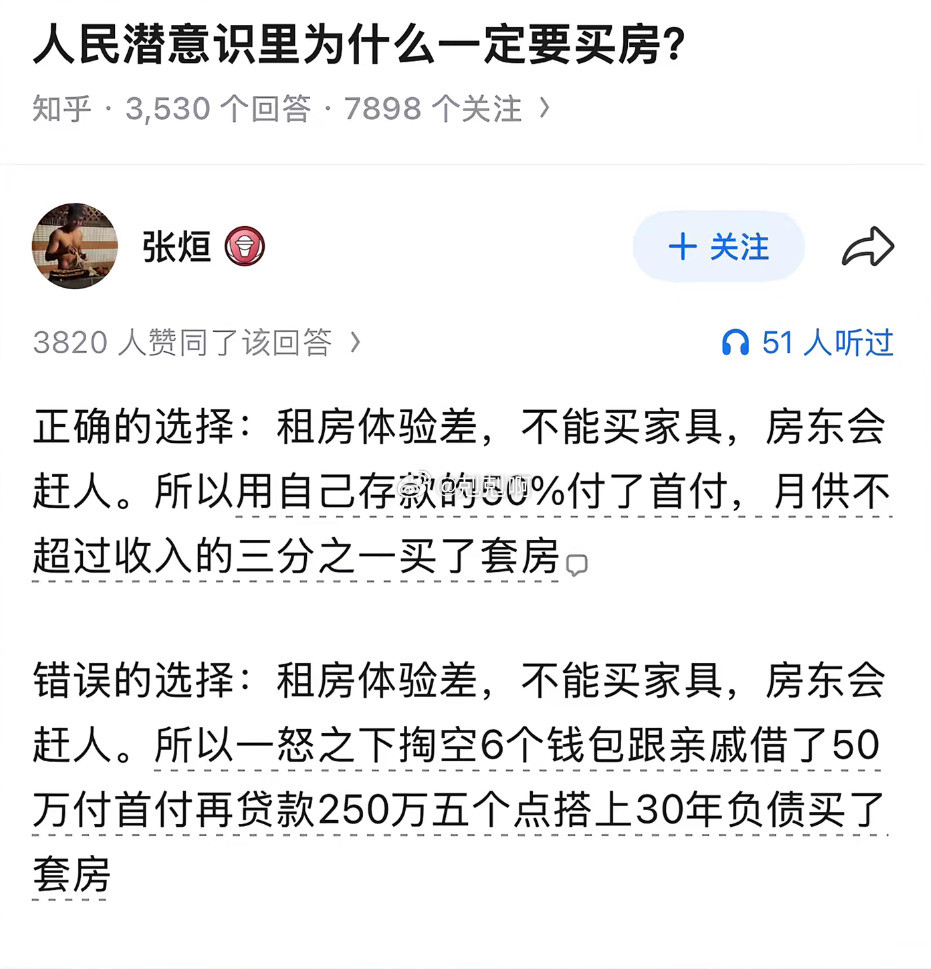
夫妻俩置业的核心逻辑,是当代年轻人典型的资产优先、透支前置的生活理念。
他们更愿意提前锁定城市房产资源,不愿慢慢存钱、延后改善居住条件。
在两人的规划里,年轻就有试错空间,未来收入上涨可以覆盖当下的负债。
购房手续刚刚办结,家庭生活的平衡就被突发的失业问题彻底打破。
女方意外失业,家庭直接从双薪模式变为单人创收,收入断崖式下滑。
家中还有年幼孩子需要抚养,日常育儿、生活开支丝毫无法缩减。
超高月供叠加育儿成本,让这个年轻家庭瞬间陷入入不敷出的尴尬境地。
面对突如其来的经济危机,家庭成员的态度呈现出十分鲜明的两极分化。
除了婆婆极力反对这次激进买房行为,其余家人都选择包容并支持夫妻选择。
亲友普遍抱有乐观心态,认为就算扛不住压力,退房断供就能解决所有问题。
这种片面的认知,也是当下很多刚需购房者,最容易陷入的置业误区。
很多人始终不清楚,房贷本质属于个人信用负债,而非简单的房屋租赁费用。
房屋只是银行抵押物,无论房价涨跌,个人背负的债务额度不会自动减免。
二三十年的还贷周期,要求家庭收入稳定、无失业、无大病、无突发变故。
只要资金链出现一次断裂,就会触发征信逾期、冻结资产、持续追偿的后果。
哪怕是个人账户里的小额余额,也会被依法划扣,不存在一笔勾销的可能。
回看上海这对夫妻的选择,并非莽撞冲动,而是生活理念带来的必然结果。
他们更看重固定资产的长期价值,轻视现金流稳定和生活抗风险能力。
宁愿压缩当下生活质量、透支未来收入,也要提前抢占城市住房资源。
这种激进的置业观念,让小家庭看似拥有房产,实则被房贷牢牢捆绑。
目前该家庭依旧咬牙坚持还贷,女方持续处于求职待业的状态。
全家砍掉所有娱乐、消费开支,全力优先保障每月高额房贷正常缴纳。
家人依旧坚持原有看法,依旧认可提前置业的选择,没有卖房止损的打算。
婆婆依旧默默帮扶家庭日常开支,尽力缓解小两口的经济紧绷压力。
整个家庭依旧在高压负债状态下硬扛,生活节奏紧绷,容错率几乎为零。
这场超前置业的经历,也让他们真切意识到,年轻的底气不能等同于抗风险实力。
信源:网易新闻