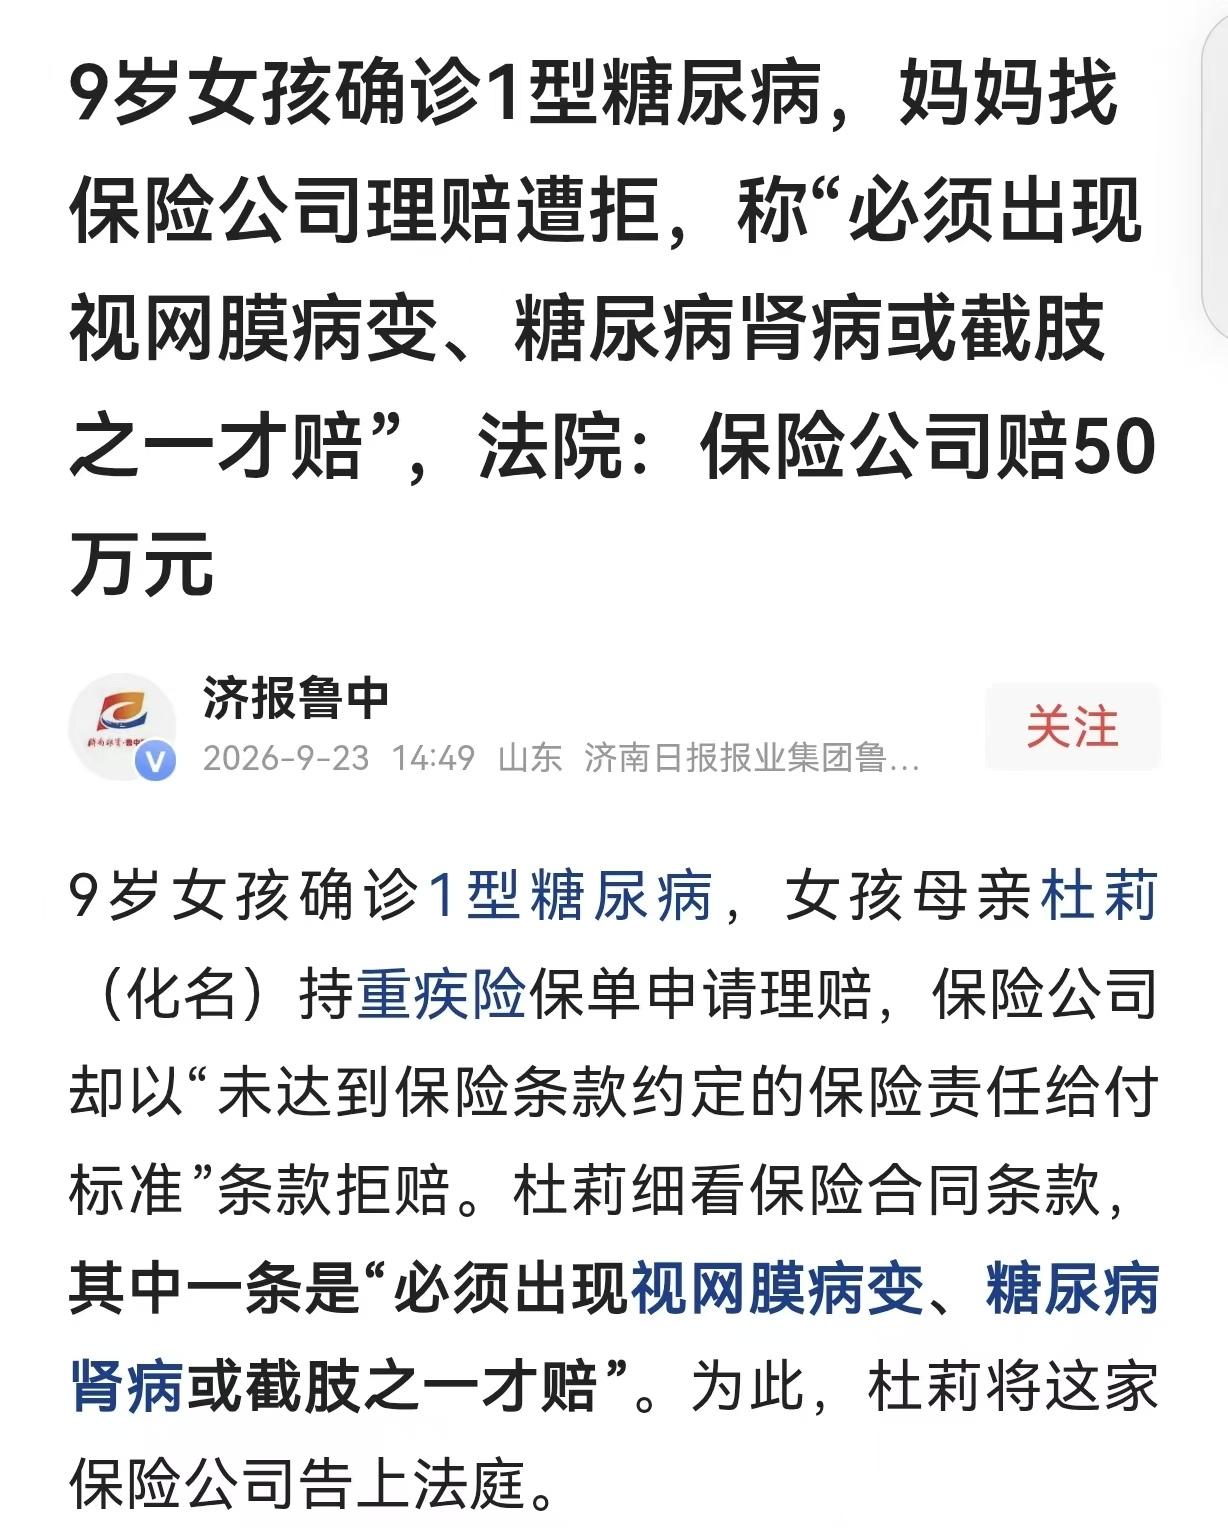
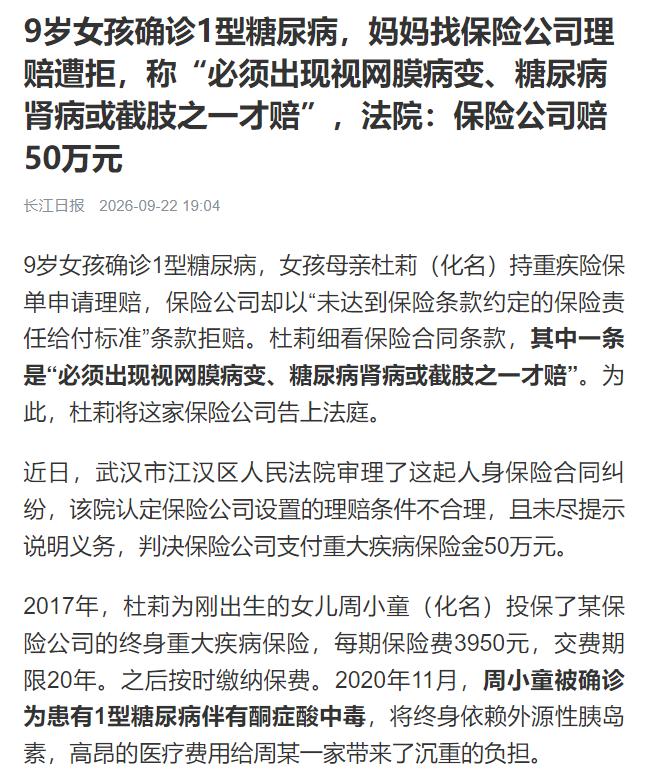
“玩不起!”武汉一位妈妈给刚出生的女儿买了份终身重疾险,每年老老实实交3950块,一交就是9年。孩子9岁那年查出1型糖尿病,酮症酸中毒直接进了ICU,从此得终身打胰岛素。女子跟保险公司申请理赔。她拿着保单去理赔,保险公司翻出一沓44页的合同,慢悠悠地说:合同确实保了这个病,但你想拿50万赔款,得等到孩子出现视网膜病变、糖尿病肾病或者下肢截肢其中一项才行。这话翻译成人话就是:你现在病得还不够惨,等惨到位了再来。
武汉市江汉区法院最近判了这起案子,判保险公司赔50万。判决结果大快人心,但判决书背后藏着的东西,比拒赔本身更让人心里发凉。
法院说得其实很直白。1型糖尿病本身就已经被写进了保障范围,合同正面承认它是重大疾病。可后面又跟了一条:确诊了不算数,必须再长出至少一项指定并发症,才够得着理赔门槛。
法院从医学角度认定,1型糖尿病患者的病情走向因人而异,不是每个人都会走到视网膜病变或者截肢那一步。保险公司把一个不确定的未来事件,变成了理赔的硬性前提,实质上就是在给自己减负,这就是免责条款。
关键问题出在提示义务上。这份合同44页,投保人签字的只有4页。那三项并发症条件,既没有加粗,也没有单独说明,就混在密密麻麻的条款里。
一个普通家长签保单的时候,看到“严重胰岛素依赖型糖尿病”赫然在列,谁会想到后面还埋着一句“但是,你得先瞎了或者截肢了”?
保险公司赌的就是你不会逐页读完。这件事最刺眼的地方,不在于一家公司耍赖,而在于这套玩法已经被反复验证是“划算”的。
拒赔的成本是什么?如果投保人不告,零成本。如果告了,赔就是了,反正本来也该赔。打官司要时间、要精力、要请律师,一个家里有重症患儿的母亲,每天要盯血糖、算碳水、半夜起来防低血糖,她有多少余力去跟一家法务团队齐全的机构耗?
武汉江汉区法院这50万判得痛快,可它是个案。判决书里写得很清楚,保险公司“未能证明其已尽到提示和明确说明义务”。
换句话说,如果这家公司在某个环节多留了一手,比如让业务员录个音说“并发症条款我给您讲过了”,这50万可能就悬了。
同样的剧本在全国各地反复上演。北京金融法院审过一起防癌险纠纷,投保人连续交了四年保费,确诊癌症后保险公司只肯退保费,理由是合同里写着“首次确诊只赔保费,第二次才赔保额”。
法院终审认定这属于隐性免责条款,判赔50万。北京朝阳法院审过几乎一模一样的1型糖尿病案子,3岁半的孩子确诊,保险公司要求必须“植入心脏起搏器”或“切除脚趾”才赔,法院照样认定免责条款不生效,判赔75万。
福州鼓楼法院更直接,引用了银保监会的管理规定:保险条款约定的疾病诊断标准应当符合通行医学标准,被保险人按医学标准确诊了,保险公司就不能拿合同里的附加条件来卡。
这些判决串在一起看,道理其实很清楚。重疾险的核心逻辑是“确诊即赔”,不是“恶化到残废才赔”。把1型糖尿病写进保障范围,又在释义里把它掏空,等于卖给你一把伞,但规定只有下暴雨把房顶掀了才能撑。
聊到这儿,深圳陈先生那份养老保险的事就不得不提了。1995年他买了一份保险,保单上盖着公章写着:60岁起按月领取养老金50万元。他老老实实交了30年保费,2025年满60岁,第一个月50万到账了。
第二个月,停了。保险公司说:当年员工录入失误,把“一次性领取”写成了“按月领取”,现在要改回来。
30年,收了12万多保费,一次都没提过合同有问题。等人家来领钱了,你说录错了。这跟卖房的人等房价翻倍了回头说“我当时标价少写了个零”有什么区别。
律师指出,就算真存在录入错误,按法律规定,撤销权最长5年,1995年的保单到2000年就该失效了。保险公司沉默了30年,用持续的收费行为一遍遍确认了这份合同,现在反悔,法律上站不住脚。
这个案子原定7月开庭,后来延期了。不管最终怎么判,它和武汉那位母亲的遭遇指向同一个东西:保险公司在销售端用最宽松的话术让你掏钱,在理赔端用最严苛的条款让你闭嘴。中间那几十页纸,就是利润空间。
武汉这50万判了,那位妈妈赢了。但判决书不是护身符。下一个家长拿着同样的保单走进同样的保险公司。
如果她不知道法院可以告,如果她请不起律师,如果她熬不住那个流程,这50万就安安静静地躺在保险公司的账上,变成下一年的利润。这个行业最精密的计算,从来不在精算模型里,在它赌你不敢掀桌子。
信源:长江日报:9岁女孩确诊1型糖尿病,妈妈找保险公司理赔遭拒,称“必须出现视网膜病变、糖尿病肾病或截肢之一才赔”,法院:保险公司赔50万元