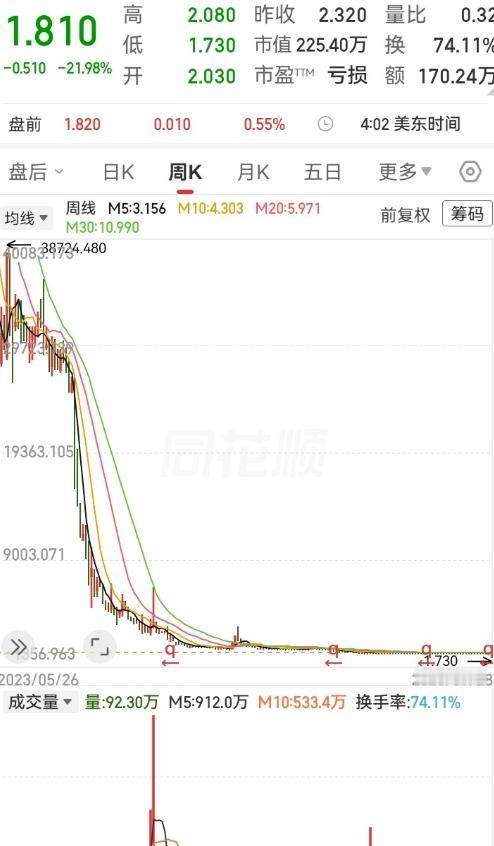
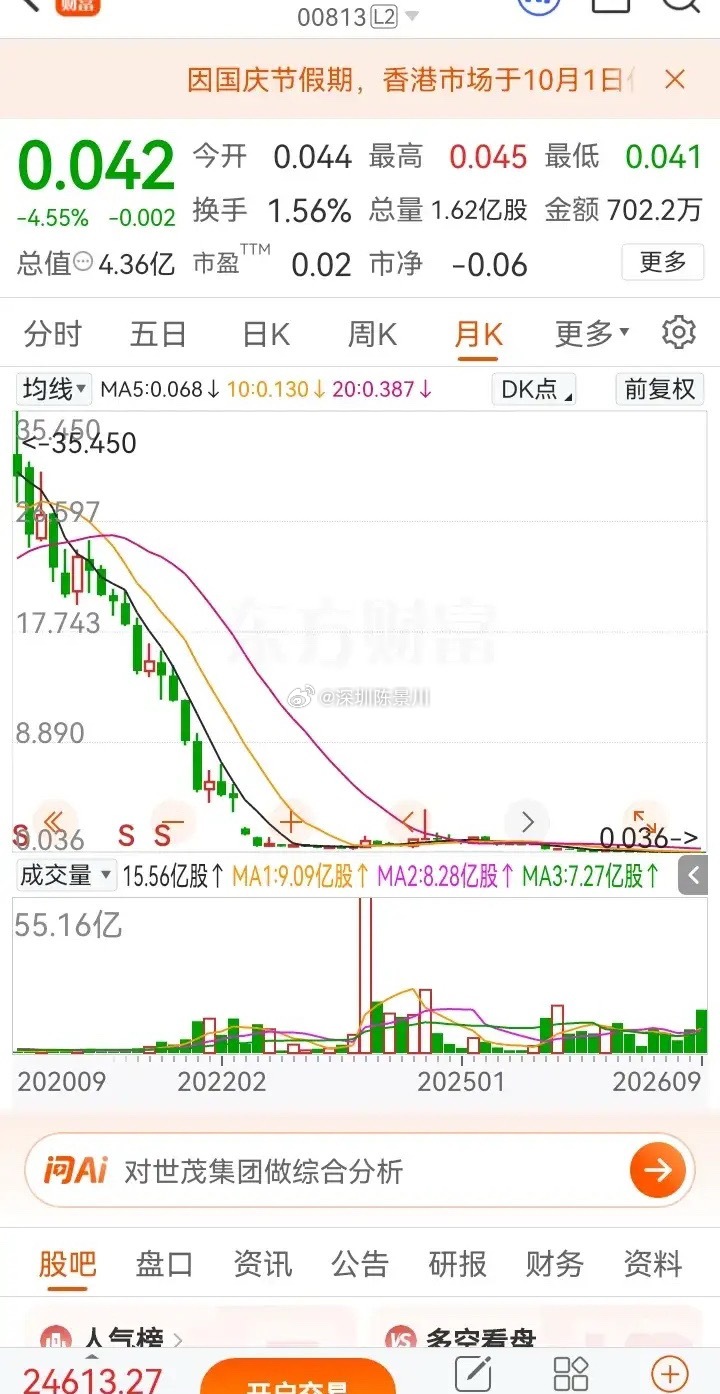
走势一路狂跌直下!从38000块跌到1块多,超过99%的下跌深度,几乎跌没了全部高度。走势像瀑布一样从高空泻落,跌穿了一道道支撑,被狠狠砸到谷底。
我觉得,这才是这类瀑布图最容易误导人的地方,一个标的若经历多次反向拆股、增发、债务压力和退市风险,长周期图会非常夸张。
看到这种图,很多人的第一反应是:以前那么贵,现在只剩一块多,随便反弹一点,不就赚大了?可股票没有“从哪里跌下来,就必须回哪里去”的规矩。历史高点只能说明过去,不能给今天的价格兜底。
先把反向拆股讲明白。它还有个更好懂的名字,叫合股。假设你有1000股,每股0.1美元,总共值100美元。公司来一次100股合成1股,你手里变成10股,按比例换算,每股变成10美元,总值仍是100美元。
这里只算合股本身,不考虑交易波动、费用和零碎股份处理。股价数字变大,股份数量变少,公司没有因此多卖一件产品,也没有凭空多出现金。把零钱换成整钞,钱包不会自动鼓起来。
长周期图的奥妙,就藏在这个换算里。
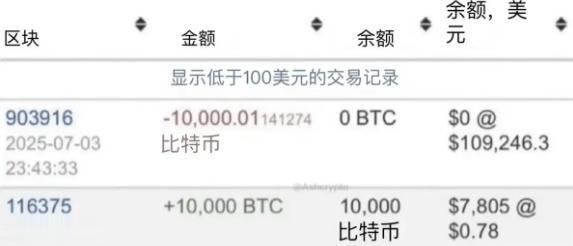
为了让前后的价格能够比较,行情系统可以把历史价格统一调整到现在的股份单位。假设某股早年实际成交价是3.8美元,后来先后进行了100合1、100合1,两次比例相乘,就是10000合1。按最新股份单位回算,早年的3.8美元便可能显示为38000美元。
这个例子只解释算法,却能说明一个很容易被忽略的问题:图上曾经的几万元,不一定是当年买一股实际付出的金额。眼前的一股,可能已经对应过去成千上万股。把股份单位看漏了,故事就很容易讲歪。
但我也不赞成另一种说法:既然高价是调整出来的,暴跌就是假的。
假如有人按3.8美元买了10000股,花了38000美元,两次合股后只剩1股;这1股若只值1美元,他的持仓确实几乎亏光。调整后的图,恰恰可以帮助看见这笔损失。理解换算,是为了弄清钱去了哪里,不能拿它给亏损“美颜”。
合股本身通常也不会稀释股东的持股比例。大家一起按比例缩减股份,你占公司的份额大体不变。真正需要另外算账的,是增发。
再举个简单例子:公司原来有100万股,你持有1万股,占1%。公司向其他投资者新发100万股,你没有参与,持股比例就降到0.5%。股份还是那1万股,但你在这家公司里的份额已经变了。
当然,新股也能换来资金。钱若投入能赚钱的业务,公司价值有机会增长,所以增发不能一概等同于坏事。关键是融资价格、资金用途,以及新投入能否带来足够回报。
我比较警惕的是另一种循环:生意迟迟挣不到钱,融资的钱不断用于维持开支;现金又不够了,再发新股。公司暂时续上了资金,老股东承担的却可能是一次又一次的摊薄。公司还活着,和老股东的钱能回来,中间隔着一整本账。
债务压力又会把这本账变得更复杂。账面有资产,不代表手里有足够现金;有收入,也不代表收回来的钱够还到期债务。利息、工资、供应商货款,都不会因为股价跌得惨就自动延期。
如果企业进入美国破产重整程序,旧普通股还可能被取消,新股份用于向债权人清偿。企业重新营业,旧股东却未必保得住权益。所以,“公司没有倒下”这句话,单独拿出来并不能说明股票安全。
至于合股为什么经常和退市风险一起出现,原因也不神秘。纳斯达克设有每股1美元的最低买入报价要求,连续30个营业日低于这条线,通常会触发不合规通知,并按规则进入后续处理。
合股可以抬高每股报价,帮助公司争取恢复合规。但交易所也要看其他上市条件,价格达标更不能保证经营好转。近年的规则还限制了部分近期合股、随后再次不达标的公司获得整改期的资格,反复合股并不是无限使用的通行证。
看懂这些,再回头看瀑布图,注意力就该从“过去有多高”,转到“现在还剩多少”。
先确认币种、时间和价格调整方式,再看总股本变化、融资条件、现金消耗、债务到期安排,以及上市资格到了哪一步。同样是一块多,有的背后是业务暂时遇冷,有的背后可能是持续失血,不能只凭票面价格判断便宜。
还有一个很朴素的算术:跌90%,要涨900%才能回本;跌99%,要涨9900%才能回本。跌得多,确实会让反弹看起来很诱人,可上涨的百分比和下跌的百分比,分母已经不是同一个了。
真正值得关注的改善,应该能在生意里找到:现金消耗有没有收窄,融资依赖有没有减轻,客户是否愿意付钱,债务是否有切实安排。股价图可以抓住眼球,经营结果才能支撑判断。
一张瀑布图能把多年变化压进一个屏幕,却装不下股份、债务和股东权益的全部变化。少一点“跌成这样总该涨了”的冲动,多算一遍股份和现金的账,比替历史高点守望更有意义。