为啥国内消费很难拉动?不少经济学者曾认为:不是不愿花钱,而是普通人日子太难!
2025年,全国居民人均可支配收入达到43377元,平均下来每个月大约3615元。但很多人会发现,这个数字和现实生活中的感受似乎并不完全一样。
原因很简单:平均数只能反映整体情况,真正想了解普通家庭的消费能力,还要看收入分布情况。
对于很多普通人来说,收入不是只用来满足今天的生活,还要面对未来几年甚至几十年的支出压力。
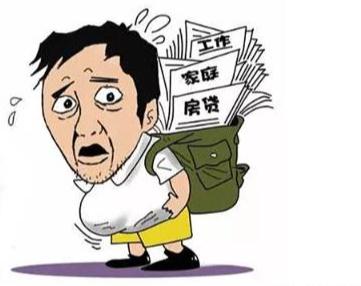
房贷、教育、医疗、养老,以及工作稳定性,都会影响一个家庭敢不敢消费。所以,国内消费为什么一直被讨论?
关键可能不是大家“不愿意花钱”,而是很多人在消费之前,首先考虑的是:这笔钱花出去以后,未来有没有保障?而这种谨慎,并不是近几年才出现的。
如果把时间线拉长,会发现中国人的消费习惯,其实和过去几十年的经济发展经历密切相关。
从物资相对有限,到商品极大丰富;从优先解决基本生活,到追求品质消费,中国家庭的消费逻辑经历了一次又一次变化。
今天很多人习惯存钱,并不是简单的消费观念问题,而是在长期环境中形成的一种生活选择。
那么,中国人为什么会形成这样的消费模式?还要从几十年前说起。
回看几十年前,中国家庭面对的最大问题,并不是消费意愿不足,而是商品供应和收入水平有限。
改革开放之前,中国经济处于计划经济阶段,居民消费选择相对有限,很多家庭首先考虑的是解决基本生活需求。
那个年代,家庭最大的愿望可能是一辆自行车、一台电视机,甚至是一套完整的生活用品。消费不是“不想升级”,而是当时经济条件还不允许。
国家统计局数据显示,1978年全国居民人均可支配收入只有171元,人均消费支出151元,居民生活主要围绕满足基本需求展开。所以,后来很多人形成的节约习惯,其实和那个时代的生活经历有关。
年轻一代可能很难理解上一代人为什么喜欢存钱。但对于经历过物资紧缺时期的人来说,手里有存款,就意味着遇到困难时不会完全没有办法。
改革开放之后,中国经济快速发展。工厂增加,就业机会增加,居民收入不断提高。过去很多家庭买不起的冰箱、彩电、洗衣机,逐渐进入普通家庭。
后来,汽车、住房、智能手机成为新的消费方向。国家统计局数据显示,改革开放以来,中国居民收入和消费水平持续提高,居民消费结构也不断升级。2023年,全国居民人均可支配收入达到39218元,人均消费支出达到26796元。
但问题在于:收入增长,并不意味着所有钱都会立即用于消费。
因为随着社会发展,家庭面对的问题也发生变化。过去担心吃不饱。后来开始考虑:孩子教育怎么办?老人养老怎么办?家庭成员生病怎么办?住房压力怎么办?
当一个家庭需要承担更多长期责任时,消费自然会更加谨慎。
为什么很多家庭喜欢留“备用钱”?其实从经济角度看,这是一种风险管理行为。
很多家庭并不是不愿意改善生活,而是在收入稳定性、未来支出预期等因素影响下,会选择保留一定储蓄。
比如一个年轻家庭:今年收入不错。但未来几年可能要买房、养孩子,或者面对职业变化。那么他们就不会把所有收入都用于旅游、娱乐或者购买非必需品。这也是为什么很多经济研究会关注“预防性储蓄”。
国家发展改革委相关分析曾指出,中国居民储蓄率较高,与收入分配、社会保障等因素存在关系。
简单来说:不是大家不想享受生活。而是很多人在消费之前,会先考虑未来有没有保障。
很多人认为:消费不足,那就多发优惠券,多打折。这种方式确实能够短期刺激消费。但是从长期来看,消费增长最终还是取决于居民收入和预期。
一个人如果觉得未来收入稳定,养老、医疗等问题有保障,那么消费意愿自然会提高。
反过来,如果未来存在较多不确定性,即使商品价格下降,也可能选择继续存钱。
所以,消费不是简单的“想不想买”。背后实际上连接着收入、就业、保障和信心。
过去几十年,中国经济发展的核心任务,是提高生产能力。解决的是:有没有商品。有没有就业。有没有收入。
而进入新的阶段之后,关注点开始变化:居民有没有更强消费能力。
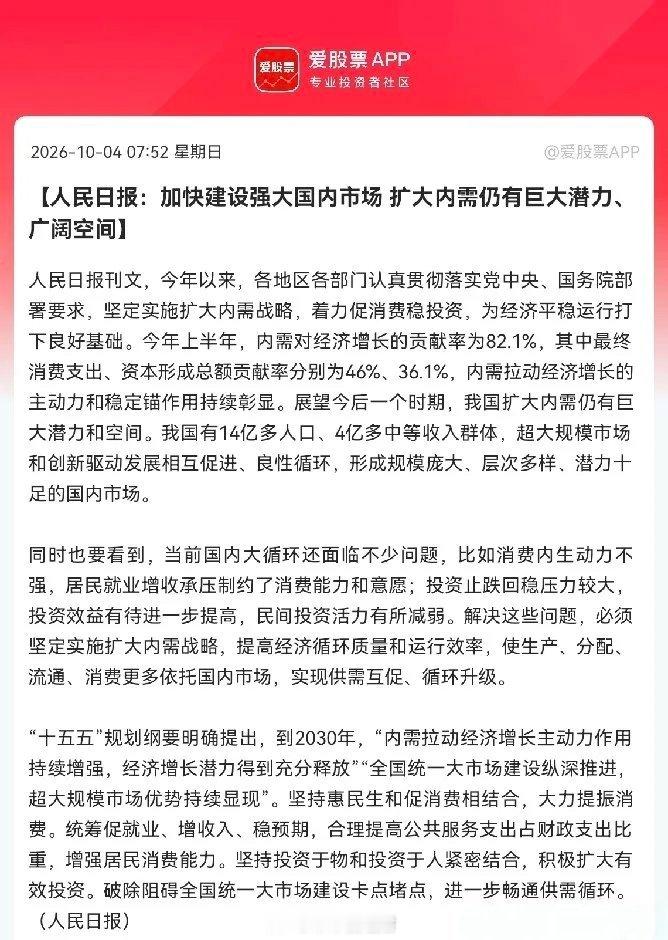
经济增长成果如何更多转化为居民生活改善。这也是为什么近年来政策不断强调扩大内需。
因为一个庞大的经济体,不能只依靠生产和出口,还需要居民消费形成更稳定的循环。
最后回到最初的问题:中国人为什么不敢随便花钱?答案可能不是简单的“消费观念保守”。更准确地说,这是一个经济发展阶段留下来的综合结果。
上一代人经历过物质不足,所以更加重视储蓄。这一代年轻人面对更高生活成本,所以更加关注未来稳定。
随着收入继续增长、社会保障进一步完善,居民消费模式也会继续变化。真正健康的消费,并不是让大家把钱全部花出去。而是让更多家庭在消费之后,依然拥有面对未来的安全感。
当一个人不用过度担心明天,他自然才更愿意享受今天。