华为和高通达成协议,台积电又创新高,后摩尔时代战略高地
一、华为 × 高通:不是和解供货,而是“专利与架构话语权”再分配
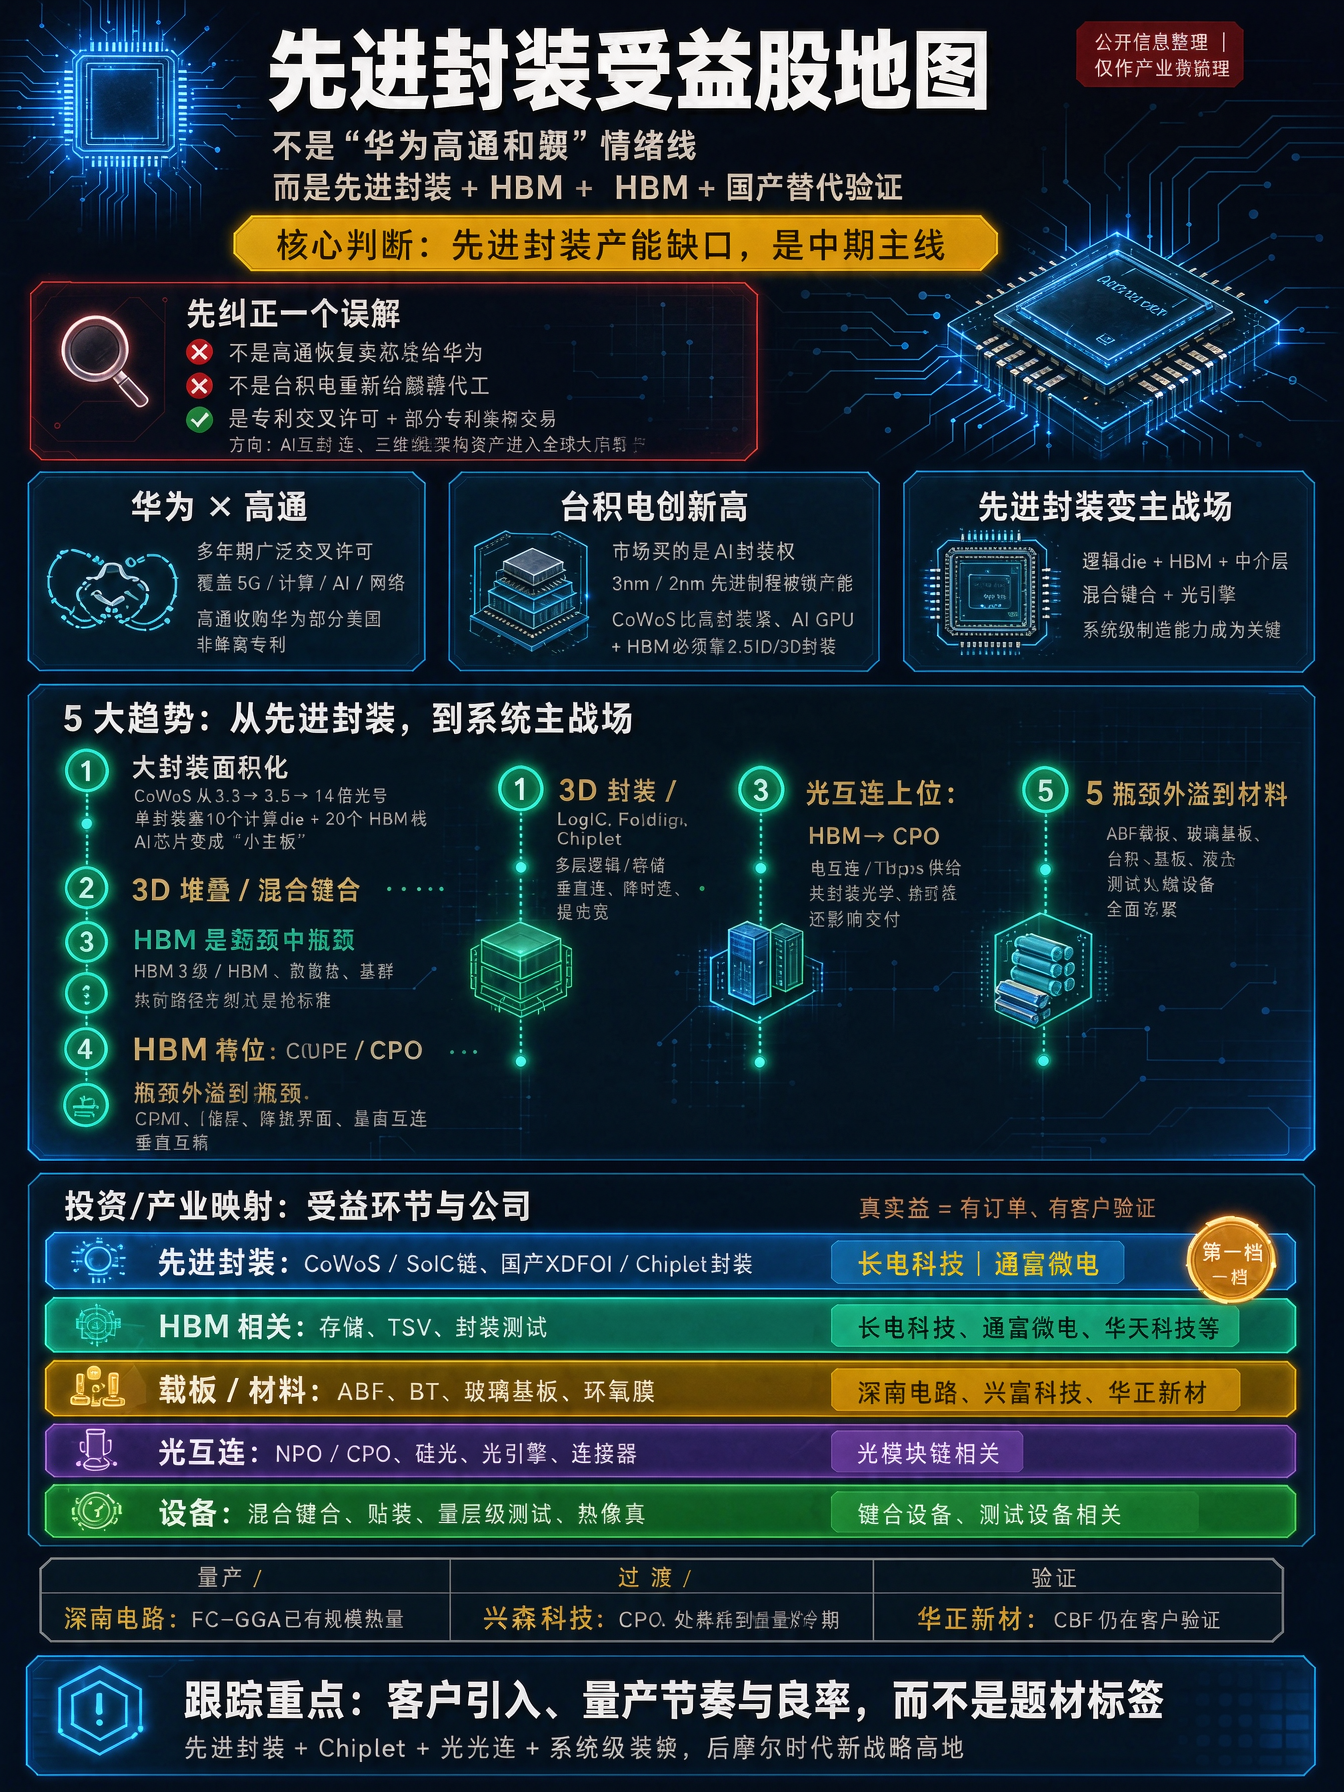
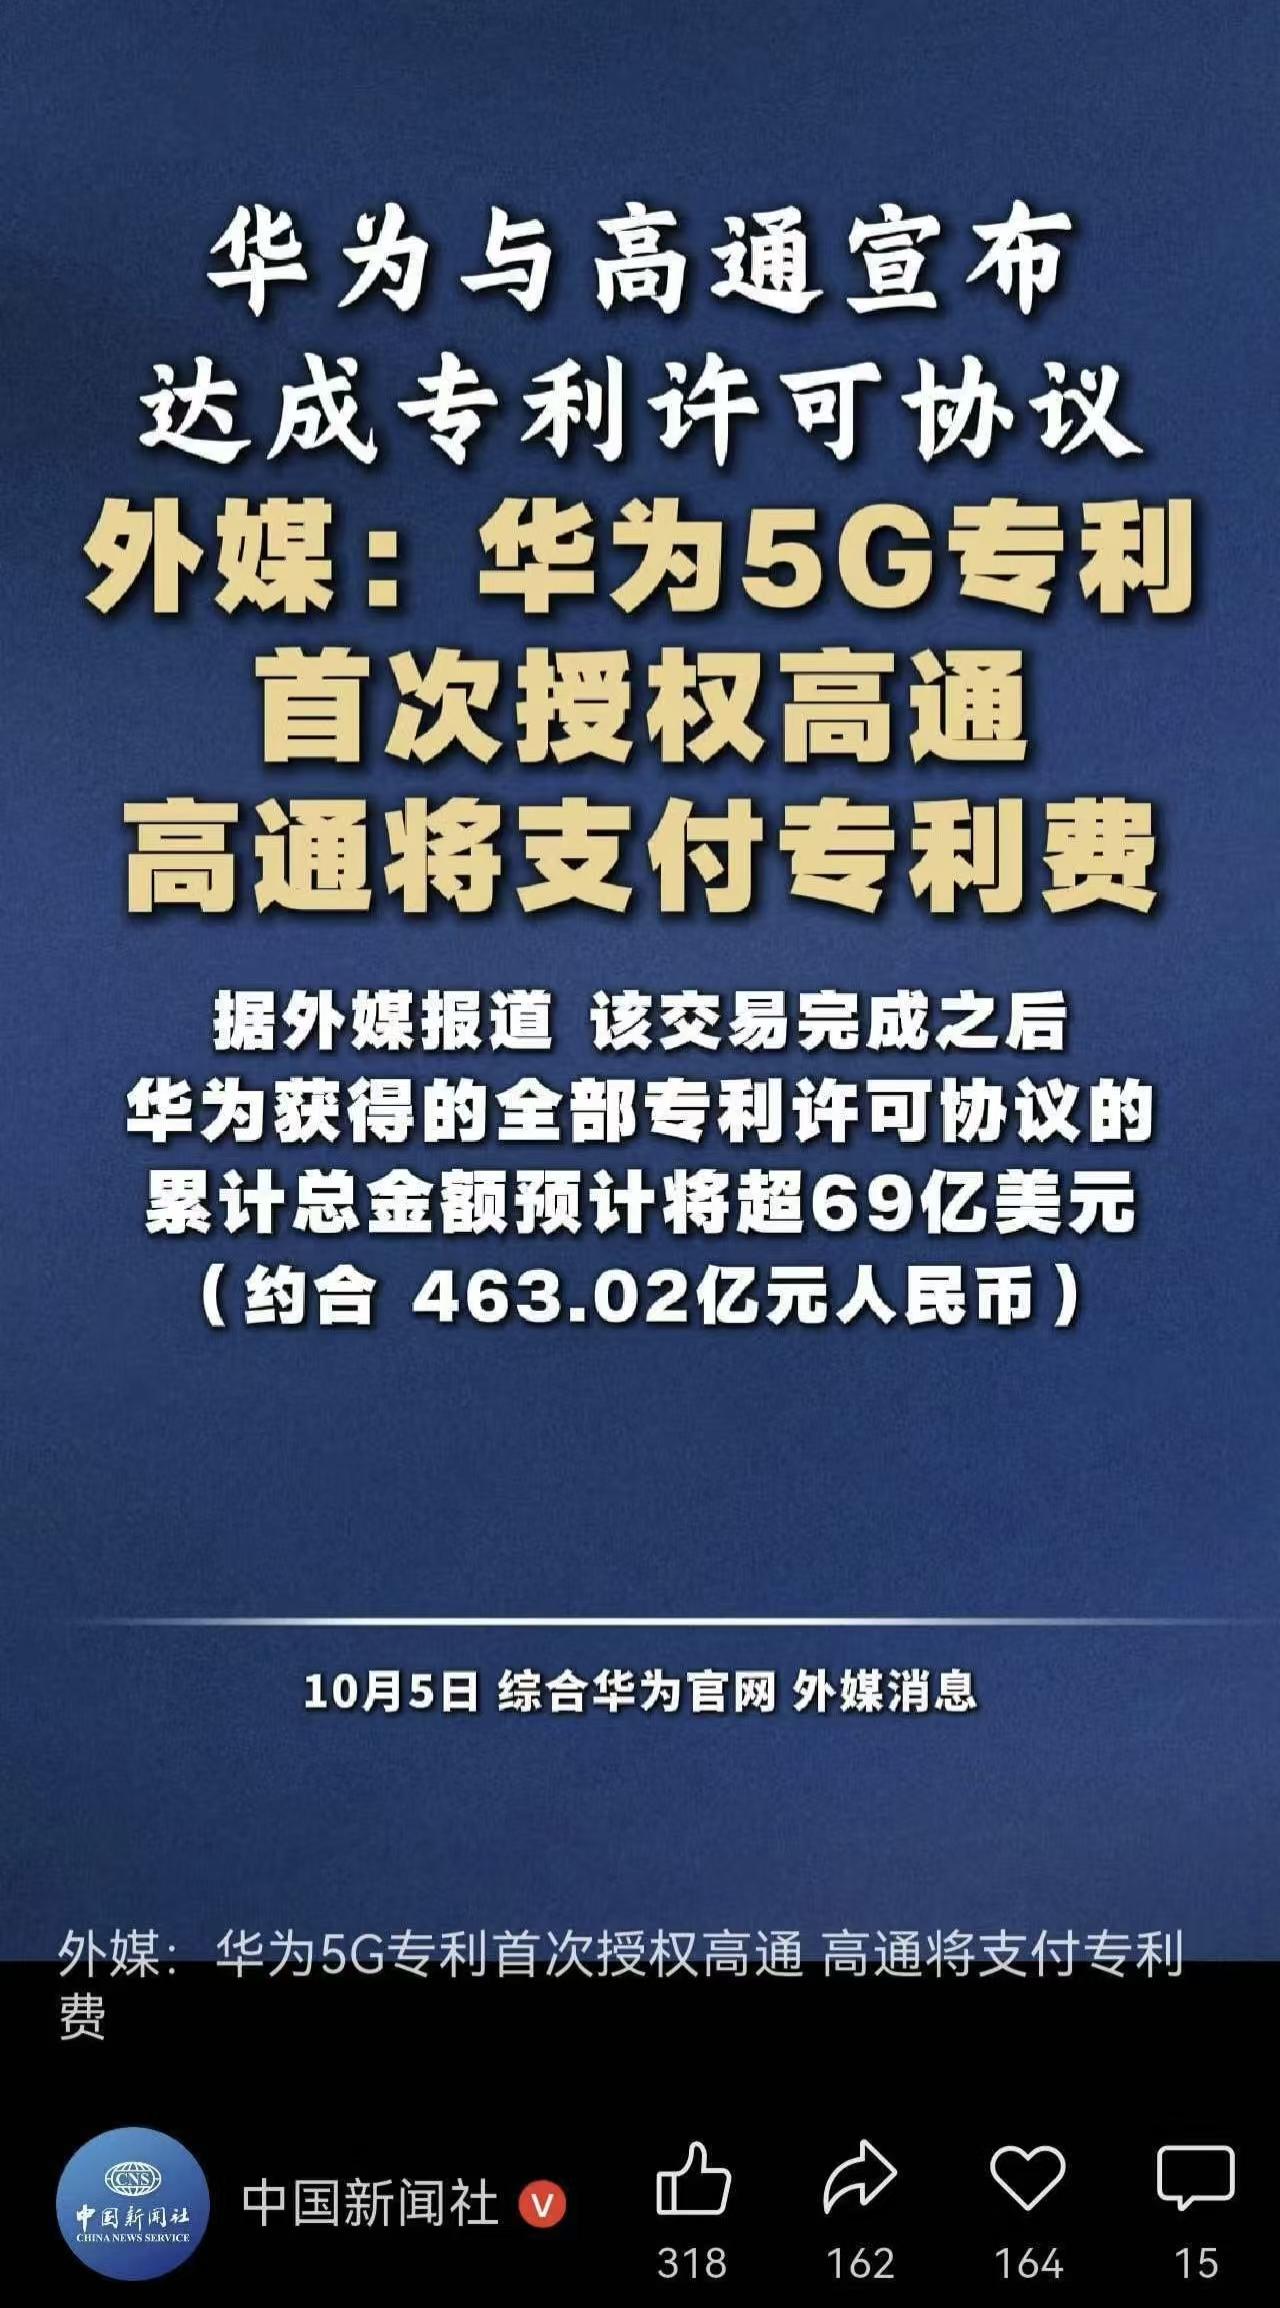
2026-10-05 双方官宣:多年期广泛交叉许可,覆盖 5G / 计算 / AI / 网络,高通还收购华为部分美国非蜂窝专利。
需要去噪:
• ❌ 不是高通恢复卖芯片给华为
• ❌ 不是台积电重新给麒麟代工
• ✅ 是华为从“交专利费”走向“被全球巨头付费/买专利”
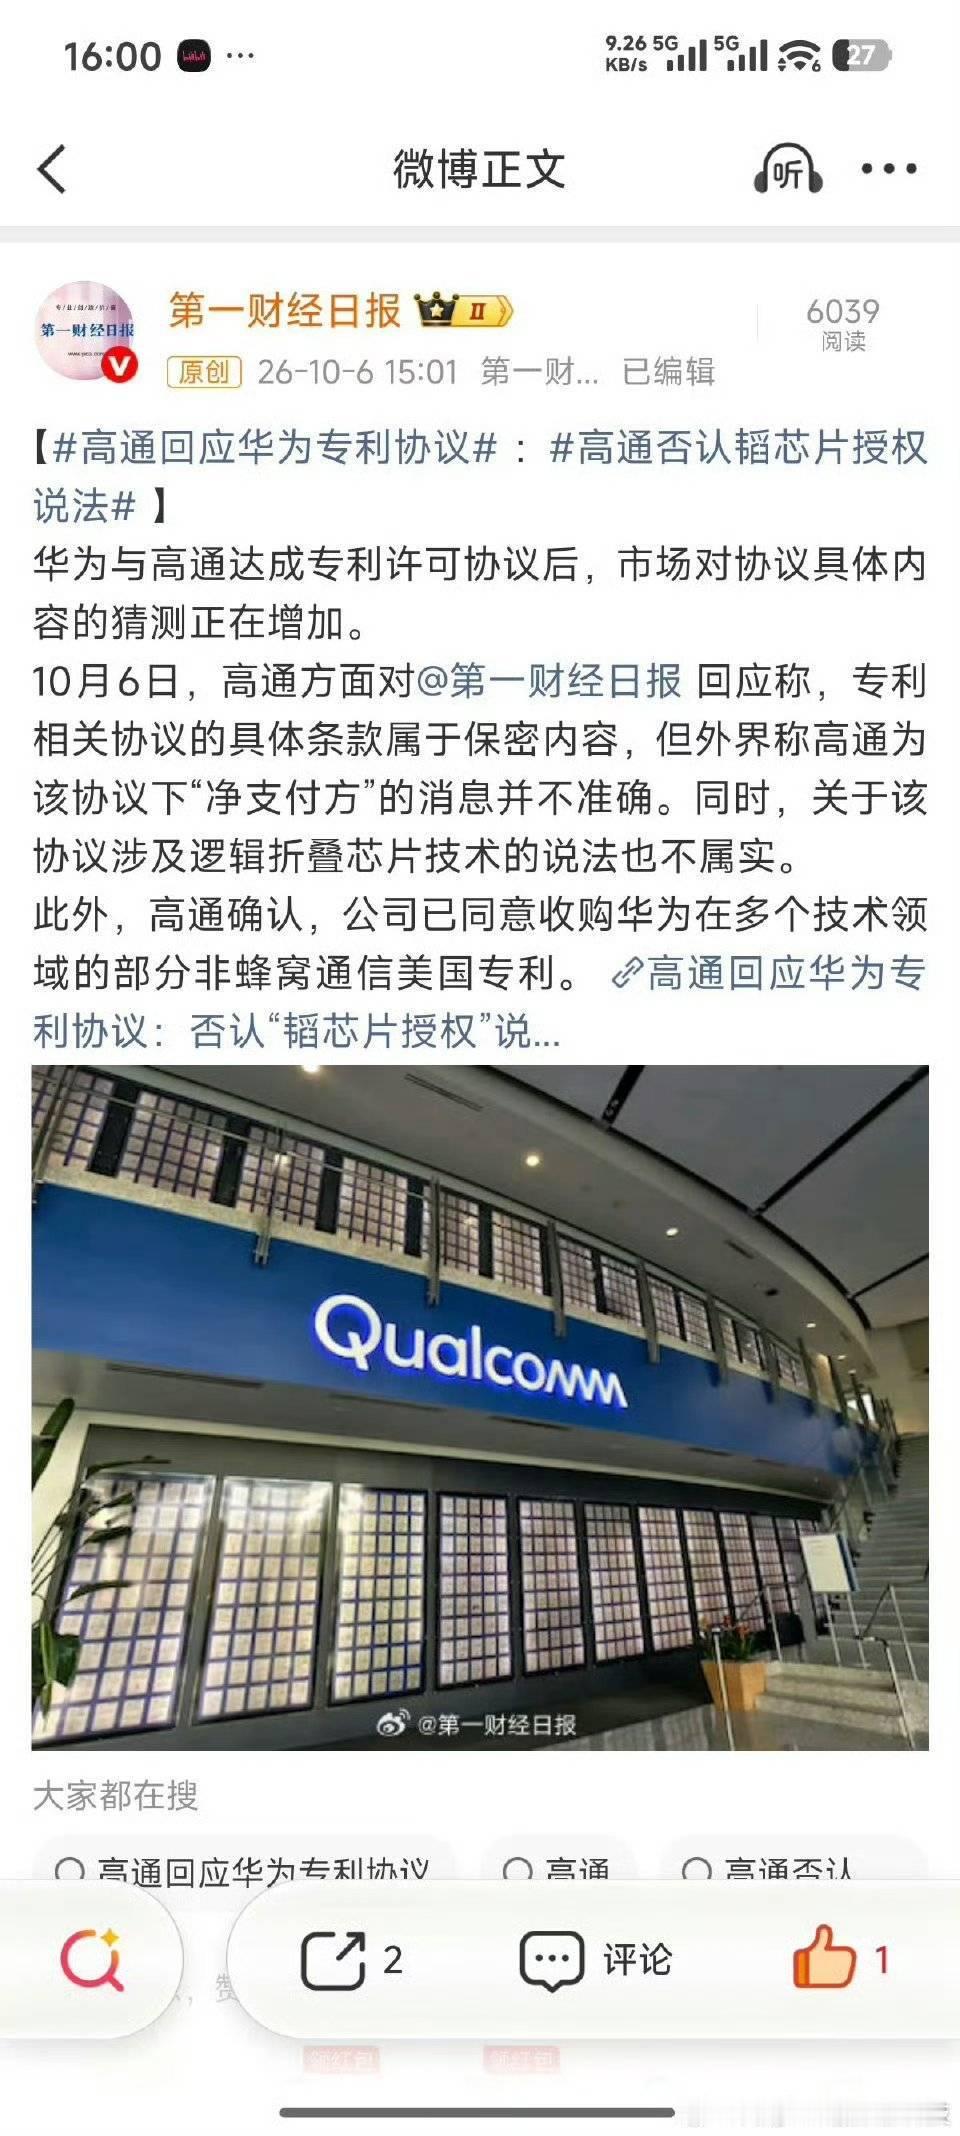
• 彭博说高通拿到华为 LogicFolding / NPO / CPO 相关授权,高通次日澄清“逻辑折叠”说法不准确,但方向没变:华为在 AI 互连、近封装光学、三维堆叠架构 上的资产,已经进入全球大厂视野。
含义:
先进制程被卡,不一定等于算力被卡死;用架构创新 + 封装创新 + 光互连,可以换一条路。
二、台积电创新高:市场买的是“AI 封装权”,不是单纯晶圆代工
台积电营收/市值走强,底层不是手机芯片复苏,而是:
• 3nm / 2nm 先进制程被苹果、英伟达、AMD、高通、博通锁产能
• CoWoS 先进封装比晶圆更紧:AI GPU + HBM 必须靠 2.5D/3D 封装
• 5.5 倍光罩 CoWoS 良率 98–99%,14 倍光罩 2028、>14 倍 2029,SoIC 混合键合从 6μm 走向 4.5μm
台积电现在卖的不只是“纳米”,而是:
逻辑 die + HBM + 中介层 + 混合键合 + 光引擎 的系统级制造能力。
三、先进封装趋势:从“封起来”变成“系统主战场”
核心趋势有 5 条:
1. 大封装面积化
CoWoS 从 3.3→5.5→14 倍光罩,单封装塞 10 个计算 die + 20 个 HBM 栈,AI 芯片变成“小主板”。
2. 3D 堆叠 / 混合键合
SoIC、LogicFolding、Chiplet:不只用更小晶体管,而是把多层逻辑/存储垂直互连,缩短路径、降时延、提带宽。
3. HBM 是瓶颈中的瓶颈
HBM3E/HBM4 供给、散热、基板、测试,比前道光刻还影响交付。
4. 光互连上位:NPO → CPO
电互连在 Tbps 级别功耗爆炸,近封装光学、共封装光学从“未来技术”变成 AI 集群标配。华为 Hi-ONE、台积电 COUPE/CPO 都在抢标准。
5. 瓶颈外溢到材料
ABF 载板、玻璃基板、热界面、液冷、测试机、键合设备全面吃紧。
台积电自己都说:内存和 ABF 基板是 AI 供应链关键瓶颈。
四、华为路线 vs 台积电路线:不是替代,是两头夹击
• 台积电:制程 + 封装一体,服务英伟达/苹果/AMD 等全球客户
• 华为:制程受限 → 走 LogicFolding、昇腾、NPO、韬定律、国产封装链
• 高通买/交叉华为专利:说明大厂也怕“后摩尔架构专利”未来被卡
所以产业结论很清晰:
先进封装 + Chiplet + 光互连 + 系统级架构,是继 EUV 之后新的战略高地。
五、投资/产业映射(去概念化)
真受益的是有订单、有良率、有客户验证的环节:
• 先进封装:CoWoS/SoIC 链、国产 XDFOI/Chiplet 封装
• HBM 相关:存储、TSV、封装测试
• 载板/材料:ABF、BT、玻璃基板、环氧膜
• 光互连:NPO/CPO、硅光、光引擎、连接器
• 设备:混合键合、贴片、晶圆级测试、热仿真
纯“华为高通和解”标签股是情绪;
“先进封装产能缺口 + HBM + 光互连 + 国产替代验证”才是中期主线。

评论列表