标签: dram
美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计
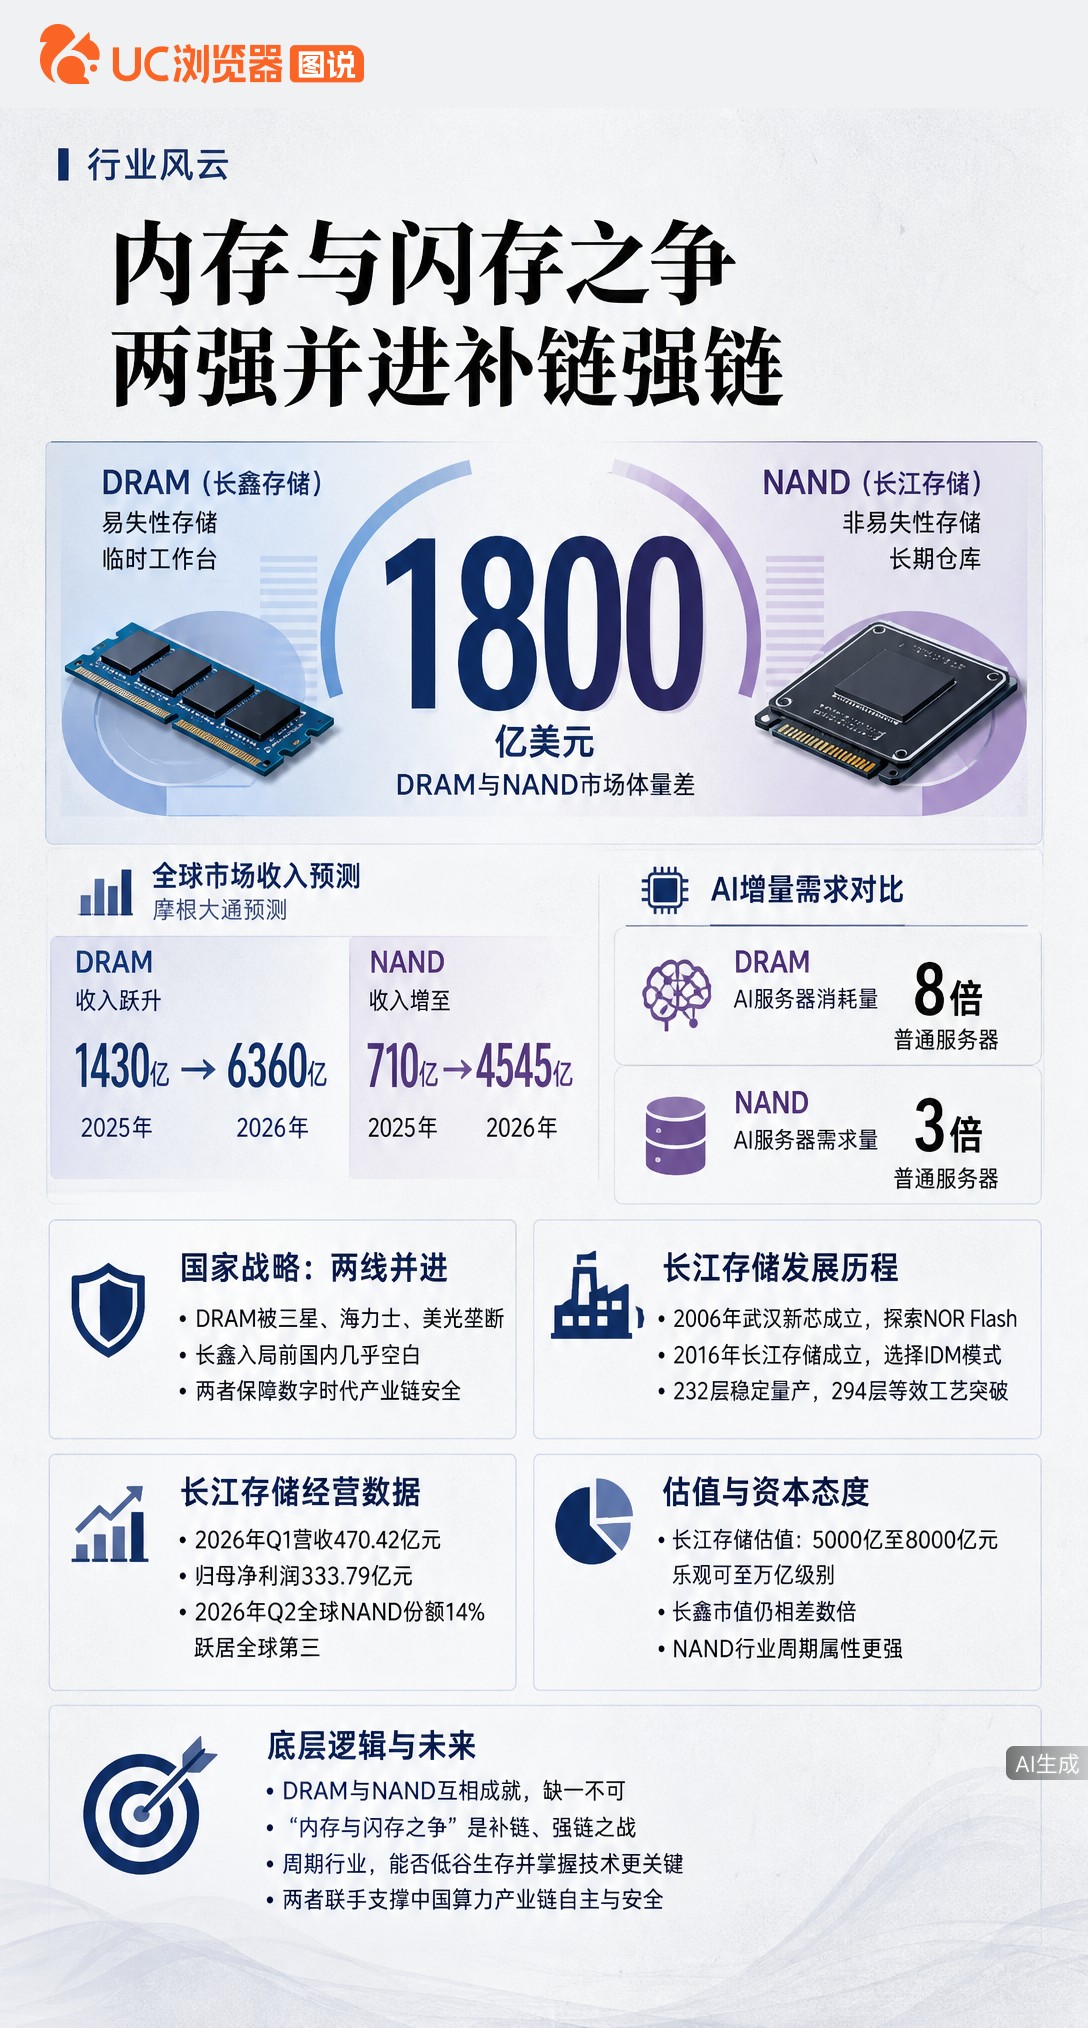
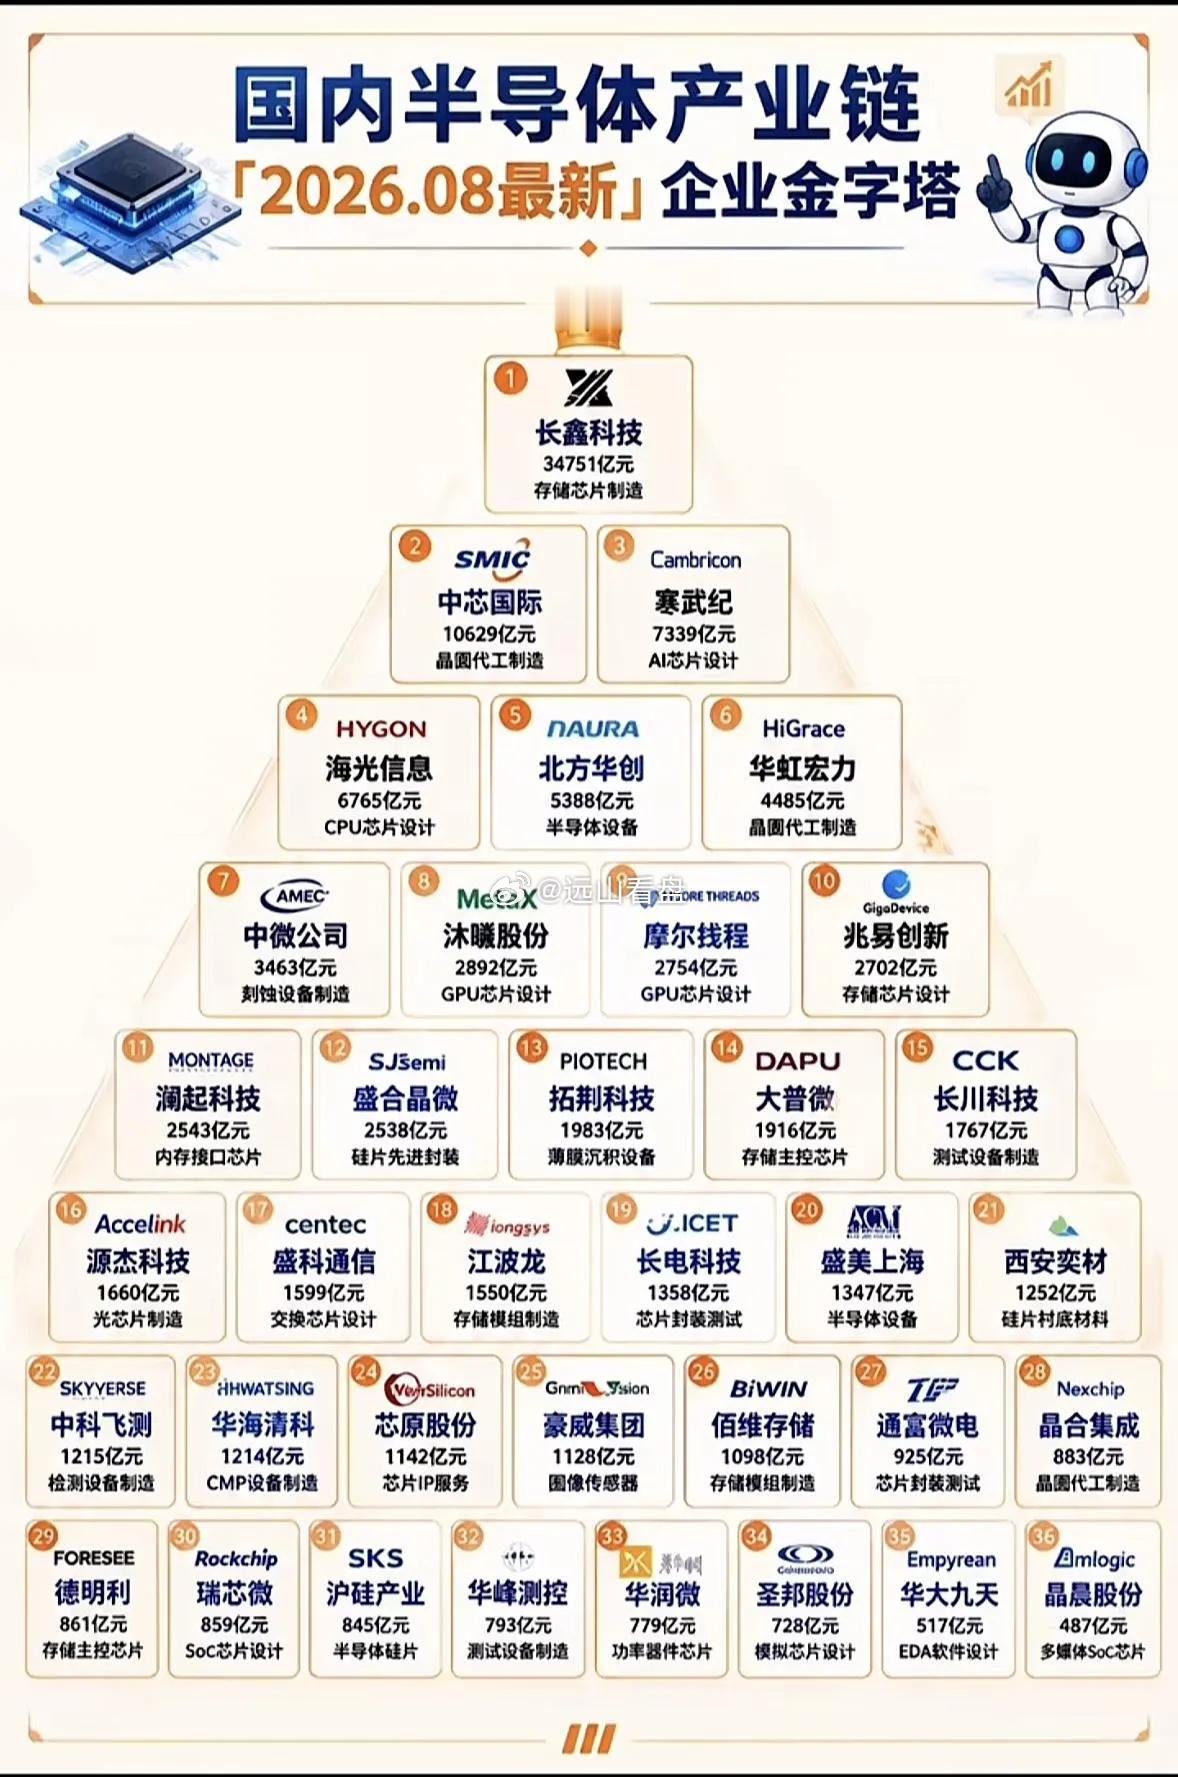
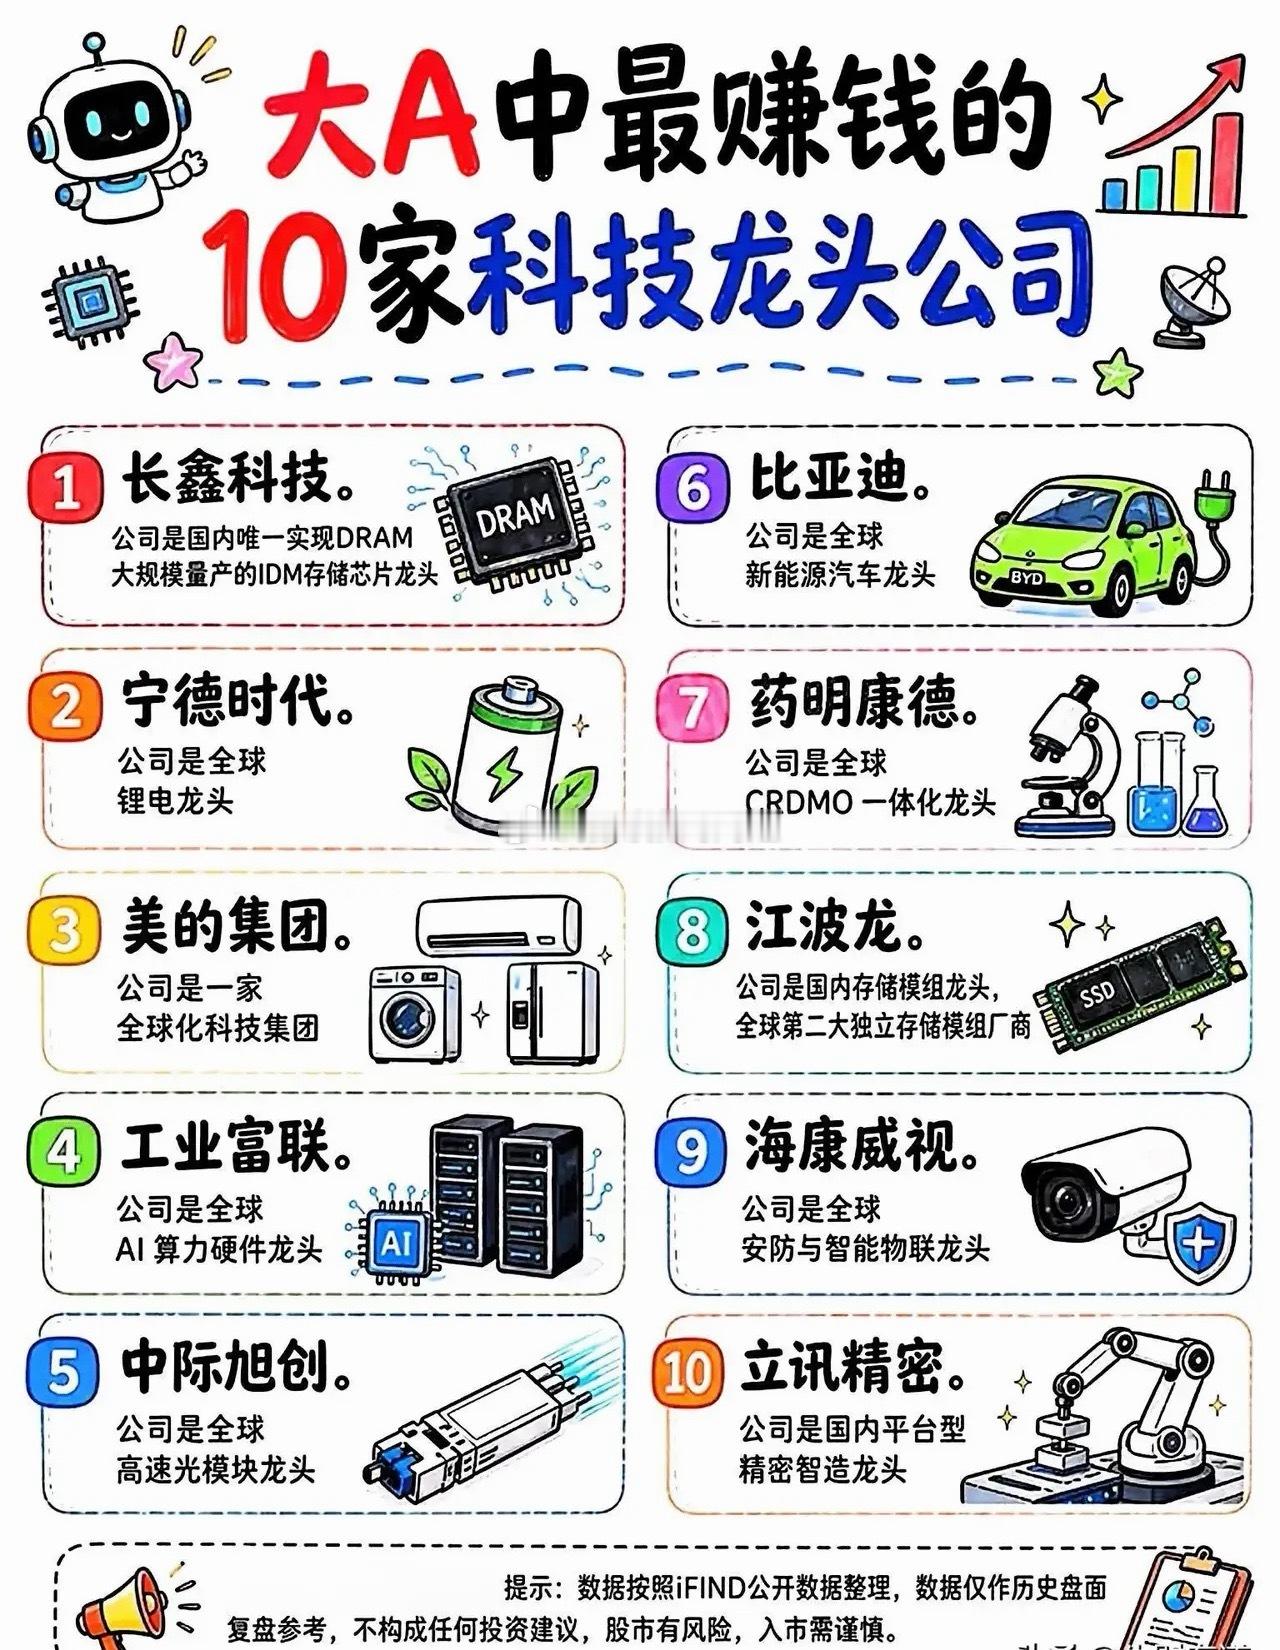
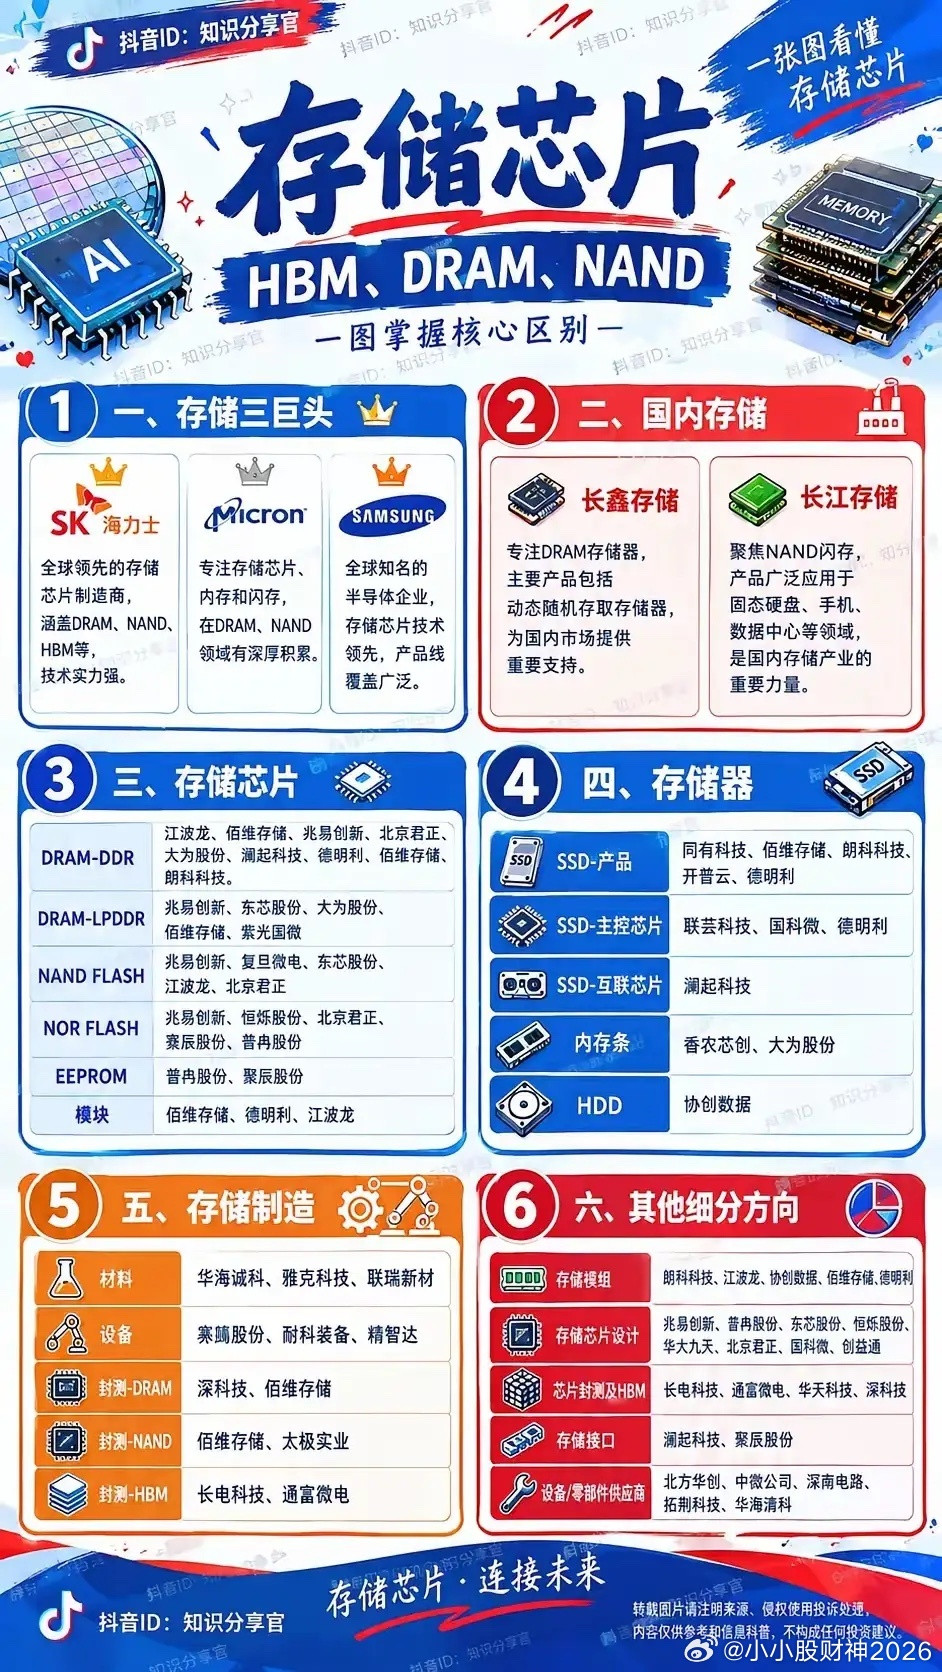
美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计龙头,深度绑定长鑫存储,NORFlash全球市占前三,利基DRAM占比持续提升。本轮DRAM/NAND涨价直接带动库存重估和出货提价,车规级产品已进入比亚迪等供应链,业绩弹性明确。风险在于扩产节奏和消费电美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计龙头,深度绑定长鑫存储,NORFlash全球市占前三,利基DRAM占比持续提升。本轮DRAM/NAND涨价直接带动库存重估和出货提价,车规级产品已进入比亚迪等供应链,业绩弹性明确。风险在于扩产节奏和消费电子需求波动。2.江波龙:国内存储模组龙头,美光长期战略客户,企业级SSD和嵌入式存储受益AI服务器需求。涨价周期中低价库存重估带来利润弹性,2026年一季度净利润同比暴增,量价齐升逻辑已兑现。风险在于颗粒采购成本上升和模组价格竞争。3.澜起科技:DDR5内存接口芯片全球龙头,美光、三星、海力士均为核心客户,三大原厂合计贡献超75%营收。HBM4接口方案已切入研发,AI服务器内存升级直接拉动需求。技术壁垒高,业绩确定性强。风险在于客户集中度和新品验证节奏。4.长电科技:全球第三大封测厂,同时打通美光、三星、海力士HBM供应链,HBM4堆叠封装进入美光批量验证。AI存储先进封装产能紧缺,订单逐步外包落地,受益确定性高。风险在于资本开支大和先进封装良率爬坡压力。5.深科技:子公司沛顿科技与美光合作超15年,DRAM内存颗粒核心封测服务商,覆盖DDR5服务器内存并布局HBM测试。美光扩产直接拉动产能利用率维持高位,封测订单刚性增长。风险在于封测价格竞争和客户集中度高。6.太极实业:子公司太极半导体是美光NAND闪存核心封测外包商,约40%营收直接来自美光,A股与美光绑定最深的标的之一。通过美光全球高端供应链认证,长协订单保障业绩可见度。风险在于业务单一和美光产能调配变化。7.雅克科技:子公司UPChemical是美光HBM3/HBM4前驱体供应商,高K前驱体为DRAM电容和HBM薄膜沉积刚需材料,认证周期超3年。HBM产能扩张带动耗材复购,壁垒高、毛利稳定。风险在于海外客户依赖和原材料价格波动。8.香农芯创:美光中国大陆一级授权总代理,主营服务器DRAM、企业级SSD和HBM分销,国内算力渠道备货由其对接。存储涨价周期中进销差价持续扩大,2026年一季度净利暴增。风险在于分销模式毛利偏低和库存跌价风险。9.通富微电:国内封测第二,AMD核心封测合作商,2.5D和HBM测试封装产能通过美光认证,承接高端存储测试代工。AI芯片与HBM先进封装双轮驱动,订单弹性较大。风险在于高端封装产能爬坡和汇率波动。10.华海诚科:HBM封装专用环氧塑封料通过美光实验室验证并批量供货,是HBM堆叠工艺必备材料。国产替代空间大,认证壁垒高,受益HBM产能扩张。风险在于客户集中、新品放量节奏和竞争加剧。11.沪电股份:AI服务器高速PCB龙头,单机PCB用量为传统服务器数倍,直接受益AI算力建设。高端覆铜板涨价传导顺畅,毛利率有望提升,海外大客户订单饱满。风险在于PCB价格竞争和原材料成本波动。12.中际旭创:全球光模块龙头,800G/1.6T产品供需缺口超30%,价格涨幅显著。AI数据中心光互联需求爆发,海外云厂商订单充沛,业绩增长确定性强。风险在于技术迭代快和海外客户议价压力。13.新易盛:LPO光模块技术领先,800G产品批量出货,1.6T研发推进中。AI数据中心光模块需求高增,公司成本控制能力强,毛利率优于同行。风险在于大客户依赖和新品验证周期。14.英维克:储能与AI服务器液冷温控龙头,AI服务器单机功耗达8—15kW,液冷渗透率快速提升。公司市占率超20%,直接受益算力基建扩张,盈利质量较高。风险在于客户集中和订单确认节奏。15.北方华创:国内半导体设备平台龙头,刻蚀、薄膜、清洗设备全面覆盖存储产线,深度绑定长鑫和长江存储。美光及全球存储扩产拉动设备采购,订单排期长。风险在于设备交付周期和地缘政策不确定性。注意:以上为信息梳理,不构成投资建议。节后需警惕部分标的已提前反应预期,建议结合三季报正式披露和资金承接力度再判断。

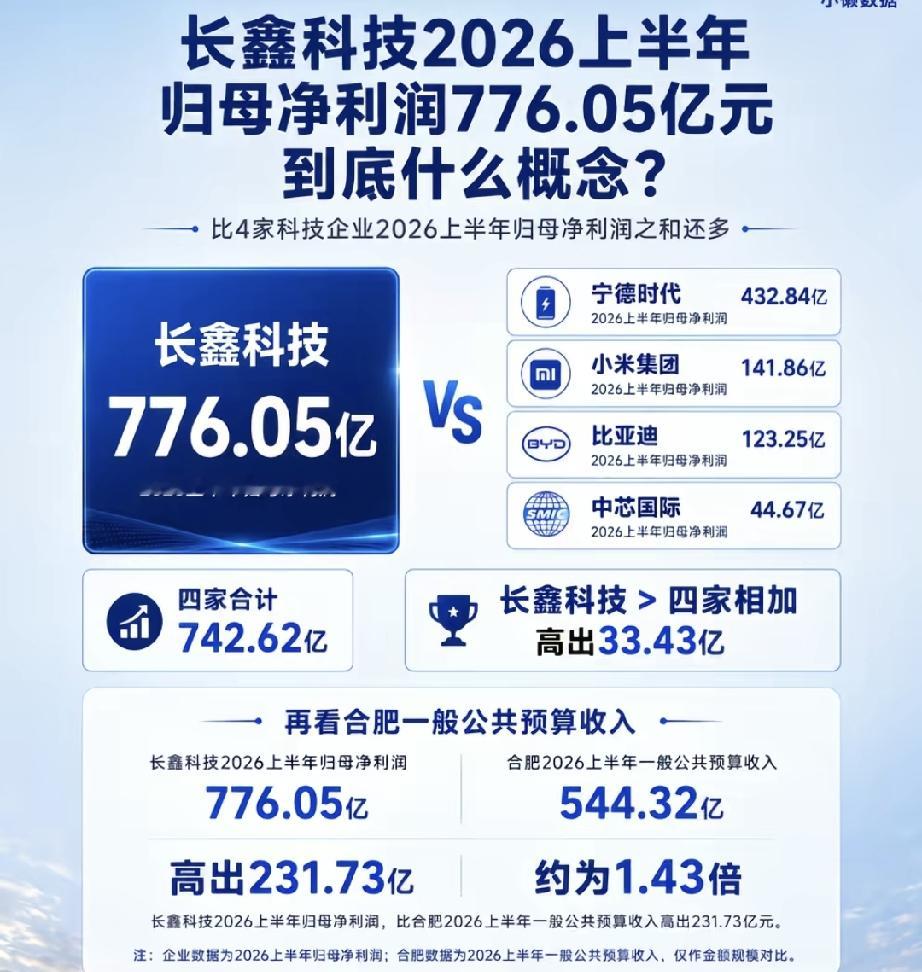
【阅读朱一明|06】从游戏手柄到万亿帝国:朱一明的"第一性原理"是什么?有一组数据:2026年7月2
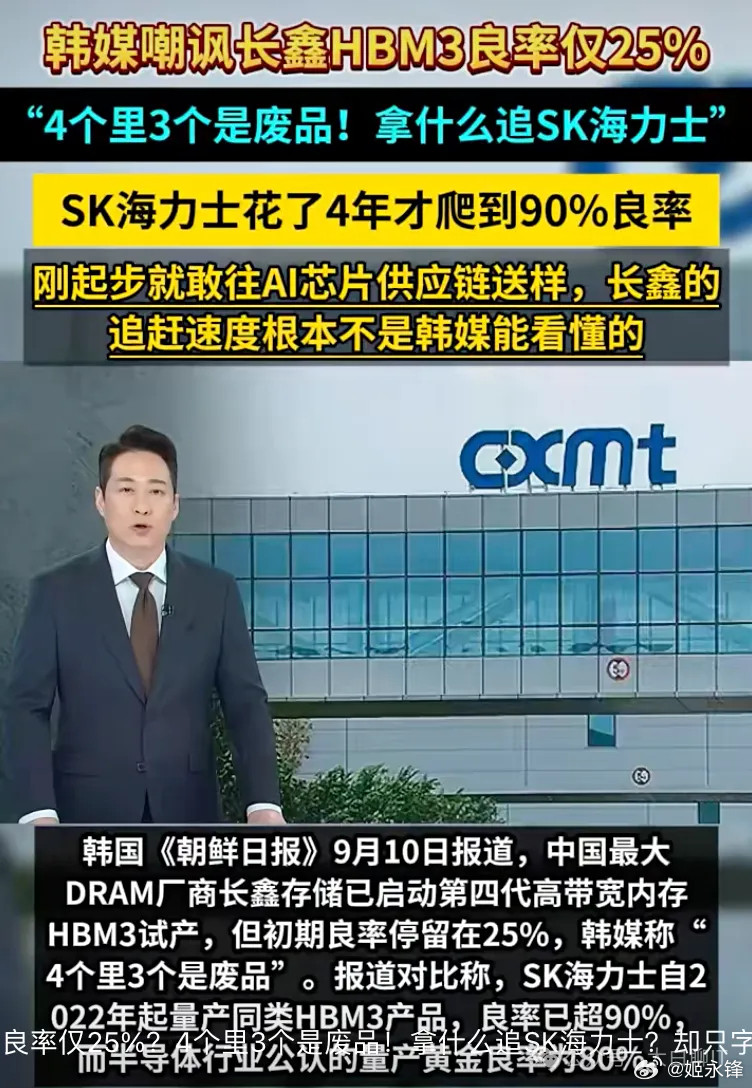
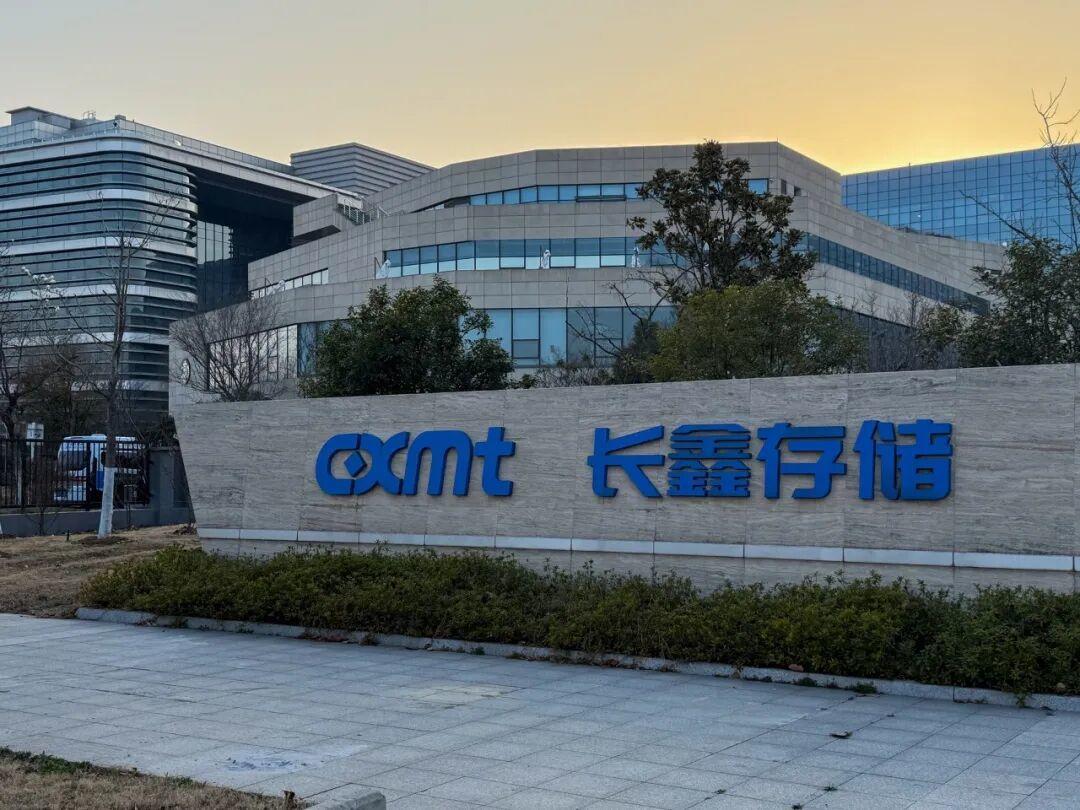
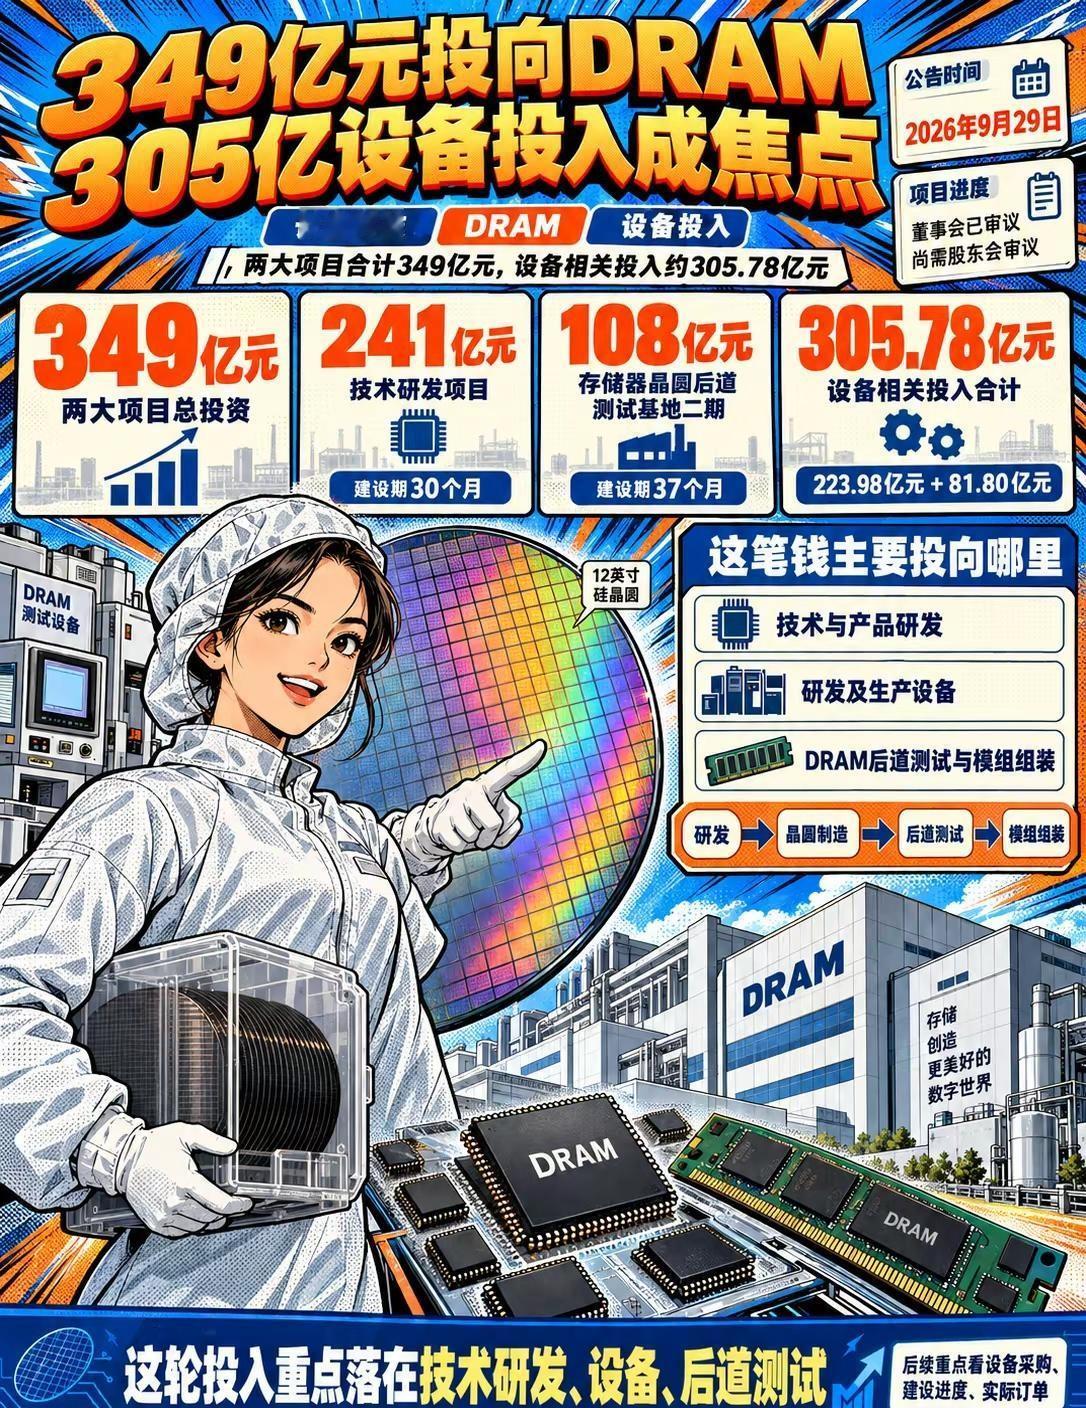
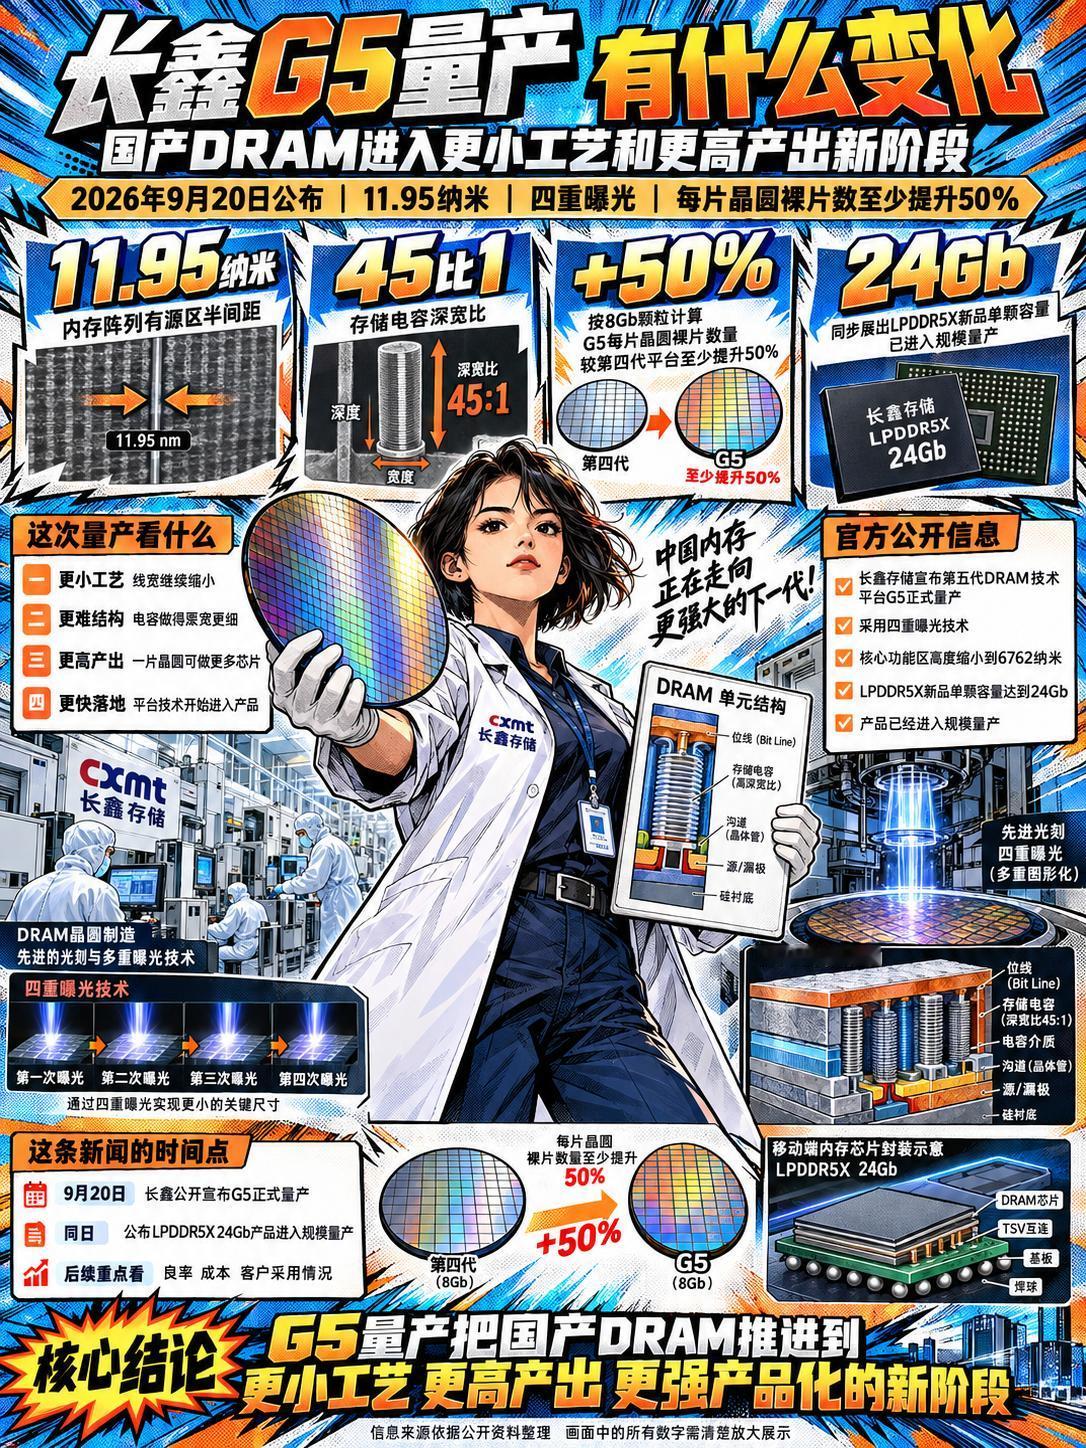
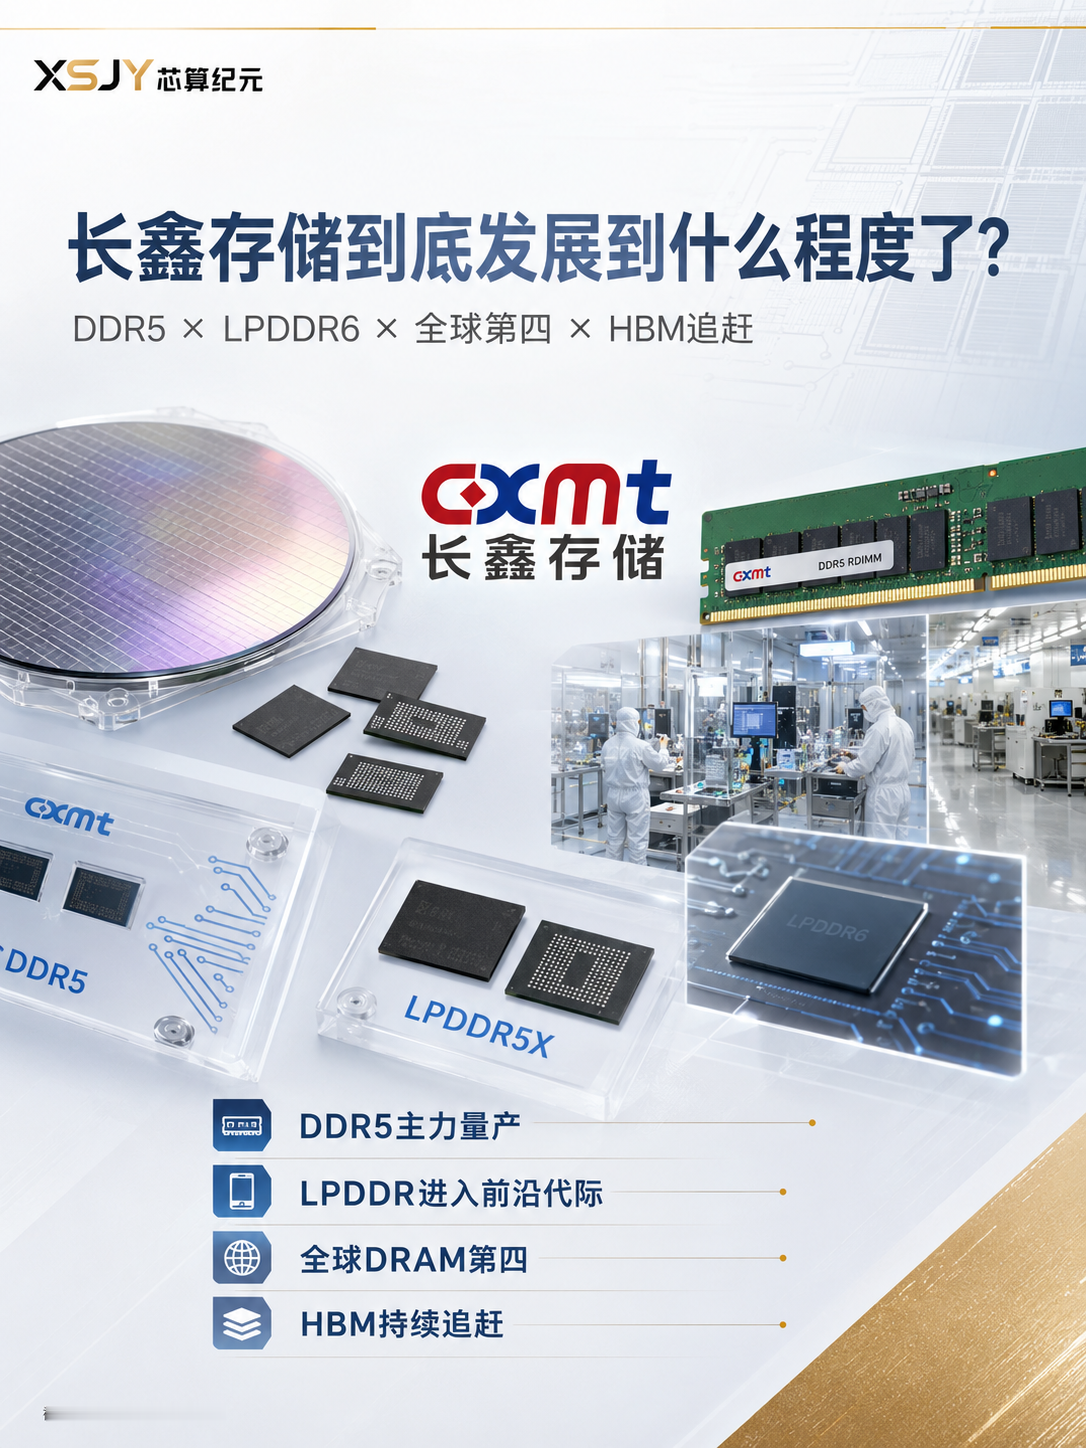
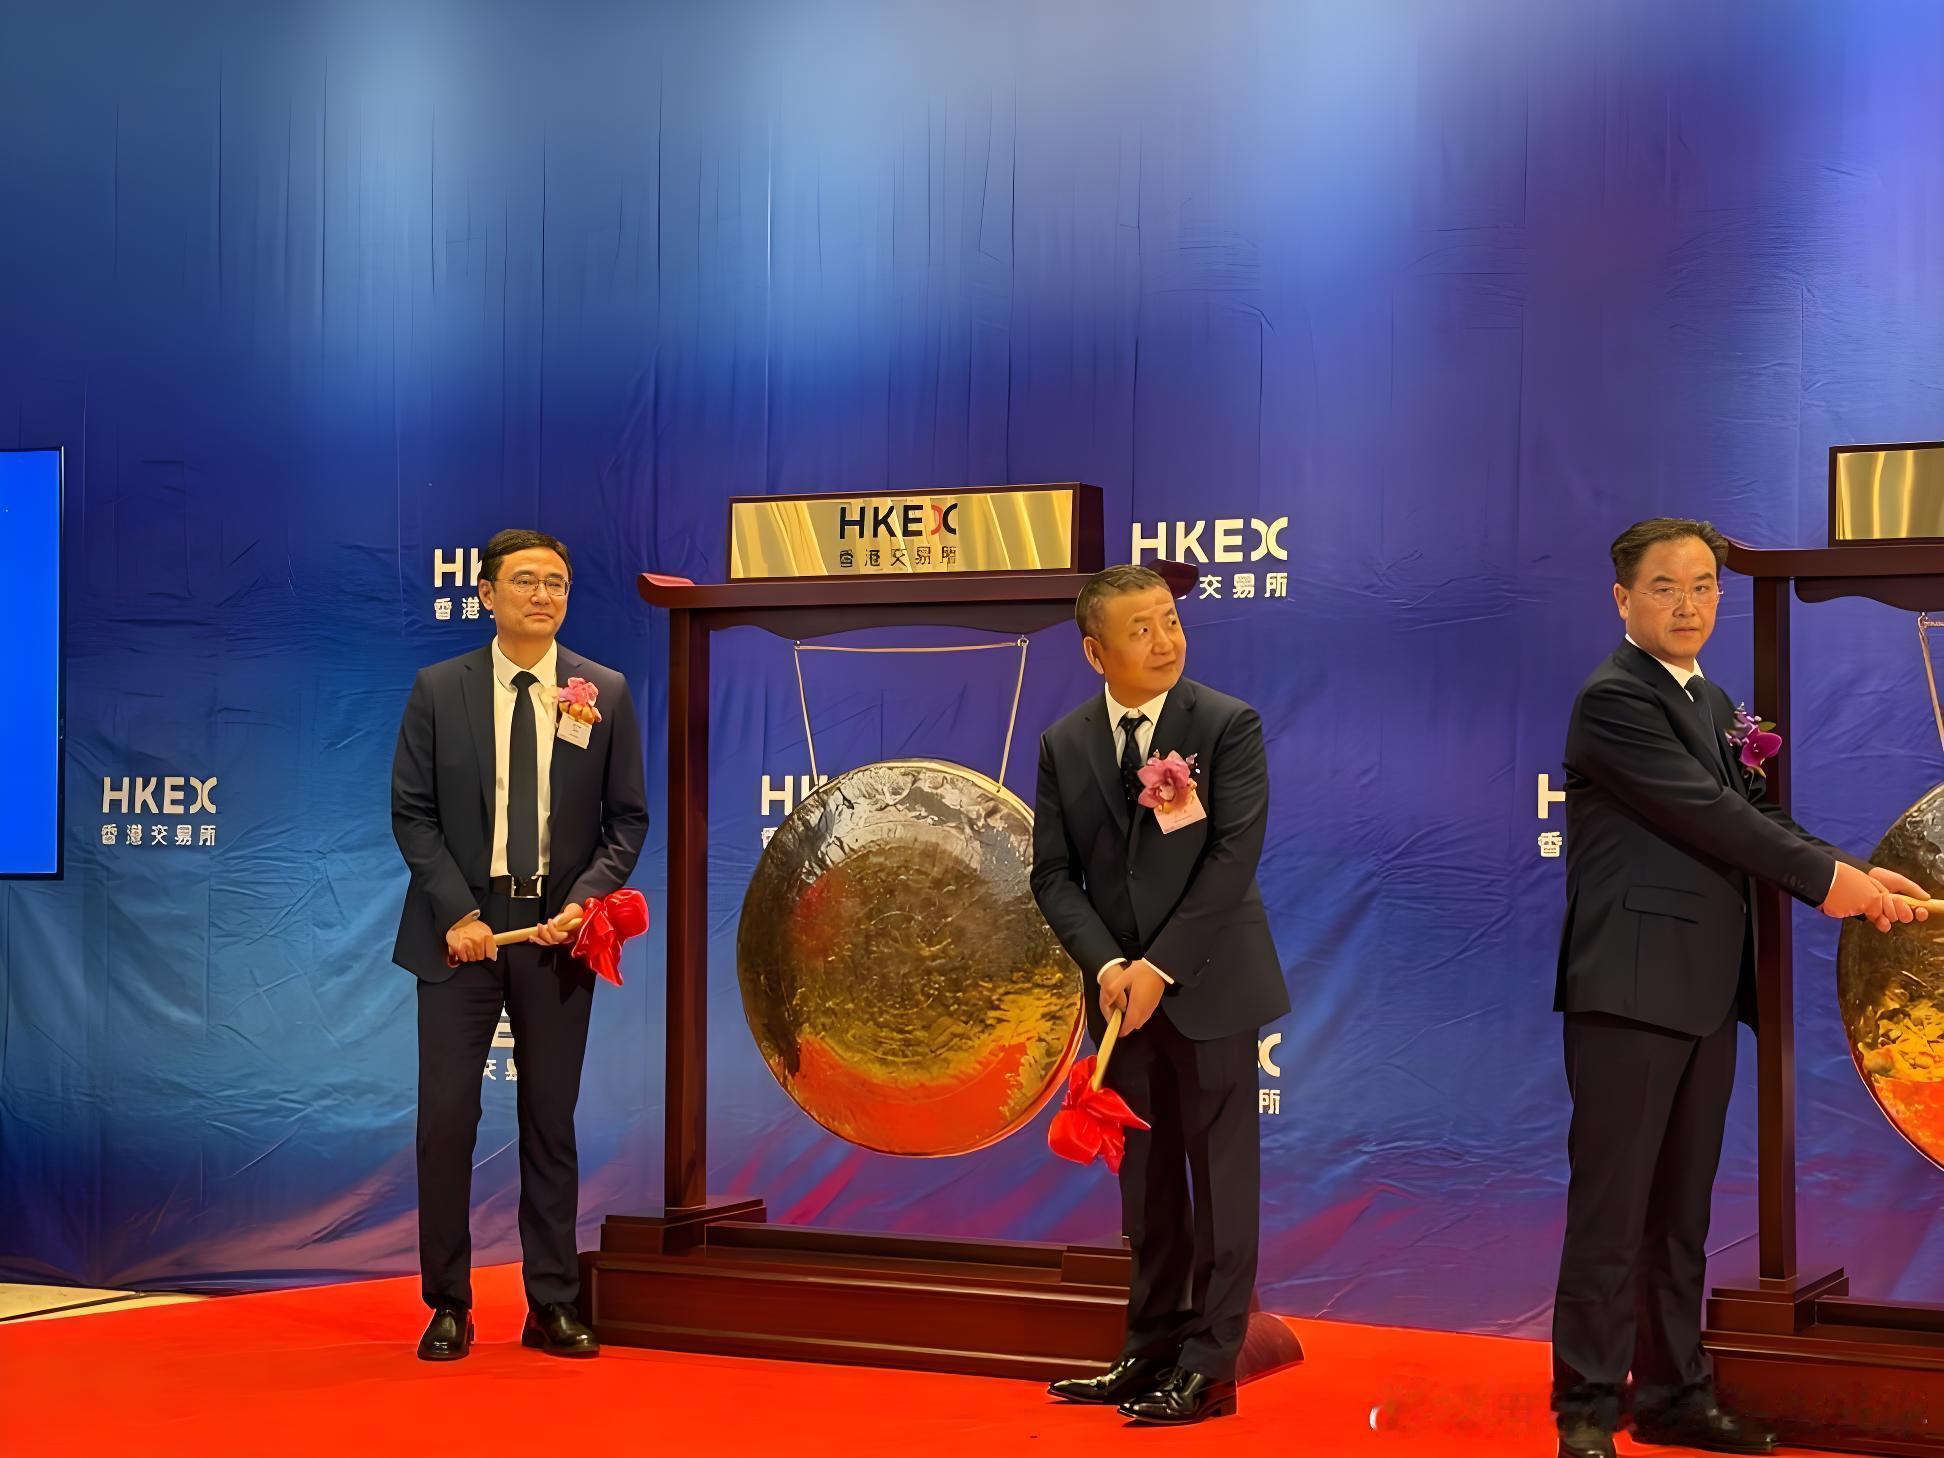
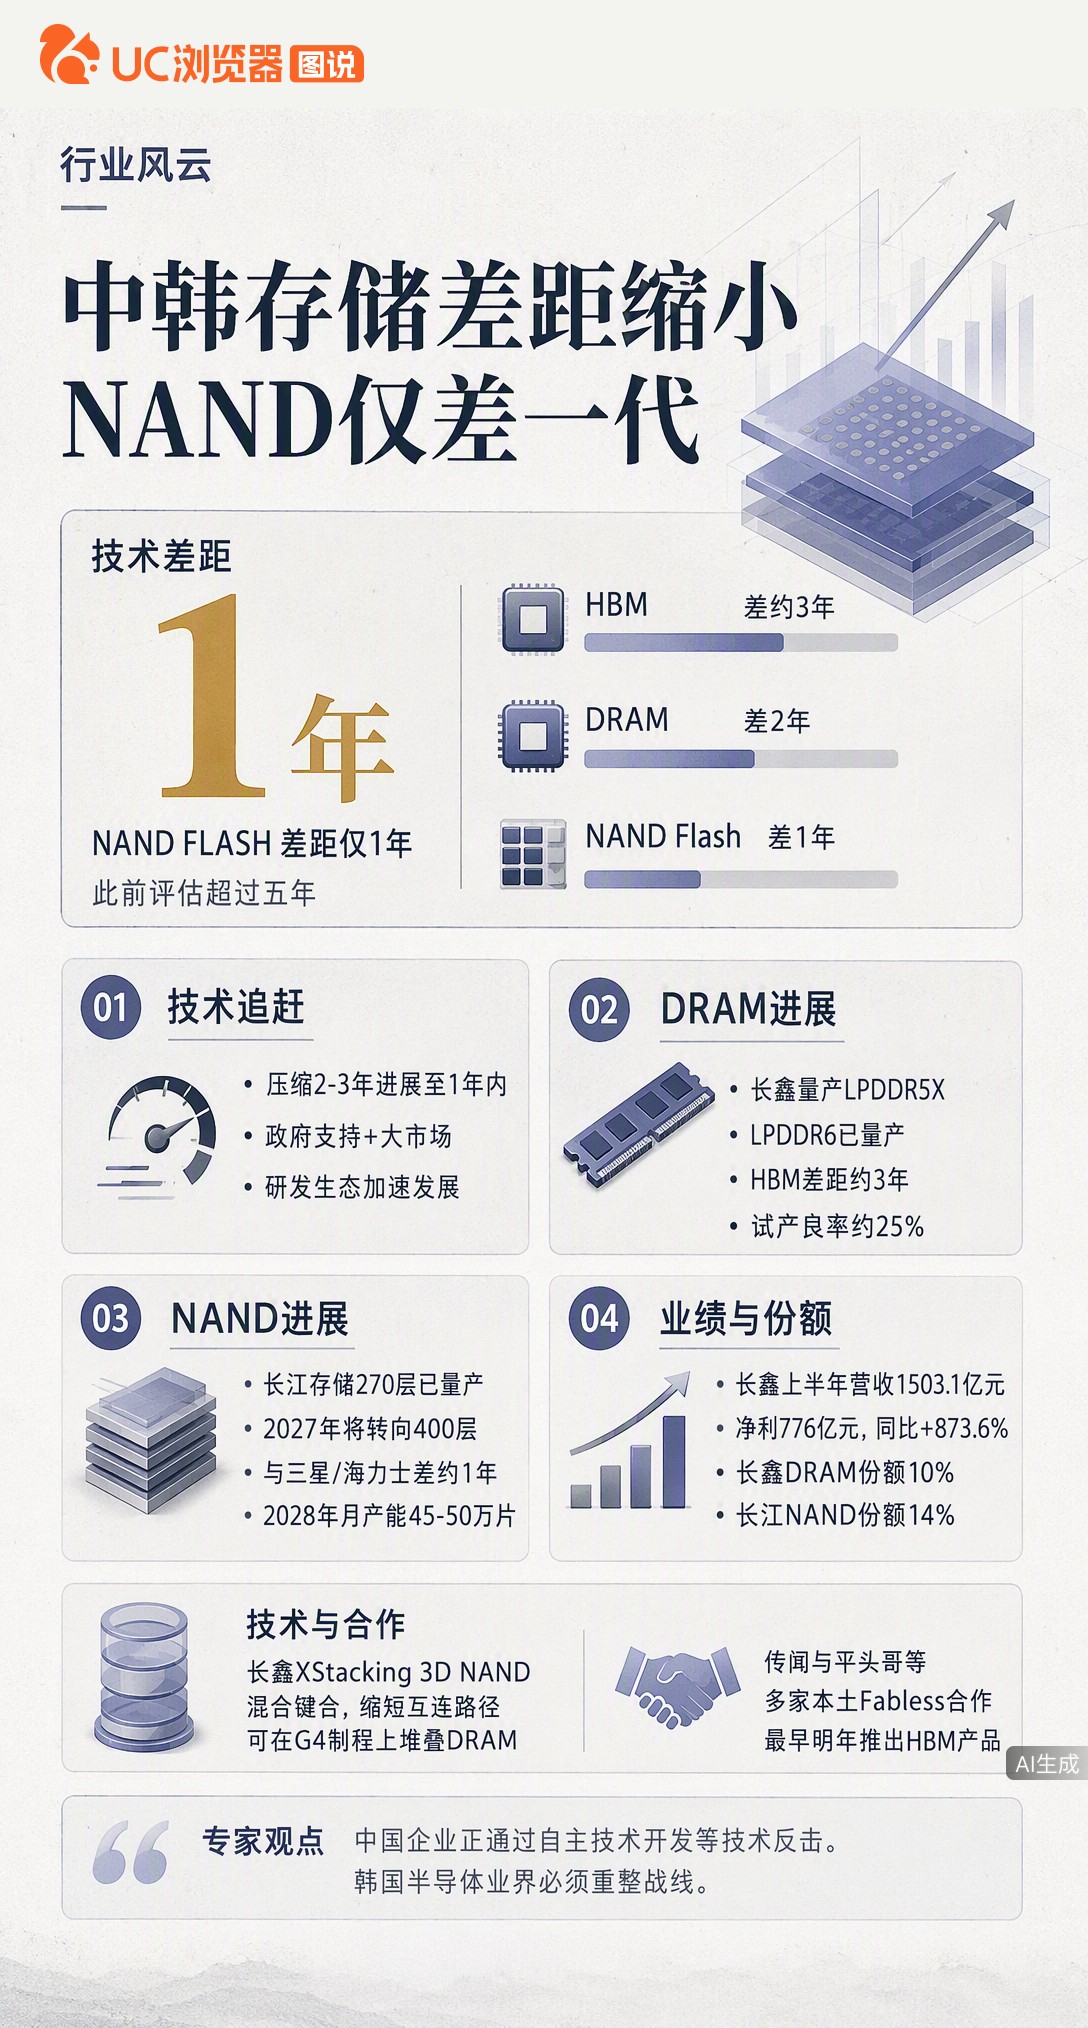
【阅读朱一明|06】从游戏手柄到万亿帝国:朱一明的"第一性原理"是什么?有一组数据:2026年7月27日,长鑫科技登陆科创板,开盘市值突破3.31万亿元,直接超越工商银行登顶A股第一;8月17日,市值冲上4.13万亿元,超越腾讯控股,成为中国上市公司市值王。从10万元IP授权费起家,到4万亿市值——朱一明【阅读朱一明|06】从游戏手柄到万亿帝国:朱一明的"第一性原理"是什么?有一组数据:2026年7月27日,长鑫科技登陆科创板,开盘市值突破3.31万亿元,直接超越工商银行登顶A股第一;8月17日,市值冲上4.13万亿元,超越腾讯控股,成为中国上市公司市值王。从10万元IP授权费起家,到4万亿市值——朱一明用了21年。朱一明,江苏盐城人,清华物理系本硕出身,后来赴美读电子工程。学物理的人有个特点:不看表面现象,追问底层逻辑。在硅谷工作时,他得出一个判断:"如果把计算机比喻为皇冠,CPU是皇冠上的明珠,存储器就是皇冠底座。底座自然要更多的黄金珠宝。谁领导了存储器技术,谁就能称雄整个集成电路产业。"这个判断,成为他此后所有决策的底层坐标。从游戏手柄到NORFlash:第一笔收入10万元2005年回国创业时,朱一明手里只有一套SRAM技术专利和10万美元启动资金。公司开张半年,账上快见底了,华为、中兴嫌技术没验证,不肯合作。最后是福州一家做MP3芯片的小公司瑞芯微,以10万元拿到IP授权——这是兆易创新的第一笔收入。他没有急着去追DRAM这个"明珠",而是先切入NORFlash这个"底座"里的细分赛道。当时三星、美光等巨头正把资源转向利润更高的NANDFlash,NORFlash出现供应缺口。朱一明抓住这个窗口期,2008年推出中国首颗自主设计的180nmSPINORFlash芯片,逐步成长为全球前三的NORFlash供应商。从NORFlash到DRAM:阶梯式突围2016年,兆易创新已经上市,朱一明却做了一个让所有人看不懂的决定:联手合肥市政府,成立长鑫科技,死磕DRAM。为什么?因为他的底层逻辑从未改变——只做体量最大、战略意义最强的赛道。NORFlash是"底座"的一角,DRAM才是整个底座的核心。全球DRAM市场被三星、SK海力士、美光三家垄断90%以上份额,中国在这个领域完全空白。他的策略是阶梯式的:先用NORFlash活下来、赚到钱,再用兆易的盈利和渠道为长鑫输血;长鑫先做利基DRAM,再做主流DRAM,再攻HBM。每一步都踩在底层逻辑上,不跳步,也不回头。朱一明的第一性原理,本质上是一种"底座思维"——不追风口,不做爆品,只押注那些体量最大、战略意义最强、别人绕不开的赛道。游戏手柄的10万元订单是起点,4万亿市值是结果。中间的21年,是一个物理系毕业生用底层逻辑推演出来的必然路径。

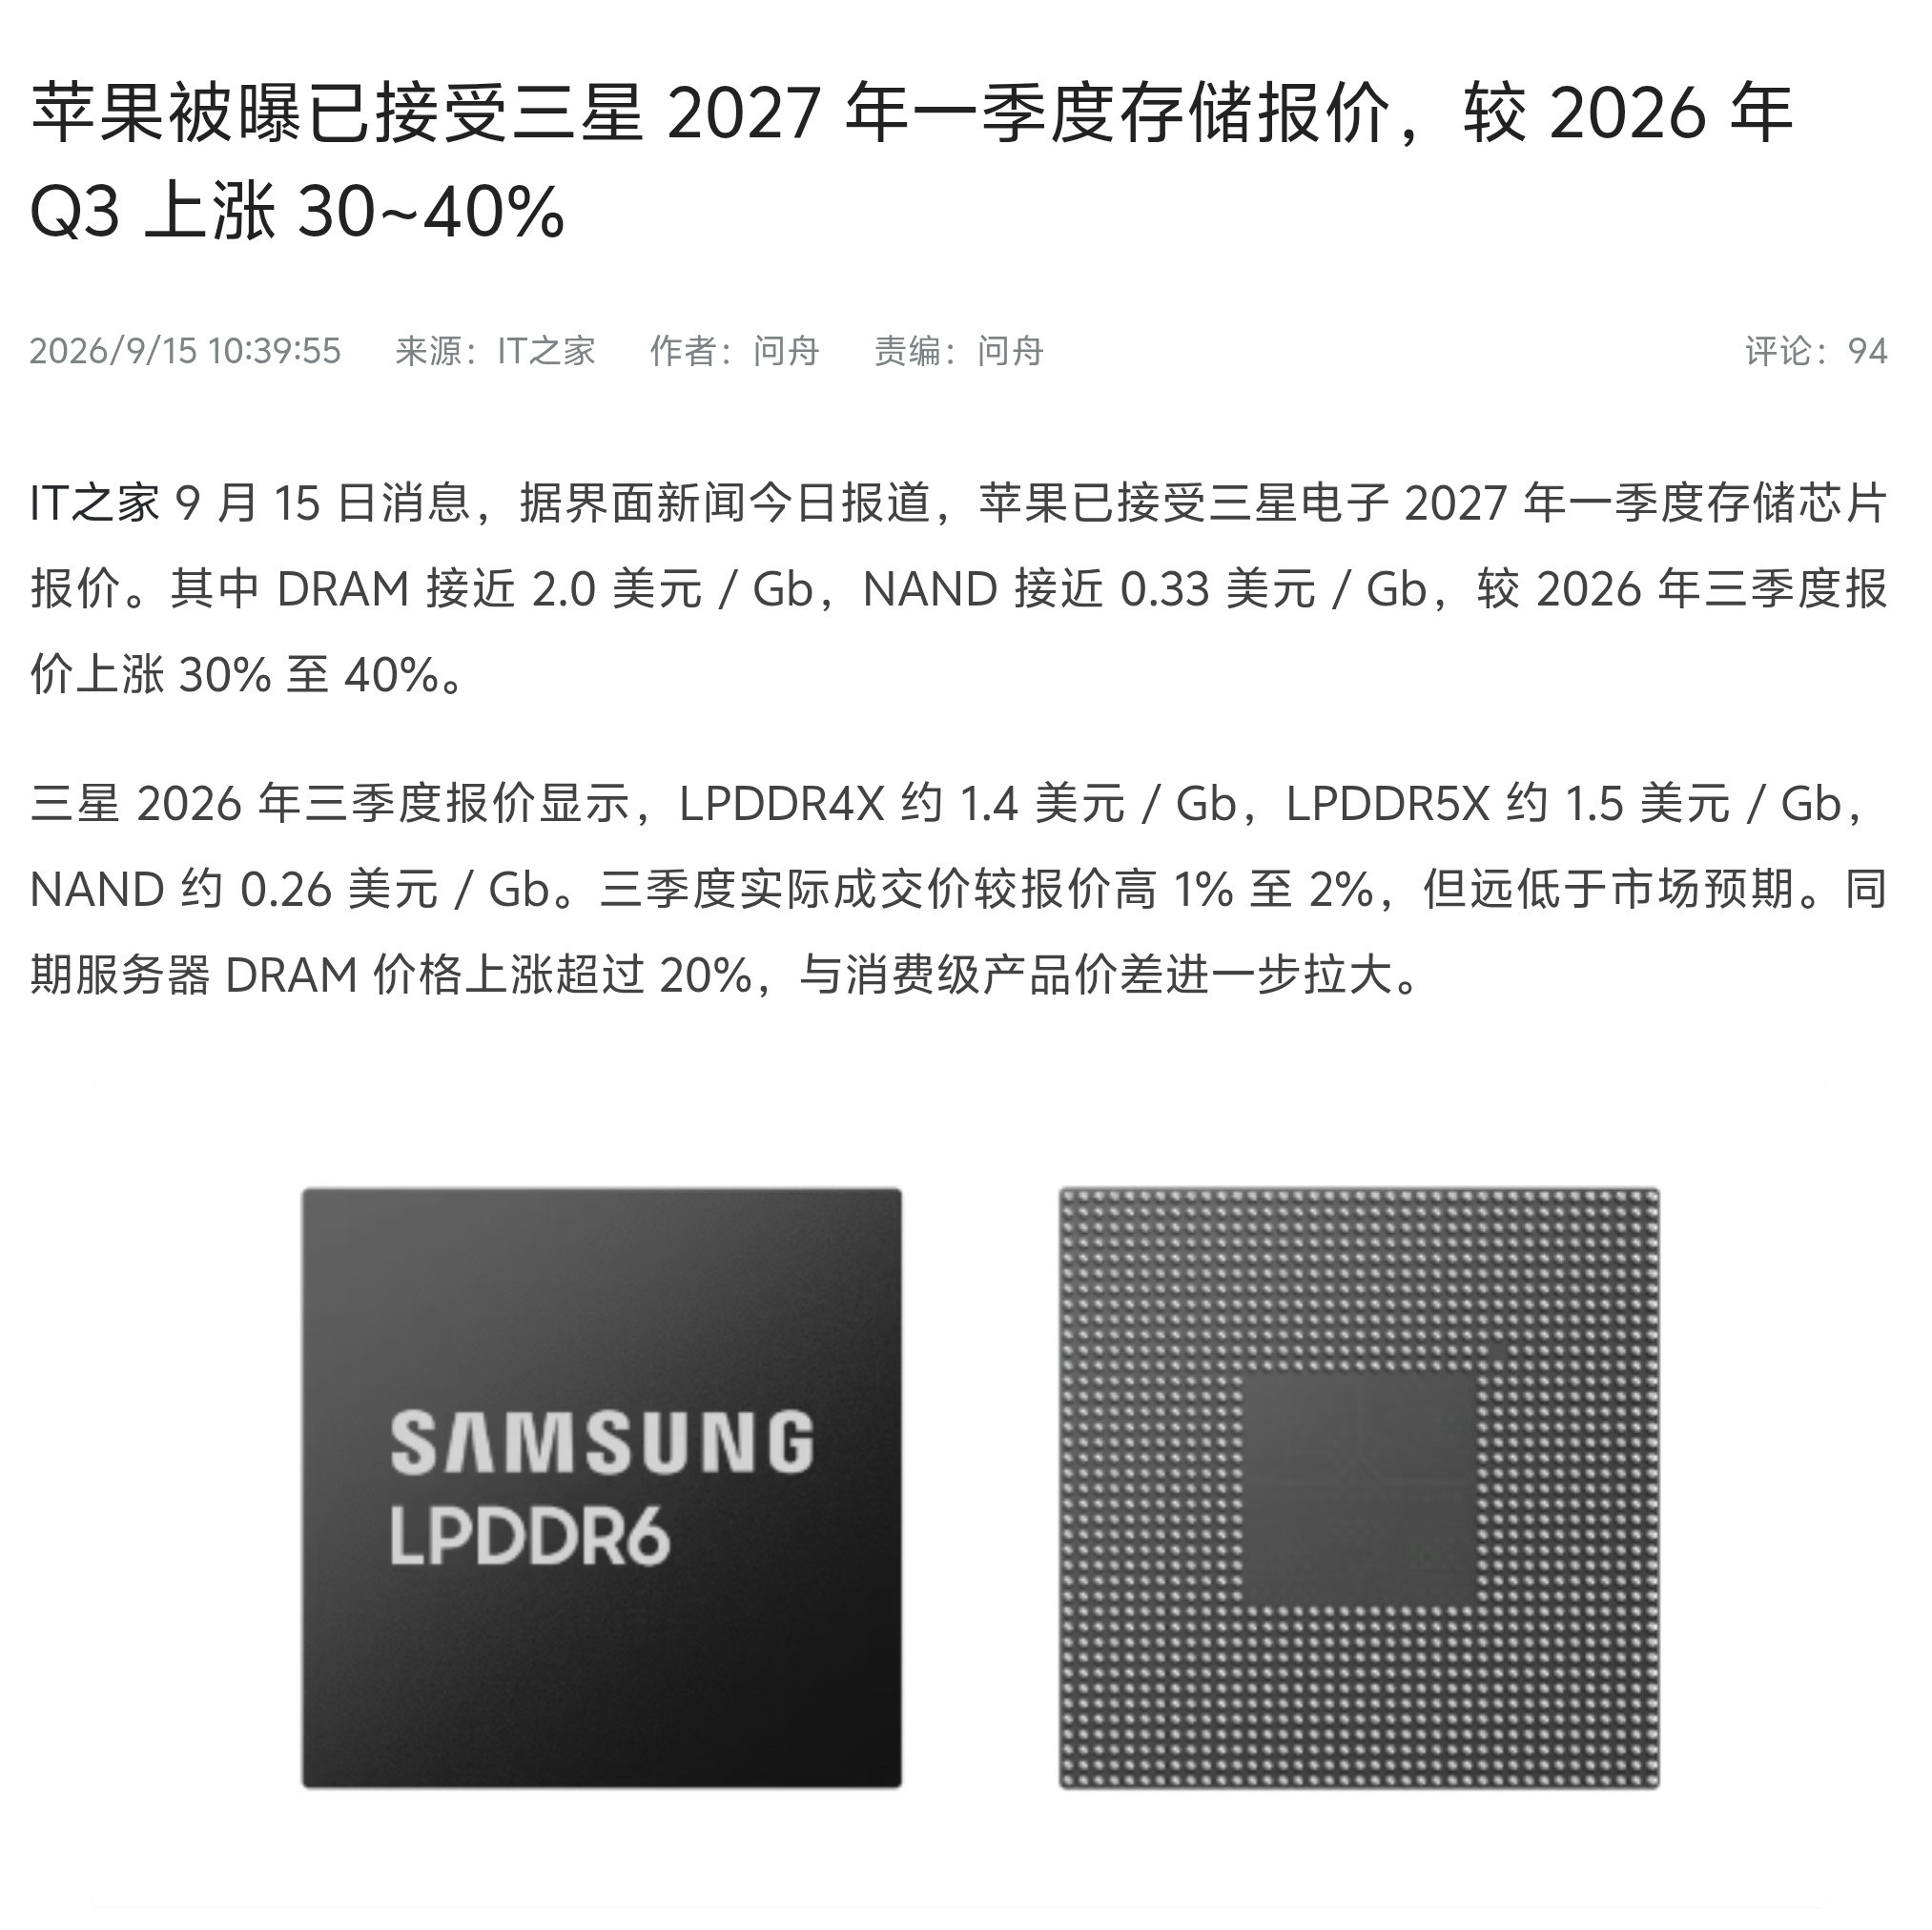
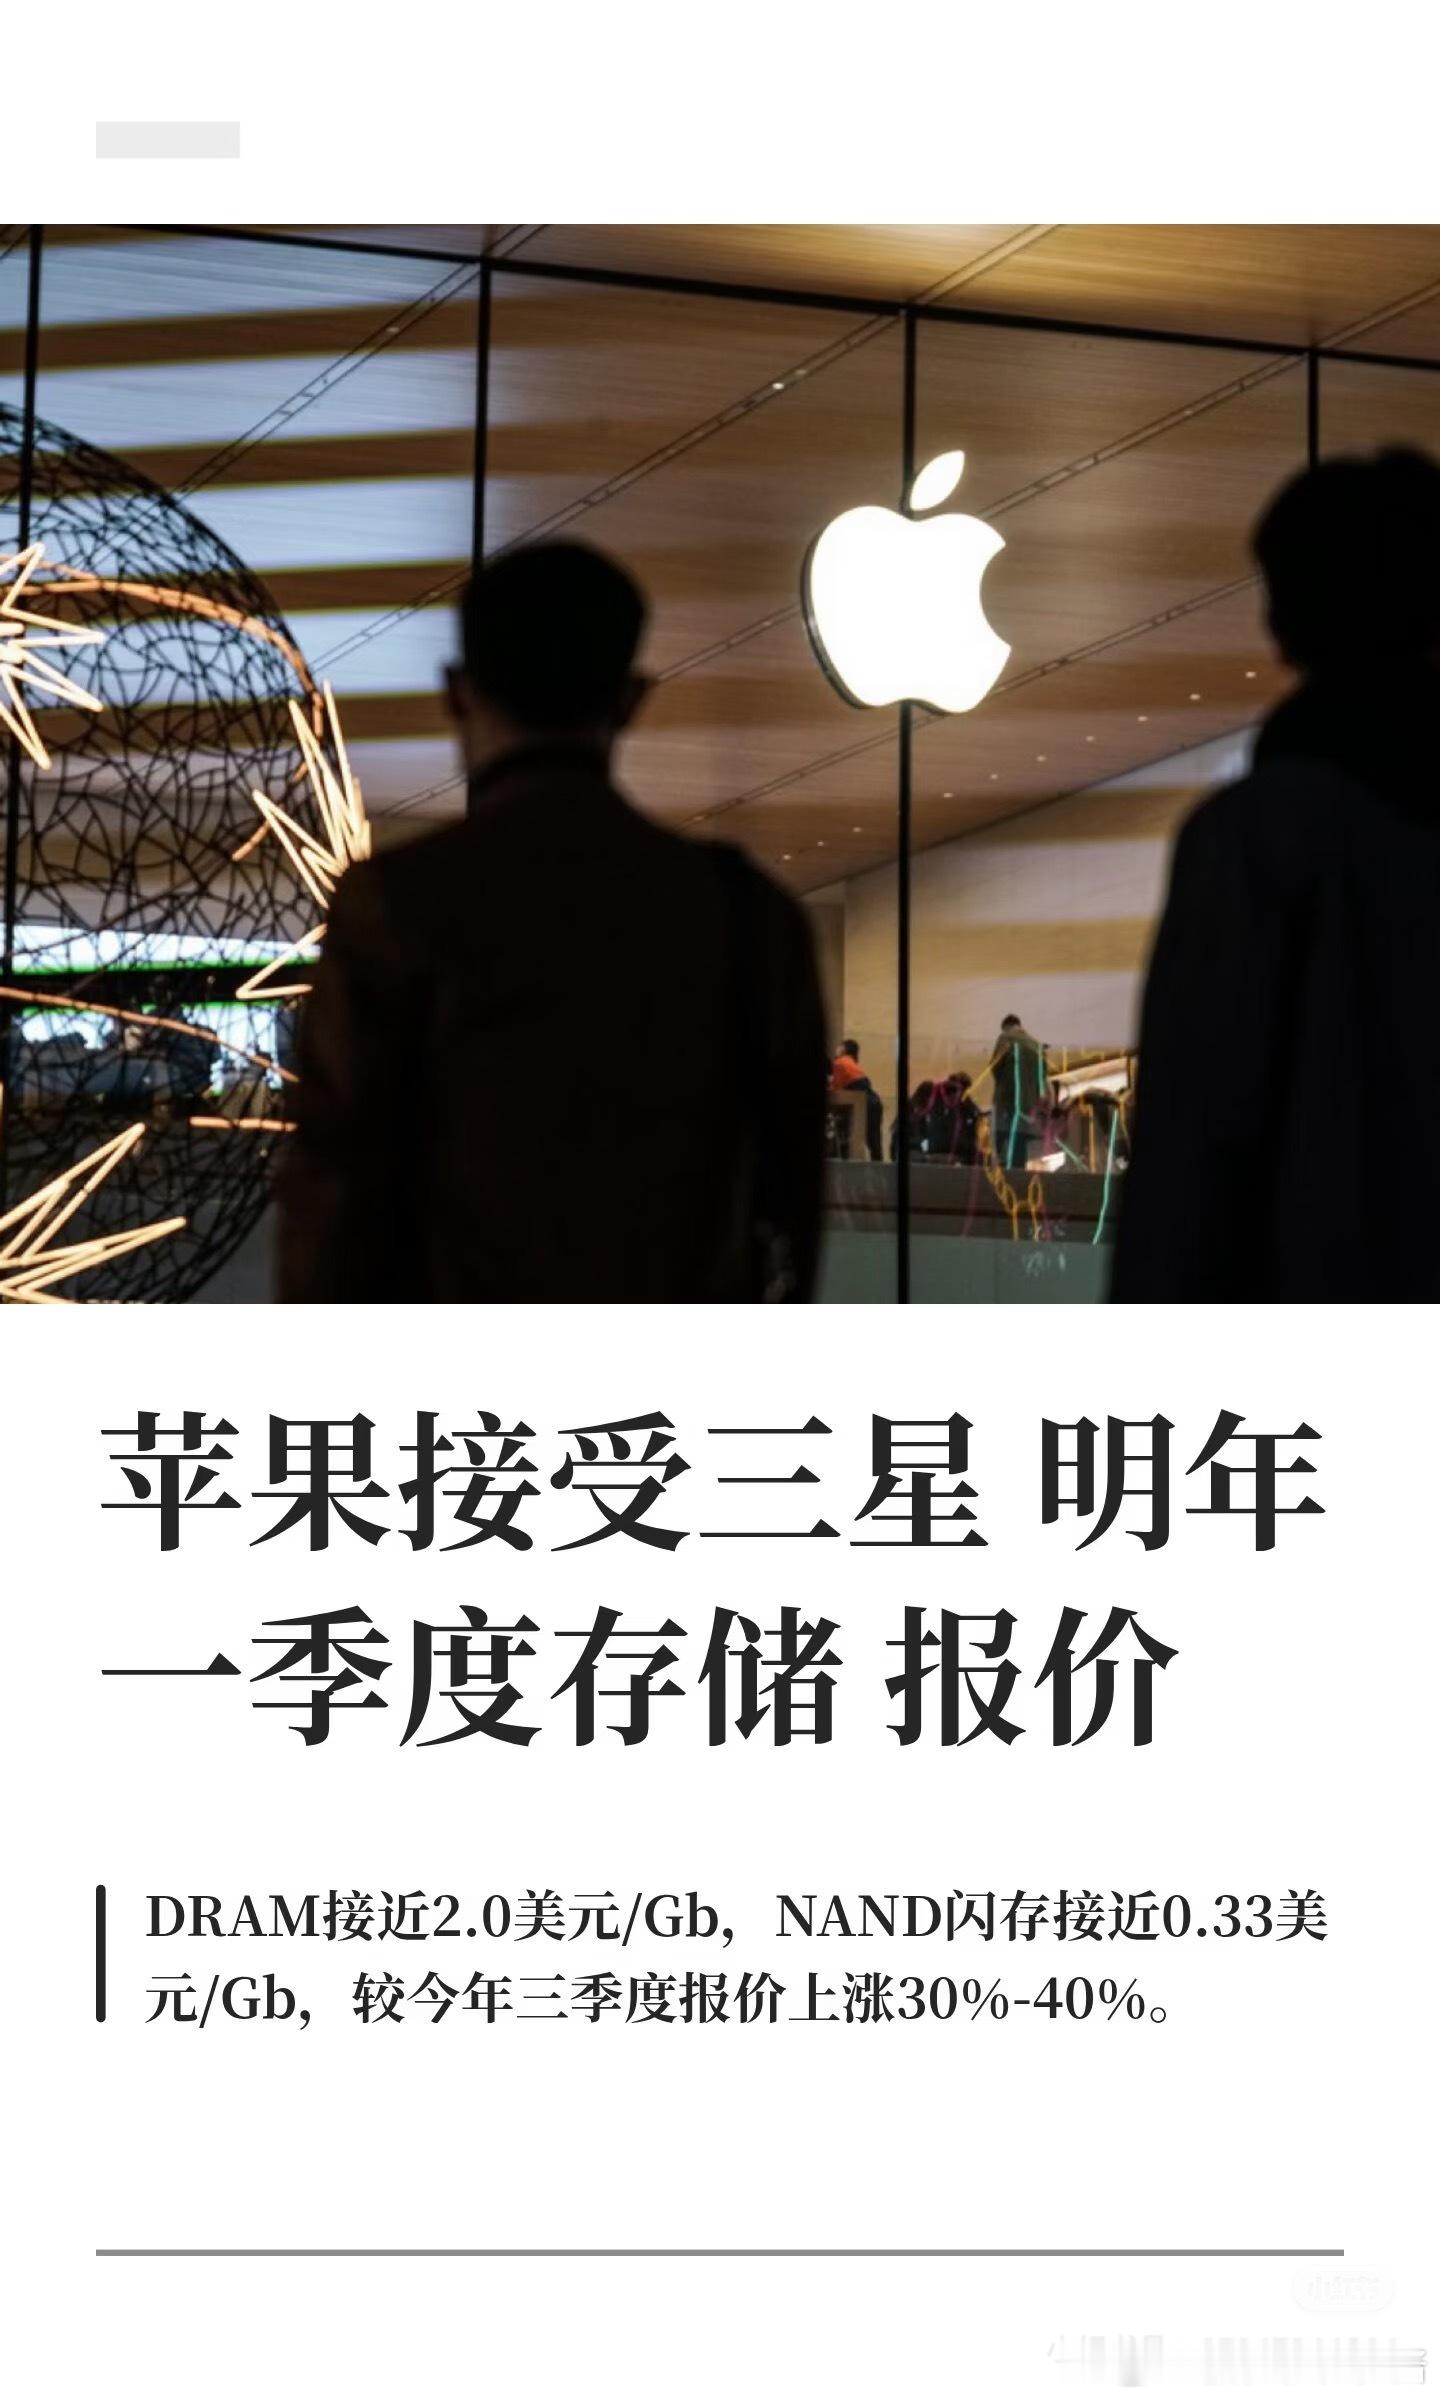
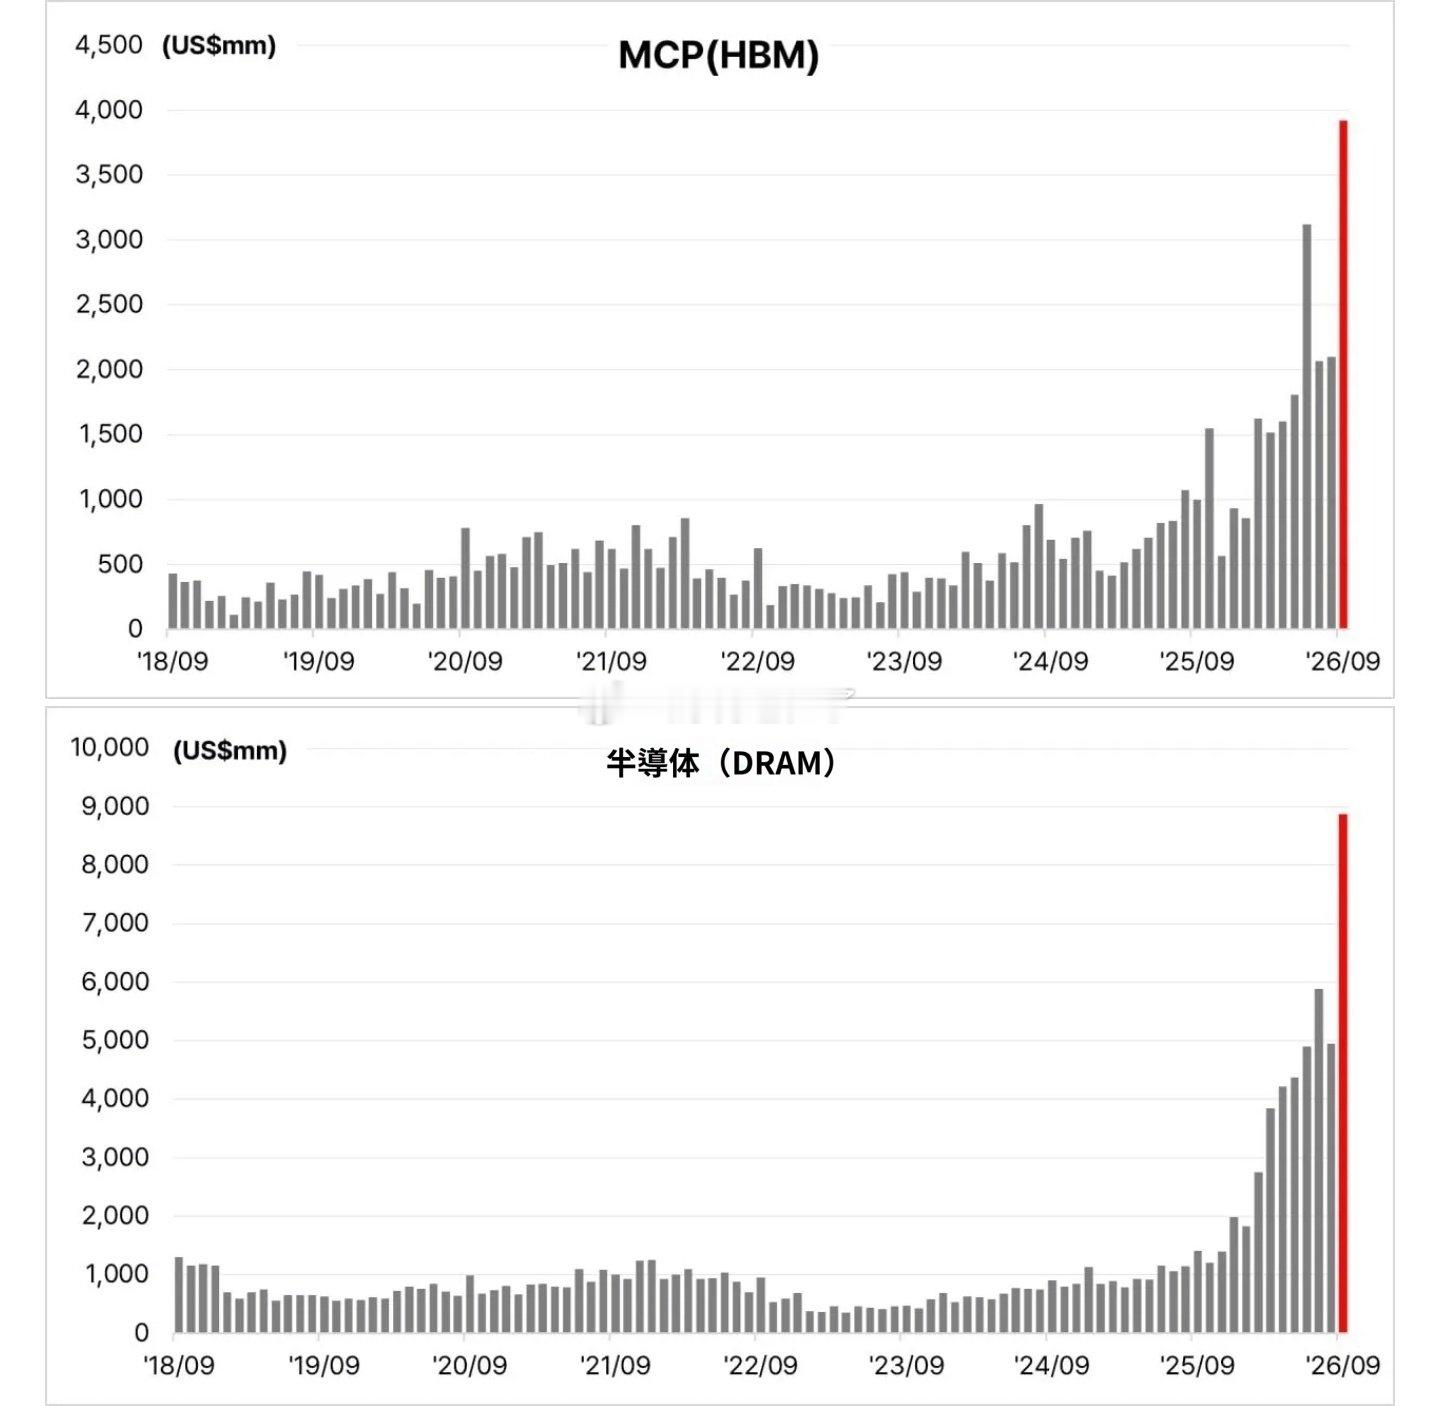
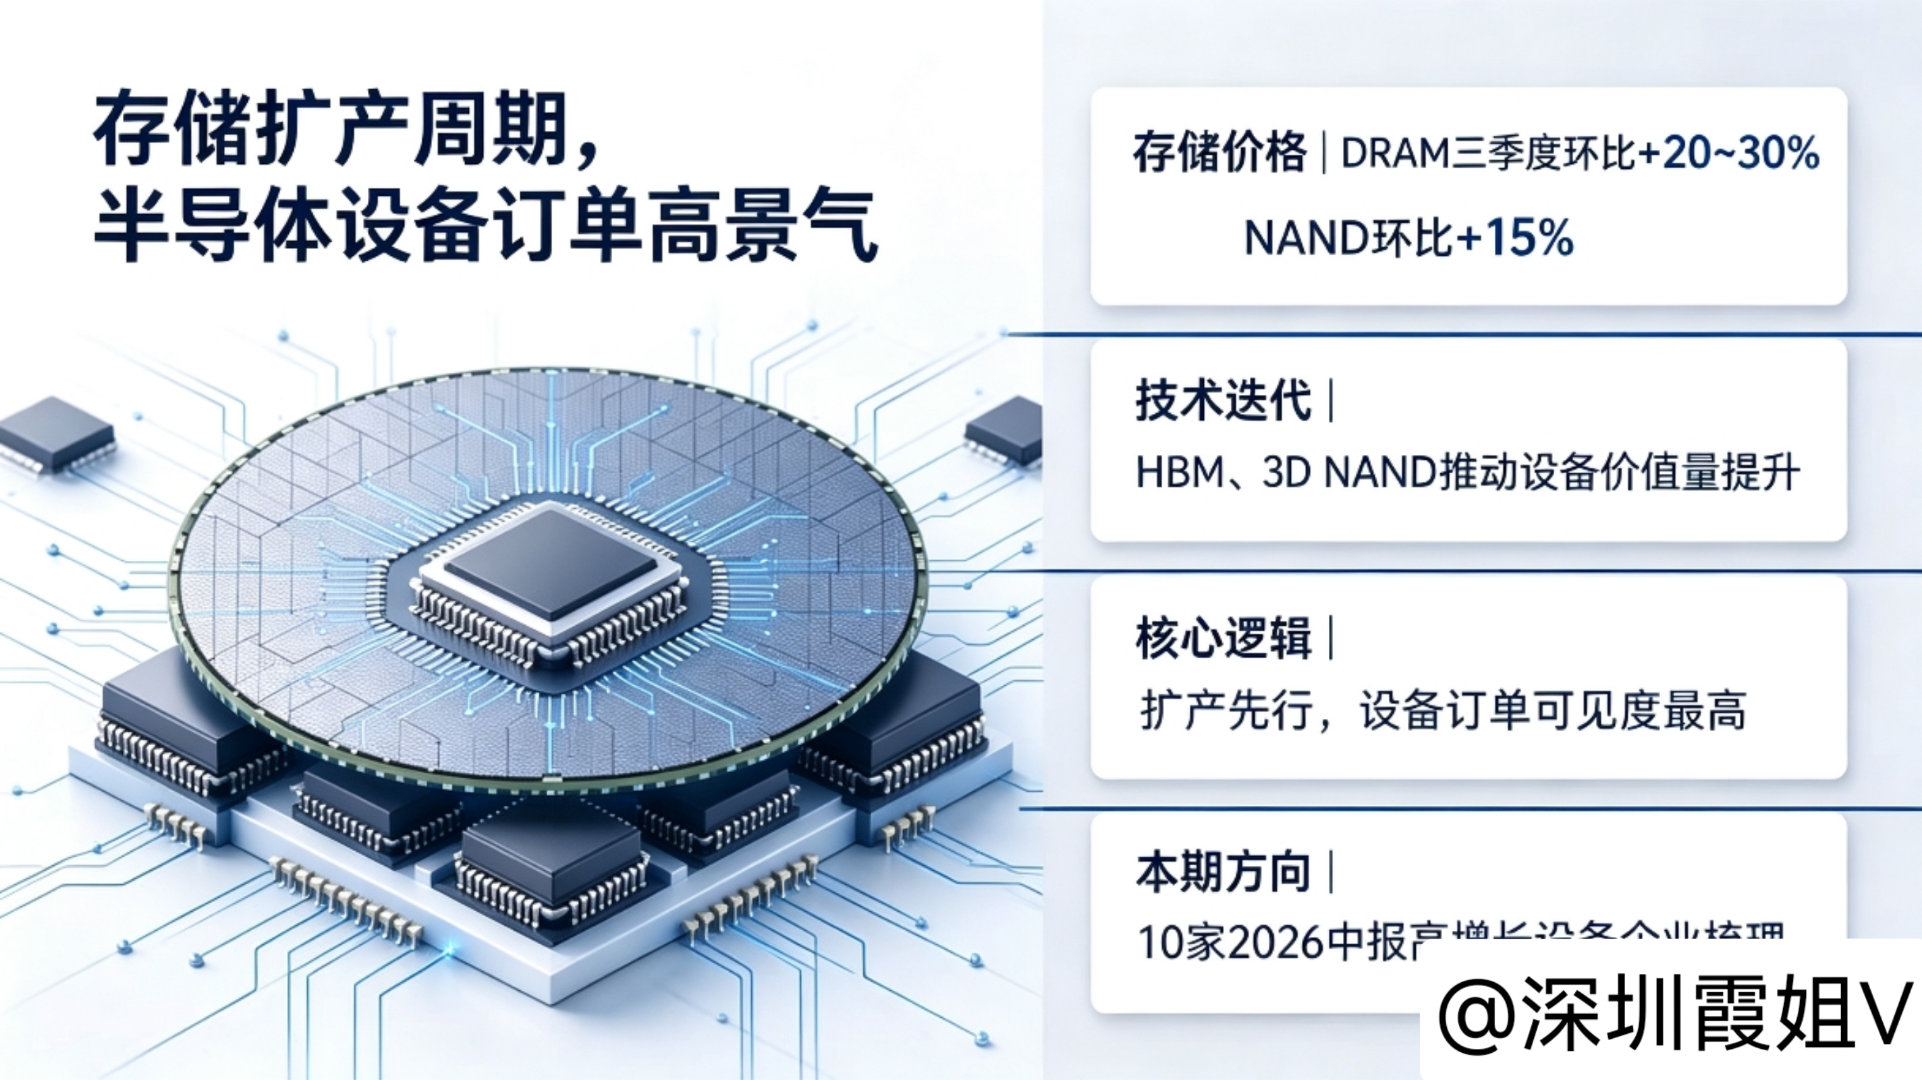
曝苹果接受三星存储报价DRAM与NAND齐涨:苹果接受三星2027年一季度报价,
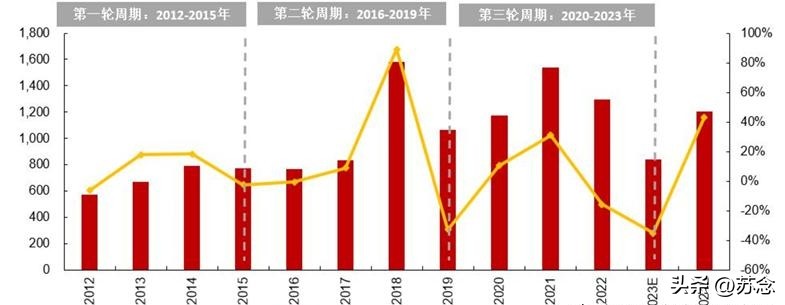
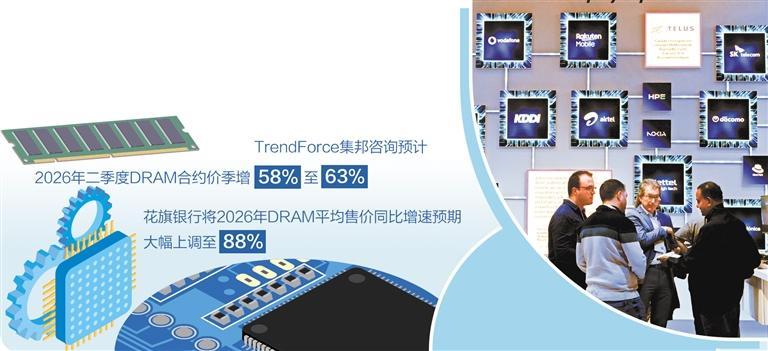
曝苹果接受三星存储报价DRAM与NAND齐涨:苹果接受三星2027年一季度报价,DRAM接近2.0美元/Gb,NAND接近0.33美元/Gb,较今年三季度上涨30%至40%。试探性涨幅被秒接:此前年初谈判时,三星曾试探性报出100%的LPDDR5X涨幅,苹果为保库存当场接受,确立原厂绝对定价权