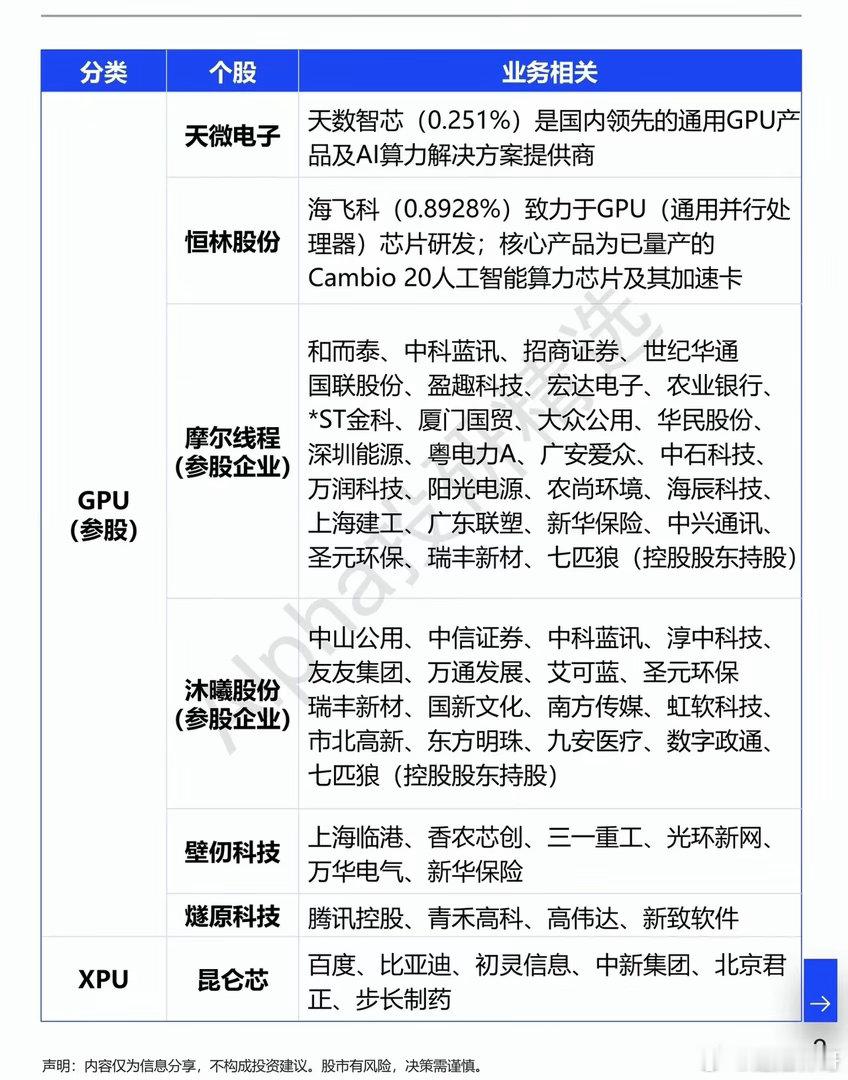
全球AI硬件股大跌,主要是周末美国AI巨头集中释放信号,提出需要适当降低人工智能高速发展的节奏。
但市场真正担心的,并不是AI技术会消失,而是一个更深层的问题:当美国头部企业开始讨论“踩刹车”,到底是在担忧技术风险,还是在重新布局下一轮AI竞争规则?
过去几年,AI产业像一场没有终点的竞速赛,美国企业不断扩大数据中心、芯片采购和模型训练规模。如今部分企业突然提出需要放慢速度,这并不意味着他们准备退出,而是在告诉外界,下一阶段竞争可能从“谁跑得快”转向“谁制定规则”。
如果把AI竞争看成一场长期比赛,那么现在更像是领先者开始调整比赛方式。领先企业最担心的不是技术停滞,而是在高速扩张过程中出现失控风险,同时让竞争对手获得追赶空间。因此,“放缓”背后实际上存在技术、安全和战略三重考量。
历史上,美国半导体产业在20世纪80年代面对日本竞争压力时,也曾经历类似阶段。当时,美国企业面对产业优势变化,通过技术升级、产业调整和规则体系重新巩固领先地位。本次AI竞争与那个时期高度相似,都是领先者面对新竞争环境时寻找新的控制方式,但关键差异在于今天的AI已经深度连接军事、经济和社会体系,这意味着规则竞争的重要性更高。
这也说明,技术领域所谓“降速”,很多时候不是停止发展,而是改变竞争路径。真正拥有优势的一方,往往希望把竞争从单纯速度比拼,转向标准、生态和制度影响力比拼。
从美国国内情况看,AI放缓声音并没有形成统一路线。一方面,Anthropic、OpenAI等企业负责人支持加强安全评估和协调机制;另一方面,美国政府内部有人担心降低速度会影响美国在全球人工智能竞争中的位置。
这种矛盾说明,美国面对AI的问题不是简单的“发展还是停止”,而是在寻找一个既保持优势,又控制风险的平衡点。对于美国科技企业来说,谁掌握未来AI规则,谁就可能掌握下一轮产业竞争主动权。
资本市场的反应更加直接。当放缓消息出现后,AI芯片、存储、服务器相关股票受到冲击,投资者开始担心未来几年AI基础设施投入速度是否下降。
但股价波动并不等于产业方向改变。互联网泡沫时期,大量科技股崩盘,但互联网基础设施并没有消失,反而孕育了之后的全球数字经济。今天AI硬件面对的情况类似,市场正在淘汰过高预期,而不是否定人工智能本身。
更值得注意的是,外部世界并没有简单接受美国AI企业的节奏调整。法国方面公开质疑,部分“放缓AI”的声音可能客观上有利于已经领先的美国企业保持优势,并强调欧洲不能因为风险讨论而放弃发展人工智能。
这说明,AI竞争已经不是美国企业内部的问题,而是一场全球产业布局。不同国家关注点不同,有的担心安全风险,有的担心技术垄断,有的希望抓住产业机会。
对于中国而言,这次AI市场波动释放出的信号很明确:未来竞争不会只是模型参数竞争,而是芯片、算力、能源、制造和应用生态的综合竞争。外部关于“放缓”的讨论,不会改变中国推动人工智能发展的方向。
中国拥有庞大的产业应用场景和完整制造体系,在智能制造、机器人、工业数字化等领域具备优势。未来真正决定AI竞争结果的,不是谁短期资本投入最多,而是谁能够把技术转化为产业能力。
从2026年9月中旬来看,美国AI企业提出放缓,并不是AI时代进入尾声,而是竞争进入新的阶段。过去比拼的是模型规模,现在比拼的是谁能够控制产业链、规则和应用生态。
全球AI硬件股大跌,看似是一次市场情绪变化,背后却暴露出全球AI竞争正在进入更复杂的阶段。美国企业喊出“放缓”,并不意味着它们放弃AI,反而说明这场围绕未来技术主导权的竞争,已经从资本狂热阶段进入规则博弈阶段。
真正需要关注的,不是AI会不会慢下来,而是谁能在这场重新定义速度的竞争中继续向前。