俄罗斯咬死250到260美元,管道还必须过蒙古,寸步不让!中国底线压在120到130,差了一倍!谈不拢?没关系——中国燃气旗下公司转头就跟美国维吉签下长期LNG协议!你不降价,我就换卖家!这一手,够干脆!250对120,中间差了一倍还多。按“贝加尔力量”设计年输气500亿立方米、合同期30年。
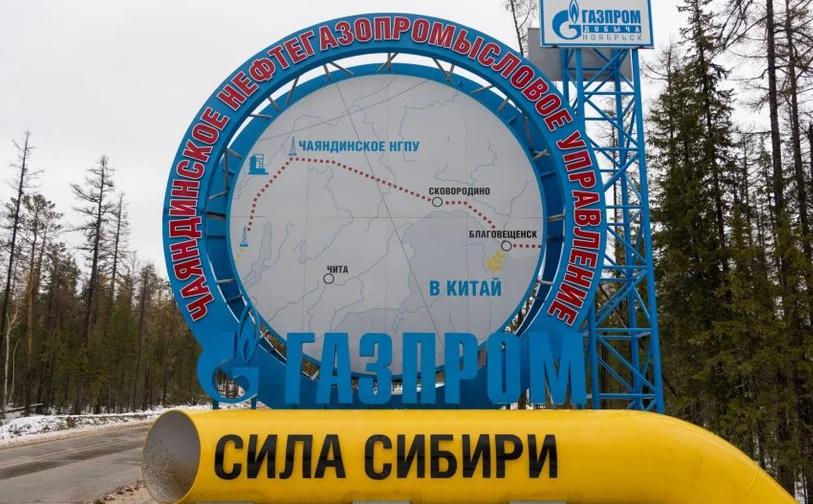
一条横跨欧亚大陆的天然气管道,正在经历一场漫长的价格拉锯。它就是曾经被称为“西伯利亚力量2号”的中俄天然气管道项目。
2026年9月,俄方宣布将该项目更名为“贝加尔力量”,但名称变化并没有改变外界最关注的问题:价格、路线和利益分配。
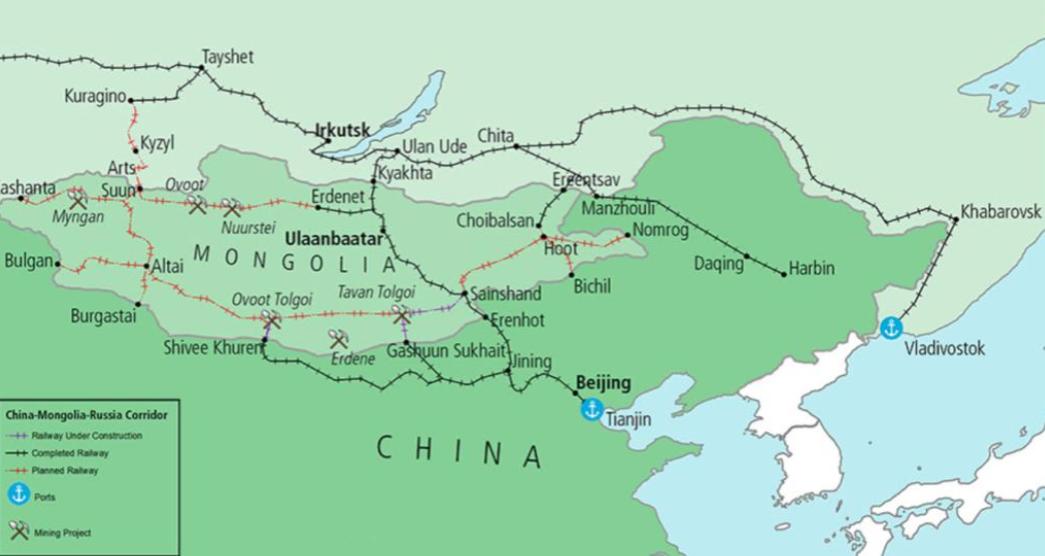
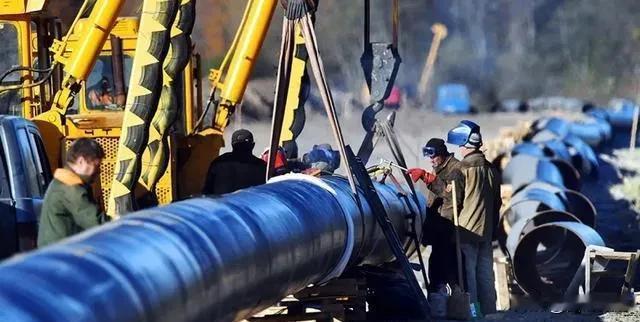
按照规划,这条管道全长约2600公里,设计年输气能力达到500亿立方米,气源来自俄罗斯西西伯利亚地区,并计划经蒙古进入中国市场。
从纸面上看,这是一项规模巨大的能源合作。俄罗斯拥有丰富天然气资源,中国拥有稳定增长的能源需求,两边似乎天然互补。
但真正到了商业谈判桌前,问题并没有想象中简单。天然气不是普通商品,一条跨国管道建设周期长、投资巨大,一旦铺设完成,几十年都要依靠稳定交易回收成本。
因此,价格就成为双方最核心的分歧。外界关注的焦点,就是俄方希望参考过去对欧洲以及“西伯利亚力量1号”的定价方式,而中国方面更重视综合成本和市场竞争环境。
俄罗斯的考虑并不难理解。新管道需要穿越复杂地区,从气田到中国边境,需要大量基础设施投入,同时蒙古境内线路也涉及建设和运营成本。
对于俄罗斯来说,如果价格过低,巨额投资可能难以获得合理回报。特别是在欧洲天然气市场变化之后,俄罗斯传统能源出口格局已经发生改变。
过去欧洲曾是俄罗斯管道天然气的重要买家,但近年来,俄欧能源贸易规模明显下降,俄罗斯需要寻找更加稳定的亚洲市场。
中国市场因此变得更加重要。不过,中国方面也有自己的计算。
天然气供应关系到长期能源安全,不可能只看单一来源。近年来,中国不断扩大天然气进口渠道,包括中亚管道、液化天然气进口以及国内天然气生产。
对于大型能源采购方来说,供应渠道越多,谈判空间也越大。这也是为什么价格谈判不会简单变成“谁离不开谁”的问题,而是一场关于长期利益平衡的商业博弈。
“贝加尔力量”最大的特点,是规模巨大。500亿立方米的年输气量,相当于一条重要能源通道。
一旦建成,不仅能够增加俄罗斯对华天然气供应,也会改变亚洲天然气流向。但规模越大,前期投入越高,双方对于价格的敏感程度也越强。
如果按照30年合同周期计算,每千立方米天然气价格相差几十美元,累计金额就会达到非常庞大的数字。因此,双方都希望找到一个既能接受,又能保证长期合作的价格。
另一个关键因素,是蒙古路线。这条路线相比其他方案具有一定优势,可以连接俄罗斯西伯利亚气源,并进入中国北方市场。
对于蒙古而言,管道经过本国意味着获得过境收入,也可能带动基础设施建设。但对于买方来说,第三国过境也意味着增加新的协调环节。
跨境能源项目不仅要考虑建设成本,还要考虑长期运营稳定性。过境费用、管理机制以及未来政策环境,都会影响最终成本。
所以,路线选择并不只是地图上的一条线,而是一整套经济和安全安排。在这场谈判中,美国液化天然气也被外界关注。
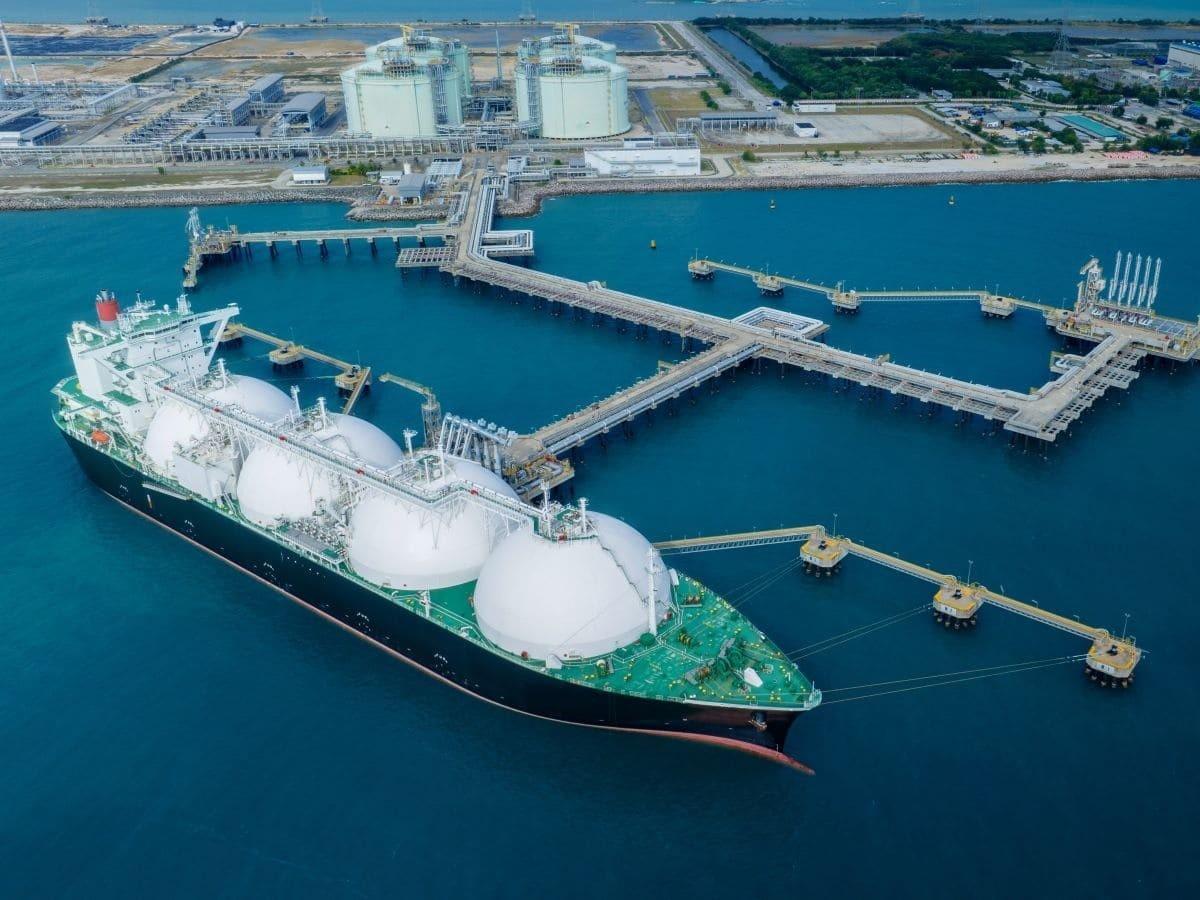
如果中国增加从美国等地区进口LNG,其意义并不完全在于替代某一条管道,而是在于丰富能源来源。液化天然气虽然运输方式不同,价格也会受到国际市场影响,但它最大的特点是灵活性更高,可以通过海运调整供应方向。
对于中国这样的能源消费大国来说,多元化采购本身就是降低风险的一种方式。当然,管道天然气和LNG并不是简单的替代关系。
管道气适合长期稳定供应,LNG则具有更强的市场调节能力。两者结合,可以形成更加灵活的能源体系。
因此,中俄天然气谈判的核心,并不是谁取代谁,而是在长期合作和市场选择之间寻找平衡。俄罗斯希望通过亚洲市场稳定能源收入,中国则希望获得稳定、合理价格的能源供应。
双方都有合作需求,也都有自己的底线。从目前情况看,“贝加尔力量”仍然是一项具有战略意义的项目,但战略意义并不意味着商业问题可以自动消失。
能源合作最终还是要回到合同条款。从现有信息看,中俄天然气合作的大方向不会因为一次价格分歧而改变。
两国在能源领域已经形成长期联系,天然气合作符合双方现实需求。但大型能源项目最怕的就是只看政治意义,而忽视商业规律。
在我看来,真正成熟的能源合作,需要双方都接受市场逻辑。供应方需要考虑买方承受能力,采购方也需要考虑供应方投资回报。
如果价格长期偏离市场规律,项目即使签署,也可能面临执行压力。未来“贝加尔力量”能否落地,关键不是谁在谈判中占据优势,而是谁能提出一个让双方都愿意长期坚持的方案。