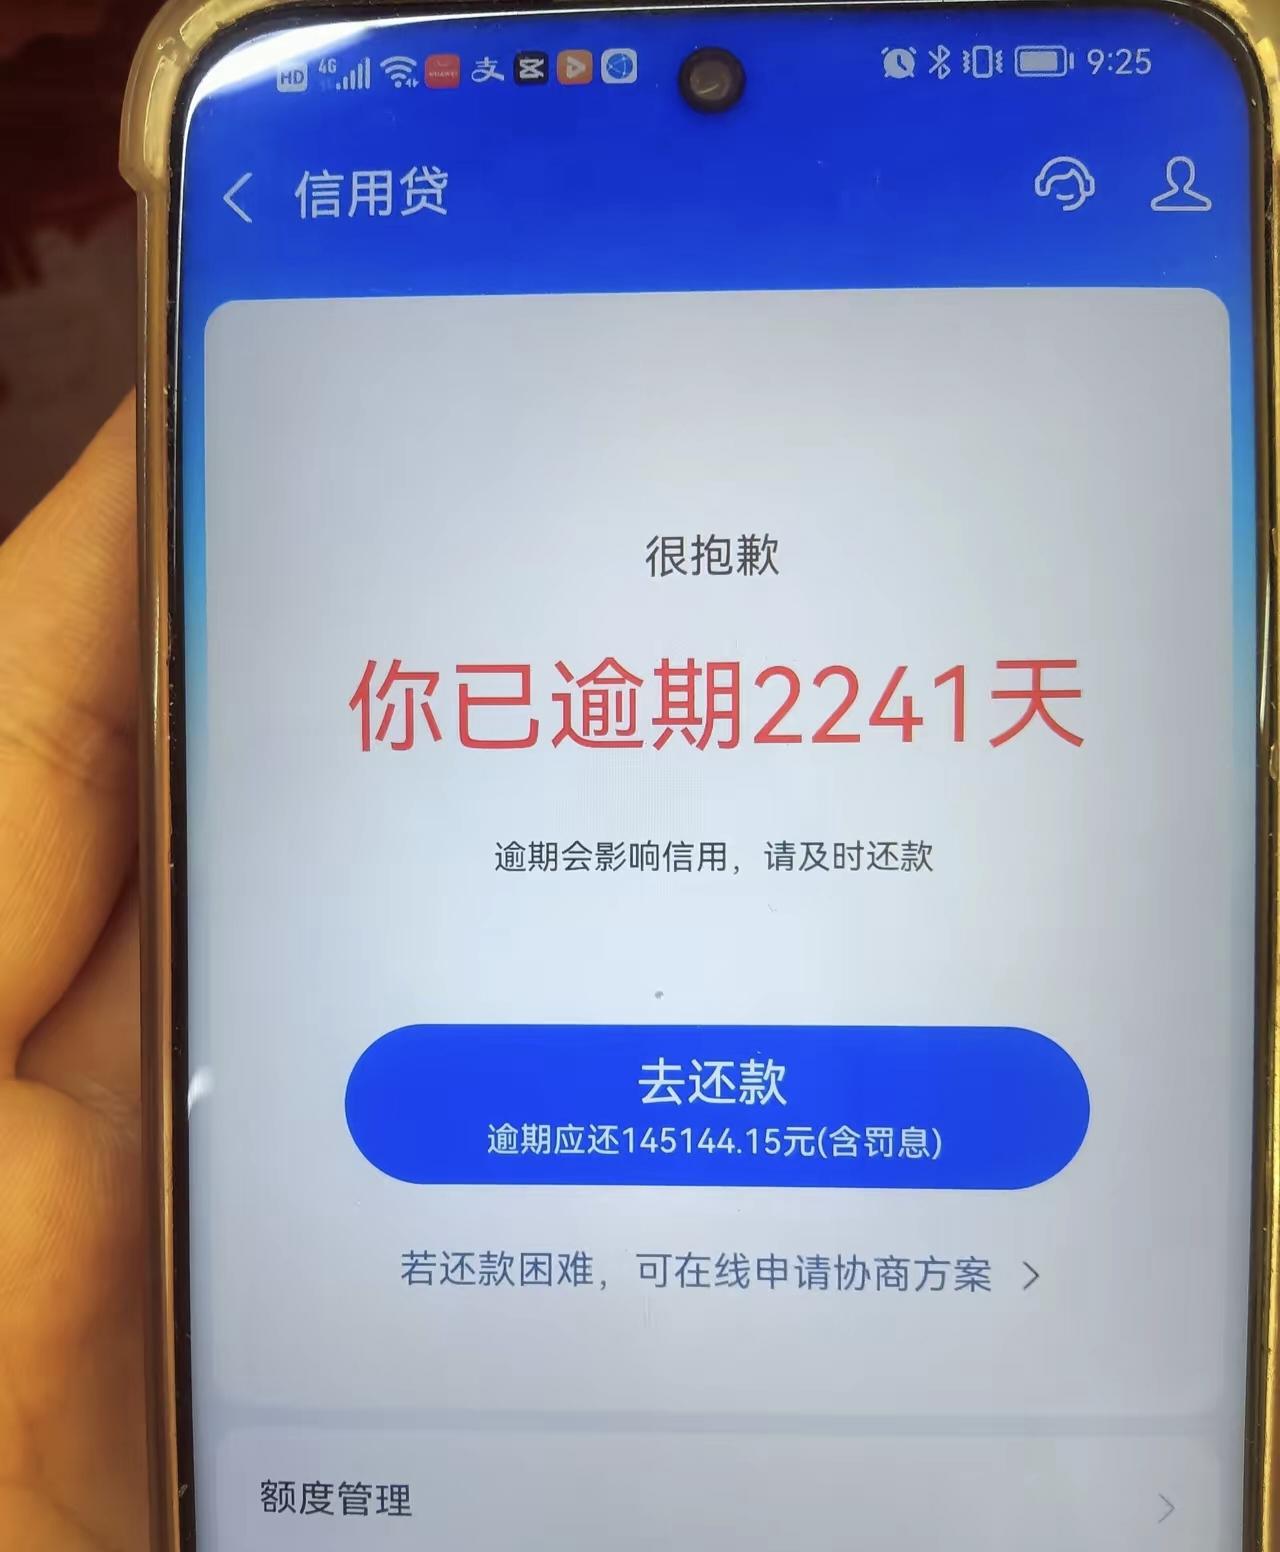
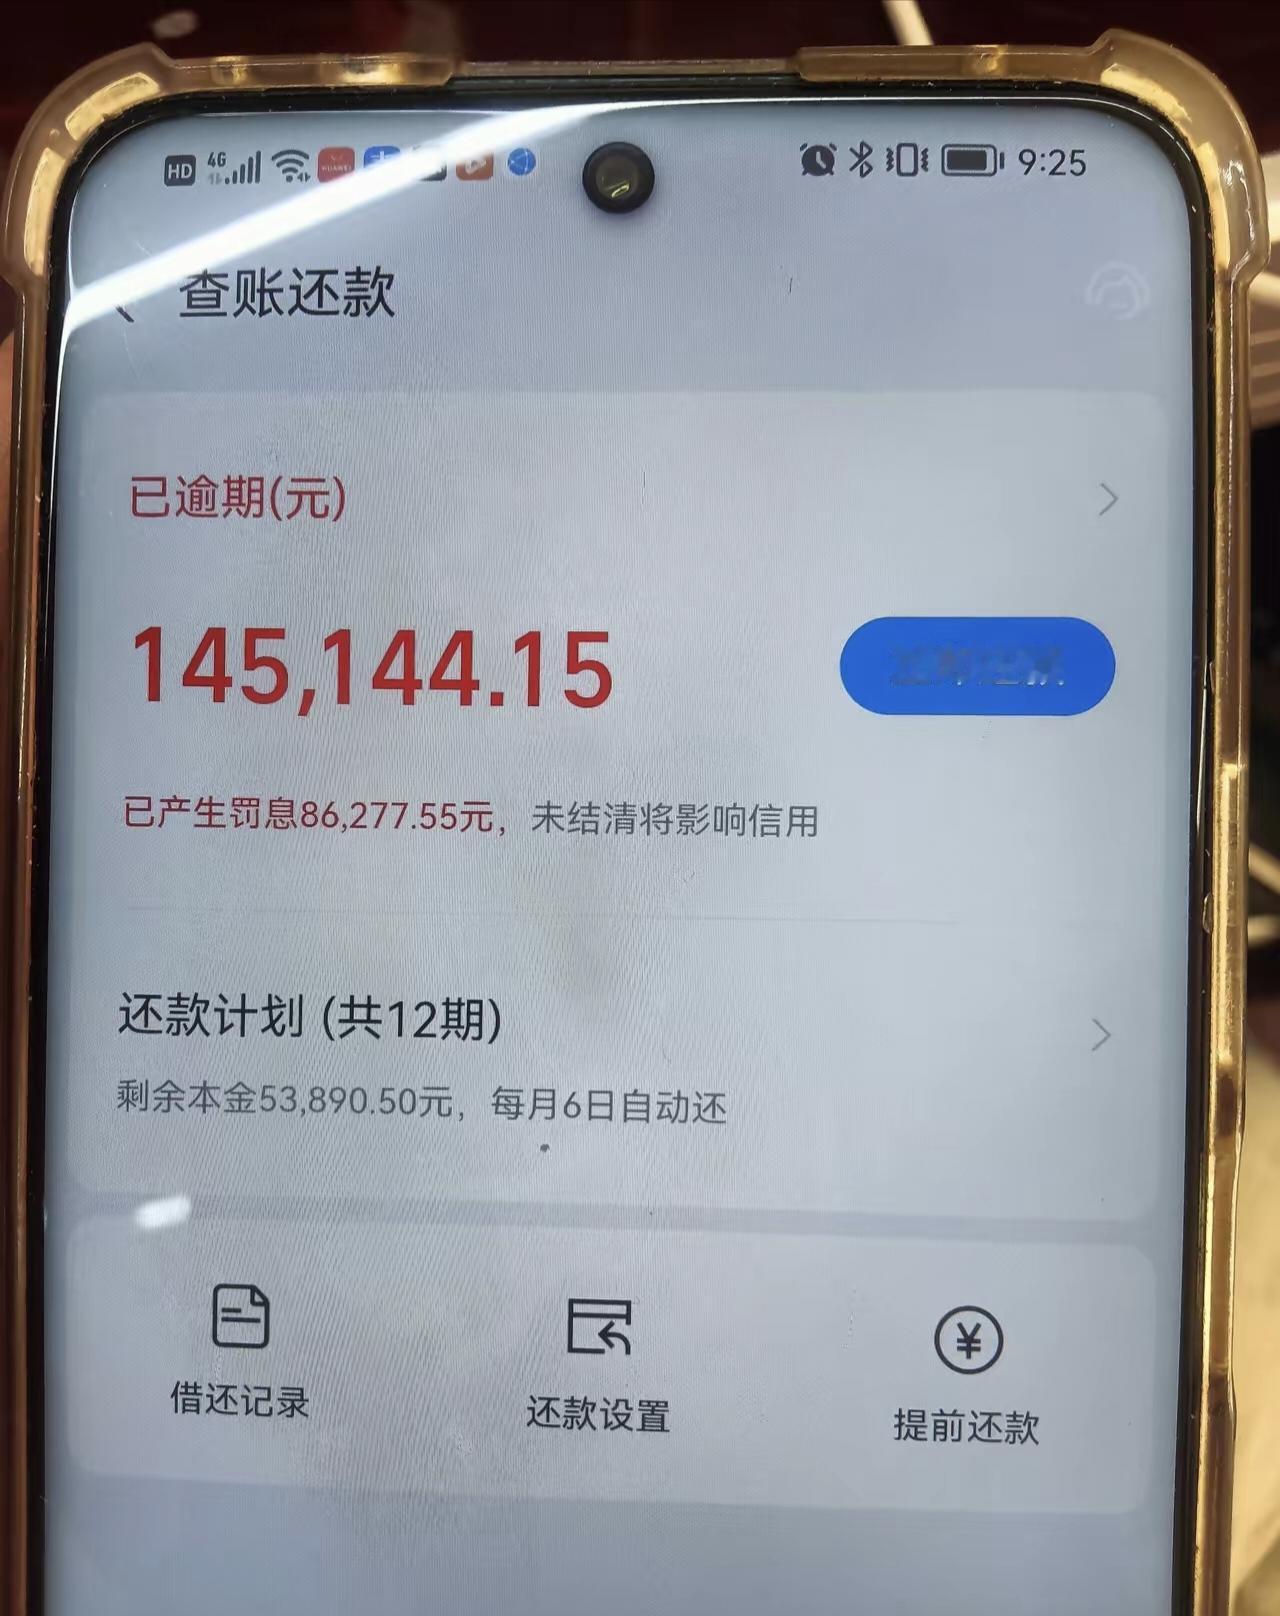
借呗剩余本金5万3,逾期2241天,差不多6年时间,总欠款直接干到14万多。
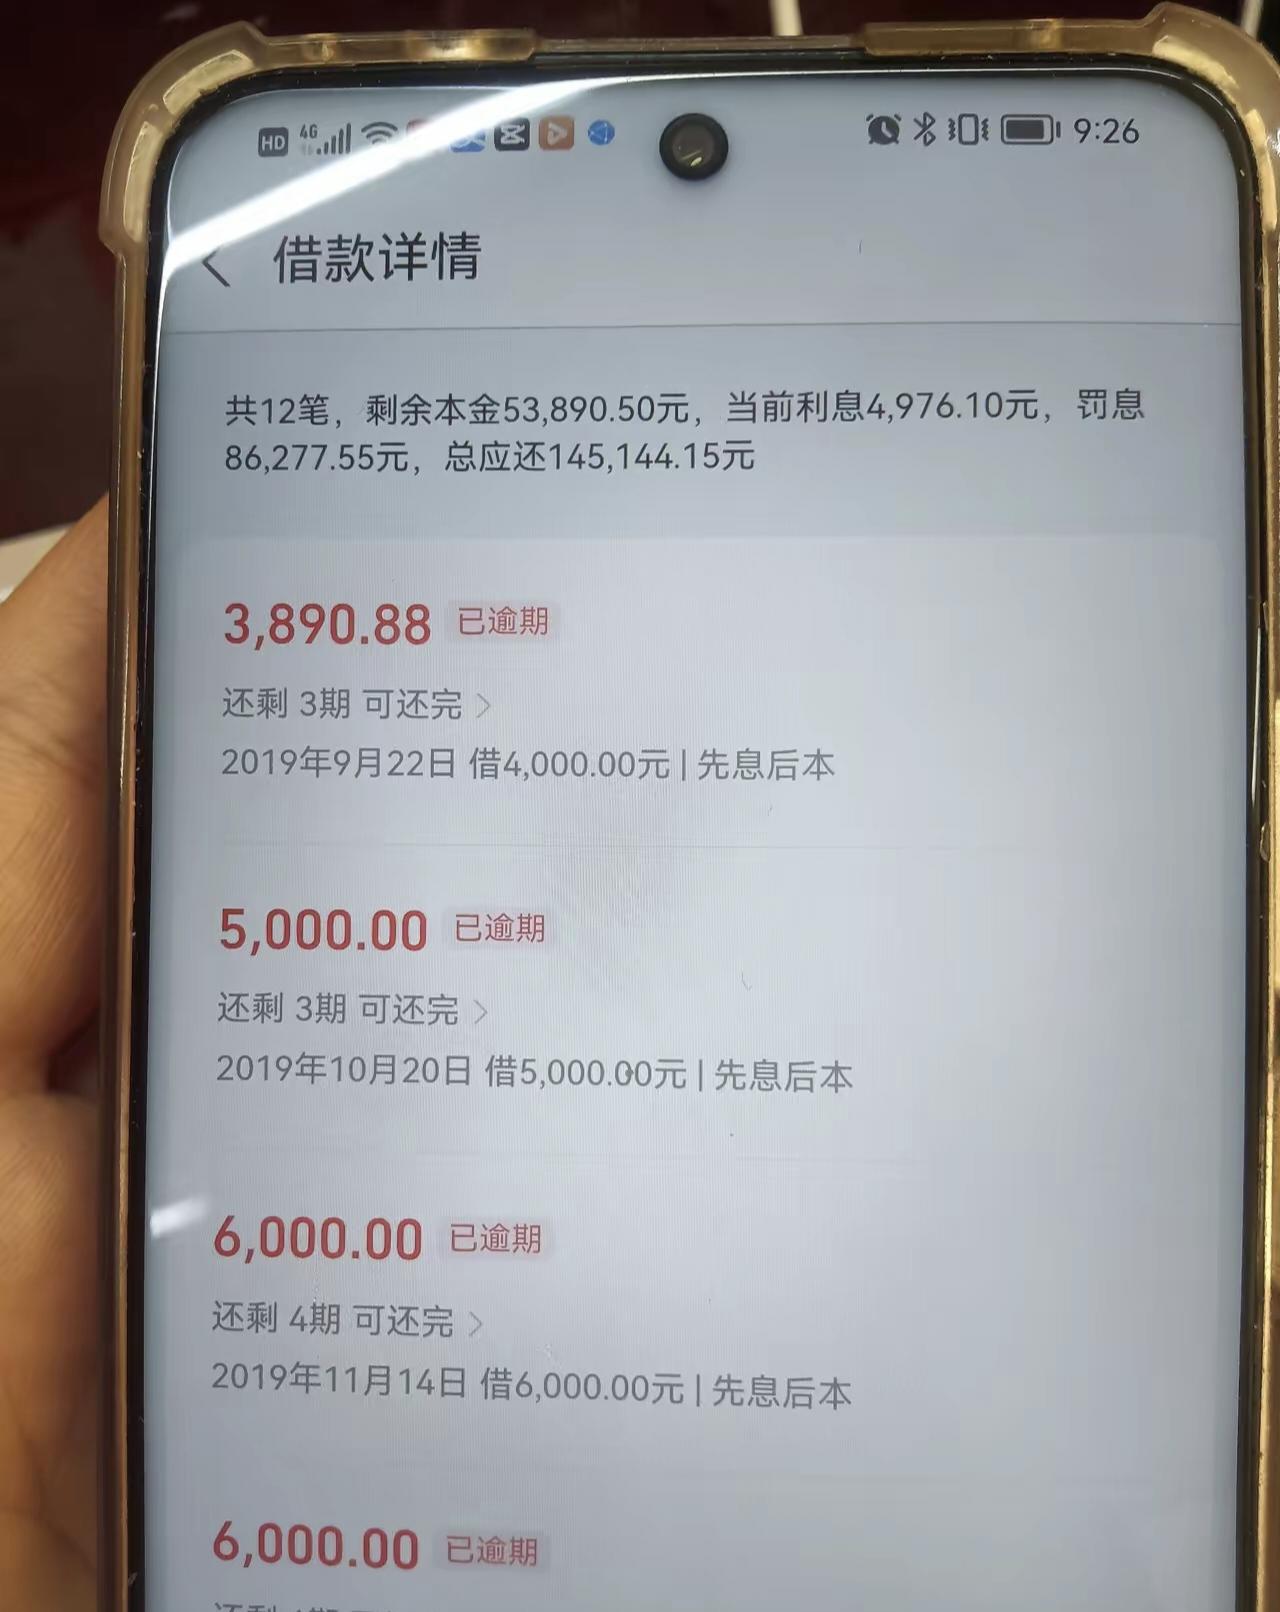
拆开账目看,本金53890.5元,正常利息4976.1元,单单罚息就高达86277.55元,罚息金额甚至比本金还要高出一大截。很多人第一反应就是,这个罚息到底是怎么算出来的,到底合不合规?
先说计算逻辑,借呗这类信用贷,逾期之后一般会在原有利率基础上上浮50%作为逾期罚息,按日计息,复利滚动。也就是说每一天没还清,罚息都会持续叠加。一旦拖上好几年,利滚利的效果就会特别吓人,这也是为什么短短几万本金,6年罚息直接冲到8万多。
但重点来了,国家对民间借贷利率有上限约束,不过借呗属于持牌消费金融机构,不属于民间借贷,执行的是金融监管的相关规则。即便如此,所有利息、罚息加起来,综合成本也不能超过司法保护的上限,超出部分法律不予支持。
很多人以为欠了钱就只能乖乖按平台账单全额还款,其实不是。如果综合费用过高,欠款人可以主动联系平台协商,申请减免过高罚息,办理延期或者分期还款。
欠债肯定要还,本金和合理利息逃不掉。但面对滚到离谱的罚息,不要盲目硬扛,也不要直接躺平。可以整理好账单,主动沟通协商,争取减免不合理的高额罚息。
大家觉得,这笔6年滚出来的8万多罚息,合理吗?
借呗逾期 网贷罚息 债务协商
评论列表