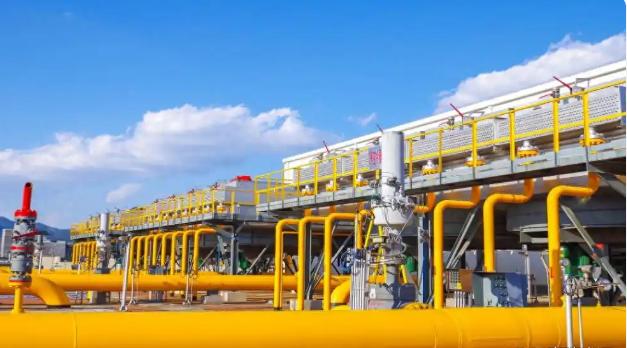
俄方这次态度非常强硬,坚持管道必须从蒙古进中国,理由是又便宜又快捷,而中方却始终不接话。访谈中,高志凯逮住 "最省钱" 这套说辞反将一军:既然真这么省,为什么不顺着中国一路修到印度?一句话噎得对方无从接招。
俄罗斯反复强调,经过蒙古进入中国,距离近、工程量小、成本更低。路线短一些,管道就便宜一些。可管道不是公路,埋进地下还要运行几十年,维护、调度和应急处置都得有人负责。
高志凯的意思,是把俄罗斯自己的尺子拿回来再量一次。俄罗斯觉得借蒙古过境合理,中国就必须接受所有风险吗?
如果把天然气再向南送到印度,地理上也能画出路线,可印度愿不愿意让能源命脉经过别国,答案早就在过去的项目里出现了。
印度曾参与推动伊朗—巴基斯坦—印度管道,也长期关注TAPI项目。线路规划一张张画出来,工程却总被安全、政局和过境问题卡住。印度宁可依靠液化天然气船运,也不愿把能源通道交给无法完全信任的国家。
由此可见,技术难度只是表面,让各方掂量的,是谁控制阀门,谁决定输气量,出现危机时谁能保证管线运行。信任足够,绕远一点可以谈;信任不足,再漂亮的成本测算也很难落地。
俄罗斯现在确实比中国更着急。欧盟计划在2027年秋季前后切断俄罗斯管道气进口,俄方依赖欧洲的市场正在收缩。西伯利亚的天然气还在生产,欧洲这扇门越关越快,向东寻找买家就越成为现实压力。
所以,俄方把项目从“西伯利亚力量2号”改称“贝加尔力量”,不断释放推进信号,规划供气量达到每年500亿立方米。规模越大、合同越长,买方承担的价格和安全风险也越重。
问题很快落到了价格上。俄方希望延续接近欧洲市场的定价逻辑,报价约为每千立方米250到260美元;中方需要更有竞争力的价格。差距放进30年合同里,就不是小数点变化,而是上千亿美元级别的利益分配。
在我看来,中国迟迟不点头,核心不是不需要俄罗斯天然气,而是不愿为了新增气源,提前锁死价格和路线。
中国有中亚管道、液化天然气接收站,也有国内增产和多国采购形成的缓冲。渠道越多,就越不会被单一供应商牵着走。
蒙古这条线的风险,也不能只看地图距离。蒙古可以收取过境费,要求获得天然气和运营收益,未来还可能追加条件。合同长达几十年,今天谈妥的费用未必覆盖未来变化。
更关键的是,蒙古是过境方,却不一定愿意长期承受大国博弈压力。一旦外部环境变化,管线就可能从经济项目变成外交筹码。
对中国来说,买气很正常,可如果还要买一份无法完全掌控的安全感,价格就必须重新计算。
俄罗斯当然也有难处。欧洲市场萎缩后,中国是最有能力接下大规模管道气的买家。俄方越想尽快找到出口,谈判耐心就越少。能源交易最怕一方把自己的紧迫感,当成对方必须让价的理由。
我反倒觉得,高志凯提到印度,妙处不在于真要把管子修到印度,而在于把“路线最便宜”转换成“谁愿意承担长期依赖”。俄罗斯不愿把定价权交出去,印度同样会担心,中国也必须把风险算进合同。
俄方若真想推动项目,就不能只强调蒙古路线最经济,还要拿出稳定价格、过境保障、风险共担和违约处理方案。费用谁承担,突发情况谁维修,制裁影响谁来扛,这些问题比通气日期更决定项目能否运行几十年。
对中国来说,最稳妥的做法就是保留选择,不把新增气源变成单一依赖。价格合适可以谈,条件成熟可以建,安全边界和商业规则没有讲清楚,就继续把时间留在自己这一边。天然气可以晚一点进来,谈判主动权不能提前送出去。
归根结底,俄罗斯争的是一条通往中国的管道,中国掂量的却是长期责任。
管子往哪里走只是表面,决定项目命运的是谁更需要谁、谁能承担风险。俄方越着急,越应该明白,通往中国的路,不能只靠地图上的最短距离铺出来。