俄罗斯咬死 260 美元不撒嘴? 行,那咱们就晾着它,看谁先断气。 咱们这头照样签美国单子、引中亚气,连国内自产都提了速,就是没给俄罗斯一个笑脸。 看着咱们气源网越织越密,俄方的嗓门反而越喊越虚,这就叫 “手里有粮,心里不慌”。 这次咱们非得把俄气的价格打到地板上不可。 这一仗,咱们就是要让全世界看到中国买家的顶级定力。
很多人把这场谈判理解成讨价还价,这个思路从一开始就跑偏了。
讨价还价的前提是你得买,只是在争一个合适的价。
但中国现在的真实处境不是这个。
国内页岩气、煤层气的开采产能这两年一直在提速,西气东输管道的利用率并没有因为俄气迟迟不落地而出现缺口。
中亚方向的管道气在稳定输送,海上 LNG 的采购渠道越开越多,船队在各大液化气港口转来转去,哪里便宜就往哪里靠。
这种供应结构摆在这儿,谈判桌上的底气来自现实,不是来自嘴上说说。
俄方内部其实比外界看到的要着急得多。
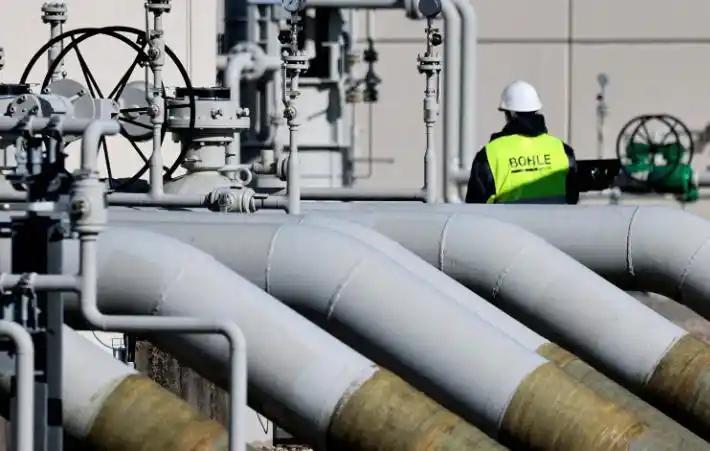
西伯利亚力量一号管道的设计运力远没跑满,配套的基础设施折旧、人工成本、管道维护每天都是真金白银的支出,这些固定成本不会因为合同签不下来就自动消失。
欧洲方向的大门关得七七八八,亚太市场里真正有规模有持续采购力的买家,掰着手指头也就那么几个,中国是里头体量最大的那一个。
这个局面不是中方刻意营造出来的,是俄方自己走到这一步的。
问题不在于谁更需要谁,问题在于谁更耗得起时间。
俄方每拖一个月,西伯利亚力量二号的立项推进就要往后压一压,因为一号线的商业逻辑都还没跑通,二号线的融资方哪敢轻易表态。
中方每多等一个季度,替代气源的合同条款就能多谈一条,采购组合就能再优化一次。
双方都在耗,但耗损的方向完全不对称。
还有一点被大多数分析忽视了。
俄气定价里头有一个隐性锚点从来没被正式摆上台面,就是土库曼斯坦的管道气价格。
中亚气进入中国的到岸结算价,一直压在一个相当低的区间,这个价格对整条亚洲能源采购链的估值都有传导效应。
中方谈判团队心里很清楚这把尺子的位置,俄方也清楚,但双方都没在公开场合挑明。
这个没被说出来的数字,才是这场谈判真正的地板。
有一种声音认为中方拖得太久,会让俄方产生误判,认为中国是在故意羞辱,最后反而谈崩。
这个担心本身不是没有道理,但它低估了一件事,就是俄方内部的财政压力已经到了一个需要真金白银进账的阶段,情绪牌打不了太久。
谈判对手在钱上面吃紧,谈判节奏就会向有钱的那一方倾斜,这是基本规律,跟谁强硬谁软弱没有关系。
当然这场谈判不可能按中方报出的 120 美元一锤定音,最后落地的价格一定是在某个双方都能下台阶的位置。
但这个位置比俄方现在咬死的 260 美元要低多少,取决于中方愿意把这个耗字写到几月份。
全世界的能源卖家都在盯着这场谈判的结果,不是因为这一单有多大,是因为这个价格一旦落地,就变成了未来五年亚洲市场管道气定价的参照基准。
中方打赢这场价格战的意义,早就不止于俄罗斯这一单。
手里有粮的人,不用急着开口。
本文根据信源《新华社》《参考消息》撰写。