谁能想到,2026年的中国AI芯片市场,一张简单的榜单把全球都震住了:华为昇腾,份额直接杀到50%以上,英伟达却从四年前的95%蹦到只剩8%。
英伟达CEO黄仁勋自己都承认,别指望美国还会给中国留路。过去四年,这场硬碰硬的科技对决,早已不是普通市场的优胜劣汰,而是被封锁倒逼出来的一场“绝地逆袭”。
这不是数据的波动,这叫命运的反转,背后隐隐透着中国科技的刀光剑影。
先说华为为什么能“逆流而上”。2026年10月,华为轮值董事长徐直军在全连接大会上,直接给行业定调,昇腾芯片在国内AI芯片市场份额彻底反超。
这个说法不是嘴上说说,第三方统计也给了实锤——昇腾50%,英伟达8%。放在2022年,这几乎没有人敢想。那时候中国AI圈里,谁不是给英伟达打工?
可一纸禁令,把所有算力采购、平台生态、甚至开发语言都切断。美国围墙越砌越高,海外企业以为能把中国永远锁死。谁知道,最后锁死的,是自己。
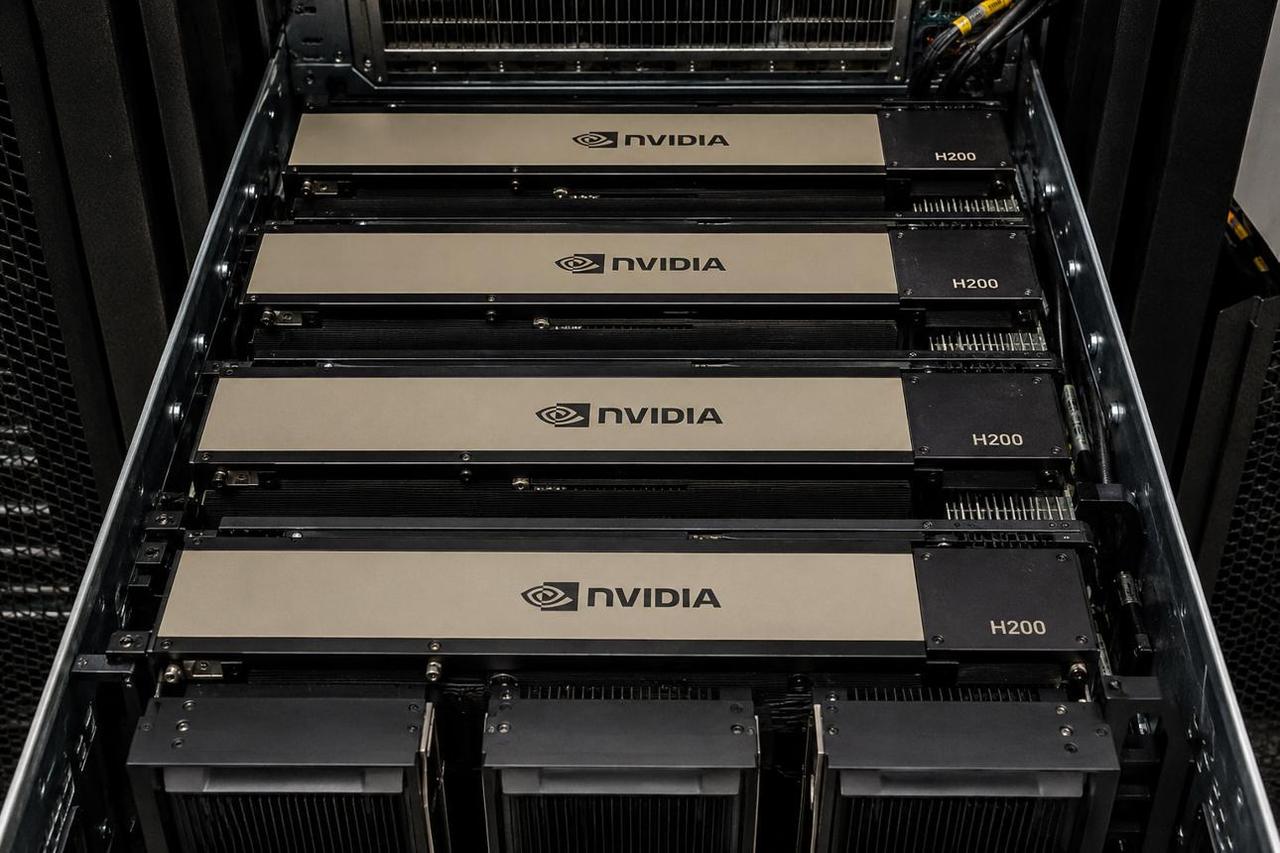
英伟达退场,不是被中国踢出去,而是自己“阉割”到没人愿意买账。老黄为保市场,推出了“特供”H20来应急,心态像极了把法拉利塞了个割了马力的草坪发动机,价格还敢开天价。
一块本来能跑得飞快的AI训练卡,算力只留了原来的五分之一,显存倒没少。国内云厂商细细一算,买回来训练慢出天际,买来做推理价格又烫手。
全行业直接用脚投票,没人愿意“拿钱买痛苦”。英伟达2026财年第一季度干脆硬着头皮计提45亿美元减值,说白了:卖不动,赔大了。媒体都说,英伟达在中国的AI生意,几乎等于归零。
这就是痛失信任的代价。当中国大买家狠心“弃英伟达选国产”,其实是市场规律在发声。以前觉得英伟达不可替代,是因为没有选择。
一旦人们找到可以上阵的替身,还比你更便宜、好用,临界点一到,那你就成了备胎。再因循守旧、再牛的技术,谁还为情怀买单?
随着国产暴起,英伟达的市场份额直接掉到不到一成,昔日王者彻底变成“备胎选手”。
重点在于,华为根本没去和英伟达拼单卡性能的“极致”,而是一步跳出“单项竞速”思维。徐直军自己说得很坦诚:单颗芯片受制程卡着脖子不假,可只要把芯片“像乐高”一样串成超级集群,总体速度和吞吐量反而后发先至。
华为干的事儿,就是把一块块国产“合格分”卡组装起来,造就了全世界独一无二的计算集群。超级节点25万张卡,撑起十万亿参数的大模型训练,这已经不是“跟跑”而是“改道插队”。
唯一的难题,就是怎么让万张芯片像一人操控那样稳。华为搞出了自研互联协议,让每块卡都不掉线,做到了“多卡融合性能翻倍”。这种系统工程的打法,彻底拆掉了硅谷高烧的“单点护城河”。
美国的断供到底帮了谁?事情看似荒诞,其实很现实。美方去年又加码,把算力出口“堵死”,不光看产品,连每一个服务对象也要追查。
连远程访问算力也能卡脖子。美国工业与安全局(BIS)今年新发措施,规定所有总部在中国或者香港的公司,即使设在第三国,拿一块算力卡都要“许可”,结果默认就是拒绝。
这一刀切下去,直接让中国科技企业所有的买美芯片可能性归零。
但凡市场有缝就有买卖,有路就有回旋。突然被赶出门外,反倒让中国乃至全亚洲的大采购预算全部流向本土芯片企业。
2026年,国内AI芯片公司市场份额加起来已经顶到56%,华为一家独占半壁江山。
英伟达在中国营收直接归零,变成教科书上典型的“割肉求生”。本想让对手断血,结果对手自己造血,还越过了大洋彼岸的“想象极限”。
这也带动了国产AI产业链的进阶循环。硬件得势,软件生态水到渠成。越来越多开发者拥抱国产平台,模型迁移越来越丝滑。
以前国产芯片“没市场,没生态”是真,现在,硬件、软件、工具链,“飞轮”一旦转起来,国产优势一马当先。
这个绕不过去的产业逻辑,让美方封锁变成给中国“清场”——腾出了属于自主创新的“黄金窗口期”。
逆风翻盘,技术突围,靠的不是偷懒不是“风口红利”,是断供以后的笃定自救,是在压力下脱胎换骨。回头看那道被封住的门,才发现早已化作脚下的桥。
现在的华为、寒武纪、海光们不是在等机会,而是“抢时间”,合力拓展全球新算力格局。过去硅谷用堡垒限制外部竞争,如今中国科技用桥梁联通自主生态。
所以说,这场长达四年的博弈,真正的讽刺在于,美国本想给中国AI科技划一个句号,没想到画了个逗号。后面,属于中国半导体产业的大戏,正好才拉开帷幕。
信源:英伟达因对华芯片出口限制面临数十亿美元损失/来源:环球网