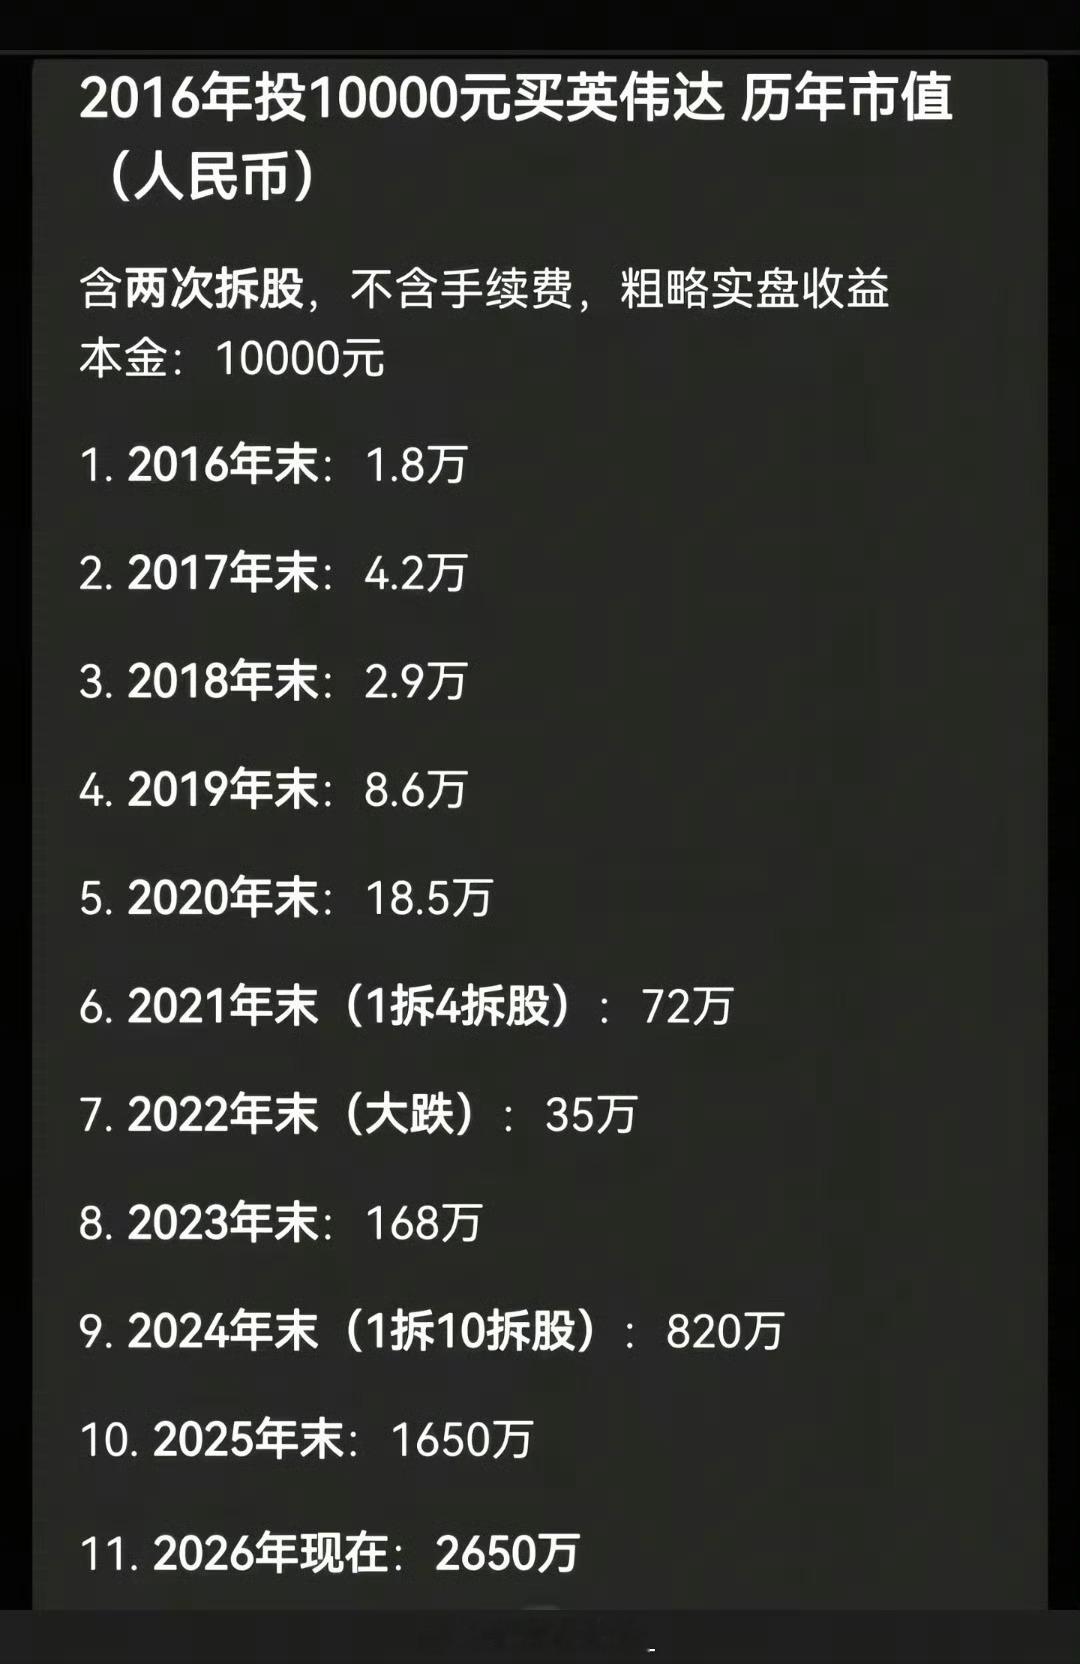
英伟达的股价现在是每天都在缓慢向上新高,离6万亿美元已经很近,为什么这么强?
摩根士丹利:英伟达和博通给出了12个月的展望,预计两者AI收入总和约为8000亿美元,在XPU市场的份额总和约为90%。
博通预计将在 2027 年出货 5 万台 CPO 交换机,Meta 将是其主要客户。
英伟达的出货量将更高,达到20万台;其固有优势在于能够将CPO或NPO交换机与 Rubin 架构捆绑销售。
他现在急的不是订单,是激光器不够卖。
○ CW激光器
Lumentum、Coherent产能被长协锁定后,AAOI、Sivers 等独立供应商获得替代窗口。
所以大家现在明白Lumentum能不断新高的底气,美资是最聪明。同时国内的资金也是极致抱团源杰科技。
○ InP上游
外延片、衬底、晶圆制造能力仍是制约扩产的关键。
所以光智科技今年涨了7倍,还没有结束的迹象。
○ 光引擎与CPO配套
激光器到位后,光引擎集成、封装测试、硅光代工环节会陆续兑现。
所以天孚通信、萝卜是国内最有预期的两只个股。
CPO拼的是良率, 良率拼的是设备。
以前光模块靠人工手调,凑合着量产。现在1.6T+硅光+ CPO,人手调不动的时代,设备说了算。
毋庸置疑,测试就是当前CPO进展中最为重要的一个环节,也是我个人判断在未来三年CPO从当下已经开始的Scale-OUT量产演进至Scale-UP量产的过程中,需要同时去解决的关键技术。