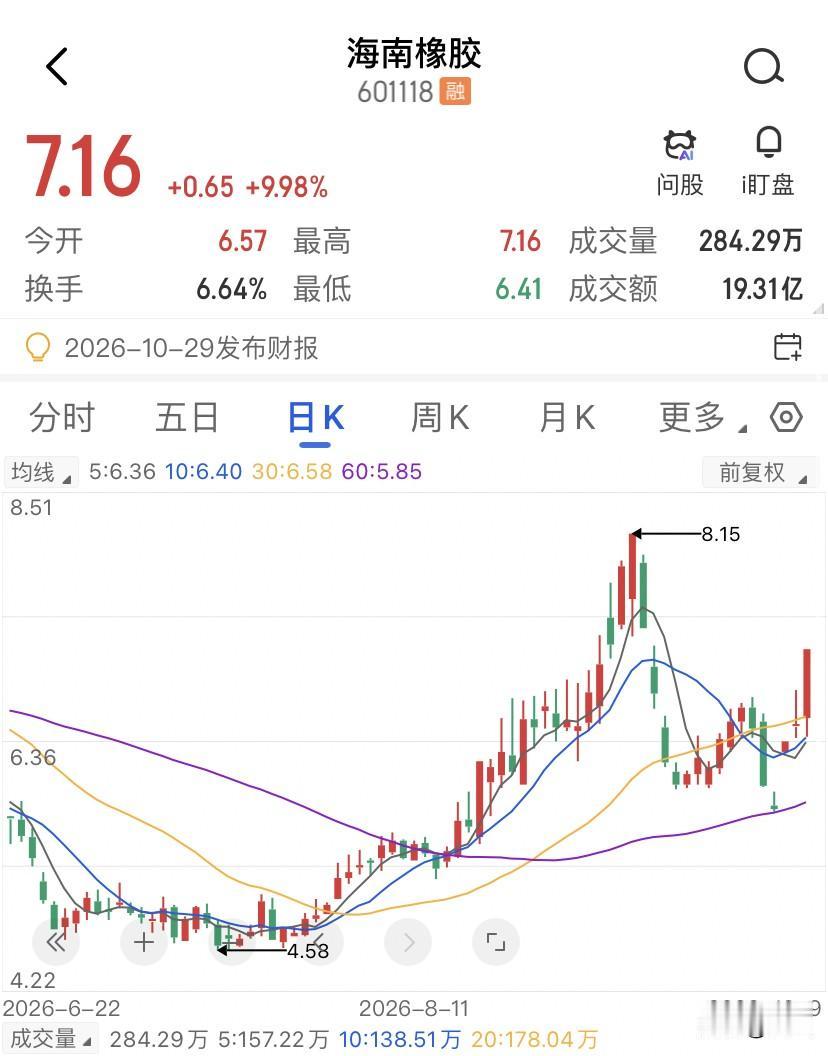
一家种橡胶的公司,正在靠免税来赚钱,如果你还以为海南橡胶就是个种树割胶、看天吃饭的传统农业股,那你将错过了它正在发生的最大变化。封关当天,海南橡胶旗下一家叫海南经纬乳胶丝的小公司,把31吨货值60多万元的乳胶丝产品,从海口新海港“二线口岸”顺利通关内销,成了海南自贸港国资系统首单橡胶加工增值免关税业务。
到26年初,这家公司已经累计内销免关税乳胶丝235.5吨,货值472万元,减免关税26万余元。以前海南橡胶的生意特别简单,自己有胶园,割胶、初加工、卖原料,赚的是大宗商品周期波动的钱。
25年前三季度营收339.64亿,净利润还是亏了2.75亿,胶价涨它赚一点,胶价跌它就亏,周期性极强。但现在可是多了一条路啊,从东南亚进口浓缩胶乳,跟海南自产胶乳调配,在海南完成溶解、烘干硫化、拉丝造型等加工工序,只要增值超过30%,卖到内地就免关税。经纬公司今年靠这个政策已经省了大约300万元运营成本。
你可能想问,这跟免税店卖化妆品有什么区别?区别可大了。免税店省的是消费税,赚的是差价,加工增值免关税省的是进口关税,赚的是制造业利润。前者是流通环节的套利,后者是生产环节的成本重构。
就像中粮糖业和北大荒,中粮糖业是国内食糖龙头,24年价格涨了36%,它核心逻辑是高股息加糖价高位,炼糖产能超220万吨,本质上是流通+加工的规模生意。北大荒更简单,土地承包贡献六成收入和几乎全部毛利,本质是收租模式,账上现金超50个亿、没有有息负债,分红率连续多年超70%。这两家公司的共同点都是——靠资源禀赋赚钱,成长性有限但确定性高。
海南橡胶以前的跟它们是差不多的,靠490万亩胶园收地租、卖原料,战略价值大于投资价值。但封关之后,它多了一条中粮糖业和北大荒都没有的路径了,进口原料在海南加工、增值、免关税卖到内地。这就不是收租了,也不是卖原料,这是实打实的制造业的增值。
跑在同一条赛道的还有海南泰橡实业,一家民营的弹力丝企业,封关当天的首批产品加工增值率做到了35%,顺利跨过30%的政策门槛。而海南橡胶旗下经纬公司首单的增值率同样达标,且远景规划指向2030年产能达5万吨、营收9亿元以上。但海南橡胶手里有胶园、有原料、有59家全球初加工厂、有年加工138万吨的产能底子,这简直是结构性的优势。
那这波10月的三连板,市场到底在炒什么?看公告就明白了,10月9日发异常波动公告,连续三个交易日涨幅偏离超20%,自查结论是日常经营活动正常,不存在应披露而未披露的重大事项。9月份的10-14日,它刚因为连续三天跌幅偏离超20%发过一次异动公告,一个月内先暴跌触发异动、再暴涨触发异动,基本面一个字没变。
这说明市场还在把海南橡胶当橡胶涨价概念在炒,沪胶期货确实在冲九年新高。但如果只是炒胶价周期,那这波行情的天花板就是橡胶价格的天花板,涨完就结束了。真正值得关注的变量是,封关后海南橡胶的加工增值业务什么时候开始在财报里贡献利润。
海南自贸港封关以来截至26年6月30日,加工增值免关税货物内销货值6.8亿元,免征关税3948万,橡胶行业被海口海关明确列为增长迅速的两个行业之一。经纬公司26年的目标是内销5000吨、货值约1亿元、减免关税约550万元。550万相对于海南橡胶339亿的年营收来说微不足道,但这个数字的增长斜率才是关键啊。如果27年这个数字变成5500万,28年变成1.5亿,那它就从锦上添花变成了利润结构的实质性改变。
机构当然也看到了这个方向,有深度研报给海南橡胶测算的市值底线约180亿,由490万亩土地租赁贡献约5亿利润和400万吨加工贸易贡献约8亿利润共同支撑,中期市值目标接近500亿,前提是胶价升至3万元/吨、12万吨自产量贡献15亿利润。
海南橡胶的胶价涨跌是周期性红利,封关政策是结构性红利。前者会过去,后者才刚开头!