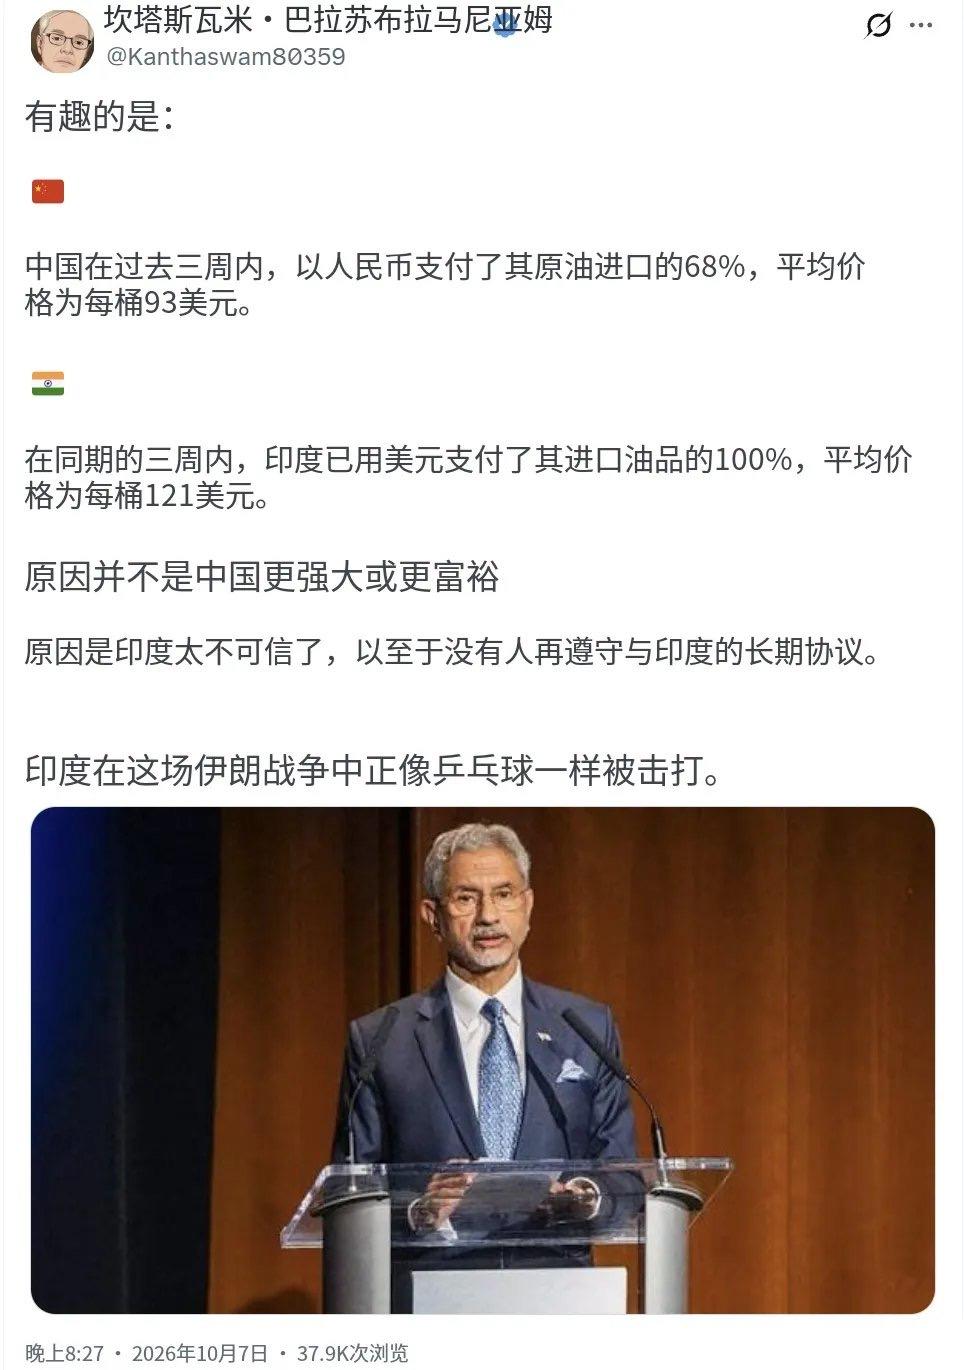
华尔街磨好刀准备收割中国,预判油价要飙到190美元!结果中国反手把进口砍了41%,每天少买500万桶,直接掐灭了油价暴涨!牛津能源研究所看傻了:原来最大的买家可以不买!
10月中旬,布伦特原油价格维持在每桶100美元上方。这个数字搁在几个月前,谁都不敢想。2026年2月底,美国和以色列对伊朗动手。
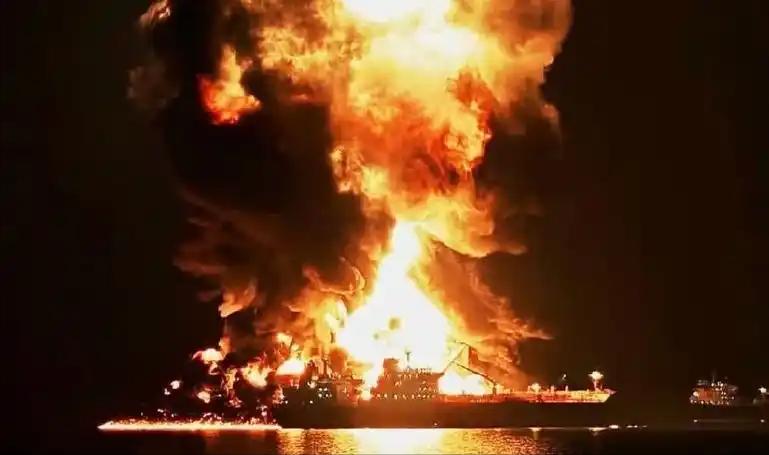
霍尔木兹海峡——这条平时扛着全球大约五分之一石油运输的水道——几乎被掐断。油轮保险费翻了几倍,船不敢往里开。日本韩国的工厂等着油开工,欧洲本来就被俄罗斯断供搞得焦头烂额,印度满世界签长约抢仓位。
华尔街那帮交易员一看这架势,兴奋得不行。他们掰着指头算了算:中国是全球最大的原油进口国,每天从霍尔木兹海峡过的石油,有将近四成是运往中国的。
供应断了,最大的买家还得照常进货,那价格不得往天上蹿?摩根大通等机构的预判很直接,说油价冲破140美元甚至到190美元都是大概率事件。做多原油的仓位加到了极限。结果这剧本根本没人照着演。
中国海关总署的数据一出来,整个市场都沉默了。4月进口同比下降约两成,5月降了近三成,到了6月直接暴跌41.3%,单月只进口了不到3000万吨原油,创下2016年10月以来的最低纪录。折算下来,每天比去年同期少买了500多万桶。
据中国石油集团经济技术研究院测算,霍尔木兹中断期间全球石油供需缺口大约每天800万桶,而中国在3月到7月间每天减少进口350万到400万桶——全球缺口将近一半,是靠中国“不买”自己填上的。
到7月,美国能源信息署被迫把三季度的原油均价预测从101美元砍到了74美元。说好的190美元呢?连110都没摸到。
牛津能源研究所7月底发布的《石油月报》里,把2026年全球石油需求增长预期从120万桶/日砍到了10万桶/日,下调幅度接近九成。
报告原文写得很直接:“预期下调290千桶/日,集中反映非经合组织石油需求的疲软,尤其是中国全年将出现约100千桶/日的收缩”。
这份报告提出了一个让传统能源界坐不住的概念——中国手里握着“第四种石油储备”。过去讲石油储备就三样:地下油田、战略储油罐、海上在途货船。
牛津的研究员发现漏了一样东西:不用它的能力。说白了,中国能把庞大的石油需求说关就关、说换就换,这种需求弹性本身就是一种战略储备。
我个人觉得,这件事最值得琢磨的地方不在中国砍了多少进口,而在于它为什么能砍得这么从容。别的国家面对油价飙升,只能捏着鼻子高价接盘,因为工业机器不能停。中国能做到说减就减,背后是几十年攒下来的家底在撑着。
先说储备。中国在油价低的时候攒了大量库存,国家和商业加起来超过12亿桶。从5月开始,中国动用了大约2500万桶商业库存来弥补供应缺口。别人在高价扫货的时候,中国在吃老本。这本身就是一种战略定力。
但光有储备还不够,储备是防守用的,用完就没了。真正的进攻牌在替代能力上。煤化工是第一张。
2025年,中国煤制油产能约950万吨,煤制烯烃产能突破1800万吨,整个煤化工体系折算成原油当量,替代能力超过4000万吨。
中国石油和化学工业联合会副会长傅向升在今年煤化工产业发展大会上说得很明确,煤化工的定位已经由过去的“石油补充”转变为“战略储备”。
油价越高,替代量越大。日本韩国的石化几乎全压在石油这条线上,一断供整条链子都跟着瘫。中国有煤炭这条路可以绕。
第二张牌是不走海峡的陆上管道。中俄原油管道年输油3000万吨,中哈原油管道年输油2000万吨,这些油一滴都不经过霍尔木兹海峡。
上半年中哈管道对华输油量同比增长,俄罗斯过境哈萨克斯坦输往中国的石油也在增加。海运断了,陆上油管照样平稳供油。日本超过95%的原油来自中东,海峡一卡,它们是真的没辙。
真正让石油定价权这盘棋发生根本变化的,是新能源。2026年二季度,仅电动汽车一项,中国日均替代原油消费量就达到150万桶,几乎是国际能源署此前预期的两倍。150万桶是什么概念?
相当于法国全国一天的石油用量。上半年新能源汽车零售渗透率连续站稳60%以上。重卡也在加速电动化,1到4月新能源重卡渗透率已达27.9%,而重卡柴油消费占国内柴油总消费约40%。这才是真正的“烧油大户”在被替换掉。
中国没有停止买油,而是在不同阶段灵活调整进口节奏,这本身就是一种议价能力。煤化工的产能上限是固定的,不可能因为油价涨了就能立即填补每天几百万桶的缺口。
航空、航运、重化工这些领域,短期内仍然高度依赖石油。新能源车替代的主要是乘用车汽油消费,对化工原料的替代还很有限。需求弹性这张牌能打出来,靠的是多条路径同时发力,少任何一条都会打折扣。