房贷利率还能再降吗?银行这回真有点扛不住了
想买房的朋友,先别急着等利率再往下掉。有个现实得摆到桌面上说:继续降息的空间,已经窄得跟纸片差不多了。
9月22号央行刚公布的LPR,1年期3.0%,5年期以上3.5%,跟上个月一模一样。这都连续16个月没动弹了。上一次调整还是2025年5月的事,两个期限各降了10个基点。你翻翻日历,一年半了。
2025年那会儿,货币政策定调从“稳健”变成“适度宽松”,市场上多少人翘首以盼,觉得降息潮要来了。结果呢?信号放出去了,动作迟迟不见。这说明啥?不是不想降,是降不动了。
卡在哪儿了?卡在银行身上。
银行靠什么活着?净息差。说白了就是贷款利息收进来,减去存款利息付出去,中间那点差价就是银行的饭碗。现在这碗饭薄到什么程度?2026年一季度末,商业银行净息差掉到了1.40%,二季度勉强爬回1.41%,就多了一个基点。一个基点啥概念?一万块钱贷款,一年就多挣一块钱。
1.4%的净息差,国有大行更惨,只有1.29%。这就好比开小饭馆的,一盘菜毛利被压到只剩几毛钱,房租水电人工还得照付。你说这生意怎么做?
银行不挣钱,后果不是少发点分红那么简单。上市银行现在普遍拿30%的利润出来分红,股息率3%到5%,多少稳健资金就指着这个吃饭。盈利再往下掉,股东回报保不住,整个金融体系的根基都得晃。这种局面,政策层面不可能睁一只眼闭一只眼。
9月份有个动作特别值得琢磨。财政部发了3000亿特别国债,专门给工商银行、农业银行等8家中央金融企业补充核心一级资本。国家掏真金白银给金融机构“补血”,这信号还不够明显吗?这些机构的资本状况,需要加固了。
银行这边腾挪不开,外面的世界还在添乱。
9月17号,美联储加息25个基点,联邦基金利率目标区间抬到了3.75%到4.00%。第二天,日本央行跟上了,政策利率从1.0%上调到1.25%,这可是日本31年来的最高水平。欧洲央行9月10号就加了25个基点,存款利率到了2.50%。韩国央行年内加了两次,年底还可能再来一次。
全球主要经济体集体收紧,国内要是反着降息,中外利差越拉越大,跨境资金就有外流的冲动,人民币也得承压。2026年以来人民币汇率是挺强,中美利差走阔的同时人民币还在升值,企业结汇帮了大忙。可汇率这事,强的时候风平浪静,预期一反转,压力说来就来。央行做决策,这个变量不可能不考虑。
把这几条线捋一捋,结论就浮出来了。LPR连续16个月不动,真不是偶然。银行净息差在历史低位趴着,报价行压根没有主动下调加点的动力;全球加息潮又在外面筑起一道墙;央行嘴上说“灵活高效运用降准降息等多种工具”,实际操作更偏爱结构性工具,再贷款、再贴现这些定向手段用得更多。2026年1月央行下调了再贷款、再贴现利率0.25个百分点,这就是典型的“精准滴灌”,不搞全面降息,专挑特定领域支持。
那购房者该怎么办?还等不等?
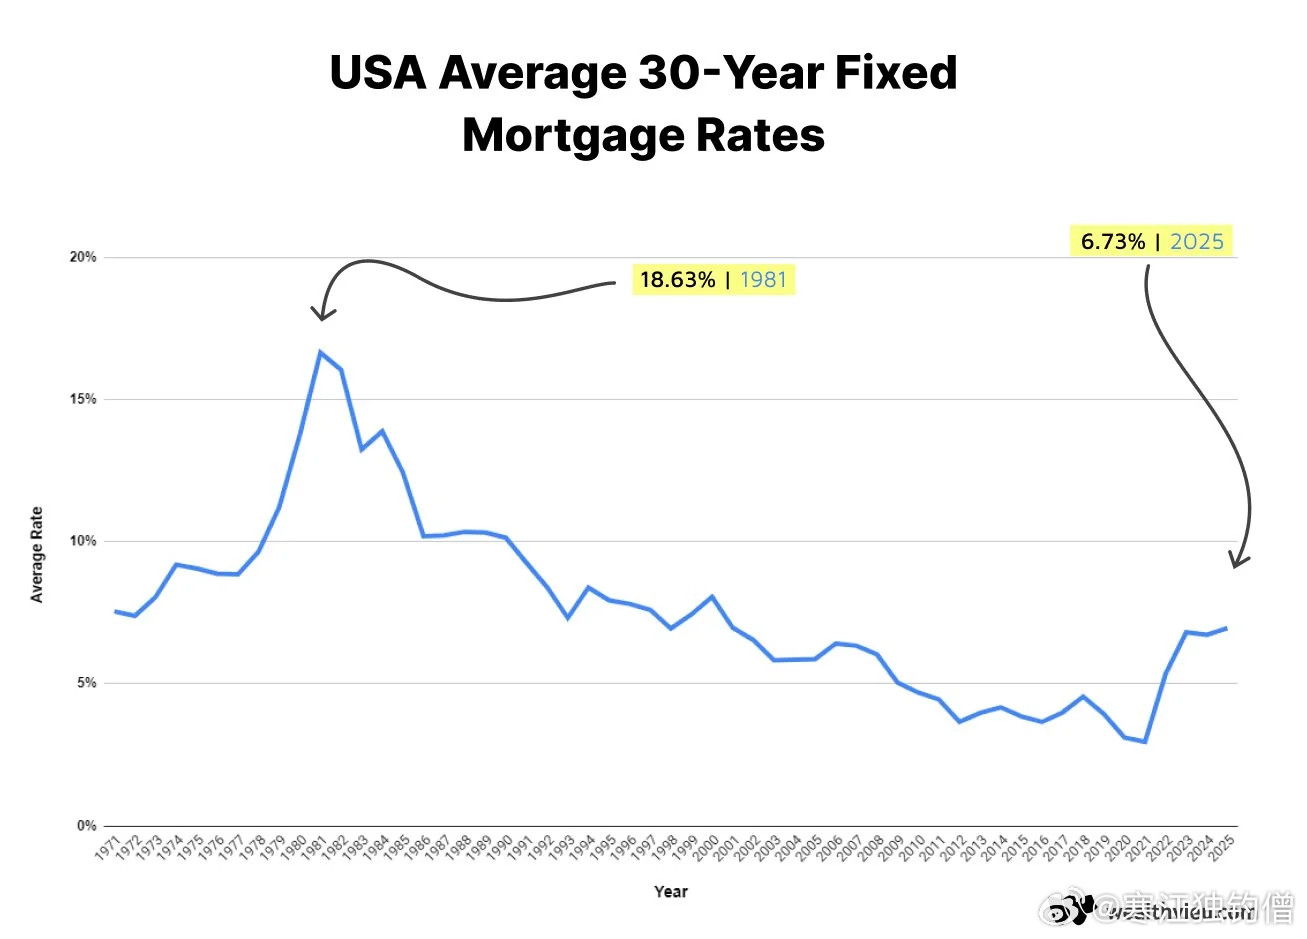
说句实在话,当前5年期以上LPR是3.5%,8月新发放住房贷款加权平均利率约3.1%,有些城市能谈到2.7%左右。这个水平搁在历史上看,已经是地板价附近了。指望它再大幅往下出溜,客观条件真不太允许。
存量房贷那边倒是有新动静。2026年1月1号起,存量公积金贷款利率和部分存量商业贷款利率同步下调了。按新规,借款人可以跟银行协商变更存量浮动房贷合同的利率,也能申请新发放贷款来置换存量贷款。手里有老房贷的,不妨去问问自己的贷款银行,看看能不能争取到更划算的条件。
利率这东西,说到底就是资金的价格。价格能定多低,得看整个经济体系扛不扛得住。银行体系的稳健、外部环境的约束、汇率稳定的底线,这几股绳拧在一起,把降息的空间框得死死的。普通购房者与其把宝押在“利率还会更低”的假设上,不如沉下心算算自己的月供承受力,比比不同银行的实际报价,研究研究存量贷款的调整政策。这些看得见摸得着的东西,比赌一个说不准的降息预期,靠谱多了。
(文中数据来自央行公告、国家金融监管总局披露信息及公开市场报道,仅供交流参考,不构成投资建议。)