别以为中国制造的“内卷式出口”已经到了顶峰,在顶级智库眼里,这场席卷全球的物理级卷潮才刚刚拉开序幕。
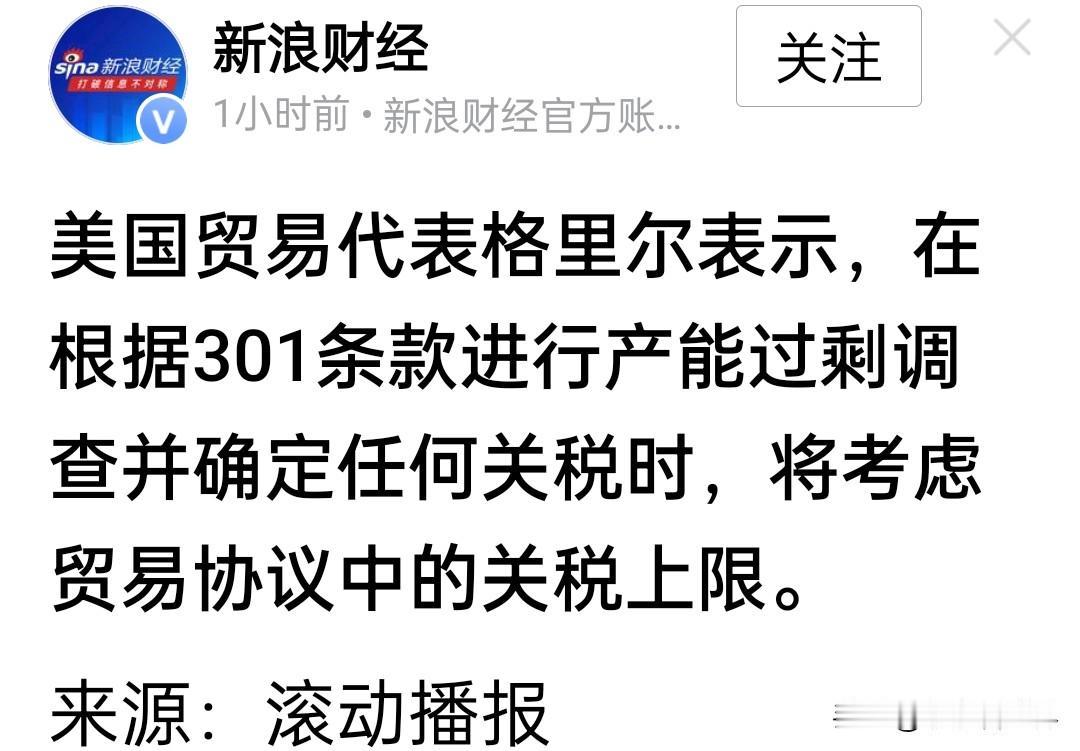
有件事比中国又多出口了多少货更值得看。美国贸易代表格里尔跑到密尔沃基的G20贸易部长会上,重新把所谓“工业产能过剩”摆到桌面上;另一边,28个以西方国家为主的经济体又讨论对中国钢铁设置更高贸易壁垒。欧美现在琢磨的已经不是拦某一款中国商品,而是怎么给中国制造加一道制度围墙。
这恰恰说明一个问题:单靠过去那种关税打法,越来越难解释眼前发生的事情。中国前8个月出口增长14.6%,可进口增长22%,而且8月份进口增速已经连续第6个月高于出口。这组数字很重要,因为它至少说明,中国外贸扩张不是简单的“只卖不买”,更不是一句“产能没地方去”就能概括。
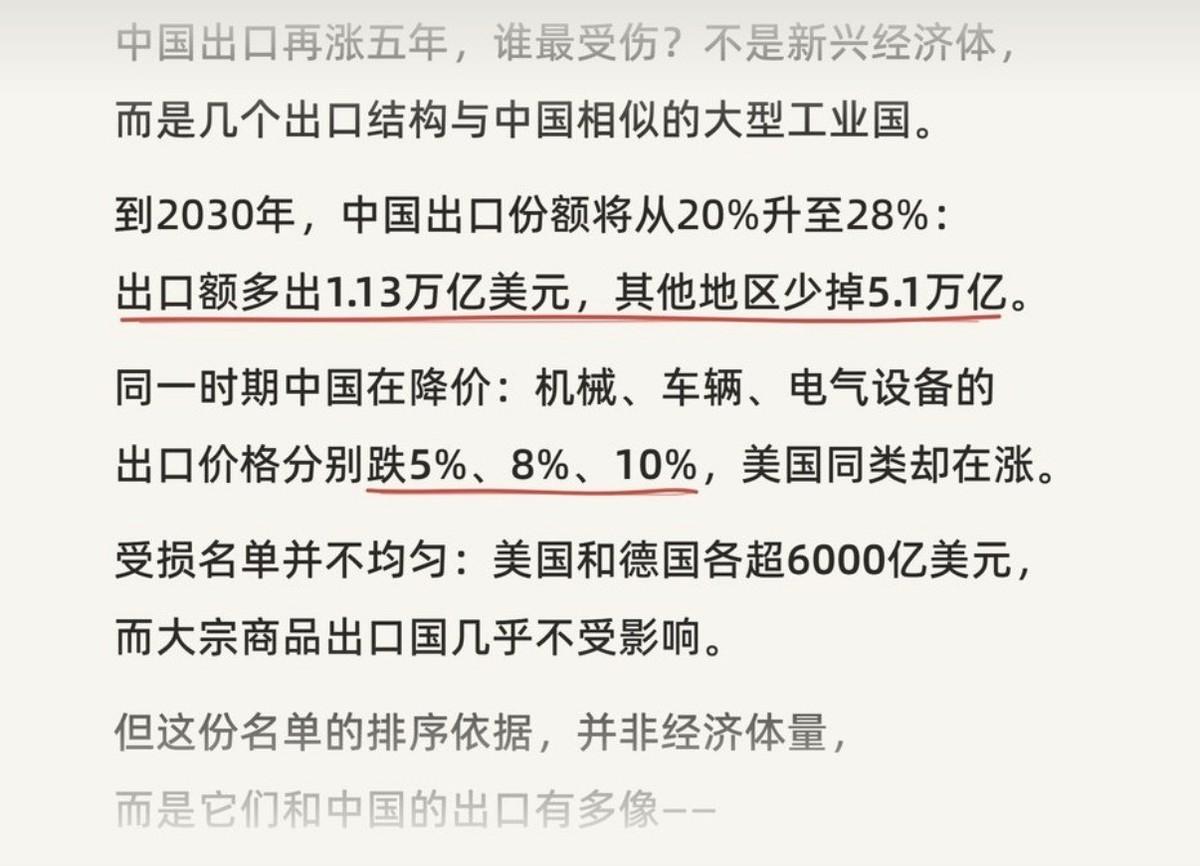
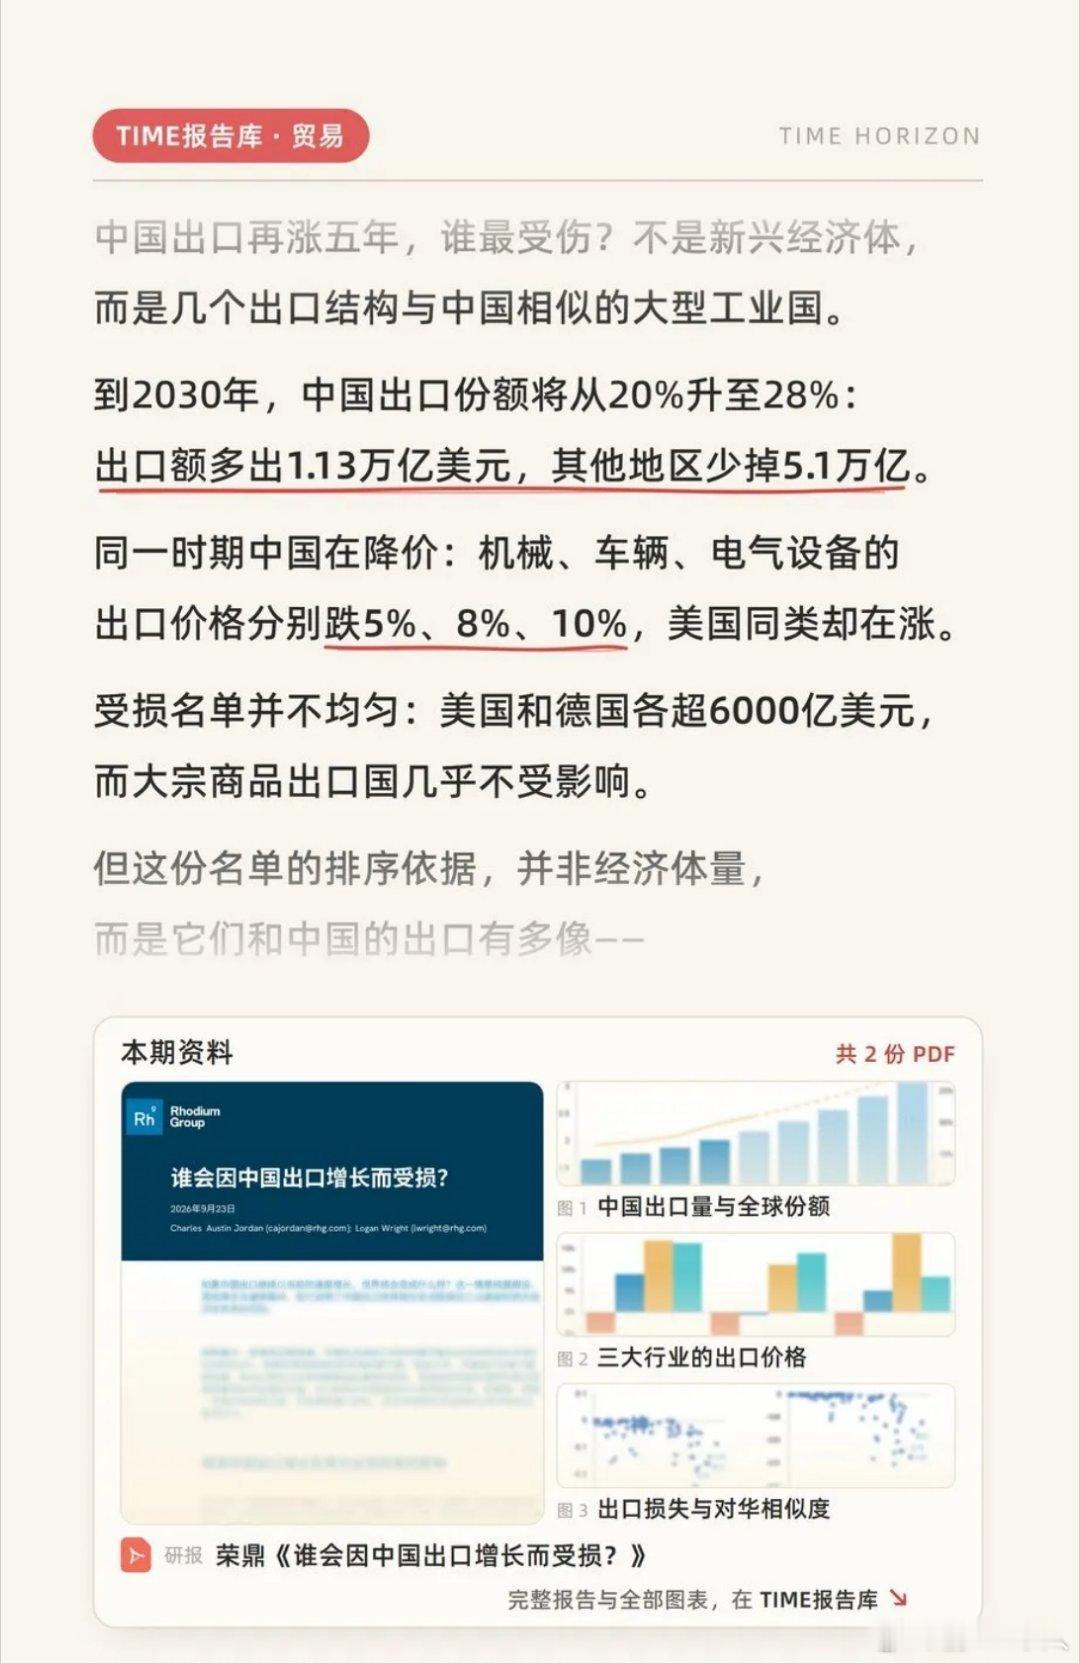
真正刺痛传统工业国的,是另外一层变化。荣鼎假设中国出口单价继续下降,而出口量保持较快增长。于是同样100万美元订单,过去买100台设备,将来可能买到120台甚至更多。进口国消费者未必吃亏,可当地制造企业会很难受,因为对手不是单纯把利润抢走,而是在重新压低整个行业能够接受的价格。
这就解释了为什么德国、法国、美国越来越频繁地谈“公平竞争”。过去西方制造业擅长的是高售价、高利润、高品牌溢价,中国企业现在却把另外一套能力推向世界:大规模采购、自动化生产、快速迭代、供应链协同,再用庞大产量摊薄固定成本。这种打法一旦进入汽车、机械、船舶、机器人领域,冲击就比鞋帽玩具大得多。
看中国前8个月的出口结构就知道变化到了哪一步。机电产品出口12.91万亿元,占出口总额64%;汽车出口增长47.1%,船舶增长29.8%,工业机器人增长13%。中国制造的外向扩张,正在越来越多地从“生活用品”转向“生产资料”。别人过去买中国的衣服,现在开始买中国的机器。
机器和消费品有个本质区别。一件衣服卖到巴西,交易基本到此结束;一套工业设备进去以后,后面还跟着零部件、维护、软件、工程服务和下一轮设备更新。汽车也一样,卖出去的不只是整车,还有电池、电机、充电设施和零部件网络。中国企业争夺的,因此不只是一张订单,而是在嵌入当地工业体系。
还有一个变化,西方媒体过去几年没少讲“供应链离开中国”,到了今年却出现了反方向案例。路透社9月报道,一些此前为了规避关税把生产搬出中国的企业,又因为供应商不齐、熟练工不足、电力和物流成本等问题重新考虑中国。不是所有企业都在回流,但这个现象把一个事实摆到了台面上:厂房搬走容易,工业生态复制起来很难。
这也是中国制造最容易被外界低估的地方。越南可以提供更低人工,印度也有庞大人口,可制造业比拼从来不是只算工人工资。一个零件临时改尺寸,周围几十家供应商能不能马上配合;订单突然增加三倍,原料、模具、包装、港口能不能一起跟上,这些看不见的成本,决定了一件商品到底能不能稳定做到又快又便宜。
市场方向也正在重新洗牌。2026年前8个月,中国对东盟贸易增长20.6%,对拉美增长14.5%,对非洲增长18.5%;与112个国家和地区实现进出口双增长。过去谈中国出口,大家首先想到美国和欧洲。接下来十年,中东、东南亚、拉美和非洲的重要性很可能越来越高。
这意味着,美国哪怕把自己的市场门槛抬高,也很难决定中国制造在全世界的命运。新能源汽车可以去中东,工程机械可以进入东南亚,光伏设备可以去拉美,通信和电力设备可以进入非洲。全球南方国家需要的是工业化工具,它们首先计算价格、质量和交付时间,而不是替欧美工厂维持利润率。
所以现在欧美面临一个很尴尬的选择。关税加轻了,本国企业仍然承受竞争;加重了,下游企业采购成本又会上升。钢铁最典型,汽车制造、建筑机械和基础设施都需要钢材。把进口钢材价格抬上去,也等于抬高自己工业体系的生产成本。10月G20没能在所谓“过剩产能”问题上形成统一行动,本身就说明各国利益并不一致。
对中国来说,也别把这种趋势理解成可以无限打价格战。价格不断往下压,如果利润薄到没有研发空间,一样会伤到企业自己。下一阶段更重要的是把规模优势变成技术优势:高端机床、工业软件、材料、机器人、航空装备、芯片设备,这些领域每往上走一步,中国出口的含金量都会完全不同。