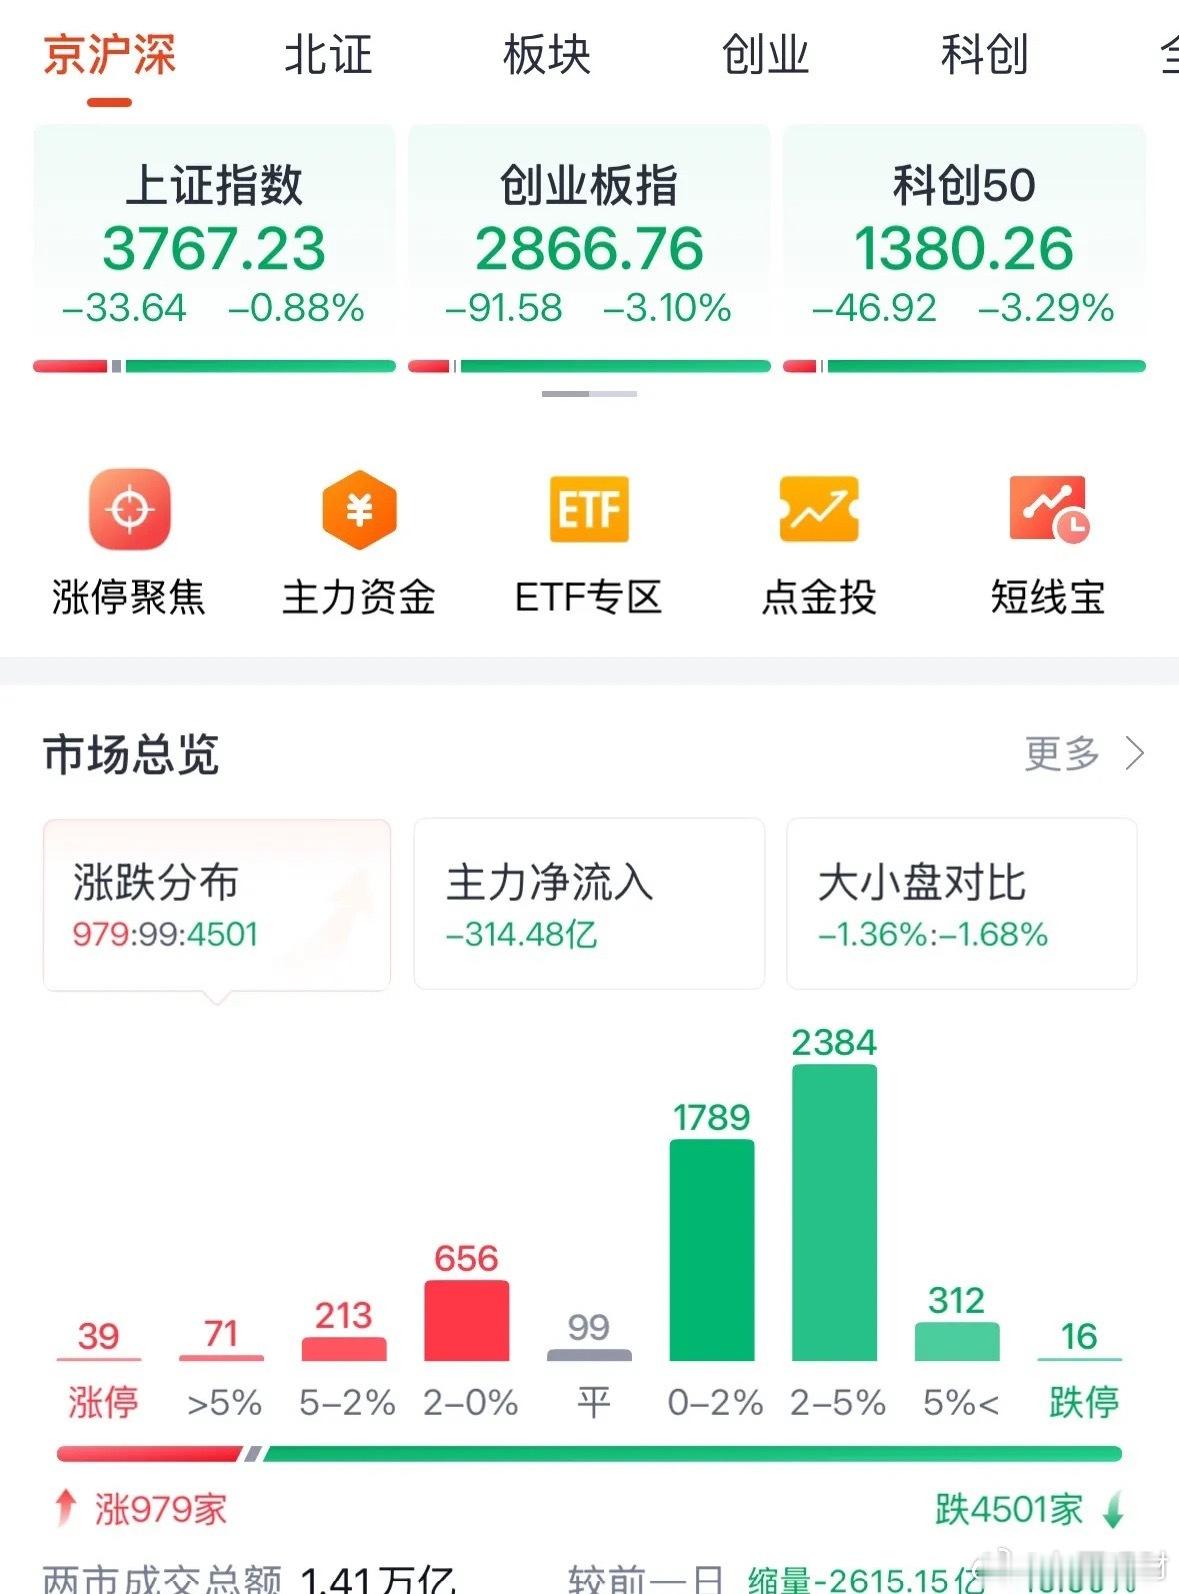
47万亿元的港股将会沦为垃圾场,每天仅成交1000多亿元,大家都避之不及,为何?
A股把炒高的、泡沫特大的股票都倒进了港股,比如中际旭创、塞力斯等等。赛力斯在A股炒高后在H股发行130元左右,如今股价大幅破发仅仅36元,严重的拉低了港股指数。
过去几年,中国科技企业掀起了一轮赴港上市潮,许多人把这看作中国科技资产方向全世界资本市场的重要一步。但到了2026年9月,市场开始显现另一种声音:香港市场是不是正在变成高估值科技资产重新定价的地方?这个问题背后,不只是几家公司股价涨跌,而是中国科技产业从资本追捧阶段进入价值筛选阶段。
如果只看表面,港股似乎出现了一个矛盾。一边是AI、机器人、半导体、高端制造企业不断登陆香港,IPO市场热度明显提升;另一边,部分科技股上市后表现低于预期,投资者开始质疑高估值能否持续。2026年港股IPO市场依然活跃,多家硬科技企业选择赴港融资,其中包括AI基础设施、自动化设备等方向。
真正的问题并不是港股有没有能力承接中国科技企业,而是过去几年形成的估值体系正在发生变化。过去资本市场喜欢讲未来空间,只要企业贴上人工智能、新能源、国产替代这些标签,就容易获得较高估值。但到了2026年,全球投资者更加关注利润兑现、现金流能力和技术壁垒。
这也是为什么一些企业在两个市场出现不同评价。A股投资者更容易给予成长行业更高预期,而港股由于国际机构资金占比较高,对盈利模型、产业周期、全球竞争力要求更严格。同一家企业,在两个市场面对的投资逻辑并不完全一样。
中际旭创的港股上市就是一个典型案例。作为AI算力基础设施的重要供应商,公司受益于全球数据中心建设,对高速光模块需求增长明显。2026年港股上市时,公司发行价达到980港元,募资规模最高可达到614亿港元,成为当年港股大型IPO之一。钛媒体+1但上市后的市场表现,也让投资者重新审视AI产业链公司的估值空间。
这里需要分清两个概念:企业有产业价值,不代表股票永远高估。中国AI产业链确实正在快速发展,光模块、服务器、国产芯片、工业软件等领域都出现了一批具备国际竞争力的公司。但资本市场不会因为一个行业前景巨大,就接受无限上涨的价格。
从产业角度看,AI正在进入更残酷的阶段。早期竞争拼的是技术路线和市场热度,现在竞争开始转向成本控制、规模交付和商业落地。拥有客户资源、供应链能力和持续研发投入的企业会留下来,而依靠概念推动估值的企业会承受压力。
赛力斯的争议,本质上也是新能源汽车产业资本化过程中的一个缩影。过去几年,中国新能源汽车产业快速突破,智能驾驶、智能座舱、供应链整合能力成为重要优势。但汽车行业竞争已经进入深水区,销量增长、盈利能力、海外市场拓展能力,都会成为资本重新定价的重要依据。
很多投资者过去习惯于把“中国科技崛起”和“相关股票上涨”直接联系起来,这种逻辑在产业爆发初期有效,但随着行业规模扩大,资本市场会越来越关注企业之间的差异。不是所有参与AI、汽车、机器人产业链的公司,都能够获得同样待遇。