俄罗斯终于想通了?中俄天然气管线谈判,俄方降目标、搁置方案,中方却稳如泰山,很多人以为俄罗斯断了欧洲后,我们非接盘不可,现实是我们根本不急,坚决绕开蒙古,单价直接砍半!
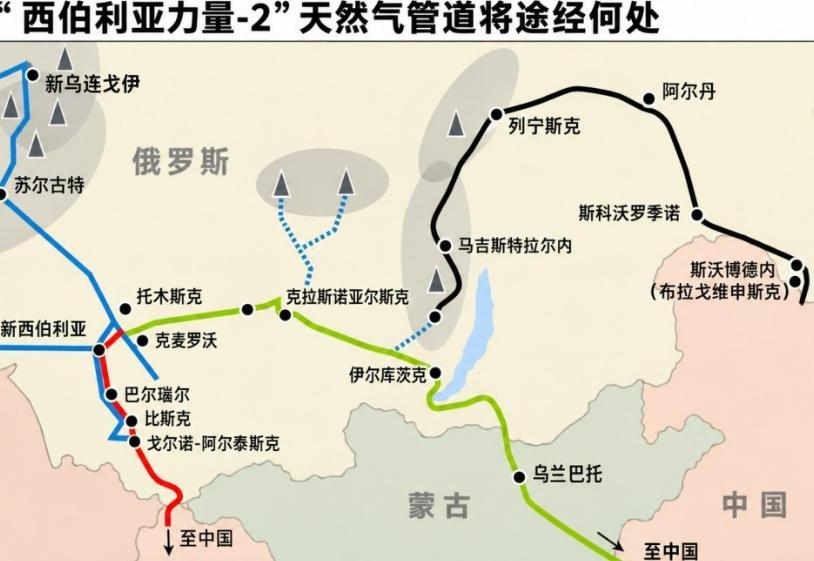
中俄天然气管道“西伯利亚力量2号”的谈判,前前后后折腾了快二十年。最近有了新情况:俄方降低了预期,部分方案暂时搁在一边,中方这边还是不紧不慢。
不少人之前觉得,俄罗斯把欧洲市场丢了,天然气除了卖给中国还能卖给谁?所以这单生意早晚得签,咱们就等着“接盘”就行。可现实偏偏反过来——中方没急着签,路线和价格上该守的一条没松。
这事说到底就一个道理:买卖这事,谁着急谁就被动。
俄方为什么急,其实不难理解。欧盟已经正式通过法规,对俄罗斯液化天然气的全面禁令2027年年初生效,管道气禁令同年秋天跟上。
这不是远期威胁,是白纸黑字的时间表。西伯利亚那些气田当初就是冲着欧洲建的,总不能一直关着不采。
气井跟水龙头不一样,停久了维护费用高,还可能伤到气田本身。俄罗斯需要一个能吃下大合同、签得够长的买家,一条年输500亿立方米、管三十年的管道,对它的财政来说就是实打实的支撑。
中方这边,手里的选择比外界想的多得多。
中俄东线天然气管道2024年就提前达到了380亿立方米的设计满产能力,2026年输气量还在往400亿立方米以上走。
中亚方向,A、B、C三条管线已经稳定运行十多年,D线2026年4月投入满负荷试运行后,中亚方向的年供气能力正在向650亿立方米量级迈进。
海上液化天然气来源也越来越多,澳大利亚、卡塔尔、马来西亚、俄罗斯都能供。国内天然气产量连续多年保持百亿立方米级别的增长。手里有这么多选项,自然没必要在一棵树上较劲。
价格是最大的坎。中方希望价格对标俄罗斯国内工业用气,大约在每千立方米120到130美元;俄方的预期是参照现有东线合同价格,大约在250到260美元。
价差接近一倍。按500亿立方米年输气量、30年合同周期来算,每千立方米差10美元,整份合同就是千亿美元级别的分歧。
俄方预算里写的那个均价,说白了是它自己盼着的数,不是签了字的合同。真正的供气协议里,价格那栏到现在还空着。
绕开蒙古也是同样的逻辑。地图上走蒙古是条直线,能省不少建设成本,可管道一铺就是几十年的事。中间多经过一个国家,就多一个能随时拧阀门的手。
蒙古长期推行“第三邻国”政策,跟域外力量走得近,一条要跑三十年的管道,要经历多少届政府,谁也说不准。俄罗斯经乌克兰往欧洲送气的管道跑了那么多年,地缘一变照样停。这个教训不算远。
当然,中国也不是完全不需要俄罗斯的气。
管道气稳定、运输成本低,长期合同的价格也比现货液化气好预期。但需要归需要,急不急是另一回事。
供应来源够多,节奏就可以自己掌握。价格合理、路线安全、条款清楚,这些不会因为对方着急就松口。
往大了看,这场谈判的意义早就不止一条管道。
它反映的是全球能源买卖里,买方和卖方谁更离不开谁。俄罗斯失去欧洲这个大客户之后,对中国市场的依赖明显加深,而中国的选择一直在增加。这种不对称,决定了谈判桌上谁更从容。
俄方主动提替代路线、降预期,本身就说明它明白,光靠地图上的距离近,说服不了中国签一份三十年的合同。
接下来无非几种走法:俄方在价格上让一步,双方找个折中方案把项目推下去;或者继续拖,俄方在财政压力下慢慢调整心理价位;
再或者搞点灵活的价格挂钩机制,面子上各退一步。
不管走哪条,时间和主动权都在中国这边。能源安全说到底,不是绑死在哪个供应方身上,而是让自己始终有得选、有得挑。这个道理,放在天然气上成立,放在更大的能源盘子里也一样。
参考信源:
俄总统新闻秘书:欧盟计划停止进口俄天然气损害自身利益,央视新闻客户端,2026年3月21日
中亚D线连续92天满载:陆上天然气通道如何成为进口的压舱石,中国能源产业发展网,2026年10月5日
“十五五”我国天然气行业:仍处发展黄金期,终端成本下降空间打开,中国石化报,2026年3月10日