日本最早研发出氢燃料电池,随即申请了数千项专利,试图垄断生产,等着躺着挣钱,结果,比亚迪,特斯拉根本不用,而是用了磷酸铁锂电池,率先占领了电车市场,日本失去了先机。
这事说起来挺让人感慨的。
日本在氢能上的布局,不是随便玩玩,是举全国之力在押注。光丰田一家,手里就攥着6000多项氢燃料电池专利,占了全球相关专利的差不多一半。加上本田、日产、松下这些企业,日本整体垄断了全球大约70%的氢能专利。
2015年丰田甚至做了一个反常的决定,把5680项燃料电池专利免费开放给全行业用。为什么免费?因为他们太想把氢能这条路走通了,觉得只要大家都跟着玩,专利费迟早能收回来。
日本政府也没少砸钱。到2023年,累计投入已经超过300亿美元。他们还给自己定了个目标,2025年燃料电池汽车要卖到20万辆,加氢站要建到320座。
结果呢?2023年,日本国内全年只卖出去422辆氢燃料车。2024年稍微好一点,697辆。跟20万辆的目标比,连零头都够不上。加氢站建了十几年,全日本也就140多座,不到目标的一半。丰田的Mirai,第二代车型续航号称800公里,可全年销量不足6000台,累计销量勉强过万。
这不是技术不行,是路选错了。
氢能车有个绕不过去的硬伤,就是能量损耗太大。电用来电解水制氢,氢压缩运输储存,再到燃料电池还原成电驱动车辆,一整套流程下来,能量转换率只有30%左右。100度电进去,最后只有30度用在了车轮上,剩下70度全浪费了。锂电池呢?充电放电,能量转化率能到80%。这是物理定律决定的,不是靠工匠精神能弥补的。
成本上差距更大。2021年的时候,磷酸铁锂电池成本大概是每瓦时0.65元,三元锂0.9元,而氢燃料电池的平均成本还在2元以上。贵了两倍多,消费者凭什么买单?
更现实的问题是加氢站。建一座加氢站成本是充电站的好几倍,运营维护更贵,而且氢的运输和储存本身就有安全门槛。没有足够的加氢站,消费者不敢买车;车卖不出去,企业不愿意建加氢站。这个循环,日本到今天也没解开。
就在日本闷头搞氢能的时候,中国和美国选了另一条路。
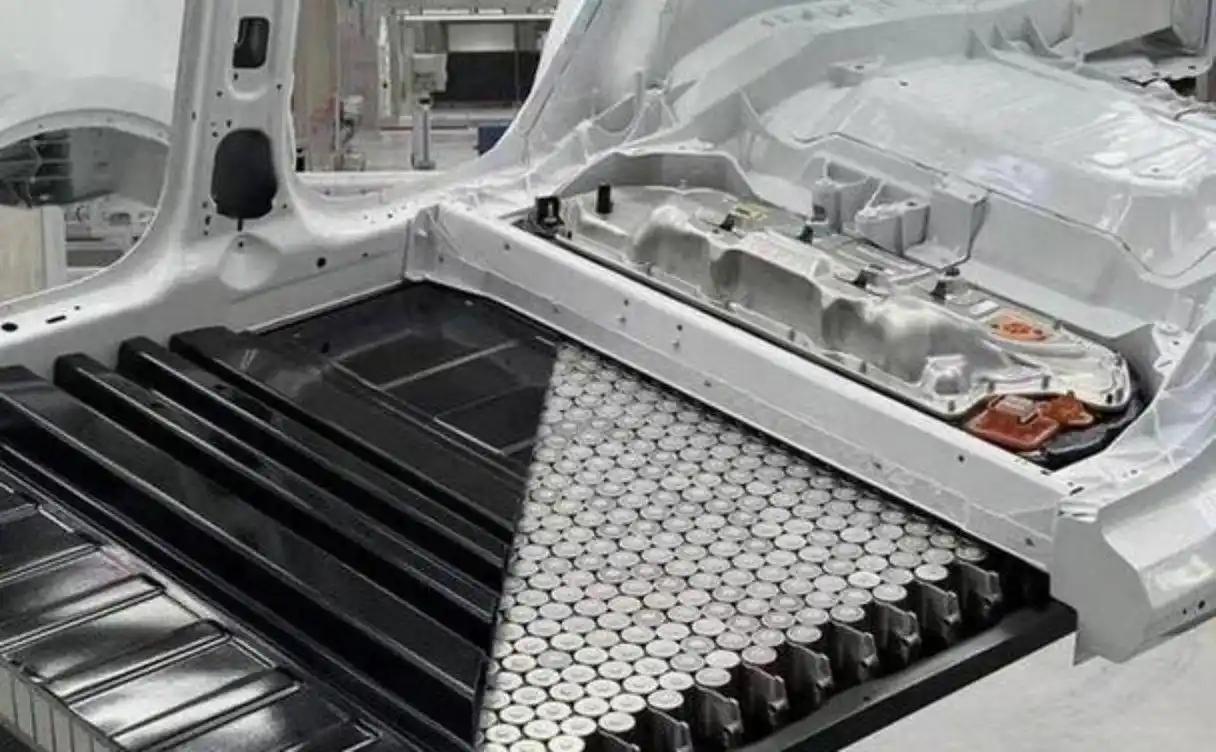
比亚迪从一开始就认准了磷酸铁锂。2020年推出刀片电池,把磷酸铁锂的安全性和成本优势做到了极致,光专利就拿了800多项。针刺实验不起火不冒烟,成本比三元锂低一截,寿命还长。比亚迪自己装车用,也外供,2025年动力电池装车量165.77GWh,市占率21.58%。
特斯拉更直接。2020年上海工厂的Model 3就开始换装宁德时代的磷酸铁锂电池,2021年干脆宣布,全球标准续航车型全部转向磷酸铁锂。马斯克说得很明白,镍的长期供应有风险,磷酸铁锂更便宜更稳定。到2022年第一季度,特斯拉生产的车里将近一半用的是磷酸铁锂。
市场用脚投了票。2025年,中国市场磷酸铁锂电池装车量625GWh,占全部动力电池的81.2%。2026年前八个月,这个比例升到了82.3%。磷酸铁锂成了绝对主流,三元锂退守高端长续航车型,氢能车在乘用车领域基本被边缘化了。
日本呢?日本本土纯电动车的市场份额,2025年上半年只有1.3%,在所有发达国家里排倒数第一。更尴尬的是,日本市场上卖的电动车,大约75%是进口的特斯拉和比亚迪。本土车企辛辛苦苦搞了几十年氢能,结果自家市场被中美电动车品牌占了先。
这里面的深层逻辑其实很简单。技术路线的选择,从来不是谁的技术更先进谁就赢,而是谁的技术更适合大规模商业化谁就赢。日本觉得氢能是终极能源,技术指标好看,专利壁垒高,就想靠这个收割全球。但他们忽略了一个最基本的问题:消费者要的不是终极能源,是买得起、用着方便的车。
磷酸铁锂能量密度不如三元锂,更不如氢能的理论值,但它便宜、安全、产业链成熟、充电设施遍地都是。这些东西加在一起,就构成了真正的市场竞争力。日本把太多精力花在了构建专利壁垒上,反而没有认真想过,消费者到底需不需要这个东西。
专利多不代表能赢。如果整个行业都不往你这条路走,专利就发挥不了价值。丰田2015年免费开放专利,本质上就是意识到了这个问题,但已经晚了。锂电池的产业链已经在中国形成了规模效应,成本越做越低,车型越出越多,消费者的使用习惯也已经养成了。
日本不是没有技术,是赌错了方向。他们太想当规则制定者,太想躺着收专利费,结果把自己困在了一条小众路线上。等他们反应过来要搞纯电的时候,比亚迪和特斯拉已经把市场占得差不多了,电池供应链也被中国企业牢牢攥在手里。
2025年东京车展,丰田、本田、日产终于把纯电车型摆上了C位。但他们的新一代电动车,要到2026年以后才能陆续上市。而那时候,中国车企的下一波技术又已经在路上了。
几千项专利,几百亿美元投入,最后换来的是每年几百辆的销量。这个账,不知道日本车企现在算过来没有。