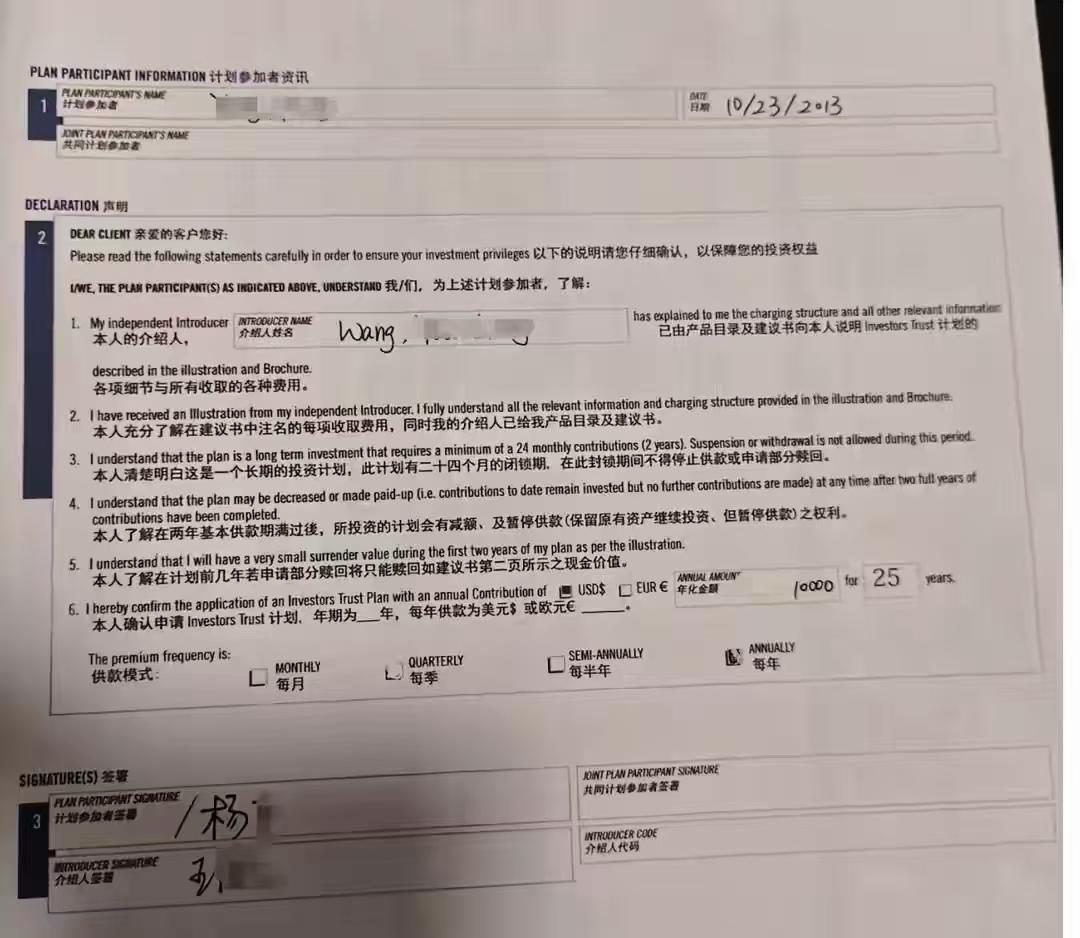
“离大谱!”一女子2013年,经人介绍,买了ITA公司的“离岸投连寿险”产品。约定存续周期是25年。她连续2年,每年投1万美元,合同写着缴满2年后可暂停供款。2020年,女子离世,她儿子作为保单继承人申请身故理赔,保险公司告知保单已经失效,无法理赔。2026年,儿子再次查保单,账户价值竟为-50.59美元,2万美元本金不仅全部亏光,还倒欠保险公司。
2013年,杨女士经熟人牵线,买了一款注册在开曼群岛的ITA离岸投连寿险。
这款产品是25年的长期规划,销售当时跟她拍胸脯说,只要连续交2年钱,每年投1万美元,之后就可以不用再掏钱,直接等着拿收益就行。
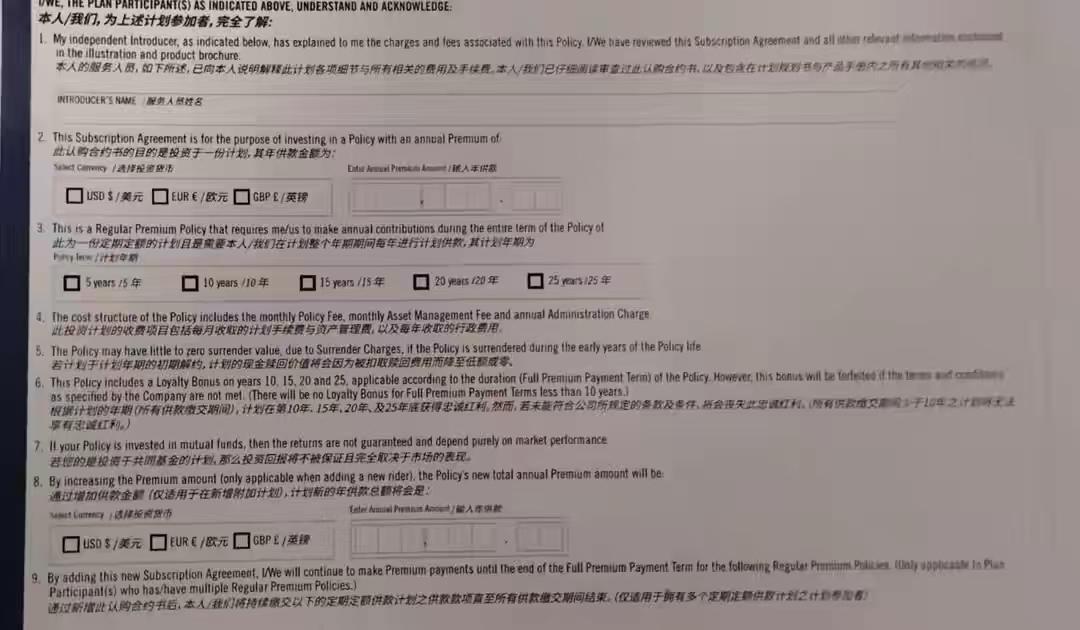
而且,合同里也白纸黑字写着,缴满2年后就停止缴费。
杨女士没多想就照做了,2年下来总共投进去2万美元。
到了2015年,杨女士按当初说好的停缴保费,之后就没再管这份保单。
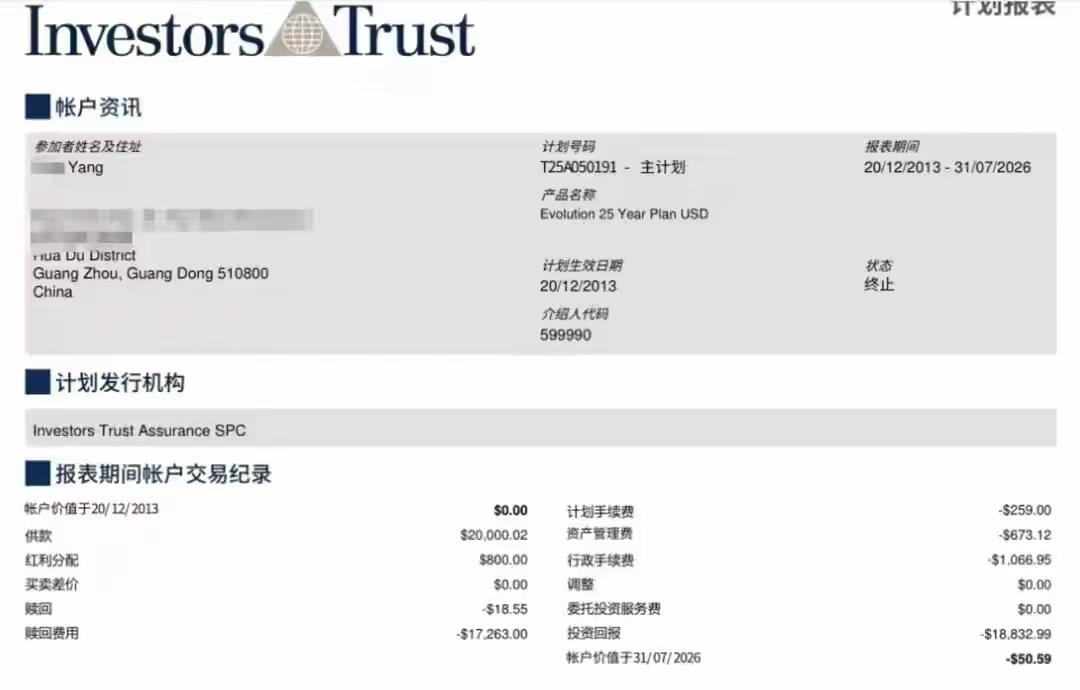
谁也没想到,从她停缴的那天起,保单里的各种隐性扣费就没停过,每月的基础保单费、账户管理费、资产管理费,挨个从账户里扣钱。
到2017年,保单直接被判定失效,ITA直接从账户里划走了一笔17263美元的赎回费用。
对方说,要提前收完未来22年的全部成本,这笔钱根本不是投资亏掉的,相当于直接把账户里剩下的钱全掏空了。
2020年杨女士去世,她儿子作为合法继承人,拿着材料去申请身故理赔。
结果,他儿子被告知,保单早就失效了,一分钱都赔不了。
这事拖到2026年,家属再去查这份保单的账户,发现账户价值显示负50.59美元。
也就是说,当初投进去的2万美元本金全打了水漂,如今,还反过来欠保险公司钱。
有不少人在境外旅游时,被当地销售忽悠,买了高收益的离岸基金产品。
销售说只要投30万人民币,放5年就能翻倍,中途随时可以赎回。
结果,客户投钱之后,第二年想急用钱赎回,才发现合同里藏着“提前赎回要扣80%本金”的条款,钱直接被扣走大半。
客户想维权,才发现这家基金公司注册在离岸群岛,不受内地法律约束,来回折腾好几年,也没把钱要回来。
很多人买这类产品,都是冲着高收益,缴费压力小的噱头去的,根本没仔细抠合同里的小字条款。
销售嘴上跟你说,交2年就完事,背地里把各种天价扣费规则,全藏在合同里。
等你真出事了才发现,之前所有的口头承诺全不作数。
而且,这类不受内地法律保护的产品,真出了问题,连个说理的地方都没有。
跨区域打官司的成本,高到普通人根本扛不住,最后只能自己吃哑巴亏。
《保险法》第3条规定,在中华人民共和国境内从事保险活动,适用本法。
没经过我国金融监管部门批准,在境内向内地居民销售的境外保险产品,不受内地法律保护。
一旦后续出现理赔纠纷、扣费争议,消费者无法在内地直接获得司法救济,维权难度会大幅提升。
很多人买理财、买保险的时候,觉得“外来的和尚会念经”,境外的产品收益更高、规则更灵活。
大家忽略了一点,不在内地法律范围内的投资,就是裸奔。你盯着人家的高收益,人家盯着你的本金,真出了事,再高的收益承诺都是空的。
对此,你怎么看?
案例来源:界面新闻2026-9-29