乌克兰无人机在天上“横着飞”的日子,真要到头了......乌军无人机月产量冲上20万架,中国军工专家拆解后说出一句扎心话:单项性能再猛,也怕消耗战拖垮整个工业体系。
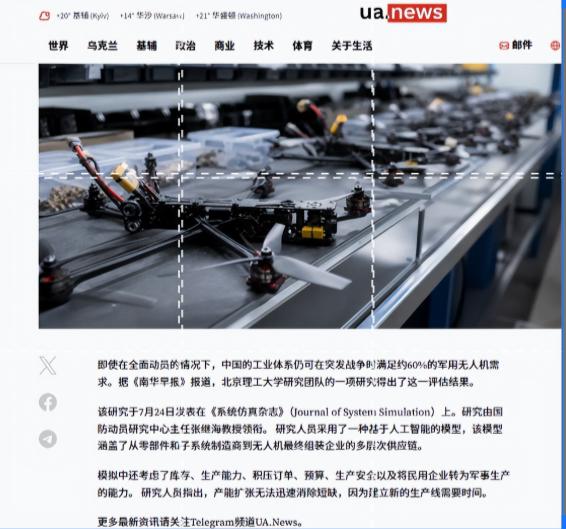
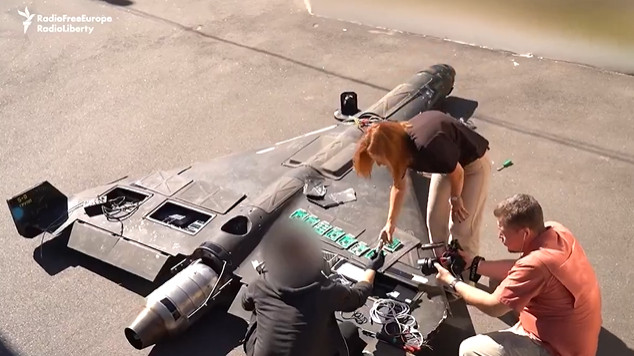
先看一组对比。乌克兰无人机月产量2025年就突破了20万架,比战前增长900%。2024年全年生产了220万架FPV无人机,月均超过18万架。
2026年乌克兰国防部放话,计划年产700万架军用无人机。俄罗斯那边也在拼命扩产。战场态势很清楚,这不是比谁的无人机更先进,是比谁的工厂转得更快、谁的流水线开得更久。
中国军工这些年交出的成绩单确实硬。东风-17速度压过美国“暗鹰”,055大驱的双波段雷达性能超过“朱姆沃尔特”,歼-20换装WS-15之后推重比和油耗都不输F-22。这些都是实打实的。
但这里有一个关键区别被反复忽略,这些成绩压在一个假设上:武器是用来“打赢一场战争”的,不是用来“撑过一场战争”的。
打赢一场战争比的是谁的单件武器更先进,撑过一场战争比的是谁的整个体系在极端压力下不掉链子。
北京理工大学的研究团队做了一个模拟,用AI推演高强度战争下中国无人机产业的响应能力。结论是:即使工厂清空库存、加开生产线、增加加班工时、把民用产能转过来造军用无人机,累计订单满足率也只有63.4%。
30次模拟中,AI调度的中位满足率大约是58%,规则调度是51%,不做动员只有34%。把资金从基准的60%提到140%,满足率只从54.9%涨到62.3%,再往上加钱,收益就开始递减了。
问题不在工厂本身,在供应链。工厂造无人机,但电池、芯片、电机、精密传感器这些关键零部件有自己的供应链节奏,不是喊一声“扩产”就能同步跟上。
发动机的账更直接。WS-15推力数据漂亮,但首次大修寿命大约4000小时,美国F-119是8000小时,差了一倍。我国军用航空发动机的翻修期和总寿命分别只有美国同类型发动机的1/2和1/4。
一架飞机在演习中飞三个架次,和在一场持续半年的高强度冲突中每天飞两个架次,对发动机、航电、地勤保障的考验完全是两个量级。
这些数字已经够扎心了。但真正卡脖子的东西还在更隐蔽的地方。
中国民用无人机占全球七成市场份额,大疆一家就吃掉了消费级市场的大半。表面上看,这是巨大的产能储备,战时转军用似乎水到渠成。
大疆自己多次公开表示,其产品“均为民用用途设计,不符合军用规格的要求”。这不是推脱,是实话。
军用无人机和民用无人机的差距不在尺寸和载荷上,在最基础的设计标准上。军用无人机必须符合国军标要求的“六性”——可靠性、维修性、保障性、测试性、安全性、环境适应性。
消费级产品满足日常使用就行,工业级产品要应对7×24小时不间断使用,到了军用级,要求随时、全天候可用。可能采购后就被放进库房,一放十年,但战争需要时必须拿出来就能用,无论酷暑还是严寒。
军用无人机的通信手段和军用数据链完全是两个东西,会采用抗干扰能力更强的电台、特有的通信频段、军用标准的飞控系统和传感器。
这就是标准鸿沟的实质。民用产线的产品按消费级标准出厂,检测流程、元器件筛选等级、老化测试时长都是按消费电子设计的。战时把这条产线切过去造军用无人机,不是换个图纸就行。
电池要军标认证,芯片要宽温域和抗辐射,电机要满足振动和冲击要求,每一颗元器件都要重新走认证流程。认证不是盖章,是实实在在的测试周期。
一款军用元器件从送检到拿到合格证,几个月是常态。产能爬坡的速度不取决于产线有多快,取决于认证批文下来的速度。
俄乌战场的经验已经把这件事验证过了。乌军大量使用民用改装无人机,初期靠的是便宜和量大。
但到了2026年,光纤无人机让电子战失灵,反光纤无人机的微波武器又出来了,再下一步是抗微波的无人机。
每一轮技术迭代,靠民用供应链拼凑的方案就会落后一轮。真正撑住消耗战的,是那些从设计阶段就按军用标准做的型号,以及背后能持续供应合格元器件的工业体系。
西方智库在观察俄乌冲突后得出了一个越来越清晰的结论:俄乌战场看似在上演无人机战争,实质仍然是工业化战争。
谁的供应链更完整、谁的零部件自主可控程度更高、谁能在被制裁和封锁的条件下维持生产,谁就能在消耗战中活下来。
中国在无人机领域的规模优势是真实的。但这个优势要转化成战时韧性,中间隔着一整套军用标准的认证体系、元器件供应链和检测能力。规模大不等于韧性足,产能高不等于战时不掉链子。
决定消耗战胜负的东西,从来不在展台上。你怎么看这件事,民用工业的规模优势,到底能不能在战时直接变成国防韧性。