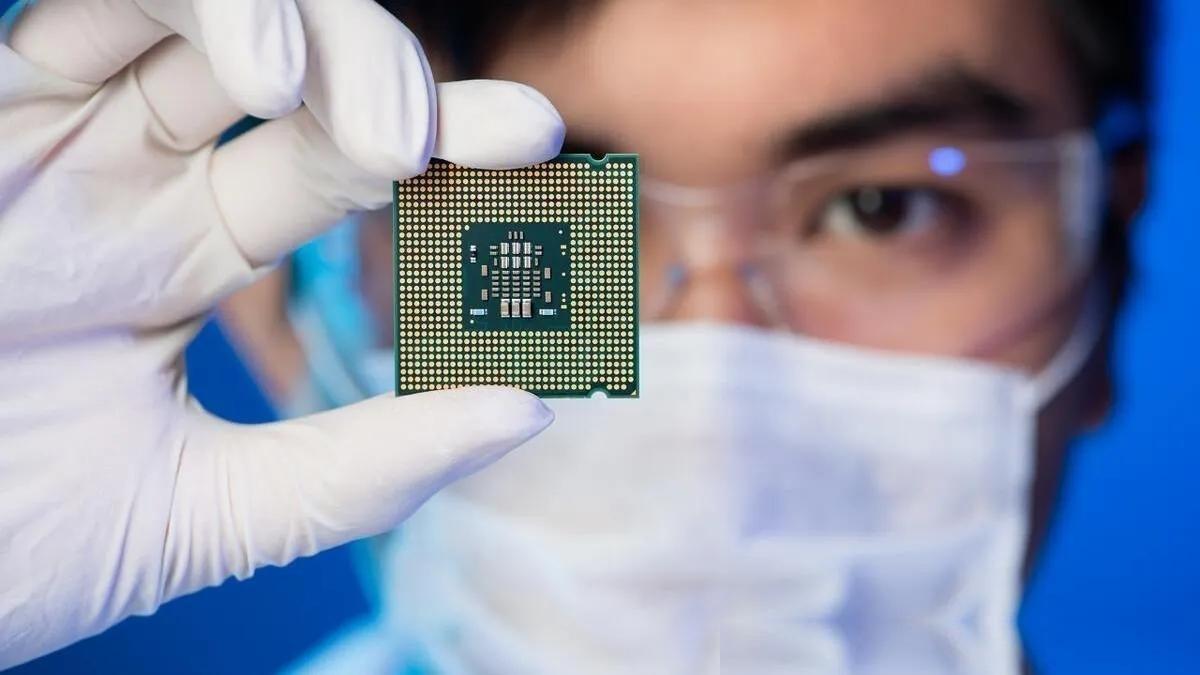
反制底牌又多了!中国又悄悄关上了一扇更要命的门!在稀土还未撕完的时候,中国又加紧了另外一出口,而这个比稀土还要命。说白了,中国这是把稀土那套玩法,用到了更关键的小金属上,你卡我芯片脖子,我就攥紧你高科技产业链的命门。关键资源必须依法管控,中国有能力维护自身产业安全与公平地位。
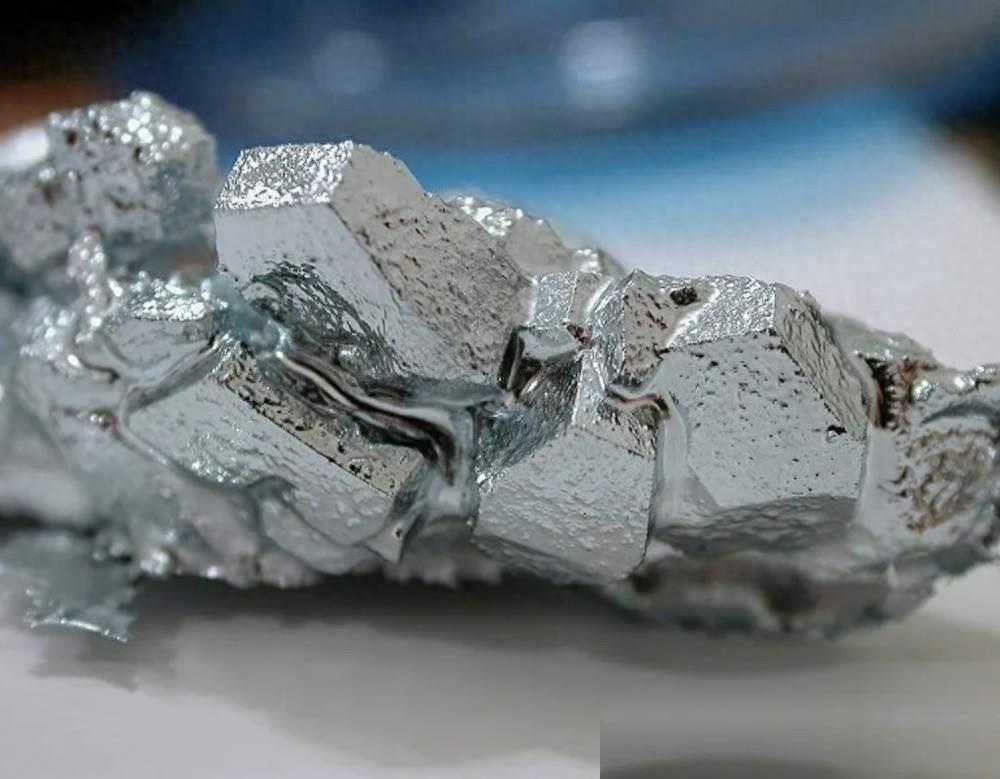
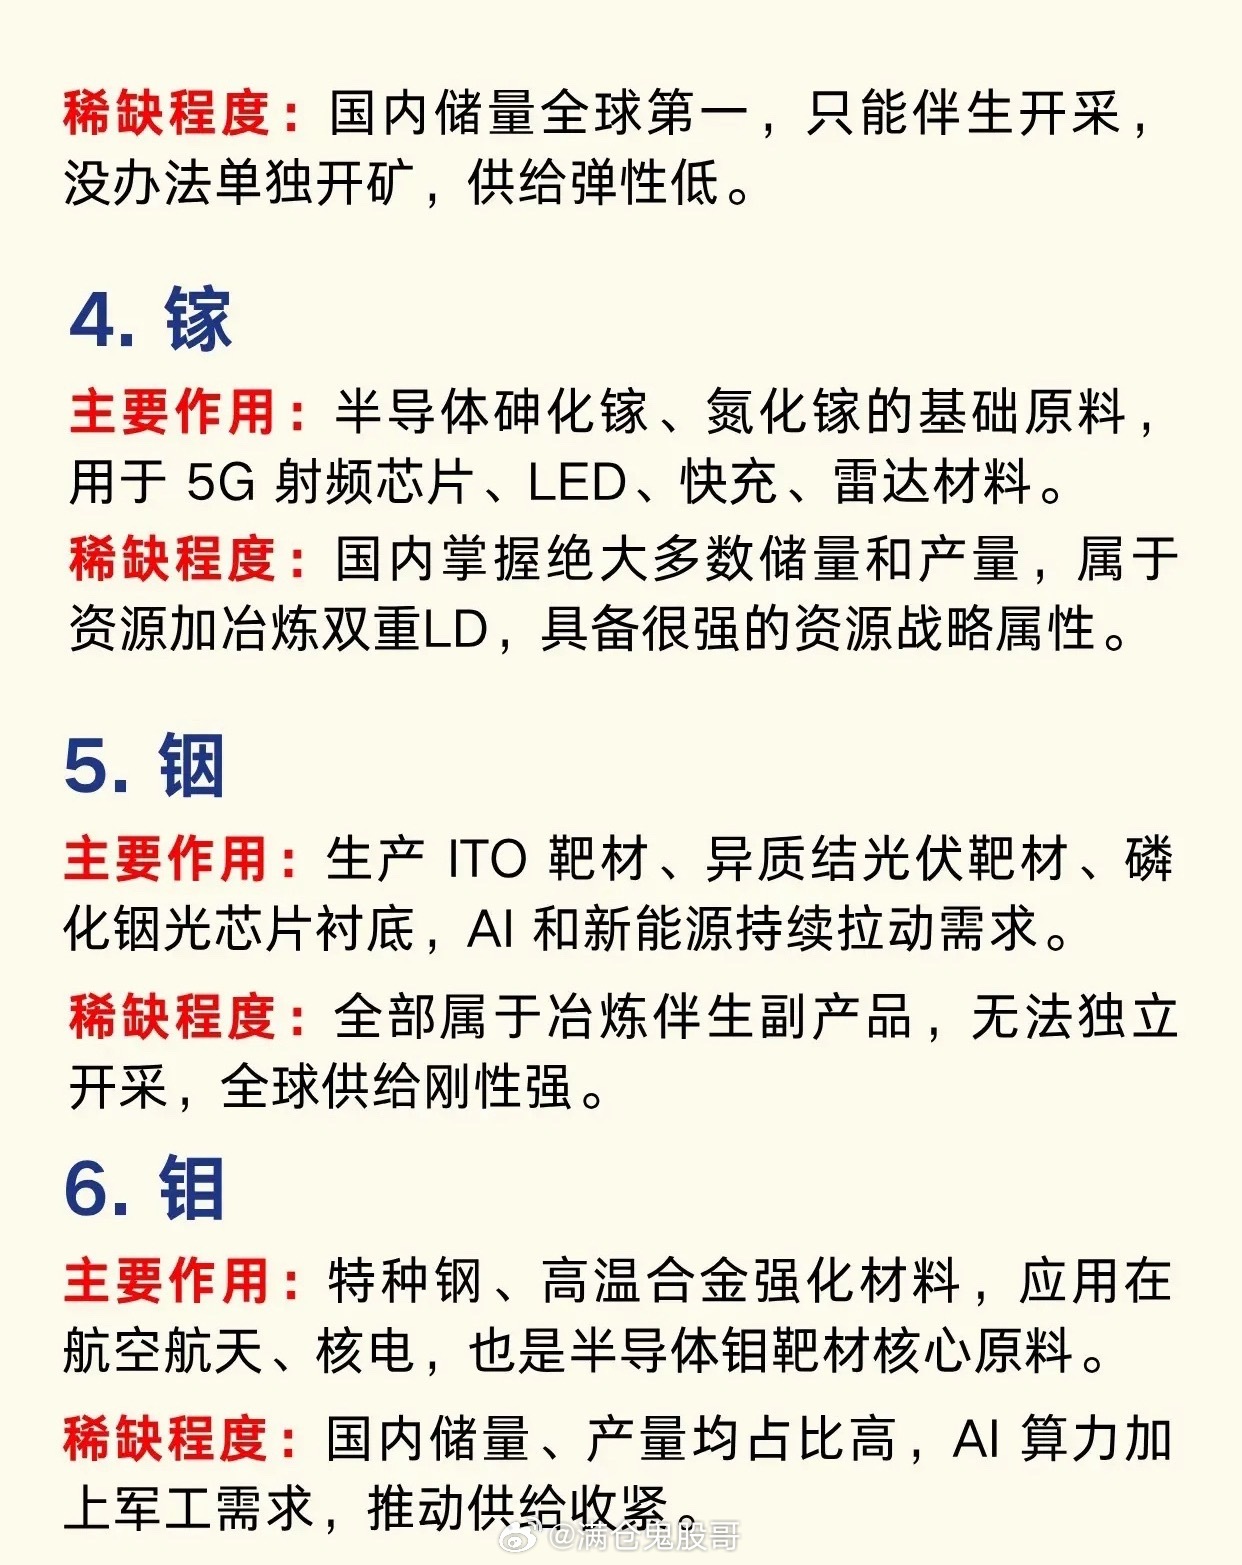
镓就是一个典型例子。它在普通商品里并不起眼,却能够进入砷化镓、氮化镓等化合物半导体材料。美国地质调查局2026年6月12日发布的研究显示,以2023年数据计算,中国约占全球原生精炼镓产量的98%,精炼锗约占77%,钨矿产量约占83%。
它们数量小,用处却不小。氮化镓、砷化镓可以进入集成电路、射频和光电器件,锗可用于红外光学、光纤、半导体和太阳能电池等领域。
美国地质调查局2026年矿产报告也明确提到,镓相关材料被用于集成电路、激光二极管、发光二极管、光探测器以及太阳能电池。产业链最怕的,往往不是缺一大车普通原料,而是缺那一点暂时很难找到合适替代品的关键材料。
中国对这一问题的管理不是突然开始的。2023年7月3日,中国宣布对镓、锗相关物项实施出口管制,并从2023年8月1日起执行。
之后管理范围继续延伸。2025年2月4日,商务部、海关总署将部分钨、碲、铋、钼、铟相关物项纳入出口管制,其中就包括磷化铟、特定钨材料和部分高性能钼材料。
企业出口相关物项,需要按照出口管制法和两用物项出口管制条例申请许可。到了2026年,制度并没有停下来。2026年1月1日起,新的《两用物项和技术进出口许可证管理目录》正式实施。
2026年1月6日,商务部又公布针对日本的两用物项出口管制措施,禁止所有两用物项用于日本军事用户、军事用途,以及有助于提升日本军事实力的其他最终用户用途。
规则写得很清楚,资源出口不是脱离最终用途随意流动,更不能被转移到损害中国国家安全和利益的方向。所以,中国手里的“反制底牌又多了”,不能只理解成少卖几吨金属。
过去国际产业分工有一种惯性,高附加值技术掌握在少数国家手中,资源和基础材料则希望别人稳定、低成本地供应。一旦涉及中国需要的先进芯片、设备和技术,一些国家却不断扩大限制范围。
可产业链本来就是相互依存的,不可能只有技术能够设门槛,资源和材料就必须永远敞开供应。中国依法加强关键资源管理,恰恰是在把规则重新拉回更公平的位置。
而且出口管制并不等于全面停止出口。2025年11月9日,商务部还调整了针对美国的相关措施,暂停实施2024年第46号公告第二款至2026年11月27日。
这个细节很重要,它说明中国采取的是依法审查、动态调整,而不是把正常经贸往来一刀切掉。镓、锗等物项原有的出口许可制度仍然存在,企业仍需按照最终用户、最终用途等要求依法办理。
这也是小金属真正有分量的地方。一块先进芯片、一套通信设备或者一件高性能光电产品,看上去比几克、几十克材料贵得多,可越是复杂的高端制造,越怕某个不起眼的材料环节掉链子。
镓、锗、钨、铟等材料用量或许没有钢铁、铜铝那么庞大,却可能处在无法轻易绕开的工艺节点上。你卡中国芯片和先进技术,中国当然有权把关键资源牢牢纳入法律和安全框架。
资源不是无限的,产业优势也不是白白送出去的。该合作的继续合作,该审批的依法审批,涉及国家安全和敏感用途的,该管就要管。从稀土到一系列关键小金属,中国正在把自己的资源优势、加工能力和制度工具真正接到一起。