俄罗斯与中国在造舰及舰船改造能力的差距
中国在造舰产能、全产业链完整性和新舰迭代速度上已全面领先俄罗斯,俄罗斯仅在核动力舰艇的部分核心技术领域仍保有传统优势,二者的舰船改造能力也因工业基础差异呈现出截然不同的发展路径。
一、造舰产能与规模对比
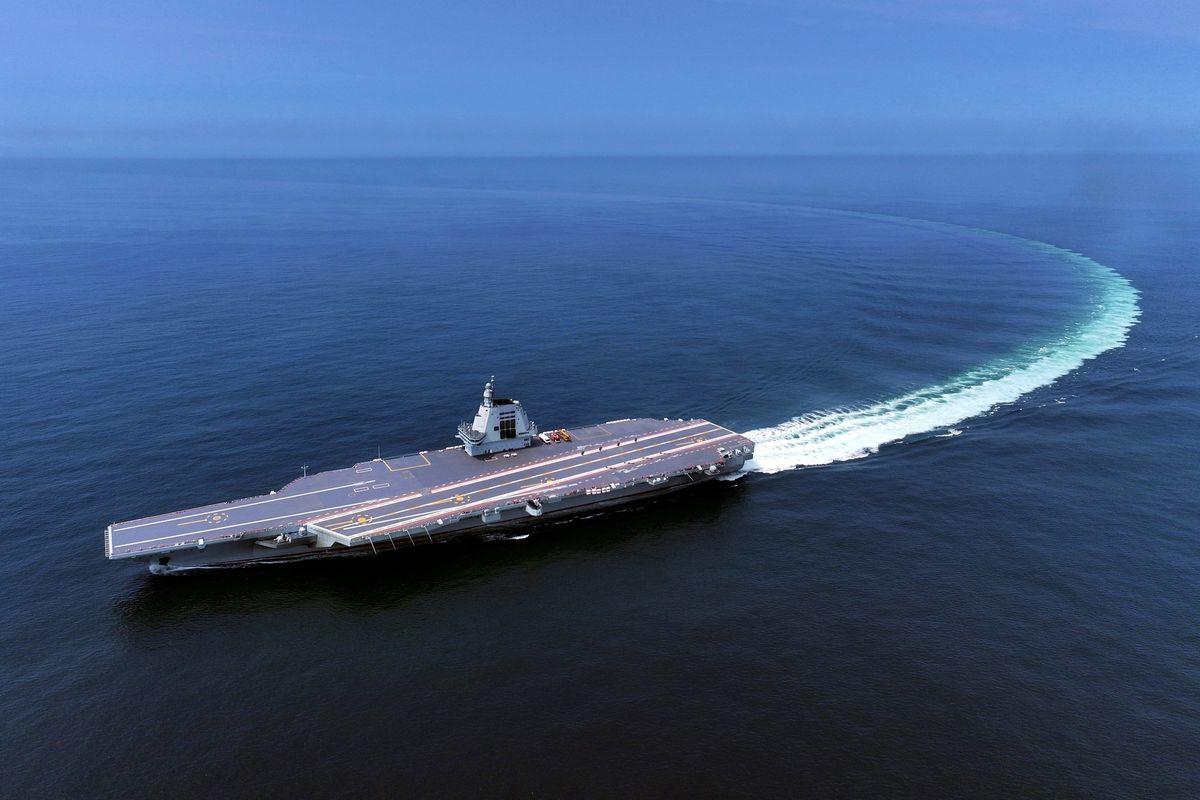
中国:拥有全球最大的军用造船产能,总产能达2300万吨,占全球民用造船市场份额超55%,可建造航母的大型船坞超过50座。 2025年中国海军新服役舰艇总吨位突破23万吨,同年下水的新舰总吨位更是高达35万吨,几乎相当于法国海军现役总吨位。从055大驱批量交付到福建舰电磁弹射航母入列,中国已形成覆盖航母、万吨大驱、两栖攻击舰、核潜艇的完整高中低配建造体系。
俄罗斯:在全球军事造船能力排名中位列第三,但产能规模与中国差距悬殊,民用造船在全球市场几乎无存在感。苏联解体后,俄罗斯本土从未全新开工过一艘驱逐舰,30多年来交付的主力水面舰艇以5000吨级以下护卫舰为主,最核心的22350型护卫舰开工13年仅交付3艘,建造效率远低于主流海军国家。
二、 工业体系与技术路径对比
中国:拥有全球最完整的船舶工业链条,从特种钢材、船用燃气轮机、相控阵雷达到电磁弹射系统全部实现完全国产化,不存在对外依赖短板。通过巨型总段建造法、数字化孪生设计等先进工艺,大幅压缩了大型舰艇的建造周期:福建舰电磁弹射航母从开工到入列仅耗时约6年,仅为美国福特号建造周期的一半。
俄罗斯:苏联时期的完整造舰体系已出现严重断层,核心大型舰艇建造基地尼古拉耶夫造船厂位于乌克兰,产业链溃散、技术人员流失,加上西方制裁导致船用燃气轮机、电子设备进口渠道中断,本土替代进程缓慢。目前俄罗斯仅能自主完成8000吨级以下常规水面舰艇的建造,大型航母、万吨级驱逐舰的配套产业链至今未能完全补齐,新一代暴风级核动力航母始终停留在模型阶段,从未进入实际施工环节。
三、 舰船改造能力对比
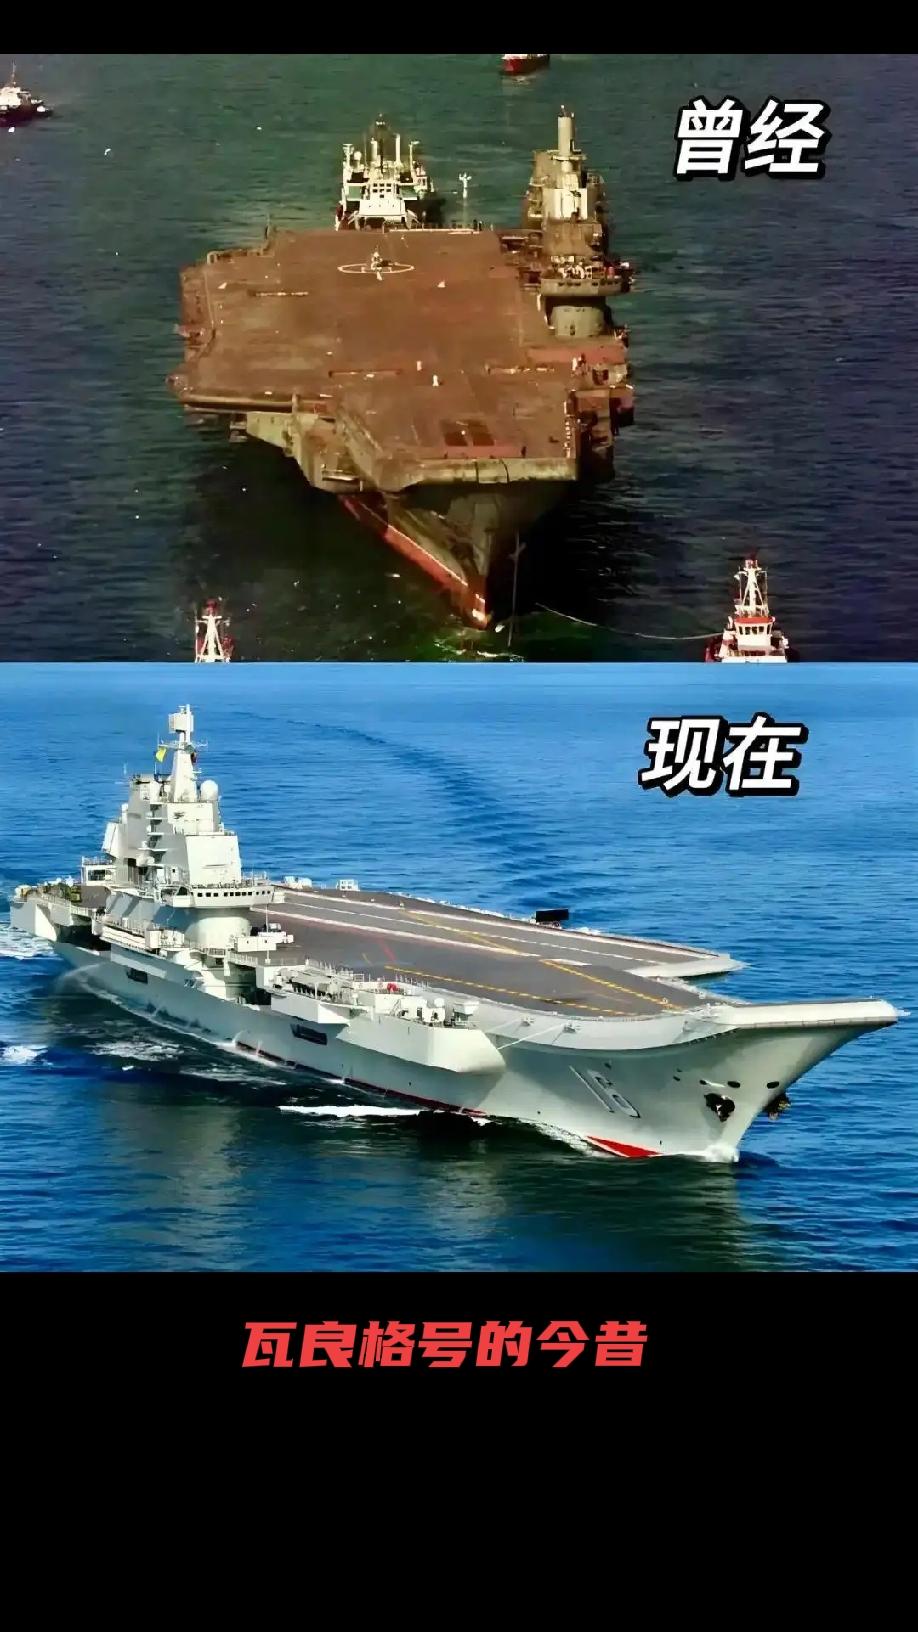
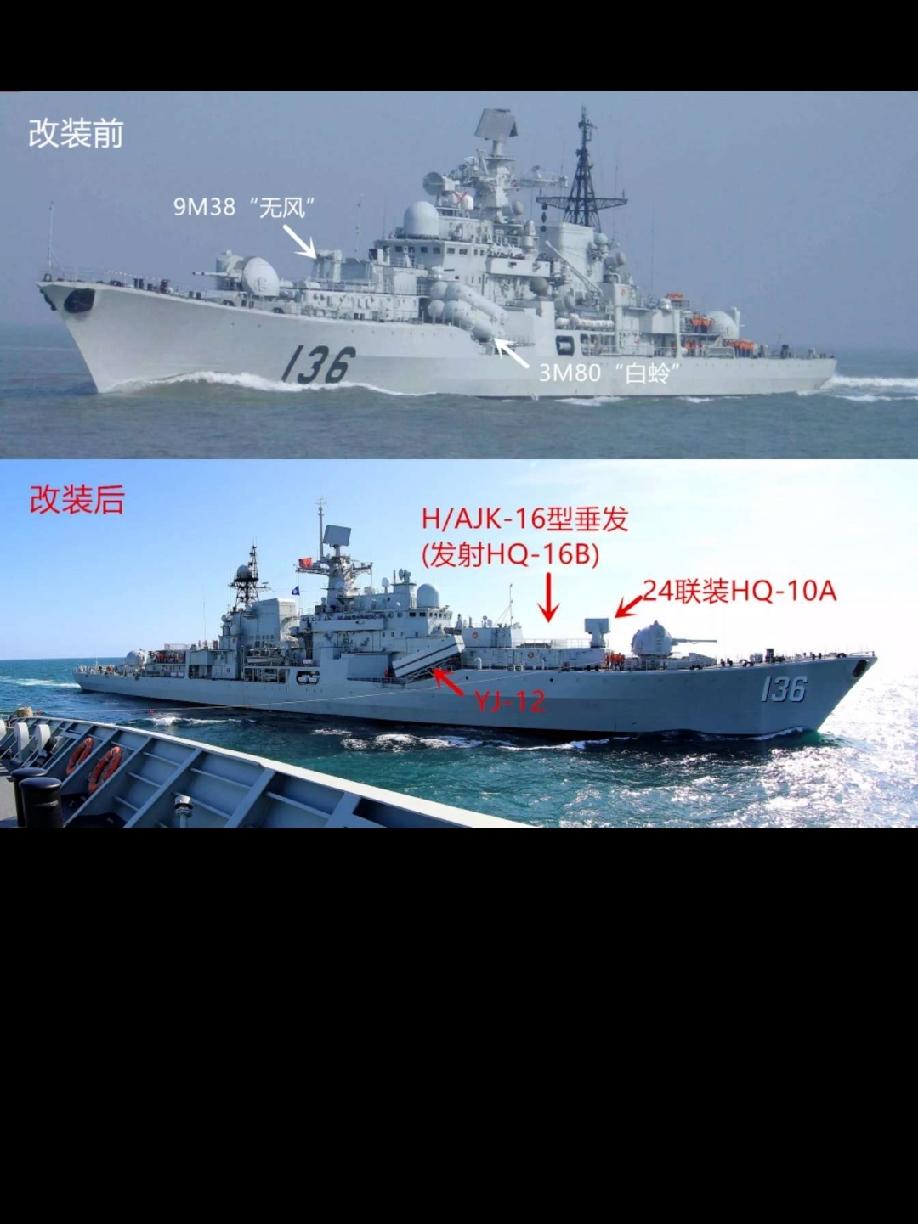
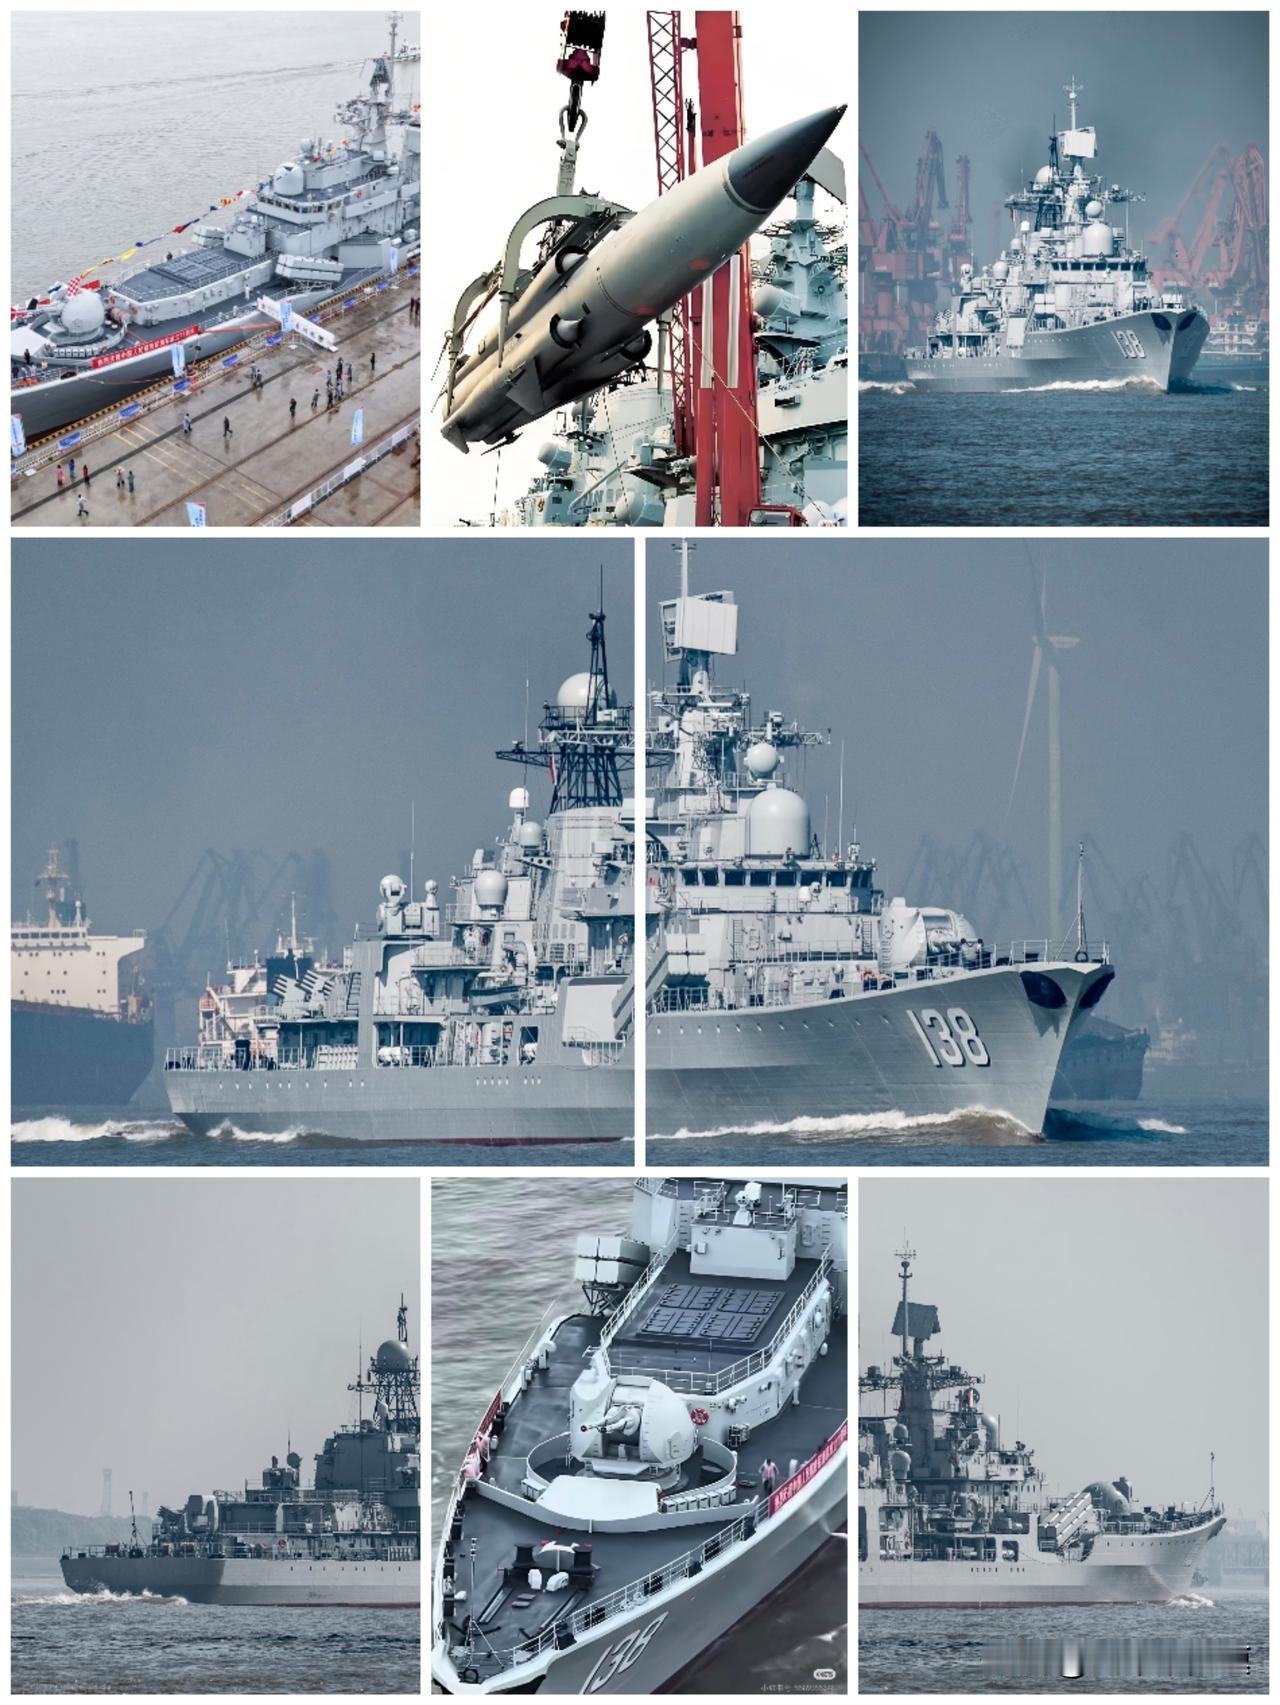
中国:对引进的4艘俄制现代级驱逐舰完成了深度现代化改装,将全舰的武器、雷达、指控系统全部替换为国产装备,改造后综合作战能力远超俄罗斯同型现役舰艇,被外媒评价为“改出了原厂都不敢想象的战斗力”。从辽宁舰的续建改造到山东舰的自主建造,中国通过对苏俄航母技术的消化吸收,快速建立了成熟的大型舰艇改装体系,改造周期短、集成度高,完全适配中国海军的信息化作战体系。
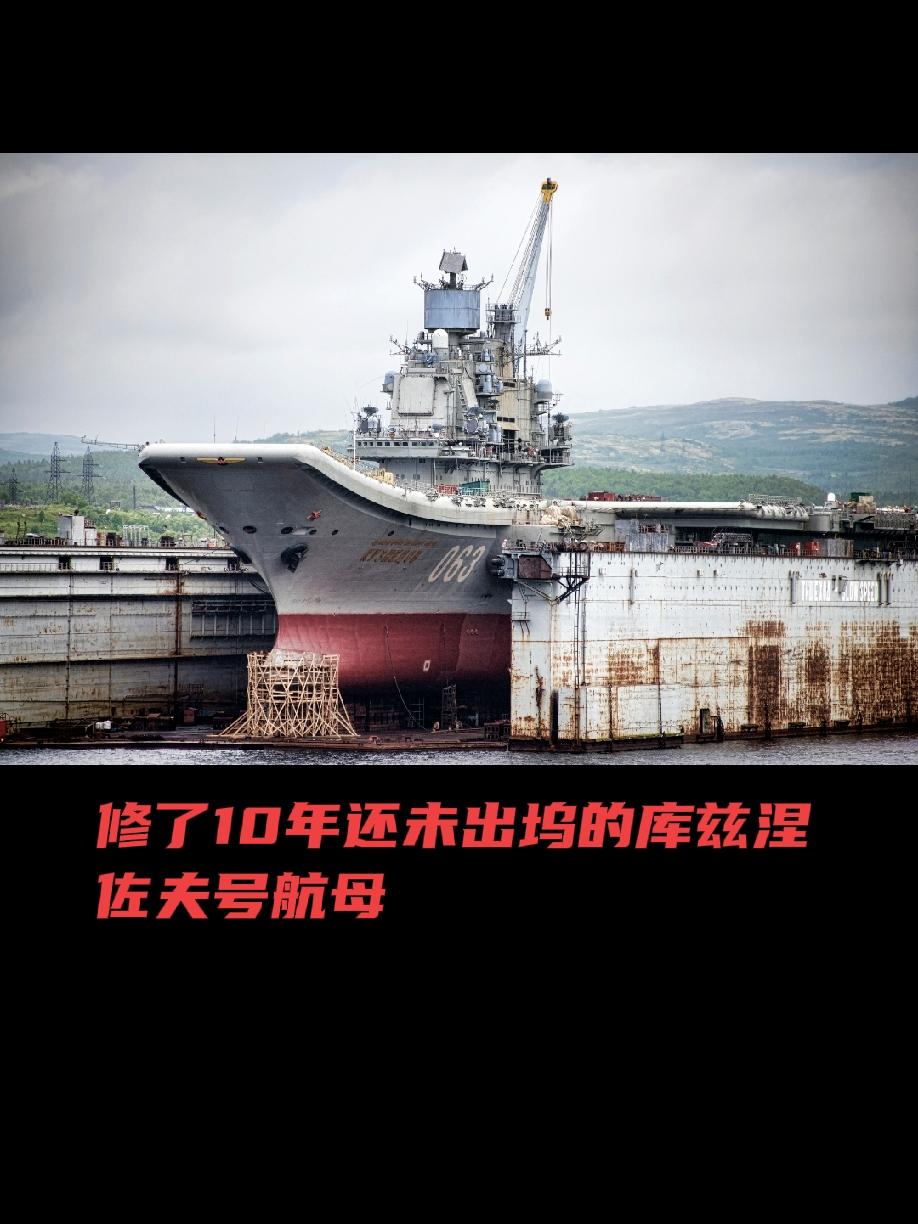
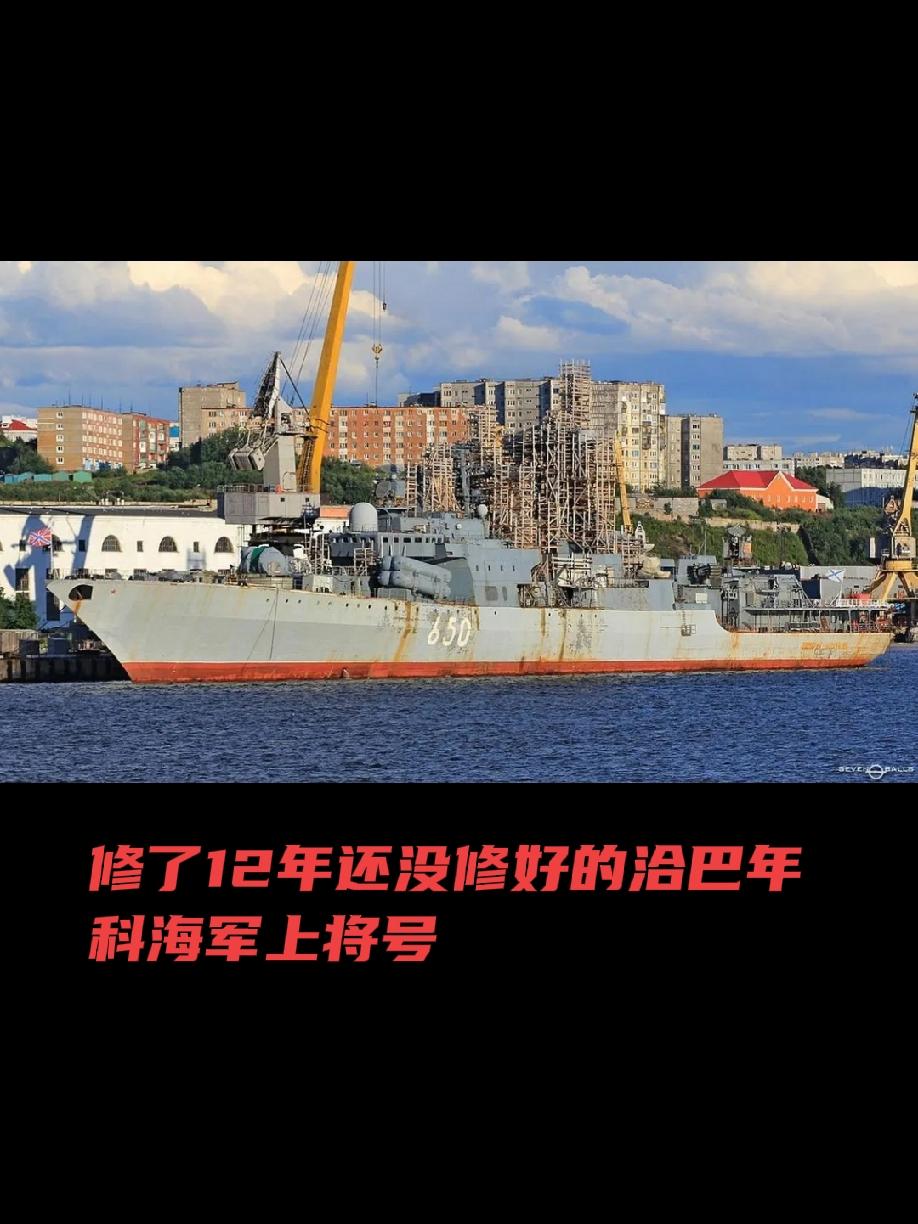
俄罗斯:舰船改造普遍存在周期漫长、成本失控的系统性问题。“库兹涅佐夫”号航母大修耗时近10年至今仍未确定归建时间表;8000吨级的“恰巴年科海军上将”号大型反潜舰改装工程持续12年仍未完工;2.8万吨的“纳希莫夫海军上将”号核动力巡洋舰改造耗时十余年,改造预算从500亿卢布暴涨至2000亿卢布,完工后仍存在雷达与通信系统兼容性差、远程目标引导依赖外部支援等缺陷。
四、传统优势领域对比
俄罗斯在核动力舰艇领域仍保留了苏联时期积累的深厚技术底蕴,在核潜艇的核反应堆设计、水下静音技术等方面仍具备独特优势,海基战略核力量的研发建造能力依然处于世界第一梯队。而中国在水面舰艇的综合电力系统、氮化镓雷达、舰载高超音速导弹等新兴技术领域已经实现反超,形成了自己的技术代差优势。