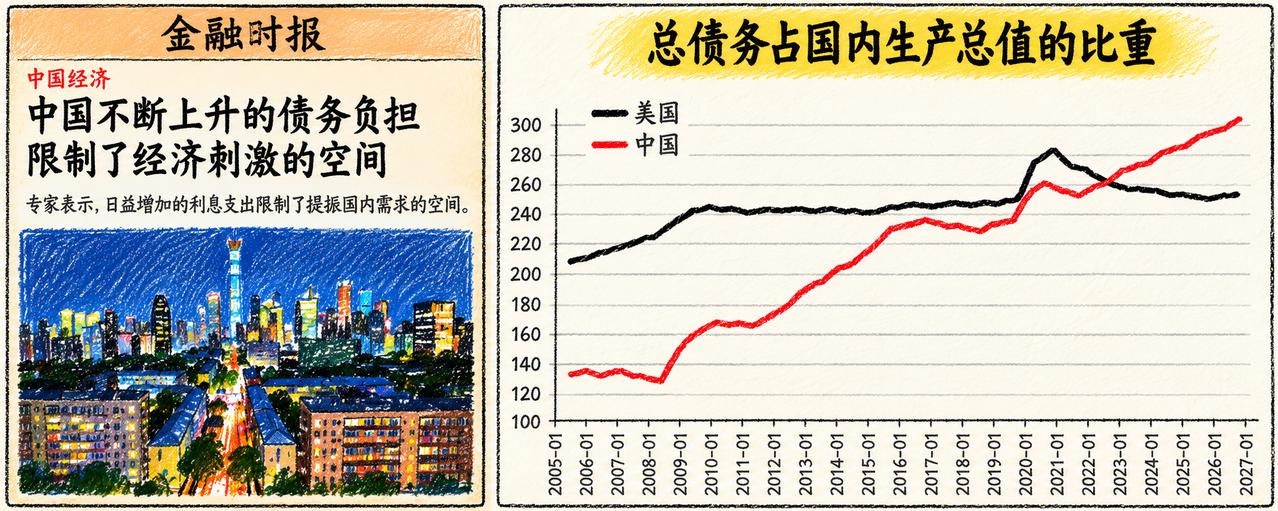
荷兰知名基金经理 Jeroen Blokland 突然晒出了一张对比图:中国总债务占 GDP 的比重已经突破 300% 大关,并在近年实现了对美国的“逆袭反超”。
这张图不假。国际清算银行的数据摆在那里,2025年四季度中国非金融部门债务总额相当于GDP的300.1%,美国是256.7%。从数字上看,中国确实反超了。可这张图只告诉了你分子和分母的比值,没告诉你债务是谁欠的、欠的是谁的钱、拿去干了什么。
先看看发图的人是谁。Blokland的社交媒体简介栏里写得清清楚楚:黄金与稀缺资产管理者,管理的是一只叫“声音货币基金”的产品。
他的推文逻辑链条是:中国老龄化导致潜在GDP增速下滑,为了跟美国竞争只能靠借债购买增长,杠杆加到头之后被迫囤积黄金,所以大家赶紧买我的黄金基金。
绕了一大圈,落脚点在带货。一个基金经理用宏观数据为自己的产品做营销,这套路不新鲜,新鲜的是他选的对比对象和叙事框架。
拿美国的债务模型套中国,是西方分析师最容易踩的坑。美国的债务是外源型的——财政部发国债,卖给欧洲、日本、中东和全球投资者,靠的是美元霸权和全球铸币税。美国欠的是全世界的钱,出了问题可以让全球一起扛。
中国这300%的债务里,绝大部分是内源型的人民币债务。央行数据显示,中国国债和地方政府债券的境外持有比例不到10%,企业债和居民债的债权人几乎全在境内。
这就像一个大家庭内部,父母借钱给儿子盖房子、修路、建电网,资产负债表上看着债务飙升,可钱根本没流出家门,背后站着的是居民超过40%的储蓄率在做垫脚石。
看看美国债务的持有结构就更清楚了。美国国债超过30万亿美元,其中境外投资者持有约7.6万亿,日本和中国各持一万多亿,剩下的由美联储、美国国内养老金和共同基金消化。
这意味着美国必须持续维持海外投资者的信心,一旦海外买家减持,美债收益率就得往上蹿,美国政府的利息负担立刻加重。中国的内债结构决定了它不需要看外国债权人的脸色行事。
分部门看,结构更有意思。居民部门杠杆率从2024年末的61.4%降到了2025年末的59.4%,全年下降了2个百分点。房贷连续11个季度负增长,2025年四季度居民偿还房贷规模约6185.6亿元。老百姓在主动还债,不是在拼命借钱。
非金融企业杠杆率上升了6.2个百分点,政府杠杆率上升了7.6个百分点。企业和政府在加杠杆,居民在去杠杆。这种结构跟Blokland暗示的“全社会疯狂借贷”完全不是一回事。
真正需要盯住的风险在哪。CMF季度报告的数据显示,2025年非金融部门还本付息规模占GDP比重接近10%,存量债务对新增融资和实体需求的挤压已经显现。
钢铁、地产、化工、建筑工程等传统行业的企业经营现金流对当年到期本息的覆盖比率持续低于1,新增融资更多用于债务滚续和偿债,难以转化为增量投资。地方政府的土地财政收入从2021年峰值的4.1万亿降到了2026年前7个月的1.2万亿,近3万亿的收入缺口摆在那里。
这些才是真问题,但它们的解决路径跟Blokland嘴里那句“顺势而为买黄金”没有任何关系。
债务这东西,关键不在多少,在效率。同样是借一百块钱,拿去修一条能收过路费的高速公路,和拿去发工资填窟窿,是完全不同的两笔账。中国这300%的债务里,有高铁网络、有特高压电网、有港口和5G基站,这些东西每天在产生现金流。
国际清算银行的数据还显示,中国总债务率在全球43个主要经济体里排第八,前面还有卢森堡的446%、香港的406%、日本的369.5%、法国的331.5%、加拿大的319.1%。
日本债务率比中国高69个百分点,日元没崩,日本国债收益率依然全球最低,因为日本央行的量化宽松可以把利率压住。中国央行在这一点上的工具箱比日本还厚实。
Blokland的图表本身没有造假,BIS的数据、FT的报道都是真的。问题出在他把这张图放进了一个预设好的叙事框架里——“老龄化加债务等于危机,危机等于买黄金”。这个框架在西方宏观分析圈子里被反复使用,套过日本,套过欧洲,现在轮到中国。
可中国的债务结构、债权人分布、资产端构成、货币主权边界,跟那些被套过的经济体都不一样。用单一比率预测危机,经济学家张晓晶说得很直接:经验研究表明,不存在统一的债务占GDP比例能够预测危机。
一个把中国债务率跟美国做横向对比的人,如果不去看美国政府债务的境外持有比例和中国内债的境内分布,不去看中国居民在去杠杆而美国居民在加杠杆,不去看借来的钱是修了高铁还是发了福利,那他这张图就只是半张图。
另外半张,被他剪掉了。剪掉的原因不难猜,他的基金名字叫“声音货币”——卖的是黄金,不是真相。