DC娱乐网

投资

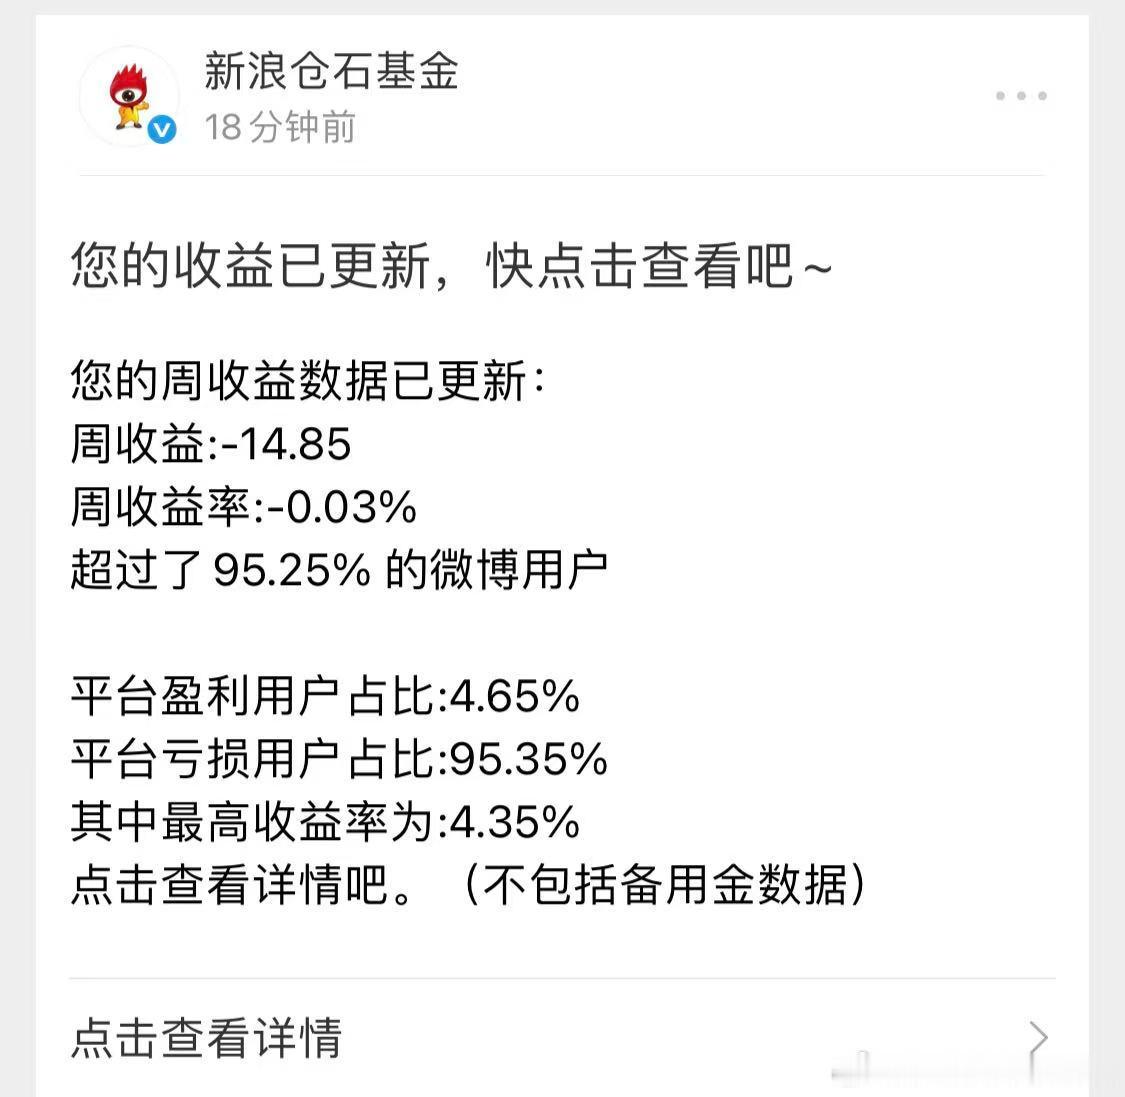
这周微赚[吐舌头眯眼睛笑]基金每周复盘​​​

这周微赚[吐舌头眯眼睛笑]基金每周复盘​​​

这周微赚[吐舌头眯眼睛笑]基金每周复盘​​​
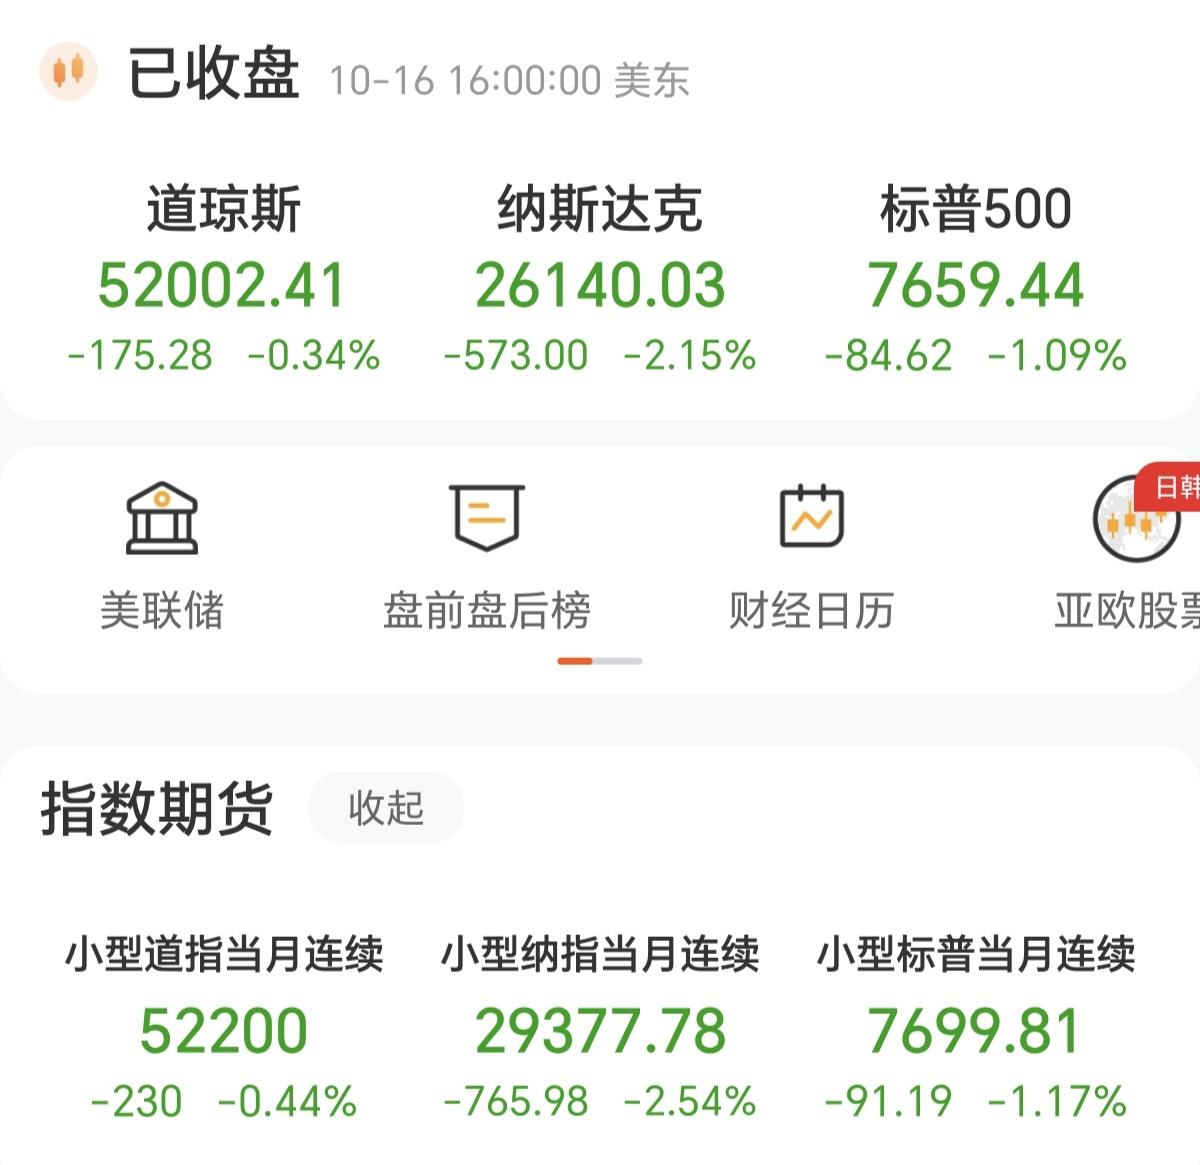
全球股市震荡,昨晚美股,又出现了大跌,还好今天A股不开盘,不然,今天的A股又是大

全球股市震荡,昨晚美股,又出现了大跌,还好今天A股不开盘,不然,今天的A股又是大

全球股市震荡,昨晚美股,又出现了大跌,还好今天A股不开盘,不然,今天的A股又是大跌,如今全球股市震荡,A股想要做到独立性很难,但话又说回来,外资在A股的占比非常,为啥A股会受外部环境影响这么大呢?
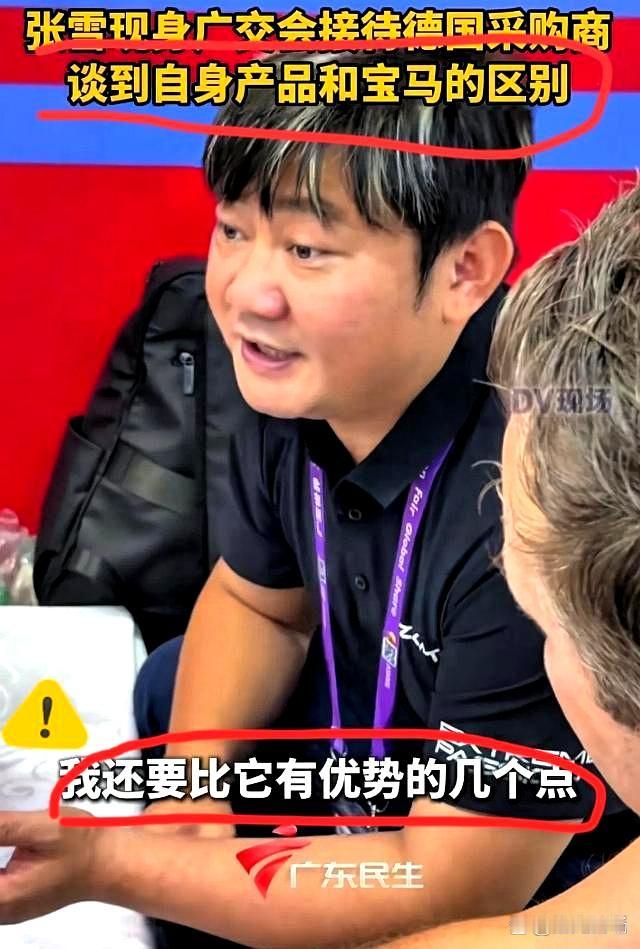
张雪在广交会上展现了高超的应变能力。面对德国采购商关于其产品与宝马有何区别的犀

张雪在广交会上展现了高超的应变能力。面对德国采购商关于其产品与宝马有何区别的犀

张雪在广交会上展现了高超的应变能力。面对德国采购商关于其产品与宝马有何区别的犀利提问,他没有回避也没有盲目自大。他坦言近期不会挑战宝马的权威,而是大方承认自家产品属于宝马的“平替”。他精准地将对张雪在广交会上展现了高超的应变能力。面对德国采购商关于其产品与宝马有何区别的犀利提问,他没有回避也没有盲目自大。他坦言近期不会挑战宝马的权威,而是大方承认自家产品属于宝马的“平替”。他精准地将对比聚焦在三个消费者最关心的点上:价格仅为宝马的一半左右、车身更轻便于操控、且支持手动挡和电子挡的自由切换。这番接地气又实在的回答赢得了好感,采购商甚至现场预测未来摩托车巨头或许会来自中国。虽然现场评价不等于实际订单,但能让外国买家把中国品牌与宝马放在一起对比,本身就折射出中国制造的进步。过去大家只谈论成本和代工,现在终于开始切入性能、操控和产品定位这一层级。张雪的聪明之处在于,他没有空喊“我比宝马强”,而是用具体的数据和功能说话。以宝马R1300RT为例,张雪机车不仅价格更有优势,整车还比同级轻上5到6公斤。当然,消费者最终买单时,除了价格和重量,还会考量耐久性、售后以及配件供应等综合因素。张雪把话说得清醒而克制,反而比把优势吹满更有说服力。敢于在性能上硬刚,离不开赛场实力的硬支撑。张雪机车首次征战WSBK世界超级摩托车锦标赛,就斩获6个分站冠军和年度总亚军,向外界证明了自己不仅靠低价,更敢于在残酷的高强度竞争中接受检验。放眼整个行业,不只是张雪,像2024年春风动力斩获Moto3车手总冠军,都表明中国摩托车企正通过不同的路径全面融入国际竞争。从整体大盘来看,中国摩托车整车对欧洲的出口额持续强劲增长,欧洲已成为最大海外市场。汽车领域也有比亚迪等车企在欧洲多国攻城略地。这说明中国产品出海早已不能只靠低价,产品力、服务和品牌信任必须全面跟上。这也正是张雪选择“平替”策略的现实意义所在。他无意一蹴而就取代宝马,而是先找准定位,用极具诱惑力的门槛赢得欧洲市场的试用和比较机会。至于能不能真正留住用户,还要看后续的稳定交付、售后服务和迭代能力。归根结底,展会上的惊艳只是开始,如何把短暂的比较优势转化为长期的核心竞争力才是关键。新品牌靠赛场成绩能博得眼球,但要靠过硬的品质和可靠的使用体验才能赢得复购。张雪选择先拿到同台竞技的资格,再稳步拓展生存空间。中国制造向上突破,向来不需要虚张声势的口号,踏实把产品做好、把用户服务好,才是最踏实的前行之路。
10月的行情,忽上忽下,到底是牛市还是熊市?先看指数,确实像熊。大盘指数掉头往下

10月的行情,忽上忽下,到底是牛市还是熊市?先看指数,确实像熊。大盘指数掉头往下

10月的行情,忽上忽下,到底是牛市还是熊市?先看指数,确实像熊。大盘指数掉头往下,不少指数跌破了关键位置,成交量也比前几个月明显缩了。散户的体感很直接:买啥啥跌,持仓缩水,打开账户就想关掉。这种体感,你说它是熊市,没毛病。可你再翻翻板块,又没那么简单。医药里面有些东西还在走趋势,资源、农业里也有资金没撤,甚至还有新钱在进。这些板块不是靠消息炒一天就完,是走了一个月两个月的趋势,资金没全撤,只是换地方住。你说它是牛市,在这些板块里,也说得通。所以10月这个市场,一边是“指数熊”,一边是“结构牛”,俩事同时发生。这不是精分,是钱的选择。钱是最诚实的。牛市最像牛的时候,不是涨得猛,是钱愿意留下来;熊市最像熊的时候,不是跌得狠,是钱留不住、成交缩、杠杆撤。10月这边最尴尬的是:政策嘴上托,资金脚下跑;故事还有,钱不肯加仓。你看成交量就明白了,从高位的几万亿缩到一万多亿,这不是牛市的量,也不是崩盘的量,是“犹豫”的量。为什么犹豫?因为这一轮不是单纯牛熊。有政策底,有估值顶,有外部利率压着,有地缘风险晃着,还有量化资金快进快出。牛的因素和熊的因素缠在一起:涨多了有人跑,跌多了有人接,谁都不肯把行情走完。所以你看“慢牛”变“快跌”,“反弹”变“阴跌”,像牛又像熊,像病又像醒。这种时候,喊牛喊熊都没意义。喊牛的,拿的是政策底和板块趋势;喊熊的,拿的是指数形态和成交量。俩人说的都是事实,但都只拿了一半证据。真正的答案不是“牛”或“熊”,是“钱还在挑,没下定决心”。所以,接下来看两件事。一是钱还愿不愿意进来。成交量放大、新资金进场,那就是牛的味道;成交量继续缩、钱往外跑,那就是熊的味道。二是你手里的东西靠不靠现金流。手里拿着能生钱的东西,熊市里也能扛住;手里全是靠故事撑着的,牛市里也能亏光。钱肯来、东西能生钱,熊市里也有牛股;钱不肯来、全靠故事,牛市里也能亏光。
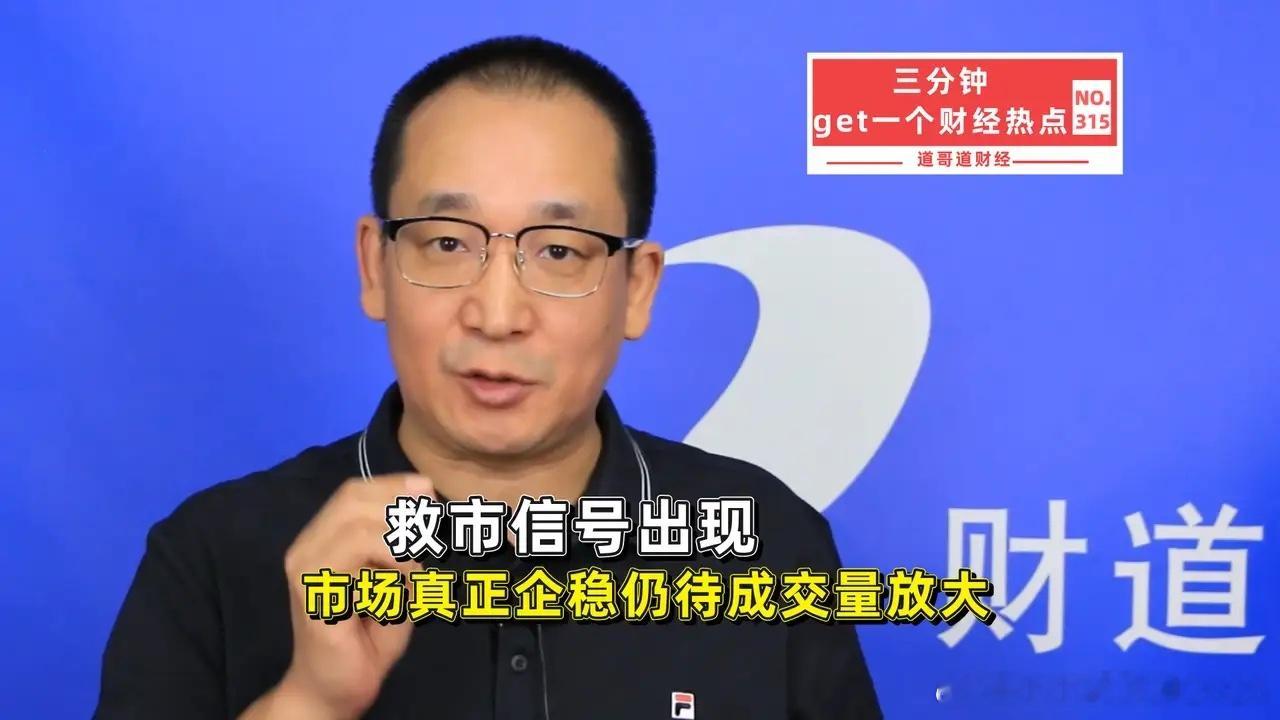
救市信号出现了,但别急,真正的企稳还差一个关键信号:放量10月16日下午,市场先

救市信号出现了,但别急,真正的企稳还差一个关键信号:放量10月16日下午,市场先

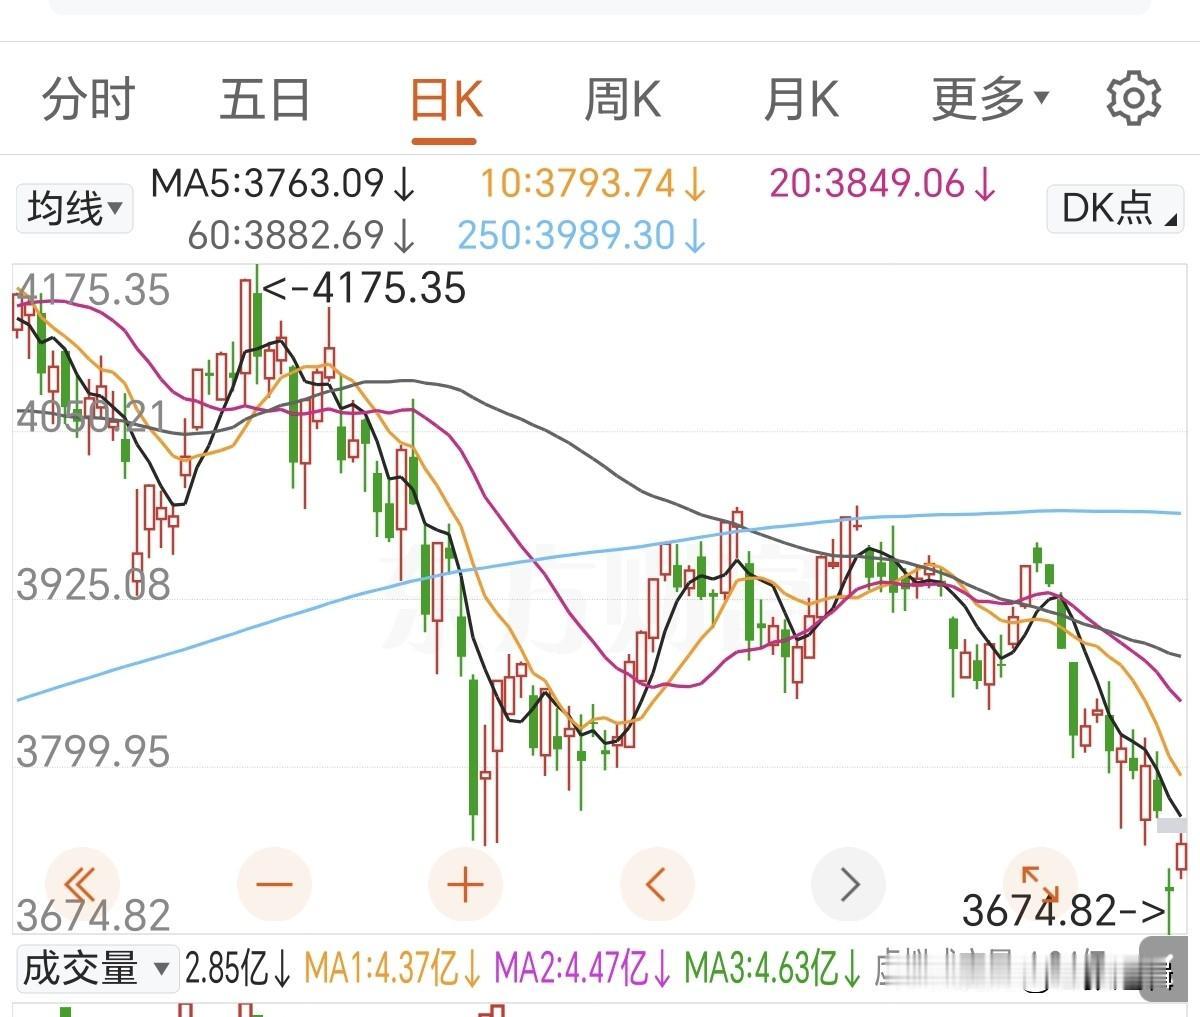
救市信号出现了,但别急,真正的企稳还差一个关键信号:放量10月16日下午,市场先跳水,2:45左右宽基ETF出现净买入,尾盘反弹,上证和沪深300收红,其他指数跌幅收敛。10月15日下午也出现过类似一幕。在我看来:救市资金开始入市,积极信号出现了,但市场真正企稳,还要再谨慎。为什么?因为两天的动作,都只是“跌幅收敛”或“勉强收平”,没有出现放量上涨。9月23日以来,市场是缩量一路下跌,成交量大多在1.4万亿到1.6万亿,几乎是一年最低。这说明承接能力极弱,稍微有人卖,指数就下去。更关键的是,这段时间主力资金净流出并不大。换句话说,机构还没怎么派发筹码,更多是散户在卖。如果哪天机构真要派发,抛售力度加大,而承接不够,很容易出现放量大跌。反过来,如果机构派发时,承接力很强,成交量明显放大,哪怕指数没大涨,只要止住跌势,也是企稳的积极信号。最理想的信号是:成交量放大,筹码充分交换,主力资金净流入四五百亿,主要指数反弹2%左右,个别指数涨3%到4%。但10月15、16日,尾盘ETF买入也就三五百亿,力度还不够。靠这种缩量尾盘干预,真正止跌可能还需要一段时间。其实,大众投资者不用纠结复杂宏观数据,就盯一个指标——成交量能不能放大,同时伴随止跌反弹。目前,仍需观察。免责声明:以上任何内容均来源于市场公开信息,仅供您参考与学习观摩,该内容不构成对任何产品的购买、抛售或持有的建议,不作为您做出可投资的依据,您应自主投资决策,自行承担资风险与损失。投资有风险,入市需谨慎。
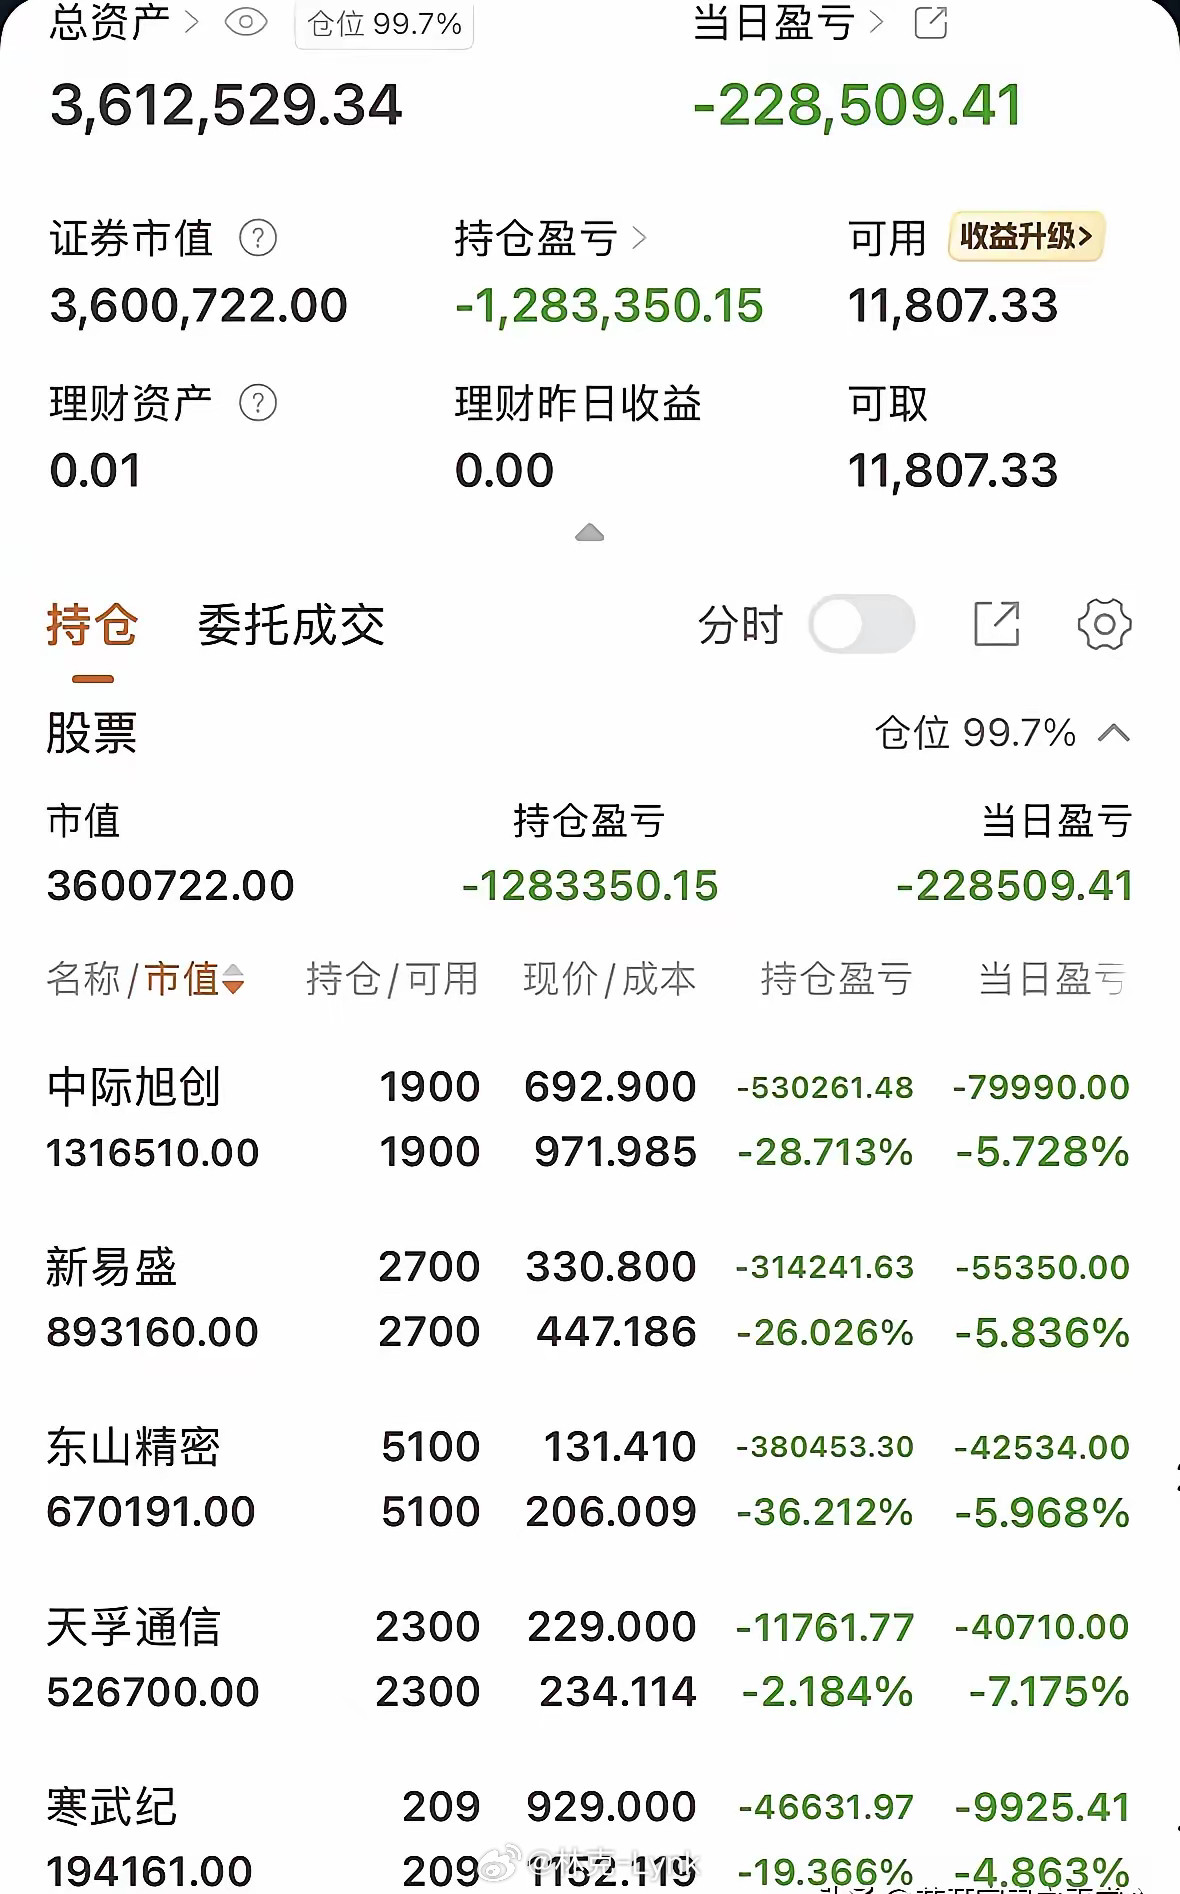
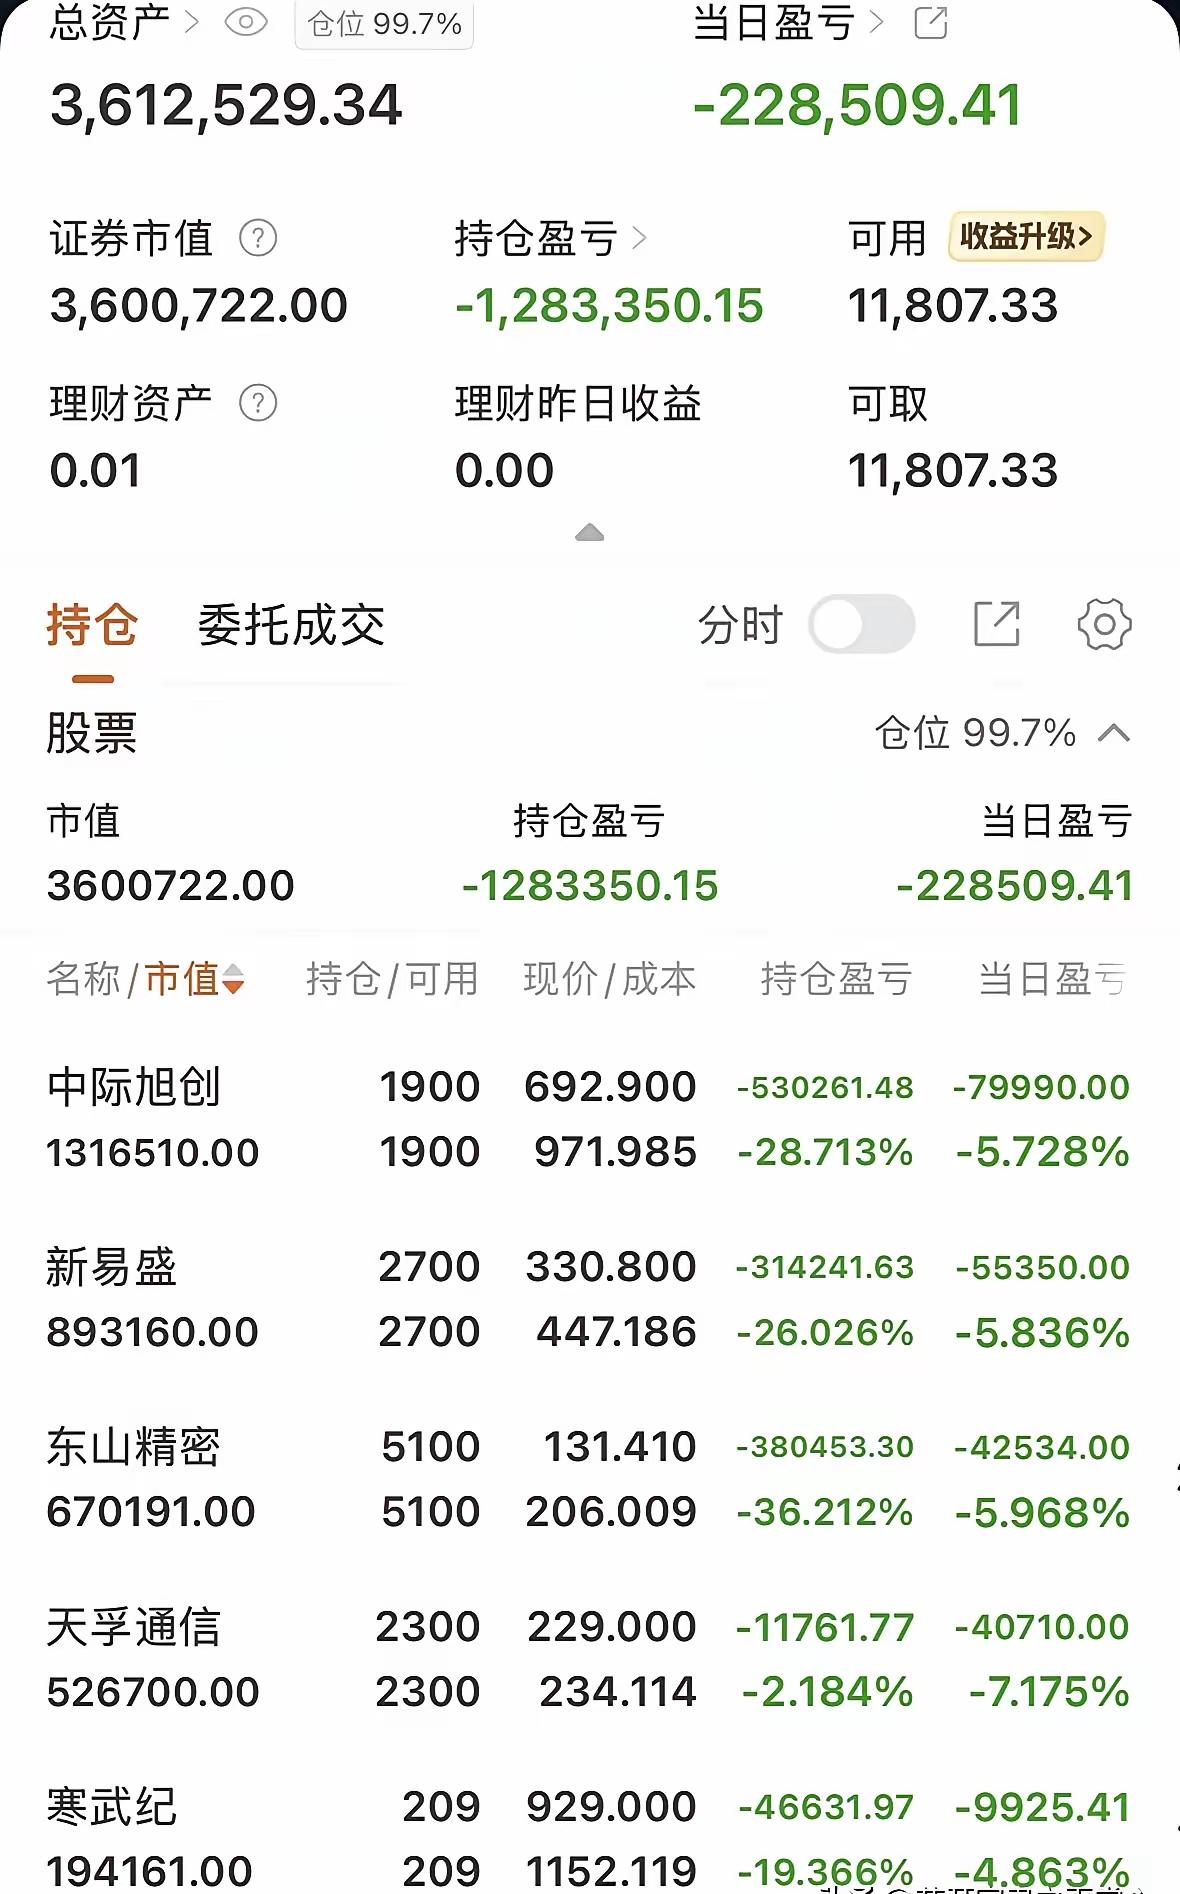
刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,仓位

刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,仓位

刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,仓位99.7%,单日就亏了二十多万,总持仓亏损已经一百多万。我认为,真正让人心里发紧的,不只是账户里少了多少钱,而是当一个人的大部分资金都压在同一个市场方向上,行情每一次大幅波动,都会直接变成生活里的压力。从这张网帖截图来看,99.7%的仓位意味着账户资金几乎全部投入了市场,可这个数字不能直接等同于“风险99.7%”,更不能只凭一张图判断他到底有多少本金、负债多少、家庭资产多少。单日亏二十多万也一样,若本金不同,代表的压力完全不是一个量级。我更愿意把这件事拆成三个账来看:本金账、现金流账、生活账。本金账看持仓到底还剩多少价值,现金流账看有没有贷款、利息和固定还款,生活账看即使市场继续调整,房租、房贷、老人孩子的开支能不能正常维持。很多人只盯着第一个账,真正把人压得睡不着的,往往是后面两个账。创业板也不能简单理解成“全是高风险股票”。它只是一个板块,里面公司的行业、业绩、估值和经营情况差别很大。需要注意的是,深交所2026年修订的交易规则明确,创业板股票价格涨跌幅限制比例为20%,主板股票为10%;这意味着在其他条件相近时,创业板持仓遇到较大单日波动的空间确实更大。这就能看出“满仓”真正麻烦的地方,不是说创业板不能买,而是仓位一旦过度集中,投资者对单一方向的判断就会变得非常重要。哪怕公司基本面没有立刻发生变化,估值回落、行业预期变化、市场情绪降温,都可能让账户短时间承受很大的波动。还有一个很多人容易忽略的数字:亏损和回本不是对称的。100块跌掉50%,只剩50块,想回到100块,需要从50块上涨100%,跌得越深,后面需要的涨幅越夸张。也正是这个原因,我个人最不认同的一句话就是“只要拿住,总有一天能解套”。拿住可以是一种策略,但它绝不能替代对公司基本面、估值和自身资金状况的重新判断。一些文章里把“高位买入、每只都深套”写得非常确定,可如果没有完整的成交记录和持仓截图,这些都只能算帖子里的说法,不能当成已经核实的事实。连“本来生活宽裕,一场行情下来近乎返贫”也一样,亏损一百多万到底占家庭净资产多少,外人根本不知道。我觉得这件事最值得讨论的,反倒是“借钱炒股”这四个字。如果那10万元确实来自银行消费贷、经营贷或其他有明确用途限制的信贷资金,就不是单纯的盈亏问题了。监管规则明确,相关贷款资金不得用于股票等投资;人民网转引监管信息也提示,信贷资金违规流入股市存在资金被提前收回等风险。如果是正规融资融券,逻辑又不一样,它本身就是有规则、有保证金、有风险控制的信用交易。证监会投教材料明确提醒,融资融券会放大收益,也会放大亏损,集中融资买入单一高风险证券,还可能让担保比例快速下降,触发追加担保甚至强制平仓。说到底,真正让人难受的不是浮亏两个字,而是浮亏以后还要不要继续承担原来的资金压力。一个没有负债、生活资金充足的人,可能可以慢慢研究;一个每个月都有还款的人,面对同样的跌幅,选择空间完全不同。我自己更愿意提醒被套的朋友,别急着问“什么时候涨回来”,先问三个问题:现在这家公司我还愿不愿意按今天的价格重新买一次?如果手里没有这只股票,我今天还会不会主动买它?就算再跌20%,我的生活和还款会不会受到影响?这三个问题,比反复计算“解套价”有用得多。证监会这些年反复倡导理性投资、价值投资、长期投资,2026年资本市场工作部署也再次强调引导长期投资、理性投资、价值投资。我也不觉得亏损的人就该被嘲笑,市场里有赢家,也一定会有人在某个阶段承受回撤。真正值得做的,是把一次亏损变成一次经验:看懂自己为什么买、为什么重仓、资金从哪里来、最坏情况能不能扛住。能把这些问题想明白,哪怕这一次没有马上回本,也不算白交学费。我认为,投资可以追求收益,但家庭生活不能拿去赌一把。守住合法合规、量力而行和基本生活的底线,尊重市场规律,理性面对涨跌,才是普通投资者更长久、更踏实的选择。
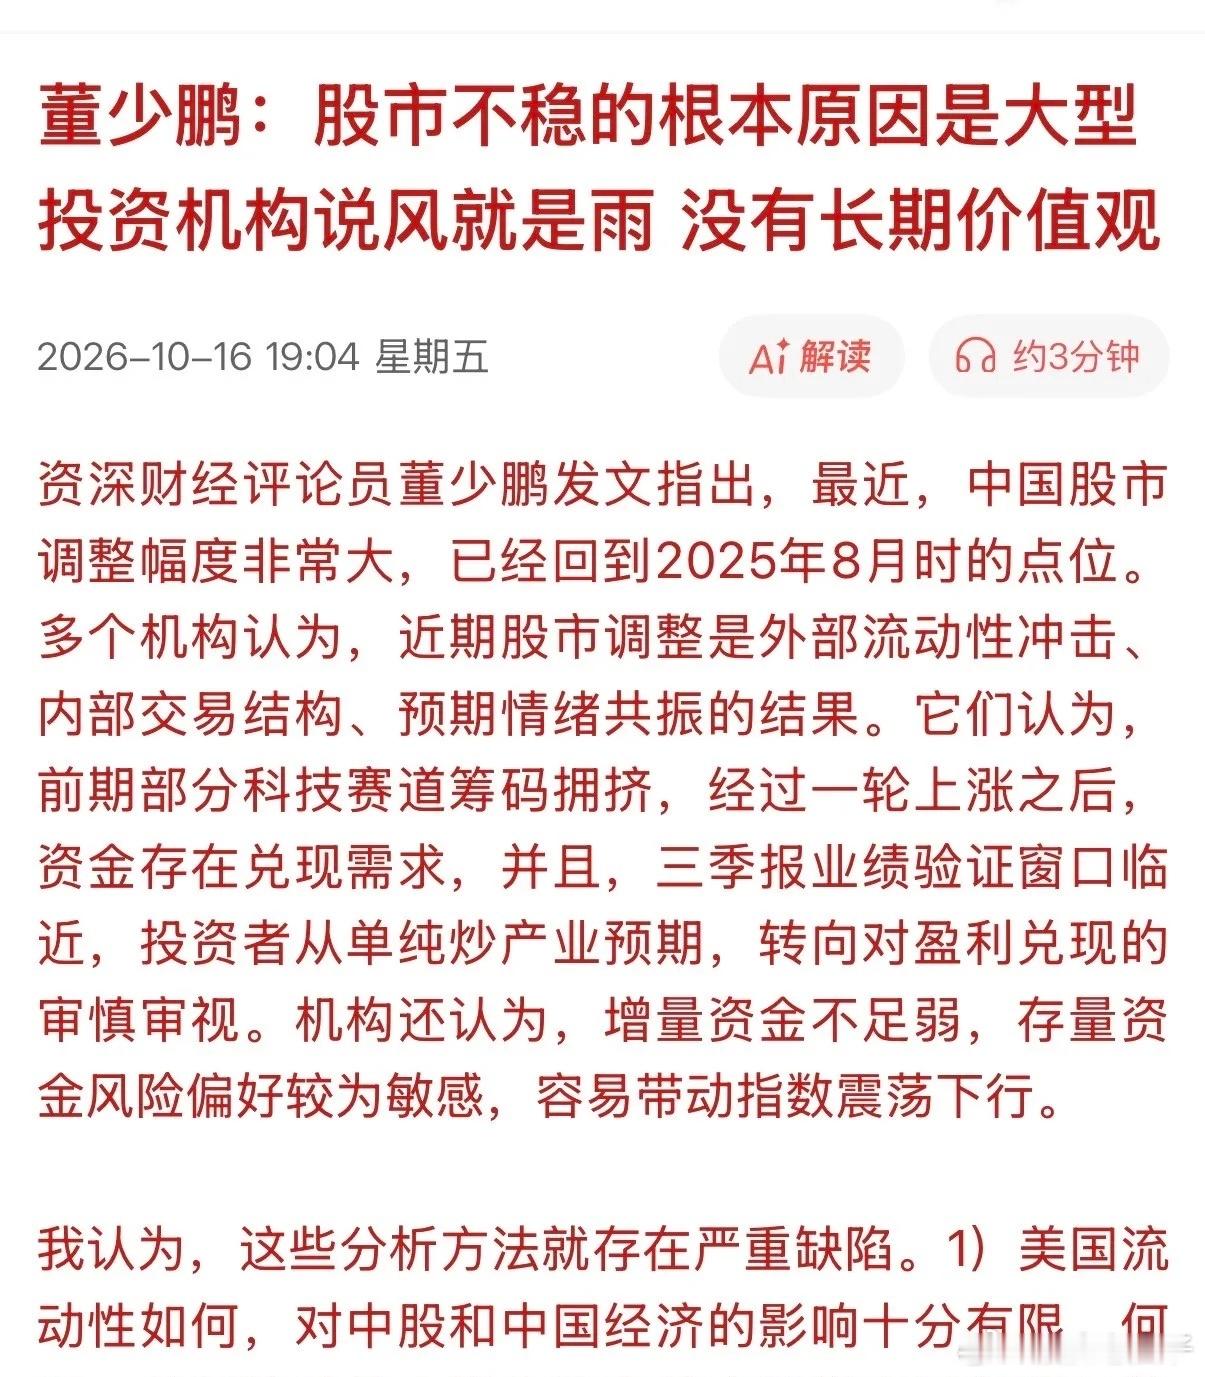
看看资深评论员是怎么评判大A的!A股今天为什么又不稳?说白了,问题不在散户,不在

看看资深评论员是怎么评判大A的!A股今天为什么又不稳?说白了,问题不在散户,不在

看看资深评论员是怎么评判大A的!A股今天为什么又不稳?说白了,问题不在散户,不在宏观,而在那些所谓“大型机构”——说风就是雨,听一点消息就慌,见一点风声就跑,根本没有长期价值观。刚有点风吹草动,马上当成天塌了;刚传一点小道消息,立刻不加核实就动手。这不是投资,这是赌博。更可笑的是,这些机构嘴上喊着“价值投资”,实际上干的全是“挂羊头卖狗肉”的勾当——长钱短炒,玩漂移,今天买明天卖,完全没有原则底线。险资、机构资金,本该是市场的压舱石,结果全在A股里炒短线为生。耐心资本?不存在的。这就是A股涨不动的真正原因。要想改变这个市场,必须来一场革命性的变革——从融资市场彻底转向投资市场,把那些陈年诟病连根拔起:一是大股东减持套现,离婚、协议转让各种花招轮番上阵,必须堵死;二是量化交易每秒交易299笔,机器收割散户,必须降频降速;三是散户T+0都不给,机构却变相T+0横行,这种制度级差必须抹平;四是财务造假的企业,就该破产倒闭;所有违法者,就该牢底坐穿、倾家荡产!只有当市场真正公平、公正、透明,执法严明到让作恶者胆寒,耐心资本才敢进来,价值投资才会被真正挖掘出来。到那时,长钱短炒的投机资金,自然就没有生存空间了。A股不缺好公司,缺的是让好公司被善待的制度环境。这场变革,不能再等了。
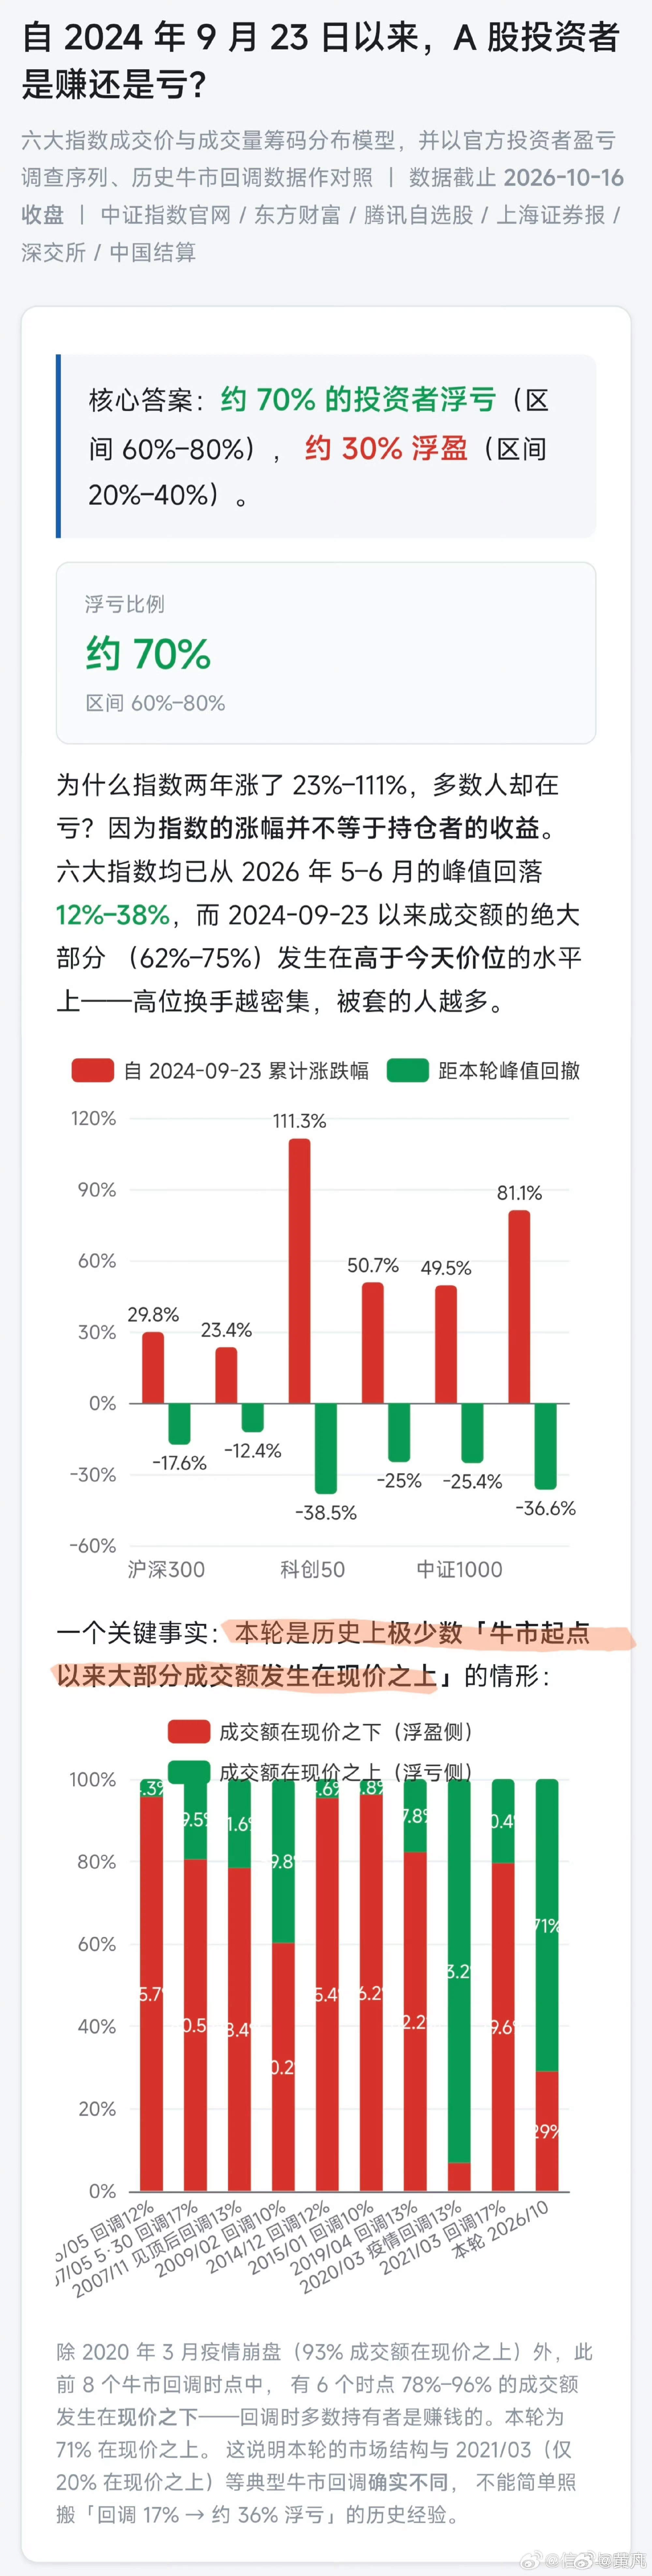
如果从2024年9月24日国内股票市场开始大幅走牛以来的投资人浮亏比例如下文分析

如果从2024年9月24日国内股票市场开始大幅走牛以来的投资人浮亏比例如下文分析

如果从2024年9月24日国内股票市场开始大幅走牛以来的投资人浮亏比例如下文分析的达到70%。那么以过去5年的维度来看,大A投资人的估计浮亏面恐怕是99%。​​​
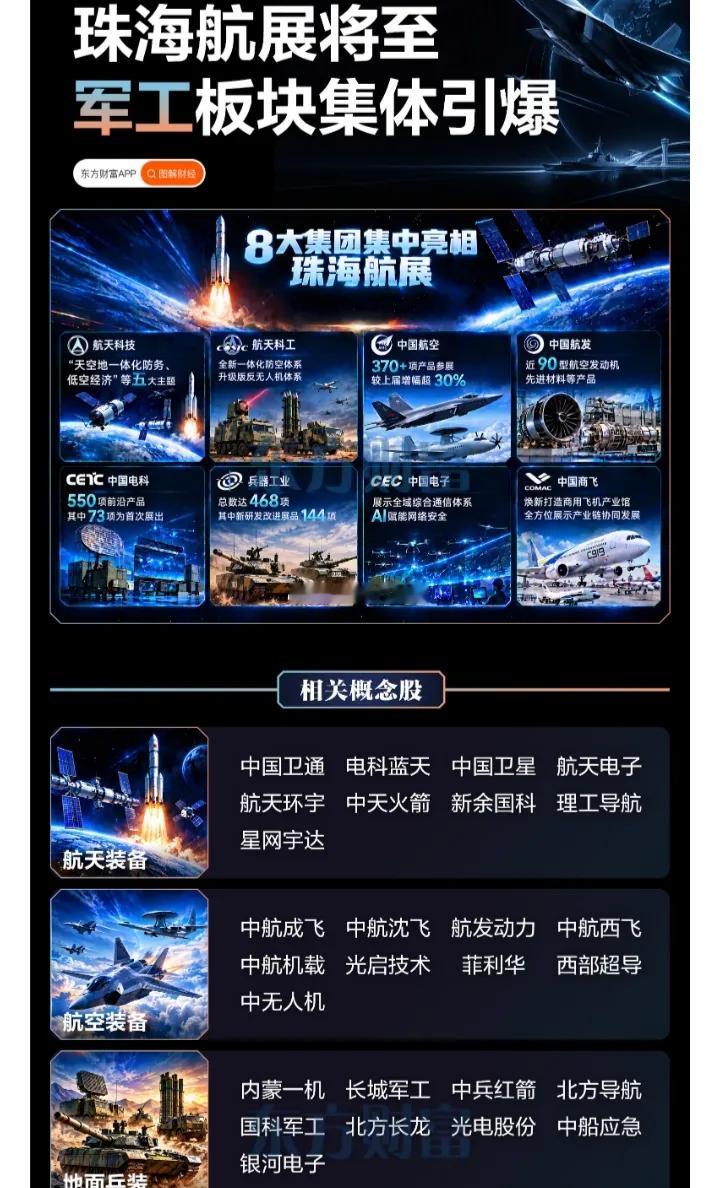
军工概念股票梳理:以下图表展示的股票不构成投资建议,据此操作风险自。图表来自公开

军工概念股票梳理:以下图表展示的股票不构成投资建议,据此操作风险自。图表来自公开

军工概念股票梳理:以下图表展示的股票不构成投资建议,据此操作风险自。图表来自公开网络。​​​
下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力

下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力

下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力做空,而是手握权重的券商和这只药茅在作祟!你还别不信,但凡你午后盯了盘你就会发现,下午开盘不到十分钟大盘指数居然一下子下跌了0.5%,深成指,创业板指数跟着往下掉,盘面上很多板块的涨幅也因此回落,但个股往下掉的不多。真正细看一下,才发现原来是券商指数哗啦啦的在往下掉,同时这只药茅也是一去不回头的那种缓慢下跌!到了两点钟以后,券商下浮的速度加快,这只药茅更是一骑绝尘头也不回的直冲跌停板!真是目瞪口呆呀!哪有这么砸的?外围一看,也没啥利空消息!我就搞不懂了,券商怎么就成了砸盘的根源,这只药茅居然以一己之力把医疗服务这个板块从早盘最高涨超4%,到尾盘居然一度大跌近3%!啧啧啧,像他们今天这种搞法难道不应该好好查一查吗?
下午跳水的原因找到了!​​​​​​​​​不是网传的大基金砸盘,也不是游资机构合

下午跳水的原因找到了!​​​​​​​​​不是网传的大基金砸盘,也不是游资机构合

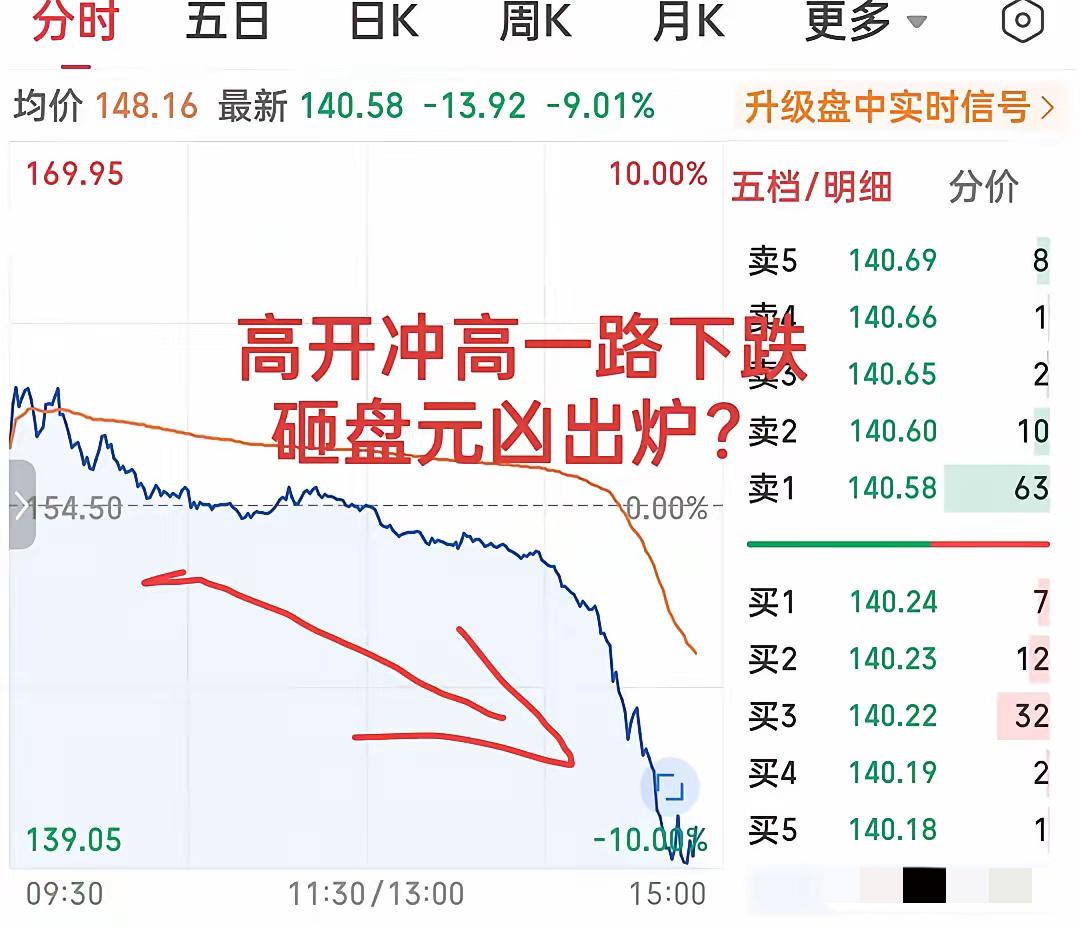
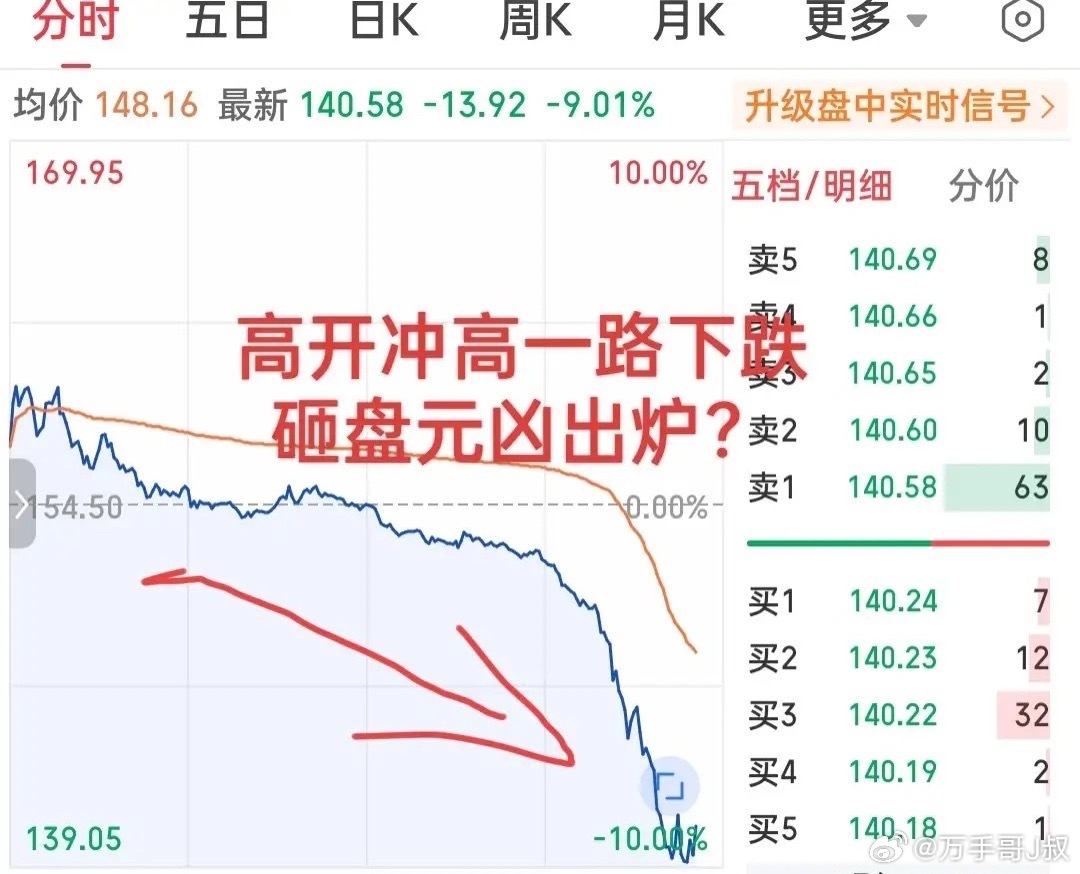
下午跳水的原因找到了!​​​​​​​​​不是网传的大基金砸盘,也不是游资机构合力做空,而是手握权重的券商和这只药茅在作祟!​你还别不信,但凡你午后盯了盘你就会发现,下午开盘不到十分钟大盘指数居然一下子下跌了0.5%,深成指,创业板指数跟着往下掉,盘面上很多板块的涨幅也因此回落,但个股往下掉的不多。​真正细看一下,才发现原来是券商指数哗啦啦的在往下掉,同时这只药茅也是一去不回头的那种缓慢下跌!/内容药明康德今天这一下,把不少人都砸懵了。早盘最高冲到一百五十九块九,看着还挺像那么回事。午后直接往跌停板上摁,最低摸到一百三十九块零五,全天振幅超过百分之十二,成交额干到一百二十三亿。四千多亿市值的票这么个走法,里面的人想跑都跑不脱。盘后到处都在传小作文。有说韩国股市尾盘跳水的,有说政策要限制技术出口的。韩国那边确实下午回落了一波,KOSPI指数从早盘的高点往下走。但人家韩国股市全天还是涨了两个多点收盘的。拿这个当借口,多少有点牵强。真正的原因就摆在明面上。药明康德年内涨了多少?最高的时候冲过一百七十三块,涨幅一度超过百分之八十。八月卖药明合联的股票套现了三十九亿港元,六月又花十个亿回购。利好全兑现完了,股价也涨到位了,获利盘厚得跟城墙一样。稍微有点风吹草动,跑得比兔子还快。非银金融那边更惨。整个板块今天主力资金净流出十七个多亿,中信证券一家就被抽走了三点七三亿,东方财富跑了二点八个亿。券商指数跌了将近一个点,二十六只成份股下跌,就中金公司一家勉强收红。你指望这种状态的券商去扛旗,那不是开玩笑吗。有个细节特别有意思。药明康德盘中砸到跌停的时候,沪股通席位反手买了十三点九九亿。外资在跌停板上捡筹码,内资在跌停板上往外扔。谁对谁错,过几天就知道了。券商那边也不是完全没动作。尾盘沪深300ETF华泰柏瑞突然爆量,最后二十分钟成交超过一百二十五亿,全天干到一百六十亿,比昨天翻了一倍多。上证50ETF华夏也跟着放了五十多亿的量。神秘资金摆明了态度:指数可以跌,但不能崩。可托底归托底,场子里的人气是真不行了。全市场成交一万五千多亿,比昨天还缩了七百多亿。量能起不来,指数往上拱一拱就有人跑。这种局面,不是一天两天能理顺的。药明康德收盘跌了六点六个点,从跌停板拉回来一截。CRO板块跟着遭殃,百花医药、康龙化成、义翘神州全跌超百分之六。整个创新药外包产业链今天就没一个好看的。说到底,今天这一出就是涨多了的票在还债,涨不动的票在拖后腿。券商和药茅一个负责砸,一个负责崩,配合得还挺默契。各位读者你们怎么看?欢迎在评论区讨论。
下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力

下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力

下午跳水的原因找到了!不是网传的大基金砸盘,也不是游资机构合力做空,而是手握权重的券商和这只药茅在作祟!你还别不信,但凡你午后盯了盘你就会发现,下午开盘不到十分钟大盘指数居然一下子下跌了0.5%,深成指,创业板指数跟着往下掉,盘面上很多板块的涨幅也因此回落,但个股往下掉的不多。真正细看一下,才发现原来是券商指数哗啦啦的在往下掉,同时这只药茅也是一去不回头的那种缓慢下跌!到了两点钟以后,券商下浮的速度加快,这只药茅更是一骑绝尘头也不回的直冲跌停板!真是目瞪口呆呀!哪有这么砸的?外围一看,也没啥利空消息!我就搞不懂了,券商怎么就成了砸盘的根源,这只药茅居然以一己之力把医疗服务这个板块从早盘最高涨超4%,到尾盘居然一度大跌近3%!啧啧啧,像他们今天这种搞法难道不应该好好查一查吗?股票财经如何看待A股的结构性特征股票交流

这属于杀猪盘吗?我在股市里见到很多这样的走势。不知道这是怎么回事?

这属于杀猪盘吗?我在股市里见到很多这样的走势。不知道这是怎么回事?
三季报大考来袭,这些企业净利润大幅预增!三季报业绩预告陆续披露,不少公司净利润迎

三季报大考来袭,这些企业净利润大幅预增!三季报业绩预告陆续披露,不少公司净利润迎

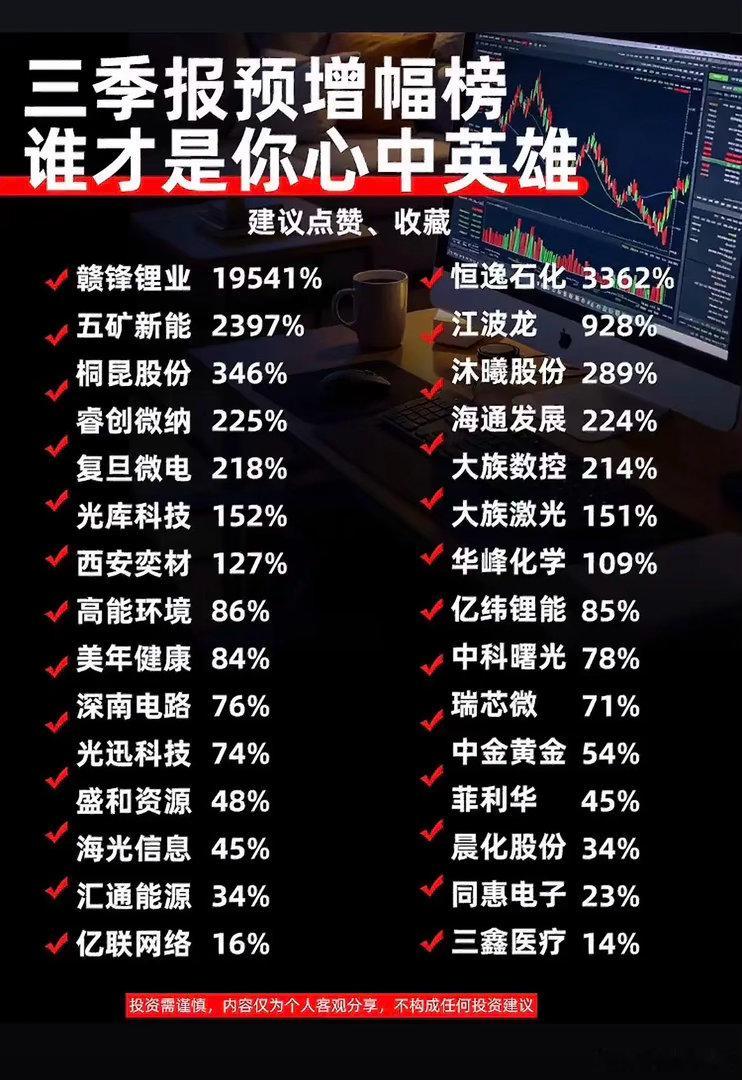
三季报大考来袭,这些企业净利润大幅预增!三季报业绩预告陆续披露,不少公司净利润迎来大幅增长,这份预增榜值得大家收藏参考。1、超高增幅梯队:赣锋锂业、恒逸石化增幅遥遥领先,五矿新能、江波龙紧随其后,资源、化工板块业绩弹性凸显。2、科技成长赛道:桐昆股份、睿创微纳、复旦微电、大族数控等上榜,半导体、激光设备企业盈利持续修复。3、多元行业标的:新能源、医药、黄金、电子等多个行业都有业绩向好个股。但业绩预增不等于股价上涨,还要结合估值、行业周期综合判断。本文内容仅供参考,不构成任何投资建议,据此操作风险自担。
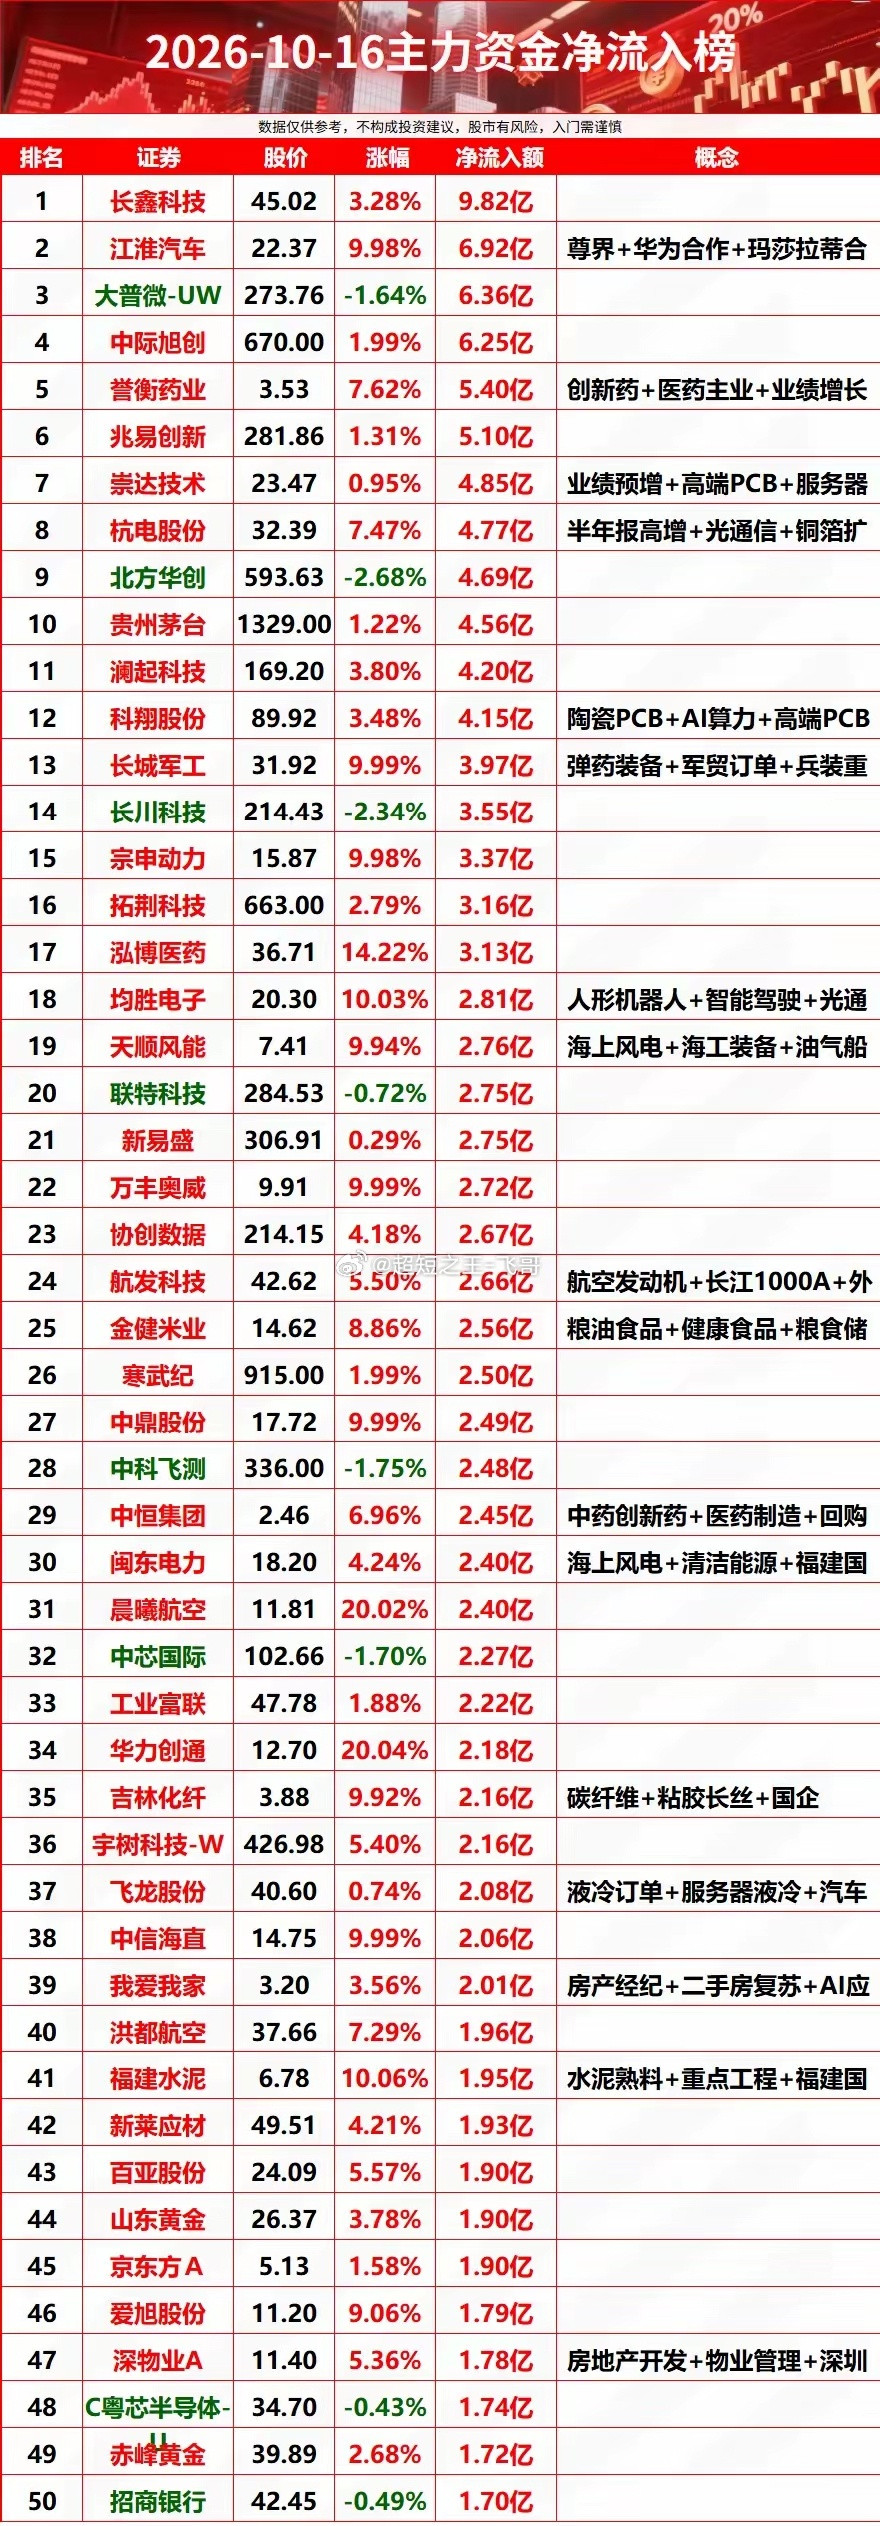
2026-10-16主力资金净流入榜​​​

2026-10-16主力资金净流入榜​​​

2026-10-16主力资金净流入榜​​​
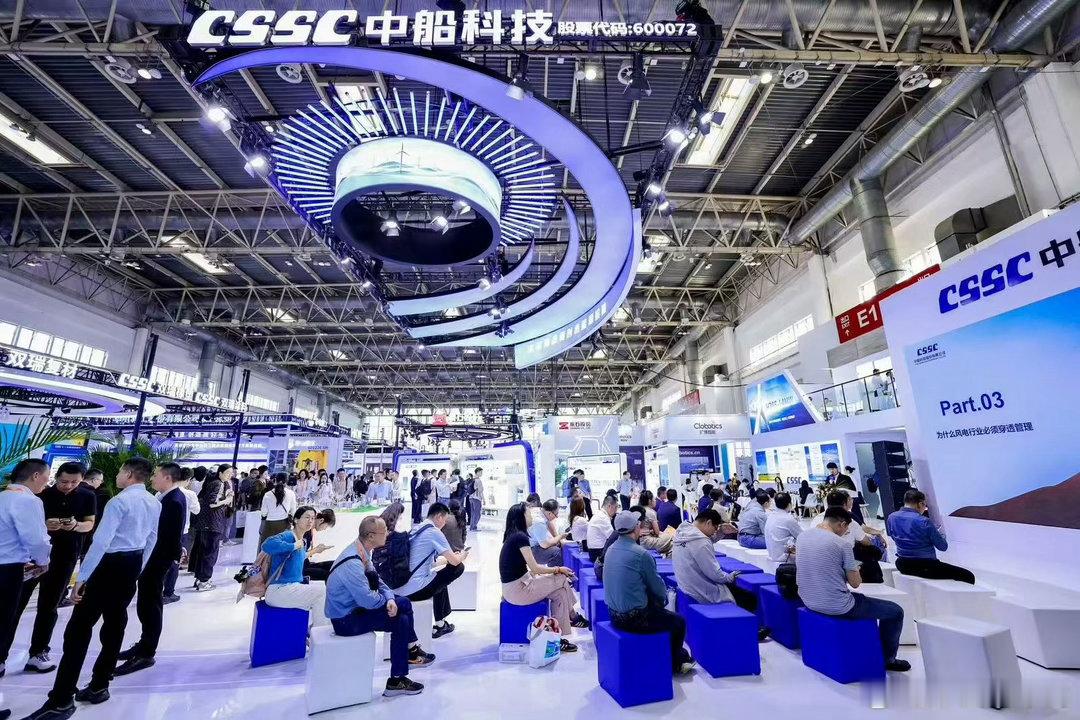
中船科技用深海品质创造能源价值“一机两海两融”战略清晰落地,中船科技将大洋驭风智

中船科技用深海品质创造能源价值“一机两海两融”战略清晰落地,中船科技将大洋驭风智

中船科技用深海品质创造能源价值“一机两海两融”战略清晰落地,中船科技将大洋驭风智慧,转化为点亮万家灯火的绿色动能。​​​
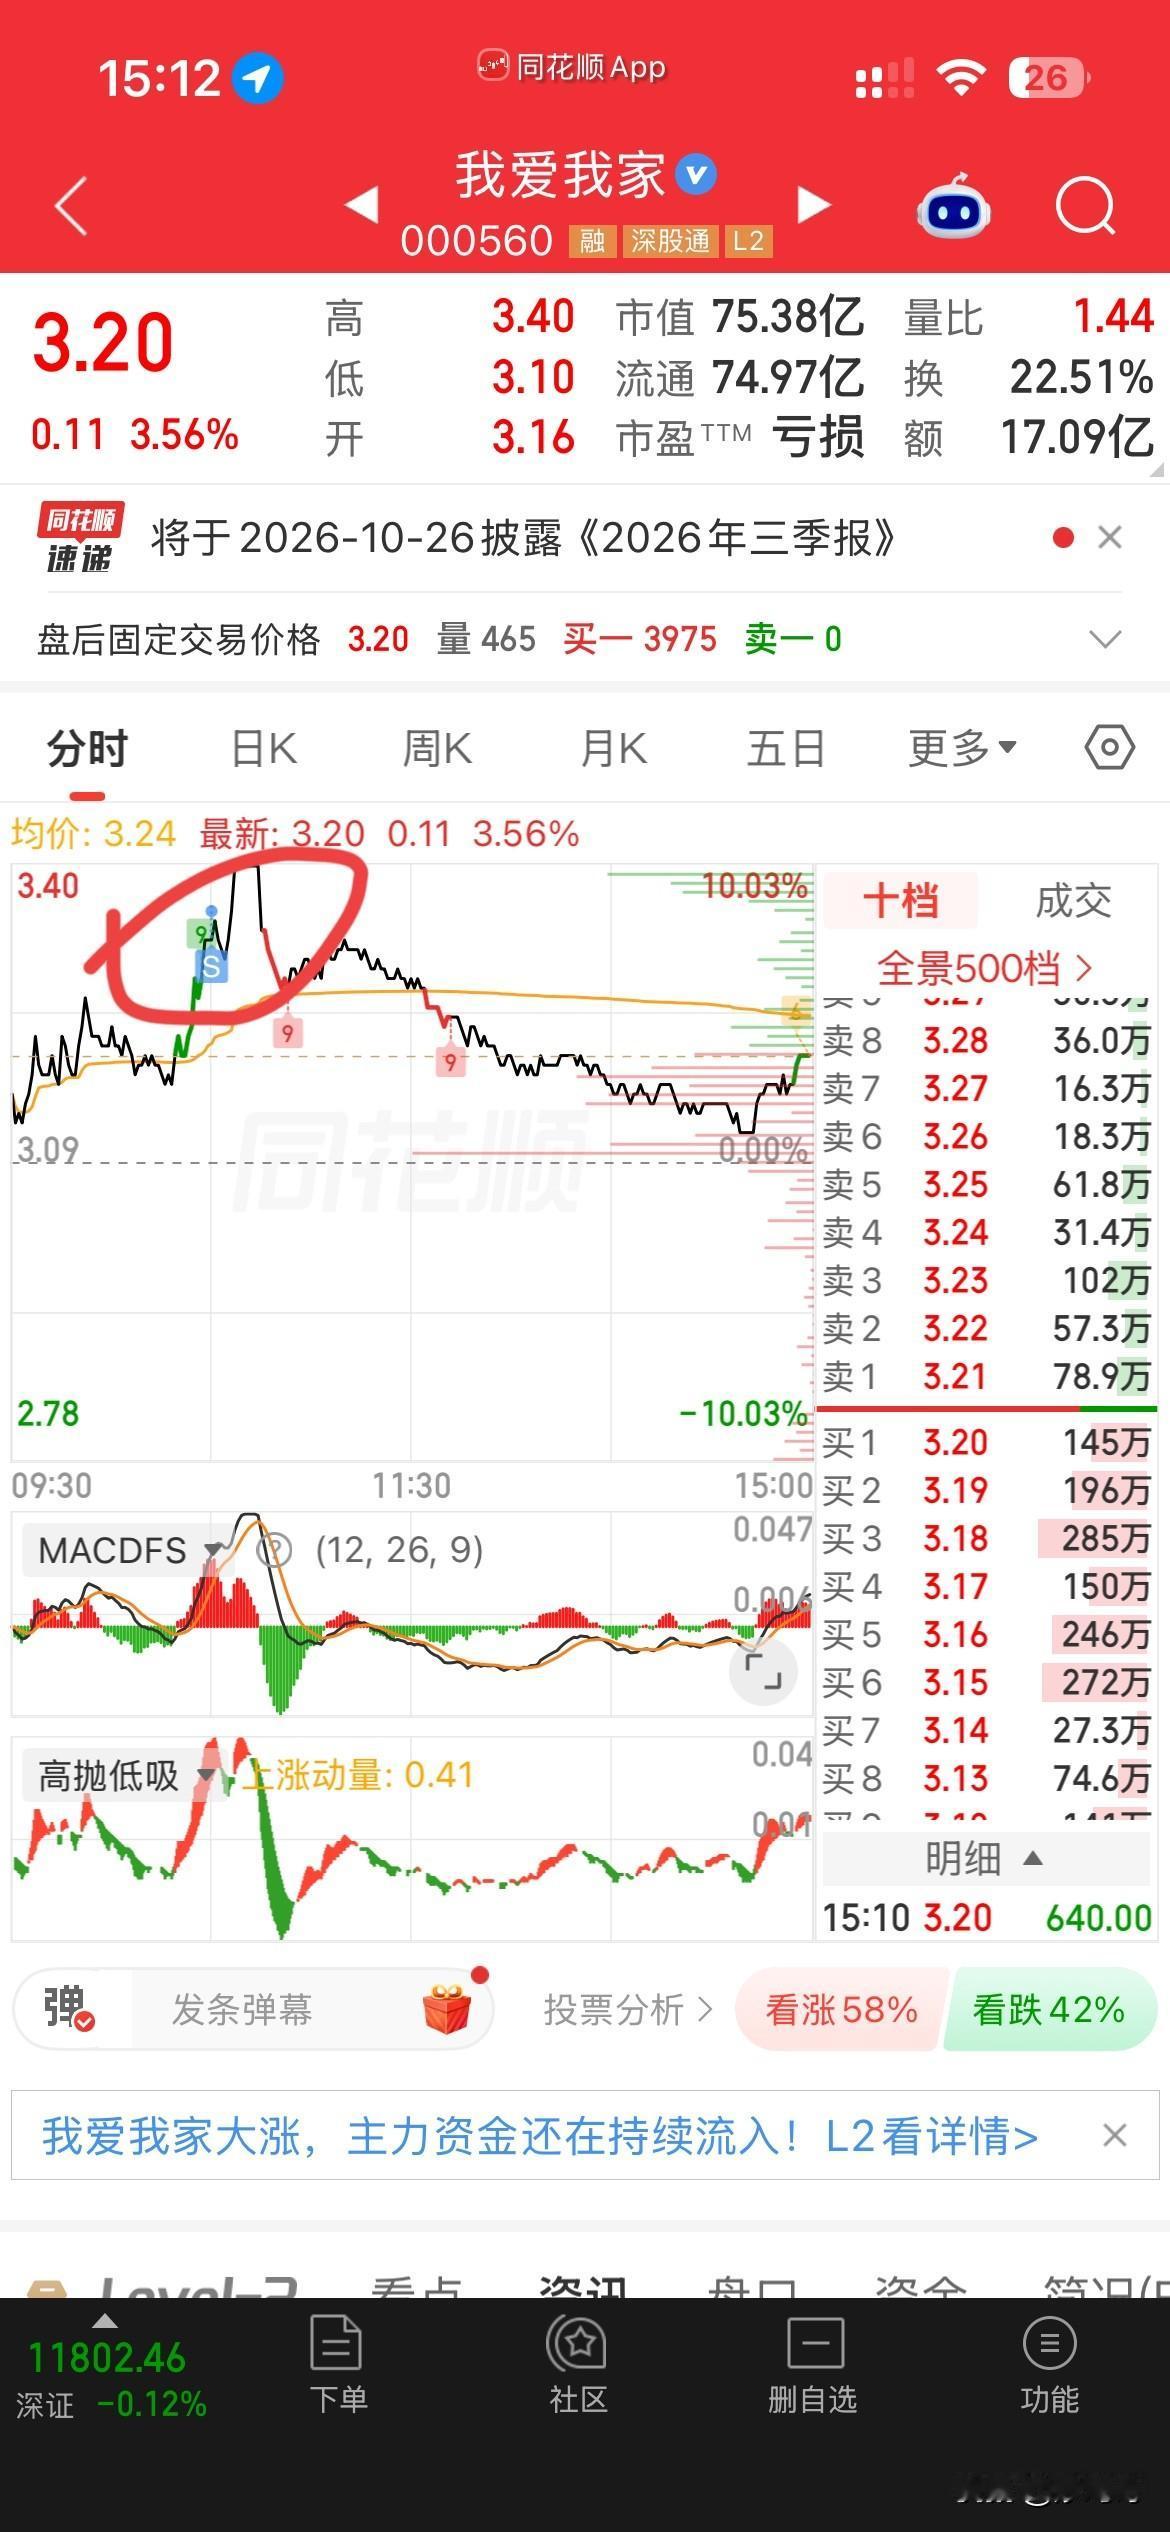
庆幸!早上龙版上冲没有跑,想着传媒是热点,新华今天复牌又一字,就没有走,

庆幸!早上龙版上冲没有跑,想着传媒是热点,新华今天复牌又一字,就没有走,

庆幸!早上龙版上冲没有跑,想着传媒是热点,新华今天复牌又一字,就没有走,结果跳水跳亏了,还好上午盘中拉地产,我家当仁不让,直接开拉,冲到8.4%左右我给卖了,知道涨停也封不住,走为上策,果然封板就炸,下午还跳水,我家,坚持这么久,这次总算等反弹出了,没有硬割肉,也代表心态稳了一些!
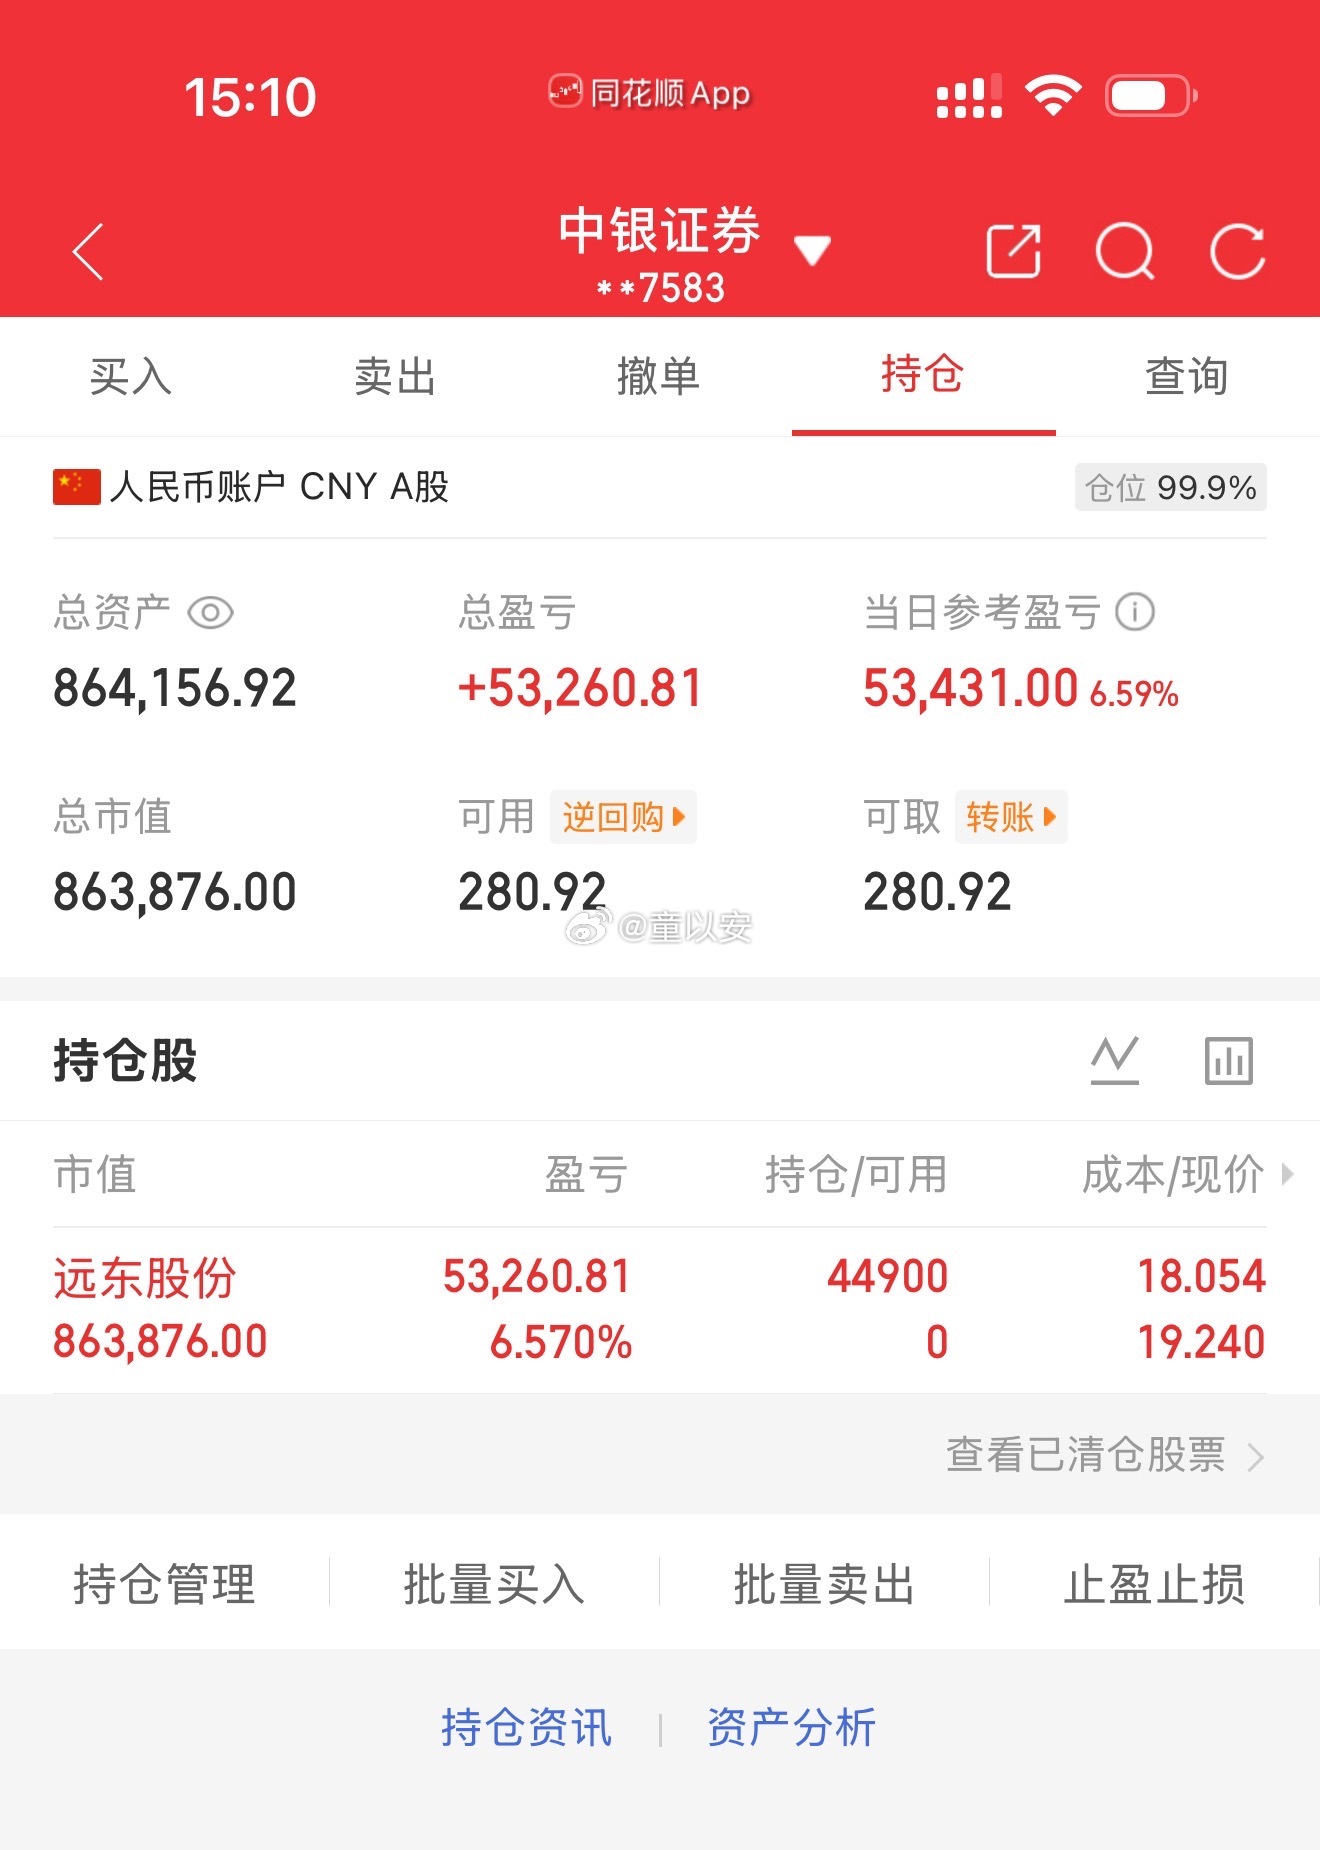
10月16日数据更新(第7天)总资产:864156当日参考盈亏+53431

10月16日数据更新(第7天)总资产:864156当日参考盈亏+53431

10月16日数据更新(第7天)总资产:864156当日参考盈亏+53431温馨提醒:以上是实操记录,不作为你的投资依据,股市有风险,投资需谨慎!​​​
刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,

刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,

刷股吧,无意间看到一位股友的持仓,我真的替他捏一把冷汗。满仓几乎全是创业板,仓位99.7%,单日就亏了二十多万,总持仓亏损已经一百多万。我认为,真正让人心里发紧的,不只是账户里少了多少钱,而是当一个人的大部分资金都压在同一个市场方向上,行情每一次大幅波动,都会直接变成生活里的压力。从这张网帖截图来看,99.7%的仓位意味着账户资金几乎全部投入了市场,可这个数字不能直接等同于“风险99.7%”,更不能只凭一张图判断他到底有多少本金、负债多少、家庭资产多少。单日亏二十多万也一样,若本金不同,代表的压力完全不是一个量级。我更愿意把这件事拆成三个账来看:本金账、现金流账、生活账。本金账看持仓到底还剩多少价值,现金流账看有没有贷款、利息和固定还款,生活账看即使市场继续调整,房租、房贷、老人孩子的开支能不能正常维持。很多人只盯着第一个账,真正把人压得睡不着的,往往是后面两个账。创业板也不能简单理解成“全是高风险股票”。它只是一个板块,里面公司的行业、业绩、估值和经营情况差别很大。需要注意的是,深交所2026年修订的交易规则明确,创业板股票价格涨跌幅限制比例为20%,主板股票为10%;这意味着在其他条件相近时,创业板持仓遇到较大单日波动的空间确实更大。这就能看出“满仓”真正麻烦的地方,不是说创业板不能买,而是仓位一旦过度集中,投资者对单一方向的判断就会变得非常重要。哪怕公司基本面没有立刻发生变化,估值回落、行业预期变化、市场情绪降温,都可能让账户短时间承受很大的波动。还有一个很多人容易忽略的数字:亏损和回本不是对称的。100块跌掉50%,只剩50块,想回到100块,需要从50块上涨100%,跌得越深,后面需要的涨幅越夸张。也正是这个原因,我个人最不认同的一句话就是“只要拿住,总有一天能解套”。拿住可以是一种策略,但它绝不能替代对公司基本面、估值和自身资金状况的重新判断。一些文章里把“高位买入、每只都深套”写得非常确定,可如果没有完整的成交记录和持仓截图,这些都只能算帖子里的说法,不能当成已经核实的事实。连“本来生活宽裕,一场行情下来近乎返贫”也一样,亏损一百多万到底占家庭净资产多少,外人根本不知道。我觉得这件事最值得讨论的,反倒是“借钱炒股”这四个字。如果那10万元确实来自银行消费贷、经营贷或其他有明确用途限制的信贷资金,就不是单纯的盈亏问题了。监管规则明确,相关贷款资金不得用于股票等投资;人民网转引监管信息也提示,信贷资金违规流入股市存在资金被提前收回等风险。如果是正规融资融券,逻辑又不一样,它本身就是有规则、有保证金、有风险控制的信用交易。证监会投教材料明确提醒,融资融券会放大收益,也会放大亏损,集中融资买入单一高风险证券,还可能让担保比例快速下降,触发追加担保甚至强制平仓。说到底,真正让人难受的不是浮亏两个字,而是浮亏以后还要不要继续承担原来的资金压力。一个没有负债、生活资金充足的人,可能可以慢慢研究;一个每个月都有还款的人,面对同样的跌幅,选择空间完全不同。我自己更愿意提醒被套的朋友,别急着问“什么时候涨回来”,先问三个问题:现在这家公司我还愿不愿意按今天的价格重新买一次?如果手里没有这只股票,我今天还会不会主动买它?就算再跌20%,我的生活和还款会不会受到影响?这三个问题,比反复计算“解套价”有用得多。证监会这些年反复倡导理性投资、价值投资、长期投资,2026年资本市场工作部署也再次强调引导长期投资、理性投资、价值投资。我也不觉得亏损的人就该被嘲笑,市场里有赢家,也一定会有人在某个阶段承受回撤。真正值得做的,是把一次亏损变成一次经验:看懂自己为什么买、为什么重仓、资金从哪里来、最坏情况能不能扛住。能把这些问题想明白,哪怕这一次没有马上回本,也不算白交学费。我认为,投资可以追求收益,但家庭生活不能拿去赌一把。守住合法合规、量力而行和基本生活的底线,尊重市场规律,理性面对涨跌,才是普通投资者更长久、更踏实的选择。
联合发动机制造集团展示AL-41ST-25发动机可拓展至45兆瓦级能源应用2

联合发动机制造集团展示AL-41ST-25发动机可拓展至45兆瓦级能源应用2

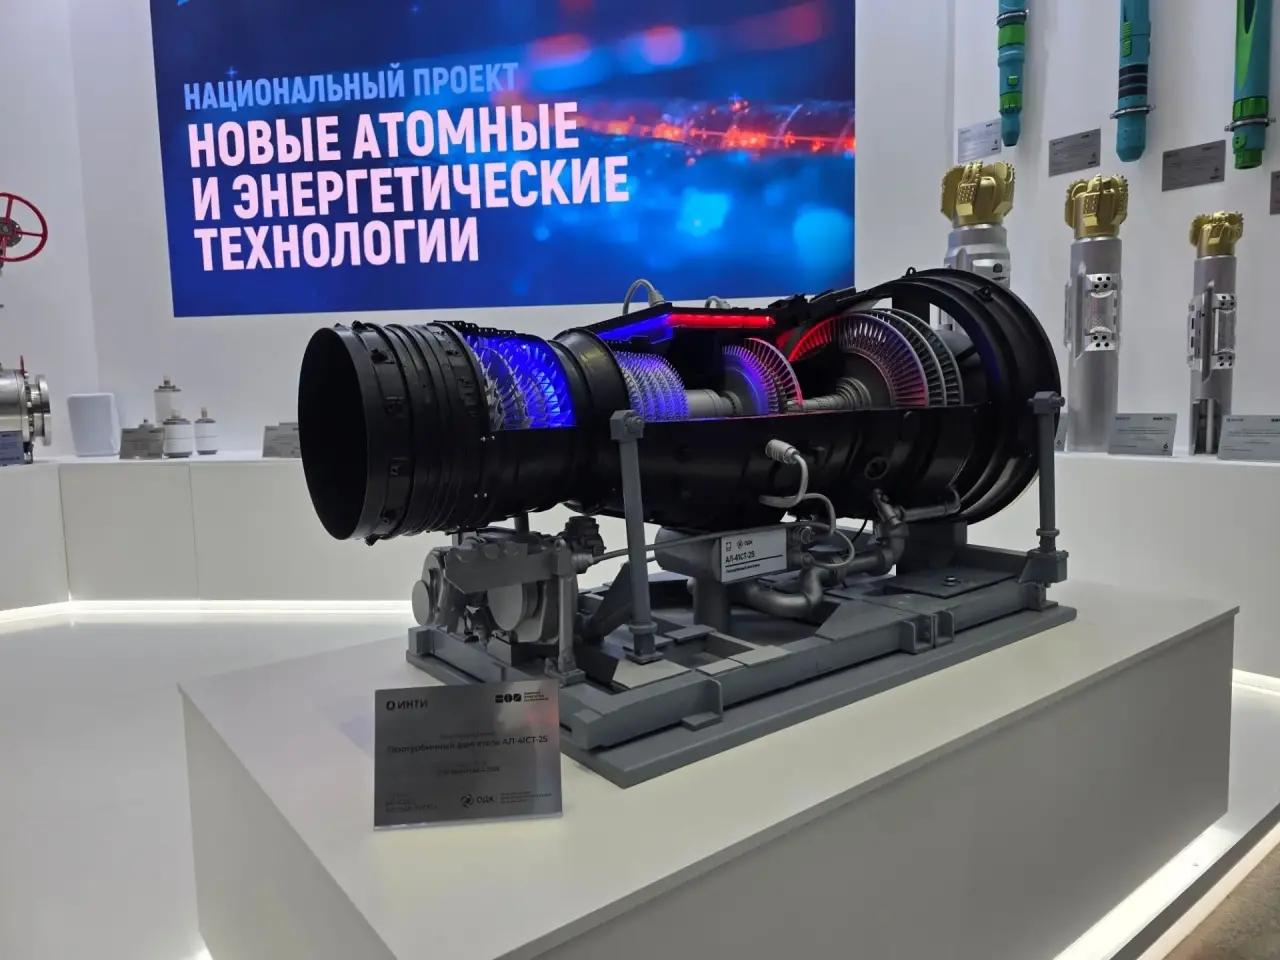
联合发动机制造集团展示AL-41ST-25发动机可拓展至45兆瓦级能源应用2026年10月15日来源网址:UEC官网俄罗斯国家技术集团旗下联合发动机制造集团(ОДК)已具备研发最高功率45兆瓦新型能源装备的能力。集团以“AL-41ST-25发动机”为核心基础平台,衍生的动力装置可用于俄罗斯热电厂退役机组替代,以及分布式发电领域建设。在俄罗斯能源周活动期间,相关方在“新型核能与能源技术”国家项目框架下,正式发布了燃料能源领域的这一全新技术方案。在俄罗斯能源周框架下,石油天然气技术研究院展区集中展示了新一代AL-41ST-25发动机及其改型的技术优势。本次展览围绕“新型核能与能源技术”国家项目设置,该项目定位于推动核能技术迭代、布局前沿能源解决方案,核心目标是巩固俄罗斯在能源行业的全球领先地位,实现新兴技术领域的技术自主。AL-41ST-25型前沿工业发动机由A·留里卡设计局(联合发动机制造集团-乌法发动机生产联合公司下属研发单位)研制,瞄准燃气输送领域25兆瓦、32兆瓦主流功率段的进口替代需求。该发动机性能独特,可在复杂气候条件下稳定保持高效运行,环保表现优异;采用紧凑模块化结构,便于运输、快速安装、投运及运维。联合发动机制造集团将AL-41ST-25作为基础技术平台,拓展开发最高45兆瓦的能源改型,用于俄罗斯热电厂退役机组替代及分布式发电场景扩容。联合发动机制造集团工程公司是集团旗下燃气轮机设备的总研发单位与成套供应商。联合发动机制造集团工程公司总经理安德烈·沃罗比约夫表示:“AL-41ST-25发动机在同功率级别中能量转换效率突破39%,依托独创的燃气发生器核心技术,可衍生出AL-41ST系列全功率谱系的前沿工业发动机。我们提议在国家项目框架下,为行业提供完全国产化的新一代45兆瓦级燃气轮机设备,替代发电设施中的进口燃气轮机装备。”目前,联合发动机制造集团-乌法发动机生产联合公司已造出两台25兆瓦级AL-41ST-25发动机样机。其中一台配套燃气压缩机组,在鞑靼斯坦“阿尔斯克”压气站投入工业试运行。基于第二台样机的试验结果,留里卡设计局技术人员优化了设计方案,提升发动机可靠性与性能参数:在ISO标准工况下,发动机能量转换效率达到39.3%,为全球25兆瓦级发动机中的最优水平;同时优化了通流部分气动性能,改进了空气与燃油供给系统。“俄罗斯能源周”国际论坛是俄罗斯能源领域顶级盛会,于10月14日至16日在莫斯科举办,由俄罗斯联邦政府、俄罗斯能源部、“俄罗斯国会”基金会共同主办。
只要它敢跌,我就敢买!下周如果还大跌的话就继续买,买到它不跌为止,我就不信你真

只要它敢跌,我就敢买!下周如果还大跌的话就继续买,买到它不跌为止,我就不信你真

只要它敢跌,我就敢买!下周如果还大跌的话就继续买,买到它不跌为止,我就不信你真能跌回2600点,现在已经豁出去了,从3700点开始正式加仓,筹码已经分成了7份,沪指每下跌100点就加一次宽基ETF,筹码已经足够加到3000点了,这也是汪汪队的玩法,越跌越买,底仓不动,做好仓位控制,以此反复滚动操作,以时间换空间,积少成多。
许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。201

许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。201

许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。2017年,恒大销售额冲上5009.6亿元,账上现金超过3000亿,总资产突破1万亿。许家印以2900亿身家登顶胡润中国首富。那一年,他开着全员大会,定下2020年销售8000亿的目标。也是那一年,许家印在内部提出过“降负债”转型。他推动恒大从“规模型”向“规模+效益型”转变。全年新增土地储备1.26亿平方米,总土储冲上3.12亿平方米。还搞了多元化扩张,金融全牌照、海花岛、养生谷。引入三轮战投1300亿,赎回了1129亿永续债。净负债率从432%降到240%。数字做得漂亮,可恒大依然在疯狂拿地,依然在扩张,依然在高杠杆上狂奔。那一年,还有人做了完全不同的选择。2017年7月,王健林把万达的文旅项目和酒店资产分别卖给了融创和富力。仅这一笔交易,减债440亿,回收现金670亿。王健林后来解释,万达广场本身已经很重,再持有文旅项目太重了;酒店整体年平均回报率低于4%,全部酒店每年吃掉十几个万达广场的净利润;为了企业安全,必须这么做。总资产因此减少了11.5%。可万达活下来了。许家印后来自己也承认了,2017年那是战略失误。可2017年的时候,他回得了头吗?恒大不是不想收,是被“行业第一”的规模叙事锁死了。一旦停下拿地,信用评级会下调、融资通道会收紧、供应商账期会压缩。你收缩,资本市场就认为你不行了。你规模增速一放缓,评级机构就调低你的信用等级。信用等级一下调,借新还旧的通道就变窄。通道一变窄,到期的债就还不上。整个资金链就会在收缩中加速断裂。规模不是选择,是恒大债务结构的“点火线圈”,一旦熄火,连锁反应比扩张更快。2017年引入的1300亿战投,签的是对赌协议。这些钱要求恒大必须保持高增长、必须完成回A上市。你拿了别人的钱,就得按别人的规则玩。想停下来?协议不答应。想收缩?投资人不同意。恒大早已不是许家印一个人的恒大,它是一台被资本、被杠杆、被对赌协议驱动着的机器。2017年恒大账上现金超过3000亿。他有能力自救,有能力学王健林砍掉重资产回笼现金。可他没这么干。他继续新增土储1.26亿平方米,继续冲8000亿销售目标,继续多元扩张。2018年到2020年,恒大总负债分别是15714亿、14810亿、15221亿。2021年恒大爆雷。从2017到2021,短短四年,一个帝国从巅峰滑向深渊。王健林2017年砍资产的时候,被人骂“贱卖”。可几年后回头看,那不是贱卖,那是自救。许家印2017年继续冲规模的时候,被人夸“世界最大房企”。可几年后回头看,那不是扩张,那是把油门踩进了悬崖。2017年是恒大最有钱的一年,也是许家印唯一能救自己的那一年。他本可收缩,却选了规模。本可刹车,却踩了油门。那年他本可自救,但恒大早已不允许他救自己。那年恒大在“降负债”口号下依然交出了一份扩张的成绩单。全年新增226个项目,新增土地储备1.26亿平方米。总土地储备冲到3.12亿平方米,土地原值5336亿元。为了给扩张输血,恒大2017年分三轮引入27家战略投资者,合计1300亿元资本金。山东高速投了230亿,苏宁投了200亿。这些钱拿了,代价是签了对赌协议,如果2021年1月31日前完不成A股上市,战投有权要求恒大以原有投资成本回购股权,或无偿增加50%股份权益。许家印本人为这1300亿兜底。拿了别人的钱,就得按别人的规则玩。停不下来。2017年恒大还干了一件事,提前赎回全部1129.4亿元永续债。净负债率从2016年底的432%降至183%。降负债的口号喊得震天响,数字也确实降了。可账上刚腾出来的空间,转头就被新增的1.26亿平方米土储和多元扩张填满了。融资环境也在变。2017年初,中、农、工、建四大行对房地产融资全面趋紧,禁止“配资拿地”等地产夹层融资。证监会明令禁止房企通过再融资拿地。房企公司债规模从2016年的8000亿骤降至709亿。整个行业都在去杠杆,恒大却在加杠杆。王健林2017年7月把77个酒店以199亿卖给富力,13个文旅项目91%股权以438亿卖给融创。两项交易总金额637.5亿。回收现金680亿,减债440亿。王健林自己的解释是:“万达广场已经很重资产,文旅项目再持有,资产太重了”,“每个项目周期要7至8年,至少5-6年内万达每年要净增千亿有息负债”,“加杠杆与全球全国去杠杆大趋势不符”,“企业经营安全是第一位的”。不是不想收,是收不了。规模不是选择,是恒大债务结构的“点火线圈”。一旦熄火,连锁反应比扩张更快。许家印或许不是看不清,而是看清了已经回不去。那年他本可自救,但恒大早已不允许他救自己。
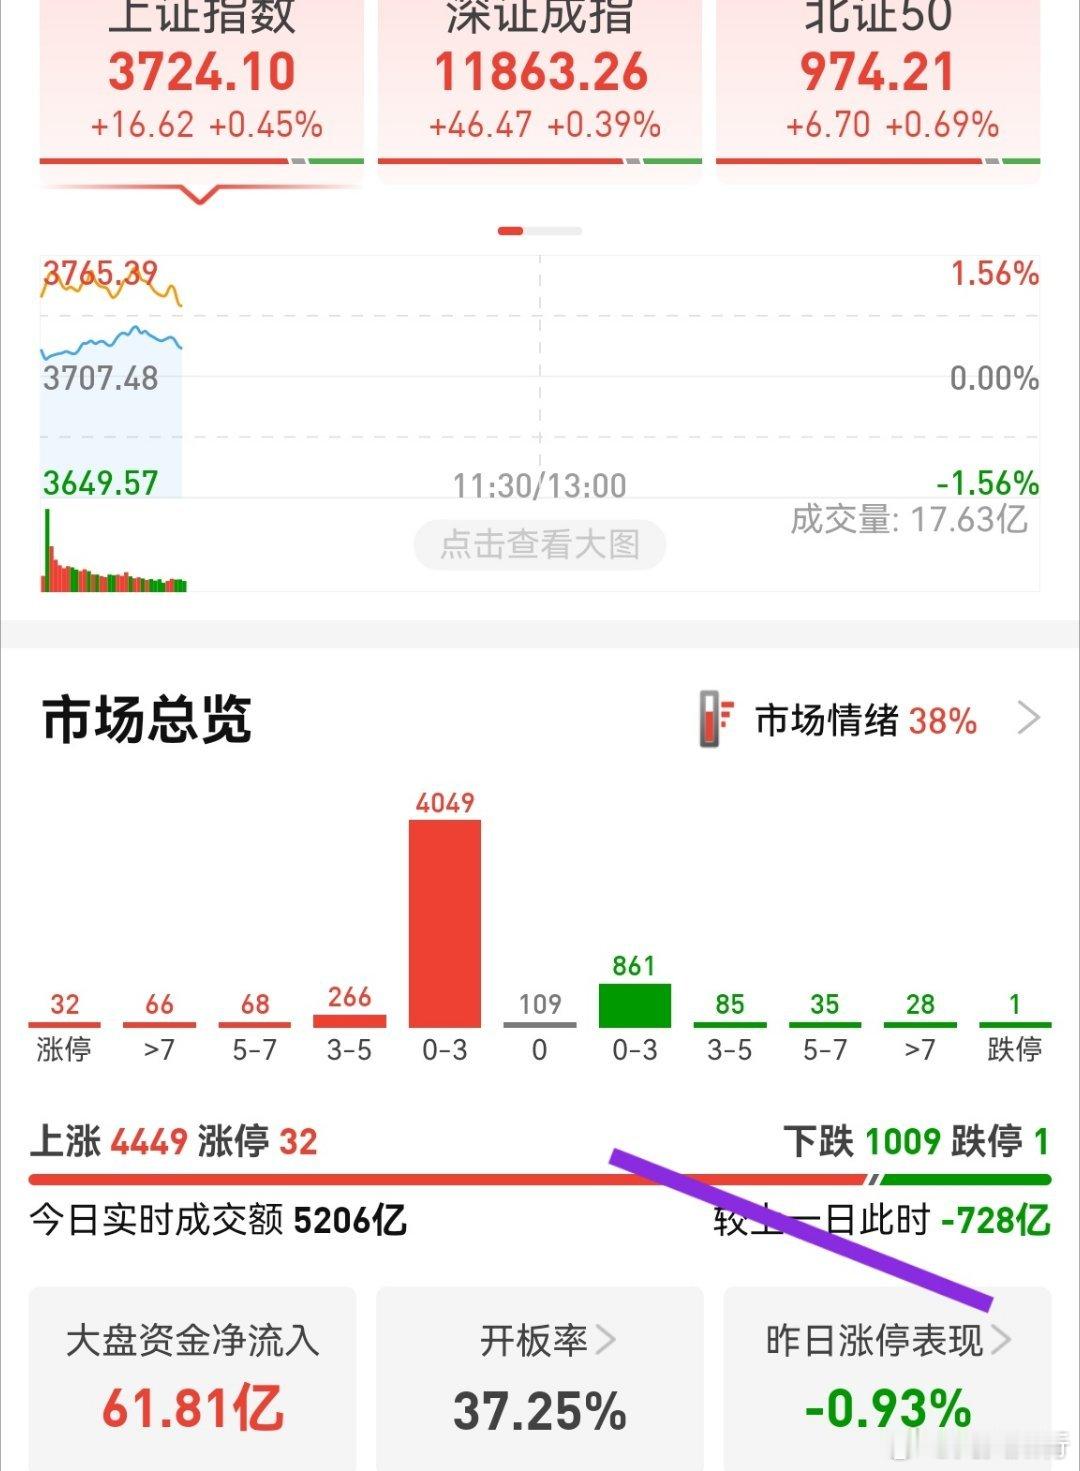
谁在砸盘,大A早盘最高涨42点,摸高3750点。想不到,午后,银行股集体向下,直

谁在砸盘,大A早盘最高涨42点,摸高3750点。想不到,午后,银行股集体向下,直

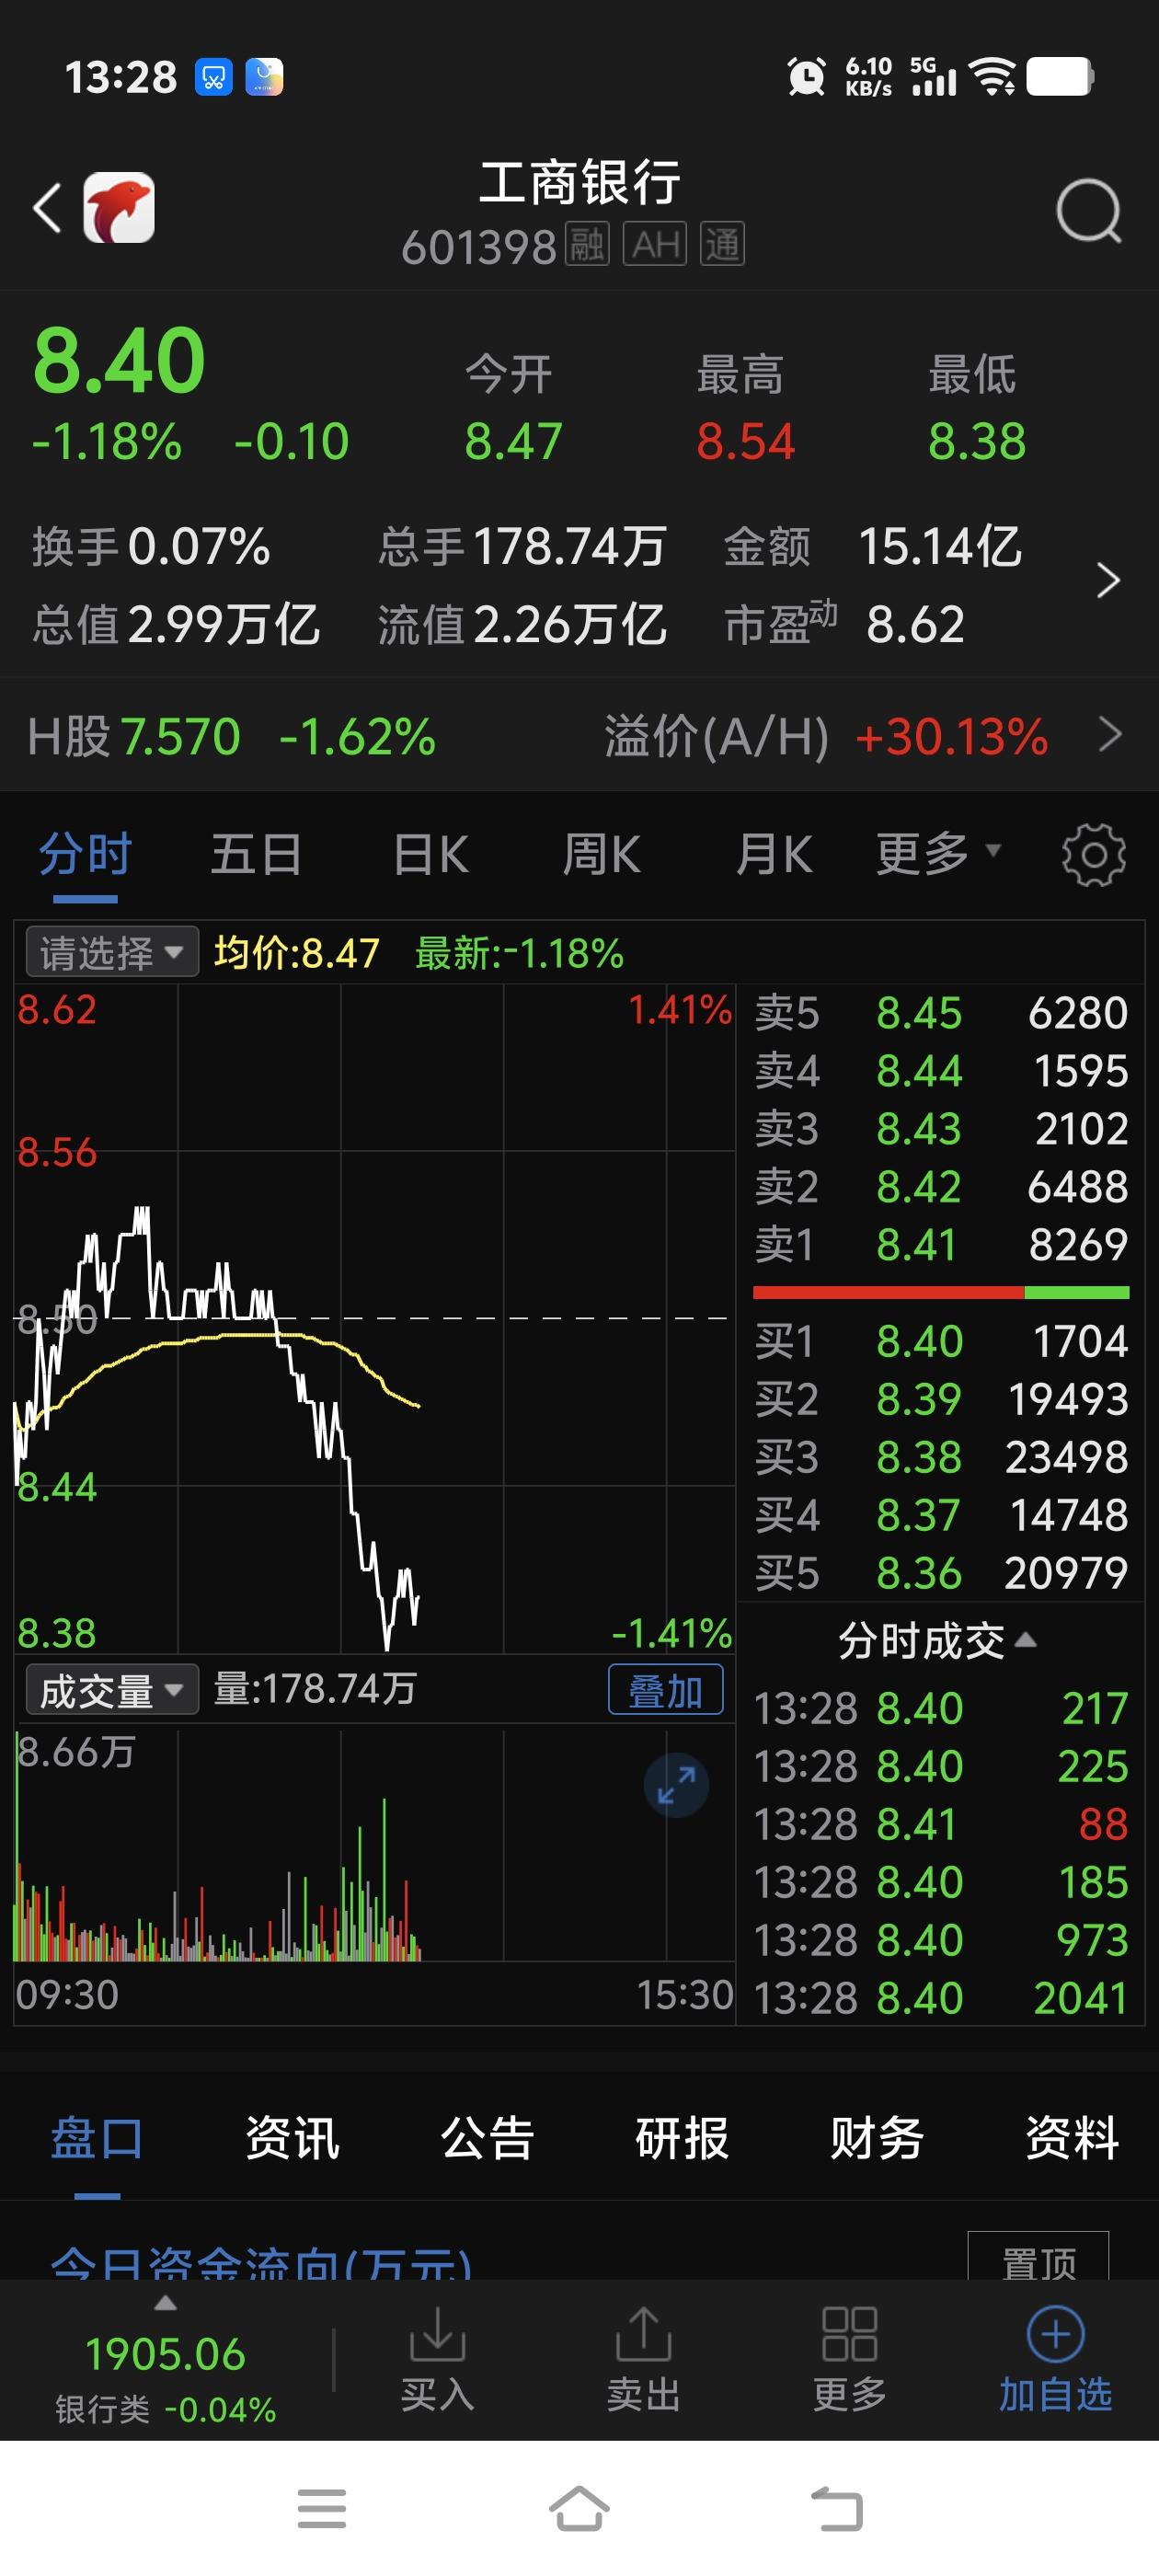
谁在砸盘,大A早盘最高涨42点,摸高3750点。想不到,午后,银行股集体向下,直接抹去上午涨幅,目前下跌3点,翻绿了。谁来救大A,股民们何日能真正收获“财产性收入”?
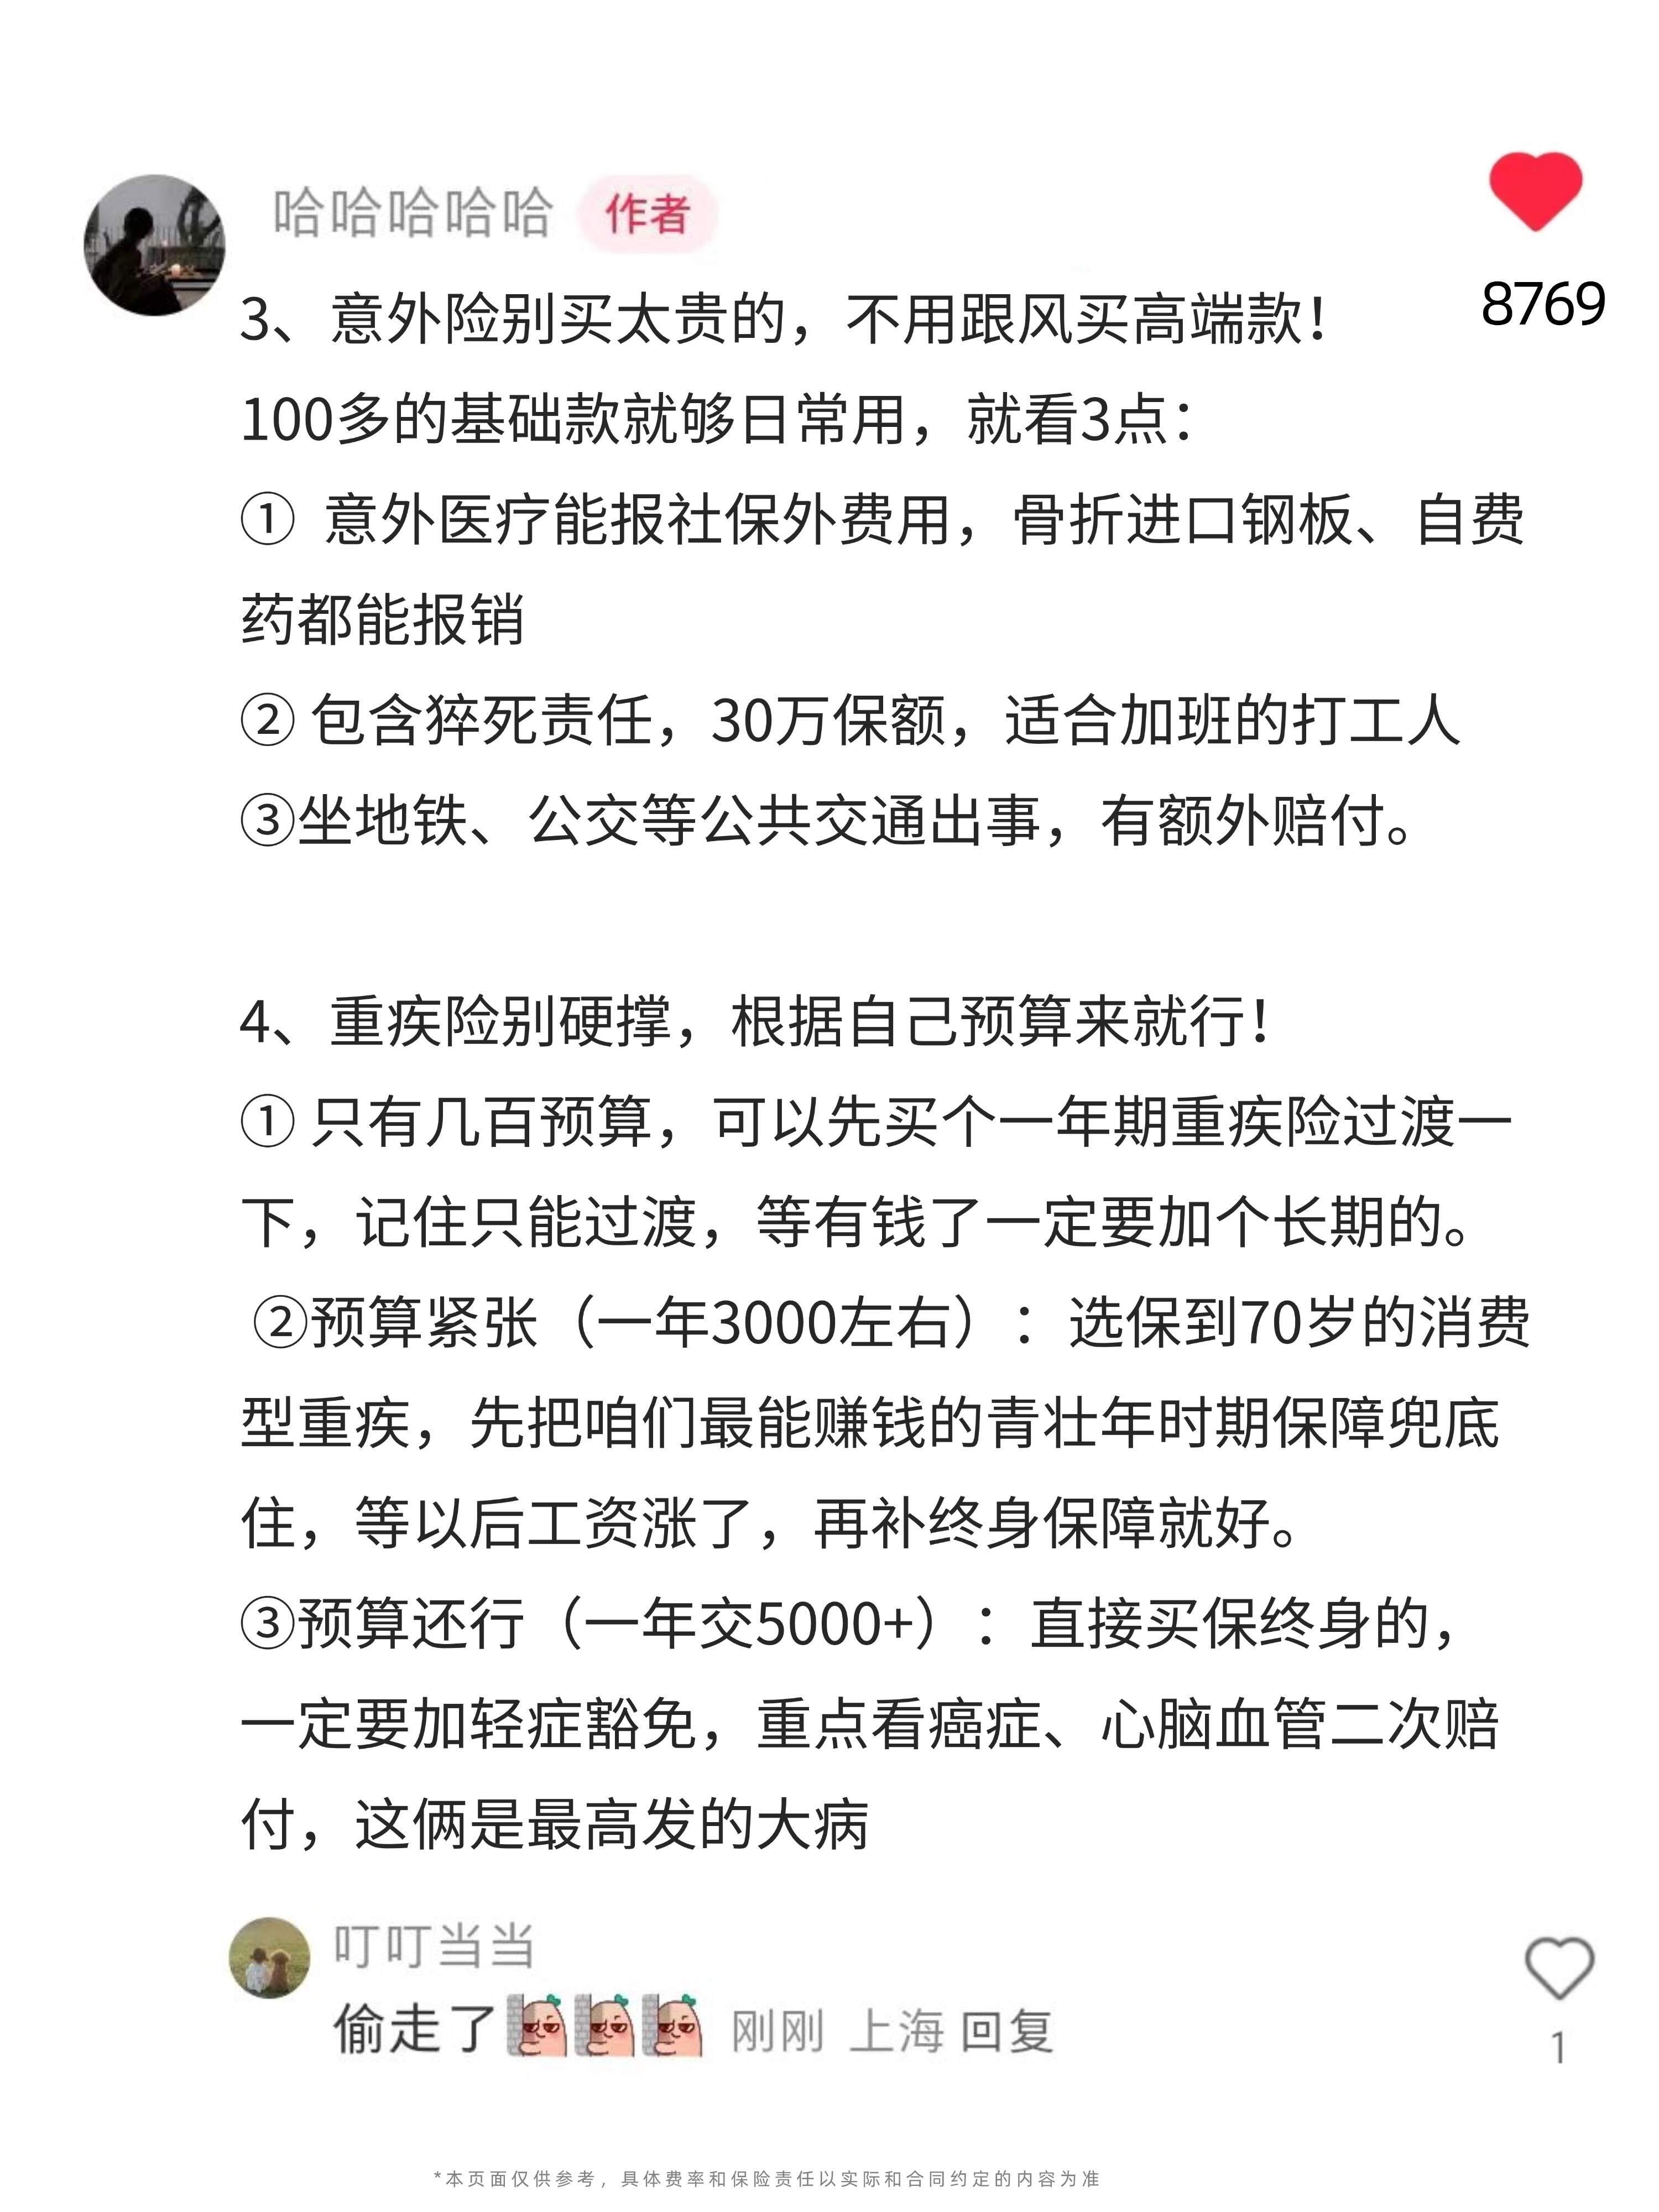
xhs上果然有保险大佬啊,一针见血!

xhs上果然有保险大佬啊,一针见血!

xhs上果然有保险大佬啊,一针见血!
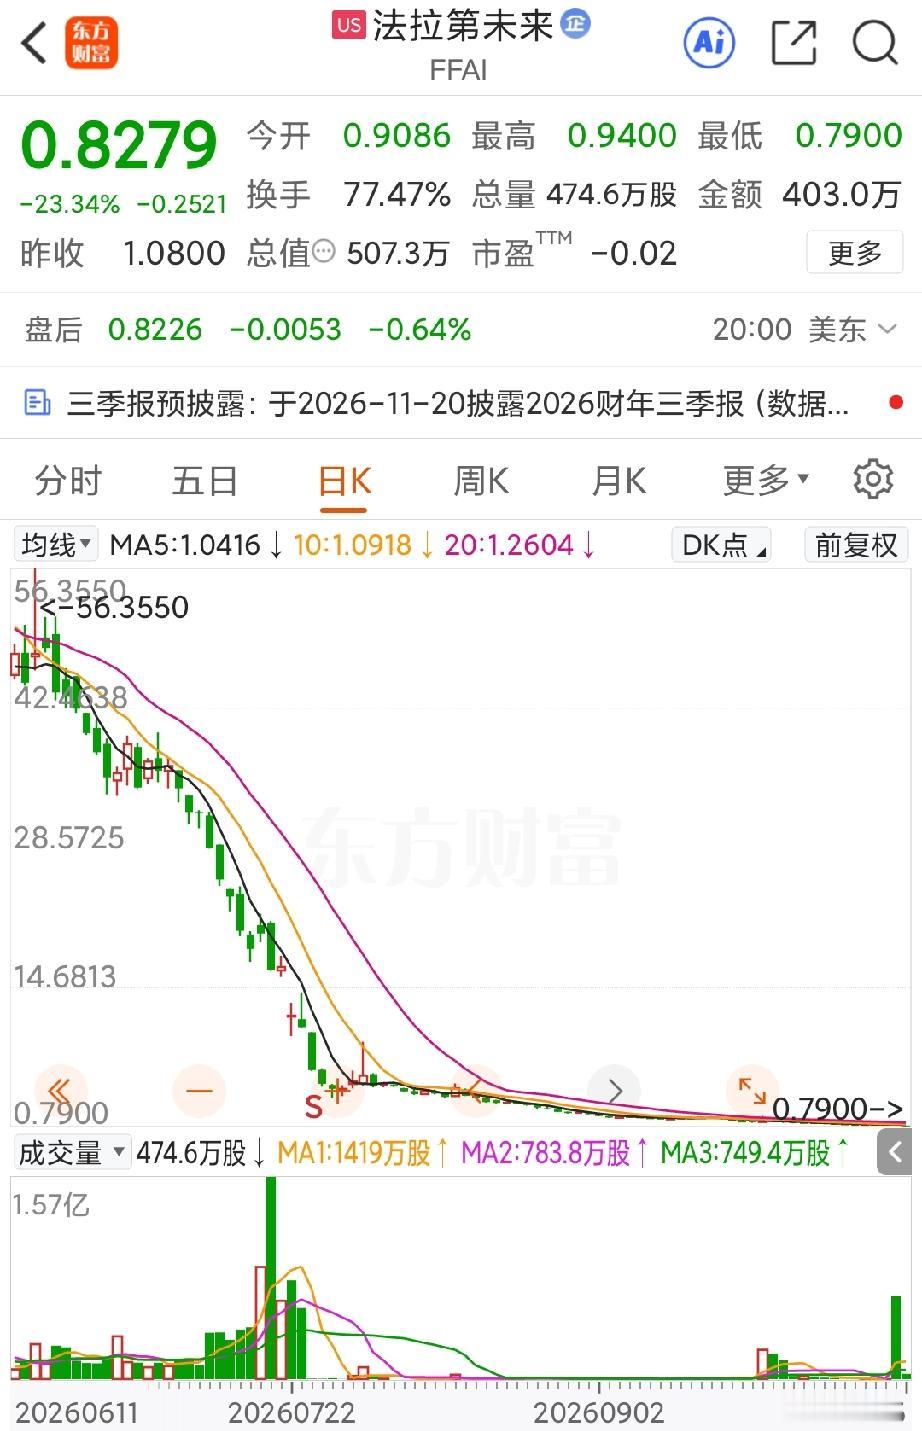
这次贾跃亭真的是要崩了,在出售机器人业务的方案通过之后,法拉第未来的股价在10月

这次贾跃亭真的是要崩了,在出售机器人业务的方案通过之后,法拉第未来的股价在10月

这次贾跃亭真的是要崩了,在出售机器人业务的方案通过之后,法拉第未来的股价在10月15日收盘时暴跌了23.37%,每股价格仅有0.82美元。这也意味着,法拉第未来在实施1比150的反向拆股四个月后,又再次掉入了退市风险区域,并且这次已经没有合规期可以宽限,也无法再次合股,留给贾跃亭的选择已经不多了。
要哭了,这个户十月份还有10个点的利润…[笑着哭]a股​​​

要哭了,这个户十月份还有10个点的利润…[笑着哭]a股​​​

要哭了,这个户十月份还有10个点的利润…[笑着哭]a股​​​
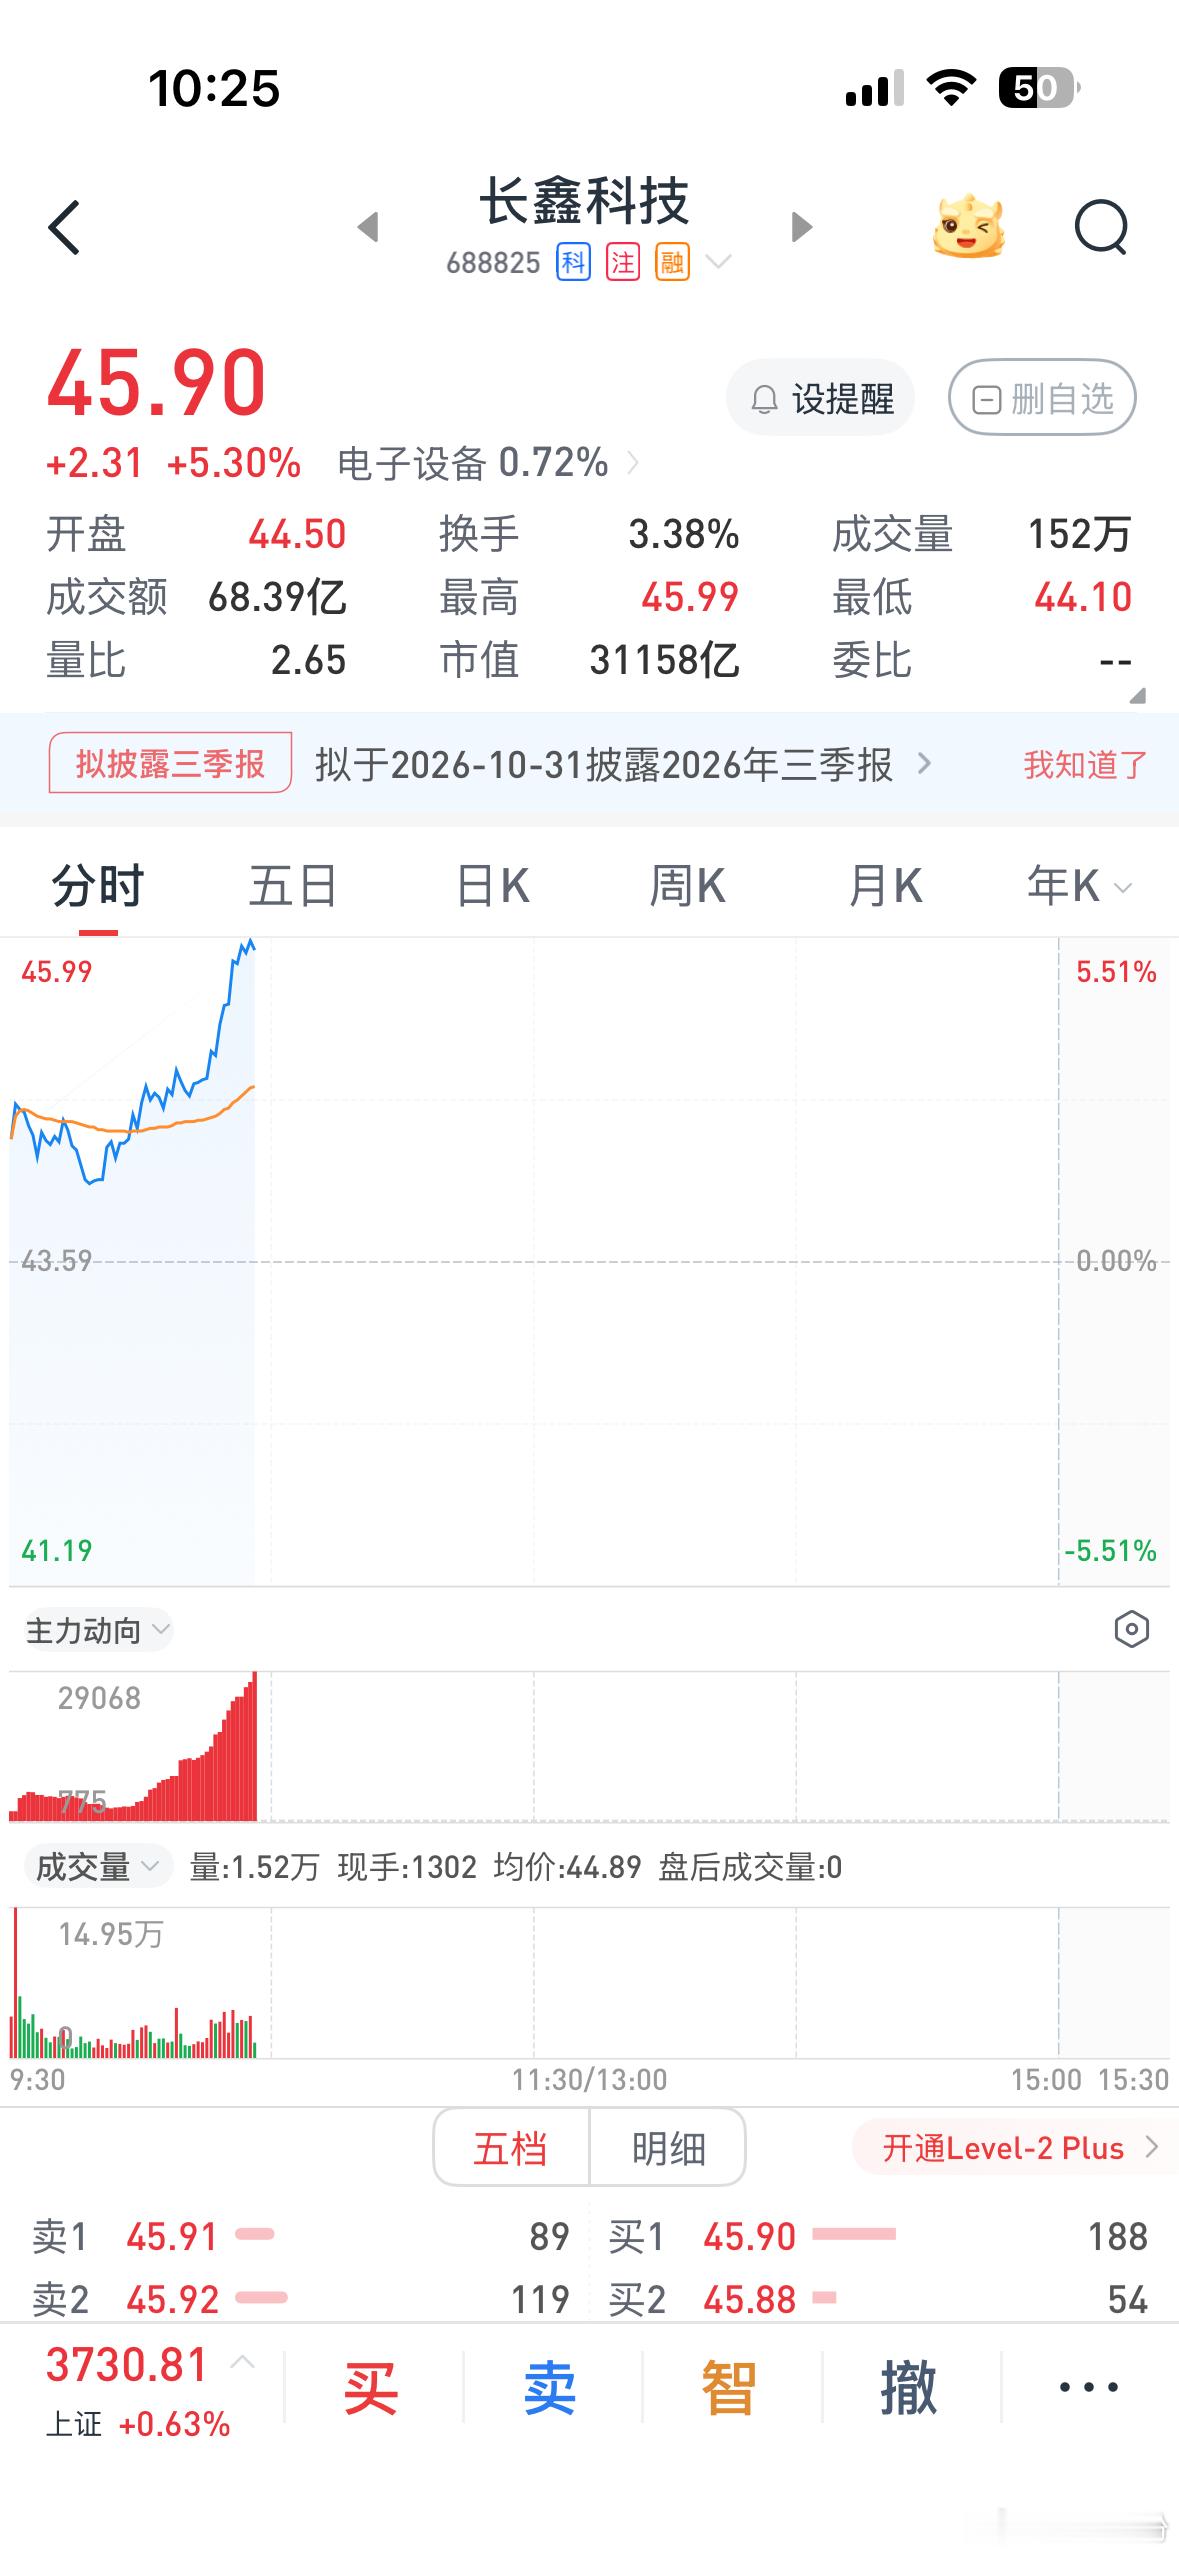
这几天的股票跌得真是叫人一言难尽啊,国庆过后到昨天没一天红的。我姐说她们单位为

这几天的股票跌得真是叫人一言难尽啊,国庆过后到昨天没一天红的。我姐说她们单位为

这几天的股票跌得真是叫人一言难尽啊,国庆过后到昨天没一天红的。我姐说她们单位为了鼓励大家消费,国庆放假前提前把四季度的绩效全发了,转头我姐就全部投入股市里,一万多一个响都没有就全没了。还不如不发呢。她闺蜜,满仓某金属股,26买的,上30的时候能赚十几万没跑,现在只在20了,变成了亏十几万了,闺蜜急得上火,咽喉炎,话都讲不出来了。这都叫什么事。好消息,今天长鑫科技涨了,看能不能带领科技股涨一波,将大盘拉红吧。长鑫科技延续下跌态势长鑫科技延续下跌态势
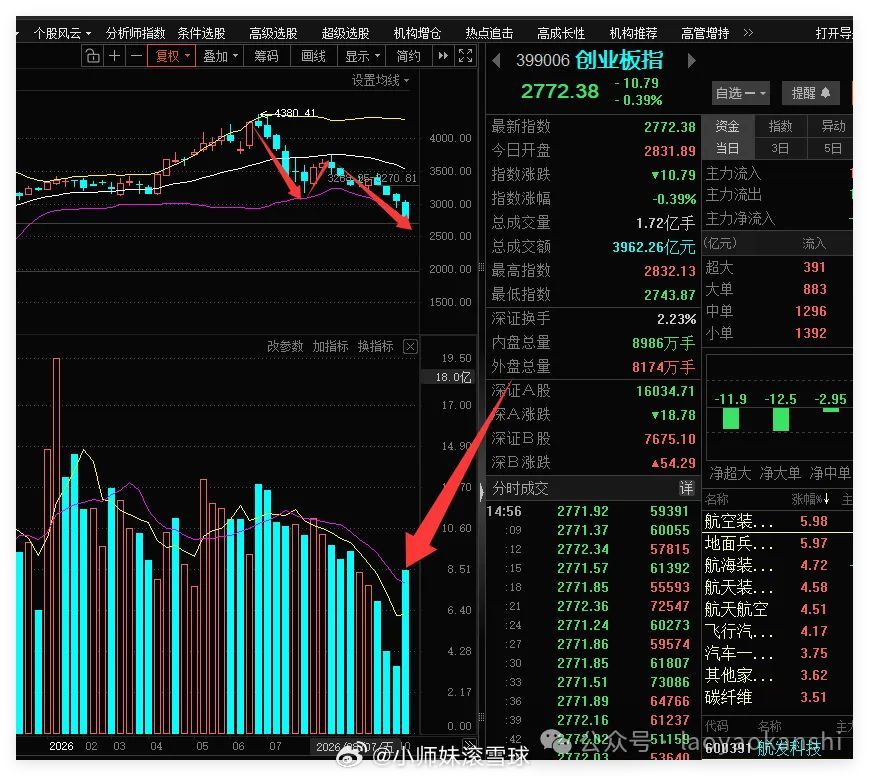
这锤子又缩量了!都这个位置了,还在缩量,足见主力资金还是不喜欢,或者说没有方向。

这锤子又缩量了!都这个位置了,还在缩量,足见主力资金还是不喜欢,或者说没有方向。

这锤子又缩量了!都这个位置了,还在缩量,足见主力资金还是不喜欢,或者说没有方向。[裂开]没有量是A股目前最大的问题!​​​
赞比亚政府前脚刚宣布禁止原矿出口,中矿资源后脚就把手里的非洲雄狮矿业股权转让了出

赞比亚政府前脚刚宣布禁止原矿出口,中矿资源后脚就把手里的非洲雄狮矿业股权转让了出

赞比亚政府前脚刚宣布禁止原矿出口,中矿资源后脚就把手里的非洲雄狮矿业股权转让了出去,接盘方是一家化工企业和一位自然人投资者,这座铜钴矿还没挖出多少东西,股东先换了人。2026年7月20日,一纸公告出现在中矿资源的官方渠道,信息冰冷而精确:将子公司非洲雄狮矿业100%股权作价1950万美元出售。中矿资源这次转让非洲雄狮矿业,表面看是一笔股权交易,实际更像是在资源国政策变化面前,企业主动调整打法。过去很多矿企在海外布局,最看重的是矿权和资源储量。只要能拿到矿,再把原矿或初级产品运出去,商业模式就能跑起来。可现在,越来越多资源国不愿只当原料出口地。赞比亚禁止原矿出口,核心意思很明确:矿可以让你挖,但利润不能都在海外加工环节被拿走。冶炼、加工、就业、税收,都要更多留在本土。对当地来说,这是一种产业升级诉求;但对外资矿企来说,成本和风险会立刻上升。原来只需要采矿和运输,现在可能要投建加工链条,还要面对本地采购、安保运输、政策执行等新要求。非洲雄狮矿业还处在前期阶段,营收和利润都不算成熟。如果继续硬扛,后续投入会很大,回本周期也会被拉长。政策刚落地,未来还会不会继续加码,也没人能完全判断。所以中矿选择卖掉,并不一定是看空资源本身,而是对项目阶段、资金效率和政策风险重新算账。能在还没大规模投入前退出,反而比后面被动拖住更主动。这类操作也说明,中国企业出海不能只看地下有没有矿,还要看地上的规则怎么变。资源国现在越来越强调主权和本地利益,过去那种简单搬运资源的模式,空间会越来越小。从更大层面看,全球矿业竞争已经不只是抢资源,也是在抢加工能力、供应链话语权和政策适应能力。谁能适应当地规则,谁才能走得更稳。中矿这次换手,给很多出海企业提了醒:海外资源不是拿到证就万事大吉,真正难的是在变化的规则里控制风险。这件事也提醒投资者,矿业项目不能只看储量和公告利润。资源在地下,规则在政府手里;一旦出口、加工、税费、本地化政策变化,项目估值就会立刻重算。能提前退出,有时候也是一种能力。中矿资源赞比亚矿业
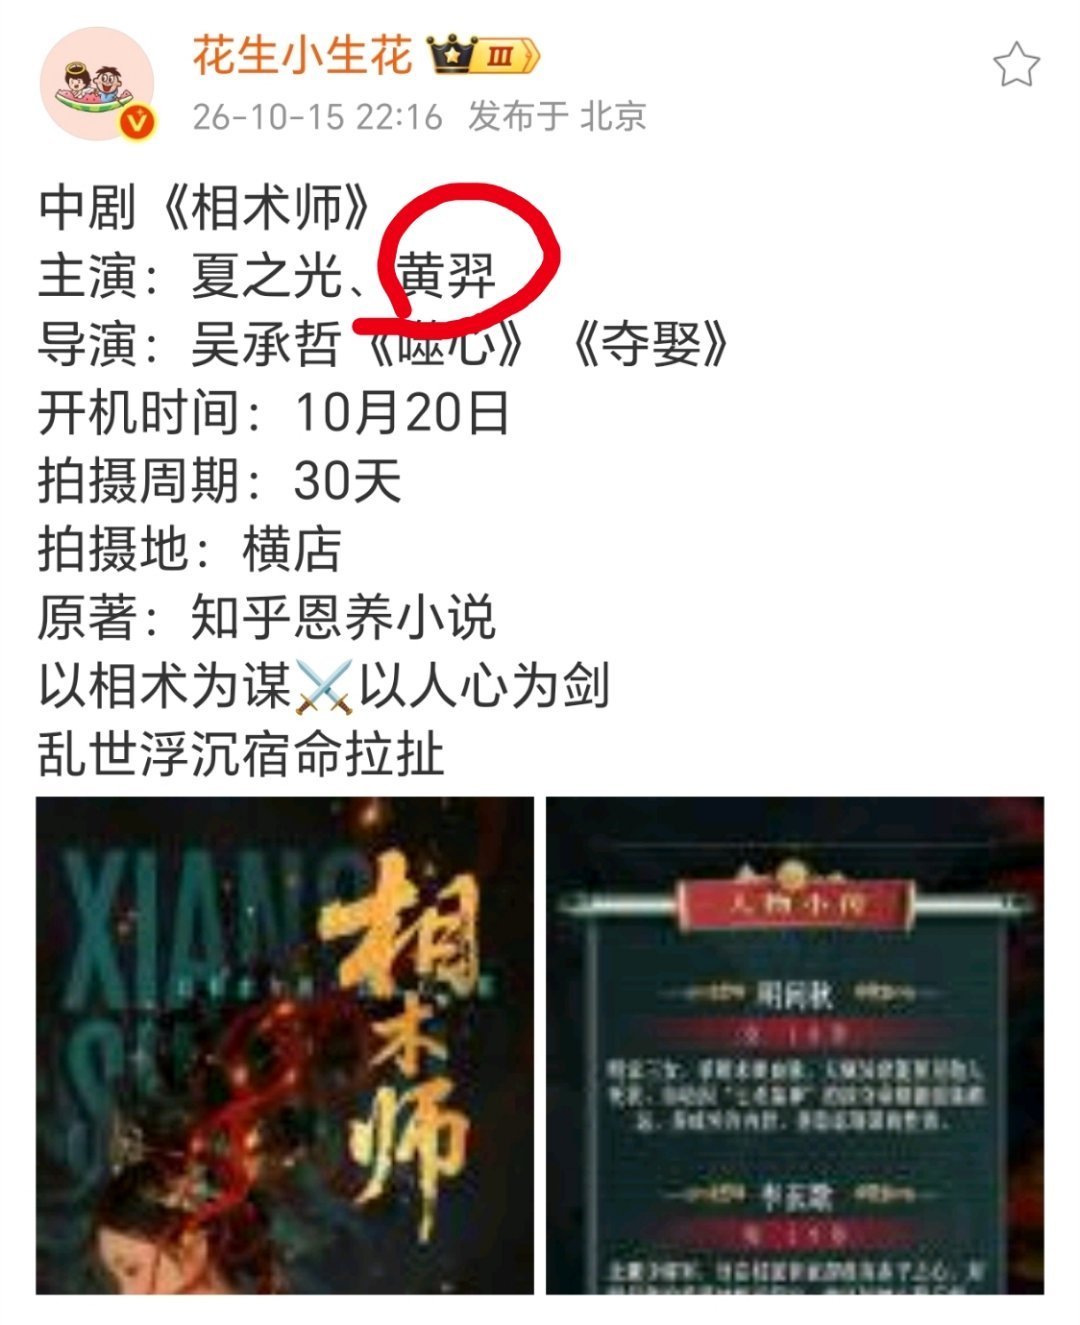
谁说影视寒冬了,还有花粉别买股黄羿了​​​

谁说影视寒冬了,还有花粉别买股黄羿了​​​

谁说影视寒冬了,还有花粉别买股黄羿了​​​