碧桂园曾经一年卖房5700亿、稳坐“宇宙第一房企”,三年后年报只剩300多亿营收,账上1.6万亿负债像一口深井。最讽刺的是,杨国强2018年就喊“别再追规模”,全行业里他最先闻到点不对。可船还是撞了冰山。最早看清风的人,为什么没把船头掰回来?
(主要信源:人民网/中国品牌网转引碧桂园 2020 全年业绩:“公司实现归属本公司股东权益的合同销售金额5707亿元”)
1992年,杨国强押上全部身家,规划郊区四千套别墅项目。
恰逢宏观调控收紧,项目半年仅卖出三套,大片土地闲置荒芜,濒临彻底烂尾。
绝境之中,一句行业建议救活全盘:先建配套学校,靠教育储备金回笼资金,顺带卖房走量。
这次绝境翻盘,让杨国强摸清了楼市另类逻辑:房子不止靠居住价值赚钱,绑定大众教育、安家焦虑,就能撬动资金循环。
自此,碧桂园开启了一套简单、粗暴却高效的扩张打法。
它避开一线高地价竞争,专攻三四线城市远郊地块,一套设计图纸全国复制,批量施工、快速落地,建房如同流水线量产。
2001年增城凤凰城项目,以五十万总价别墅的噱头引爆市场,单日回款超七亿,刷新行业销售纪录。
2015年棚改货币化红利落地,县城手握拆迁款的购房者集中入市,碧桂园顺势拿下多数县域核心楼盘,顺势登顶行业巅峰。
2017年斩获地产销冠,2018年销售额突破七千亿,坐稳“宇宙第一房企”的宝座。
碧桂园千亿规模的飞跃,核心依托极致的高周转模式。
拿地四个月开盘、五个月回笼资金、六个月再次投新项目,一笔资金一年反复滚动数次,账面利润持续虚高。
其资金模式极具风险,靠购房者预售款垫资、拖欠供应商工程款、全员项目跟投绑定收益风险,极大压缩企业自有资金,把杠杆用到了极致。
2014年推行的同心共享机制,彻底绑定所有管理层利益。
项目盈利高额分红,亏损个人兜底,不少区域负责人年入破亿。
全员唯速度至上,开盘时间就是核心考核标准,延期等同于失职,速度成了企业唯一信仰。
在我看来,这套让碧桂园登顶的模式,从一开始就自带致命缺陷,完全依托三个理想化前提:房源永久秒光、房价只涨不跌、资金供应链永续不断。
只要任意一环断裂,整个体系就会彻底瘫痪。
2018年,碧桂园多个项目接连爆出质量、安全事故,杨国强公开表态要提质控速、放缓节奏。
但基层考核与开盘速度深度绑定,岗位压力倒逼一线全速冲刺,总部降速指令,根本无法落地,庞大企业的惯性已然无法刹车。
后续楼市重磅调控接连落地,彻底击碎了碧桂园的扩张美梦。
2020年三道红线出台,严控房企负债率,彻底斩断房企无序加杠杆的通道。
2021年房住不炒深化落地,叠加预售资金监管、按揭额度收紧,房企融资渠道全面收紧。
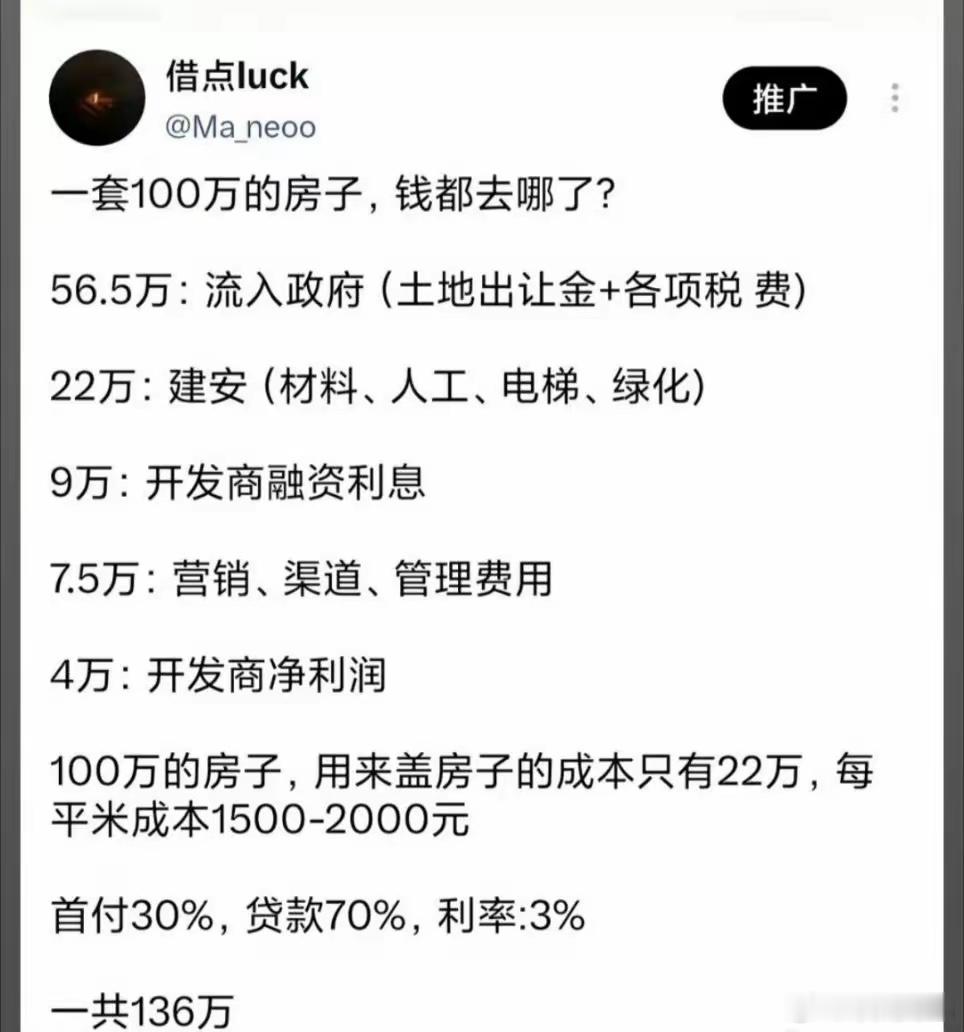
碧桂园七成以上货值集中在人口流出、产业薄弱的三四线城市。
棚改只是一次性政策红利,红利退潮后,小城购房需求彻底枯竭,大量远郊大盘无人接盘,沦为空置的水泥森林。
2022年销量大幅下滑,2023年业绩直接腰斩,碧桂园官宣遭遇创立以来最大危机,上半年预亏数百亿。
杨氏家族并非坐以待毙。
杨国强辞任主席,杨惠妍接棒掌舵,家族捐股份、变卖私人飞机、无息借款输血公司。
但面对万亿级负债,这些自救举措杯水车薪。
2023年碧桂园聘请专业投行团队推进债务重组,境内137亿债券完成展期,130亿美元境外债务方案在2025年底获超高比例股东通过,成功削债千亿。
2026年初香港高院驳回清盘呈请,企业暂时脱离破产危机。
危机虽解,巅峰却再也回不去。
2025年碧桂园全年销售额仅三百三十亿,营收一千五百多亿,全靠债务重组收益勉强账面盈利。
2026年上半年营收再降近四成,依旧深陷亏损泥潭,销售市场毫无回暖迹象。
在我看来,杨国强早已察觉高周转的风险,也多次提出降速提质。
但他亲手搭建体系、制定规则、敲定战略、推行考核,当整个企业的组织惯性、员工利益都绑定高速扩张后,没人愿意主动踩下刹车。
市场上行时,高周转是印钞机;市场下行时,高周转就成了锁死企业的绞索。
碧桂园的悲剧,是无数高速扩张企业的缩影。
企业把时代周期红利当成自身实力,把杠杆操作当成经营能力,把政策风口当成个人眼光。
房地产从来不是流量赛道,房子是依托人口、产业、收入的实体产品,没有需求支撑,再快的建设速度、再大的规模体量,都是无效库存。
没有对手击垮碧桂园,也没有单一政策直接拖死这家房企。
它的覆灭根源,是错把上行市场的生存公式,当成了永恒通用的经营真理。
企业最致命的危机,从来不是外部环境剧变,而是过往的成功经验彻底失效,全员却仍在固化的旧规则里拼命奔跑。
速度托举碧桂园登顶行业之巅,极致的扩张惯性,最终将它拖入深渊。
真正打败碧桂园的,从来不是楼市寒冬,而是它自己用到极致的高周转逻辑。