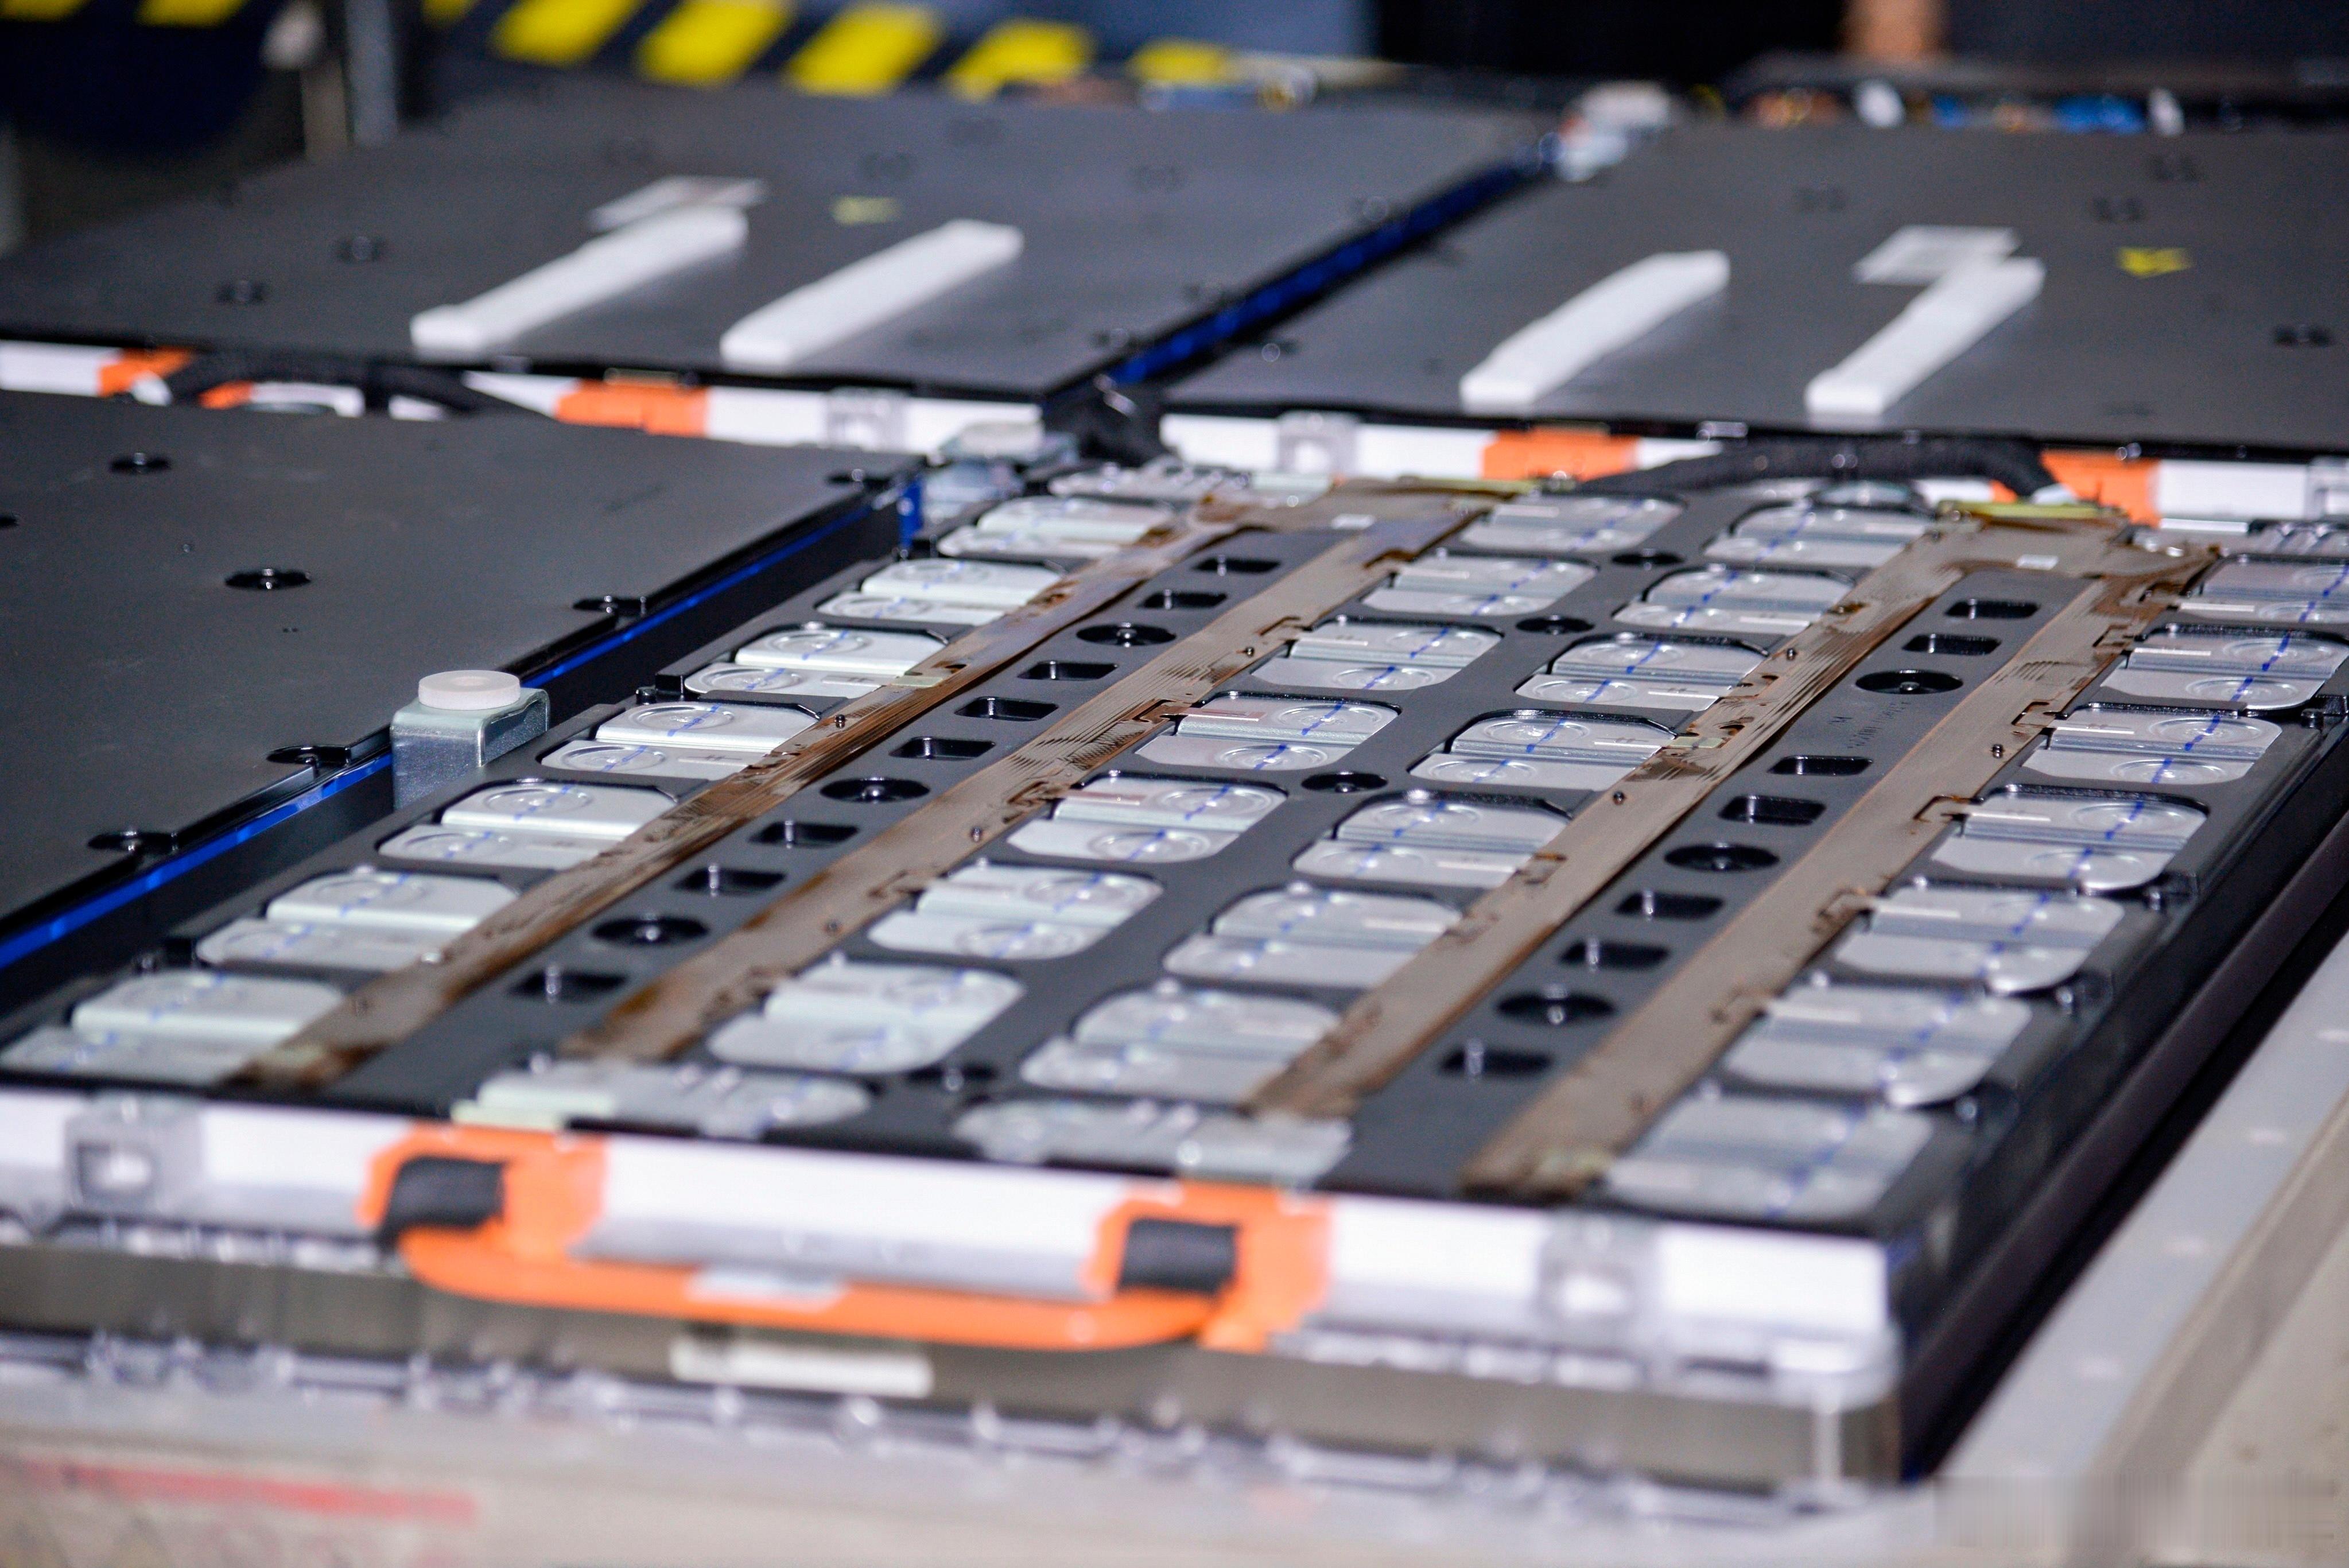
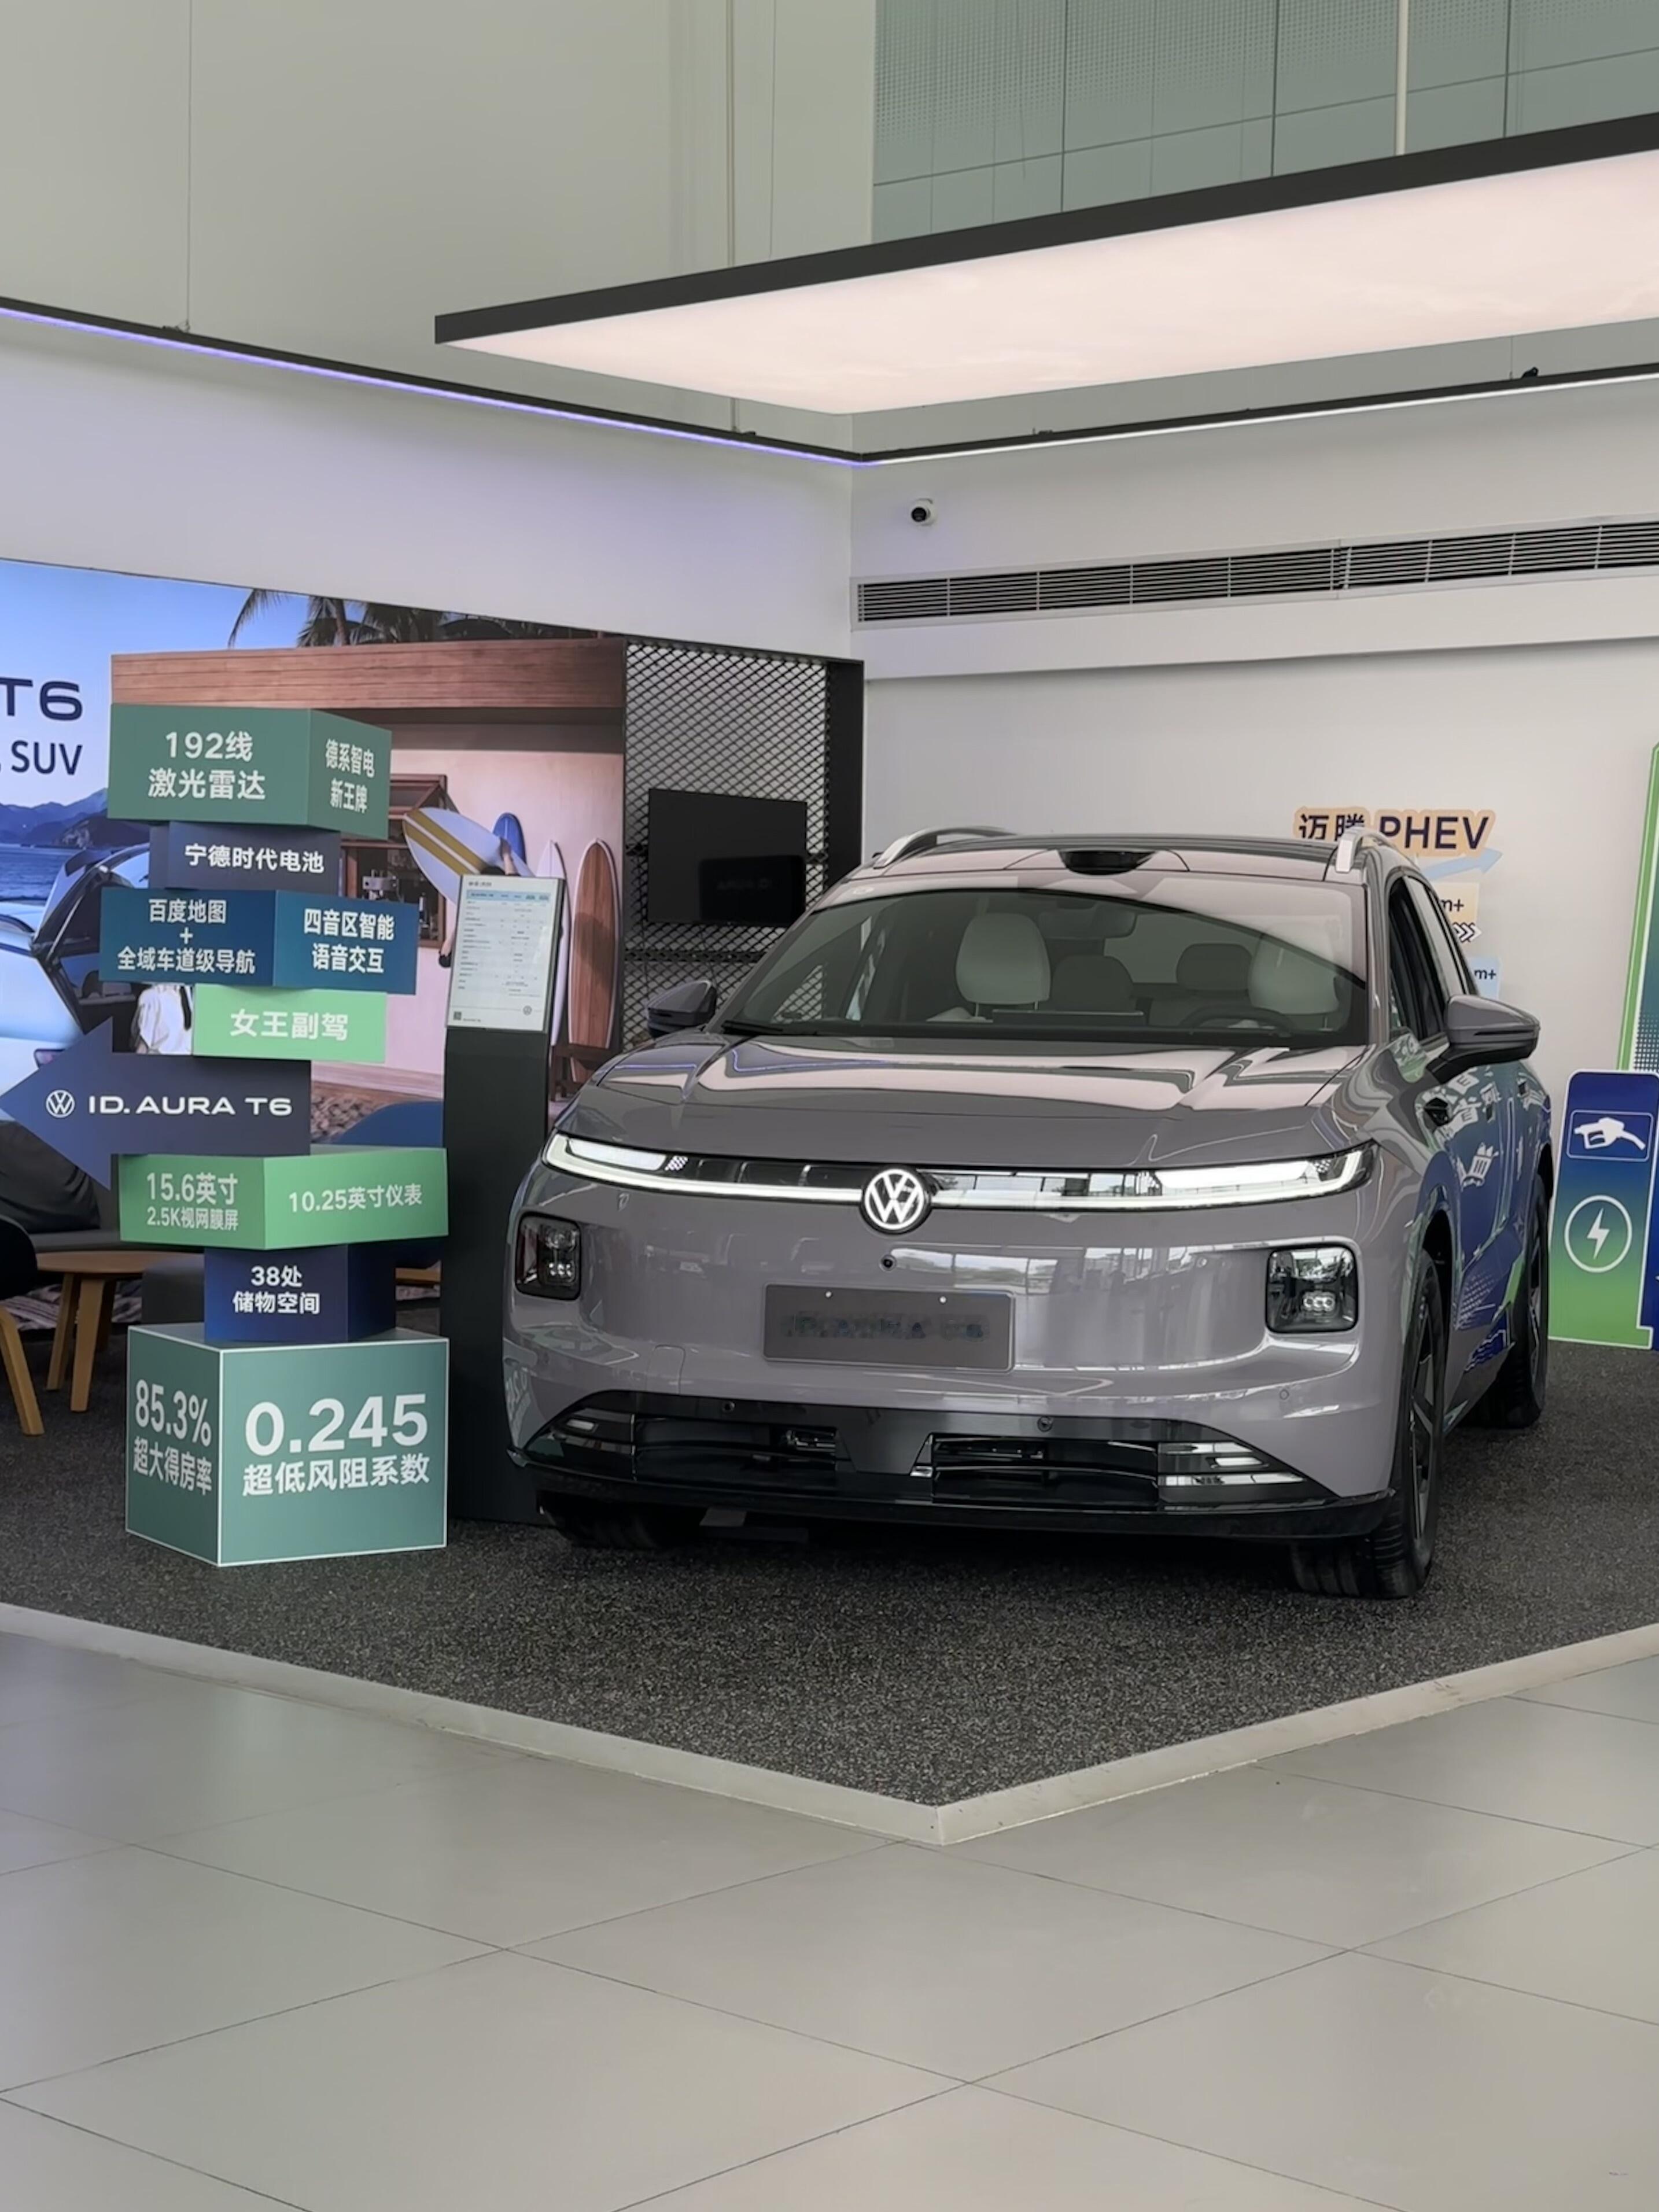
2026 年,新能源车圈最炸裂的事,不是哪款车又降价了,而是原来被车企捧成神一样的宁德时代,正在被一群老搭档集体冷处理。
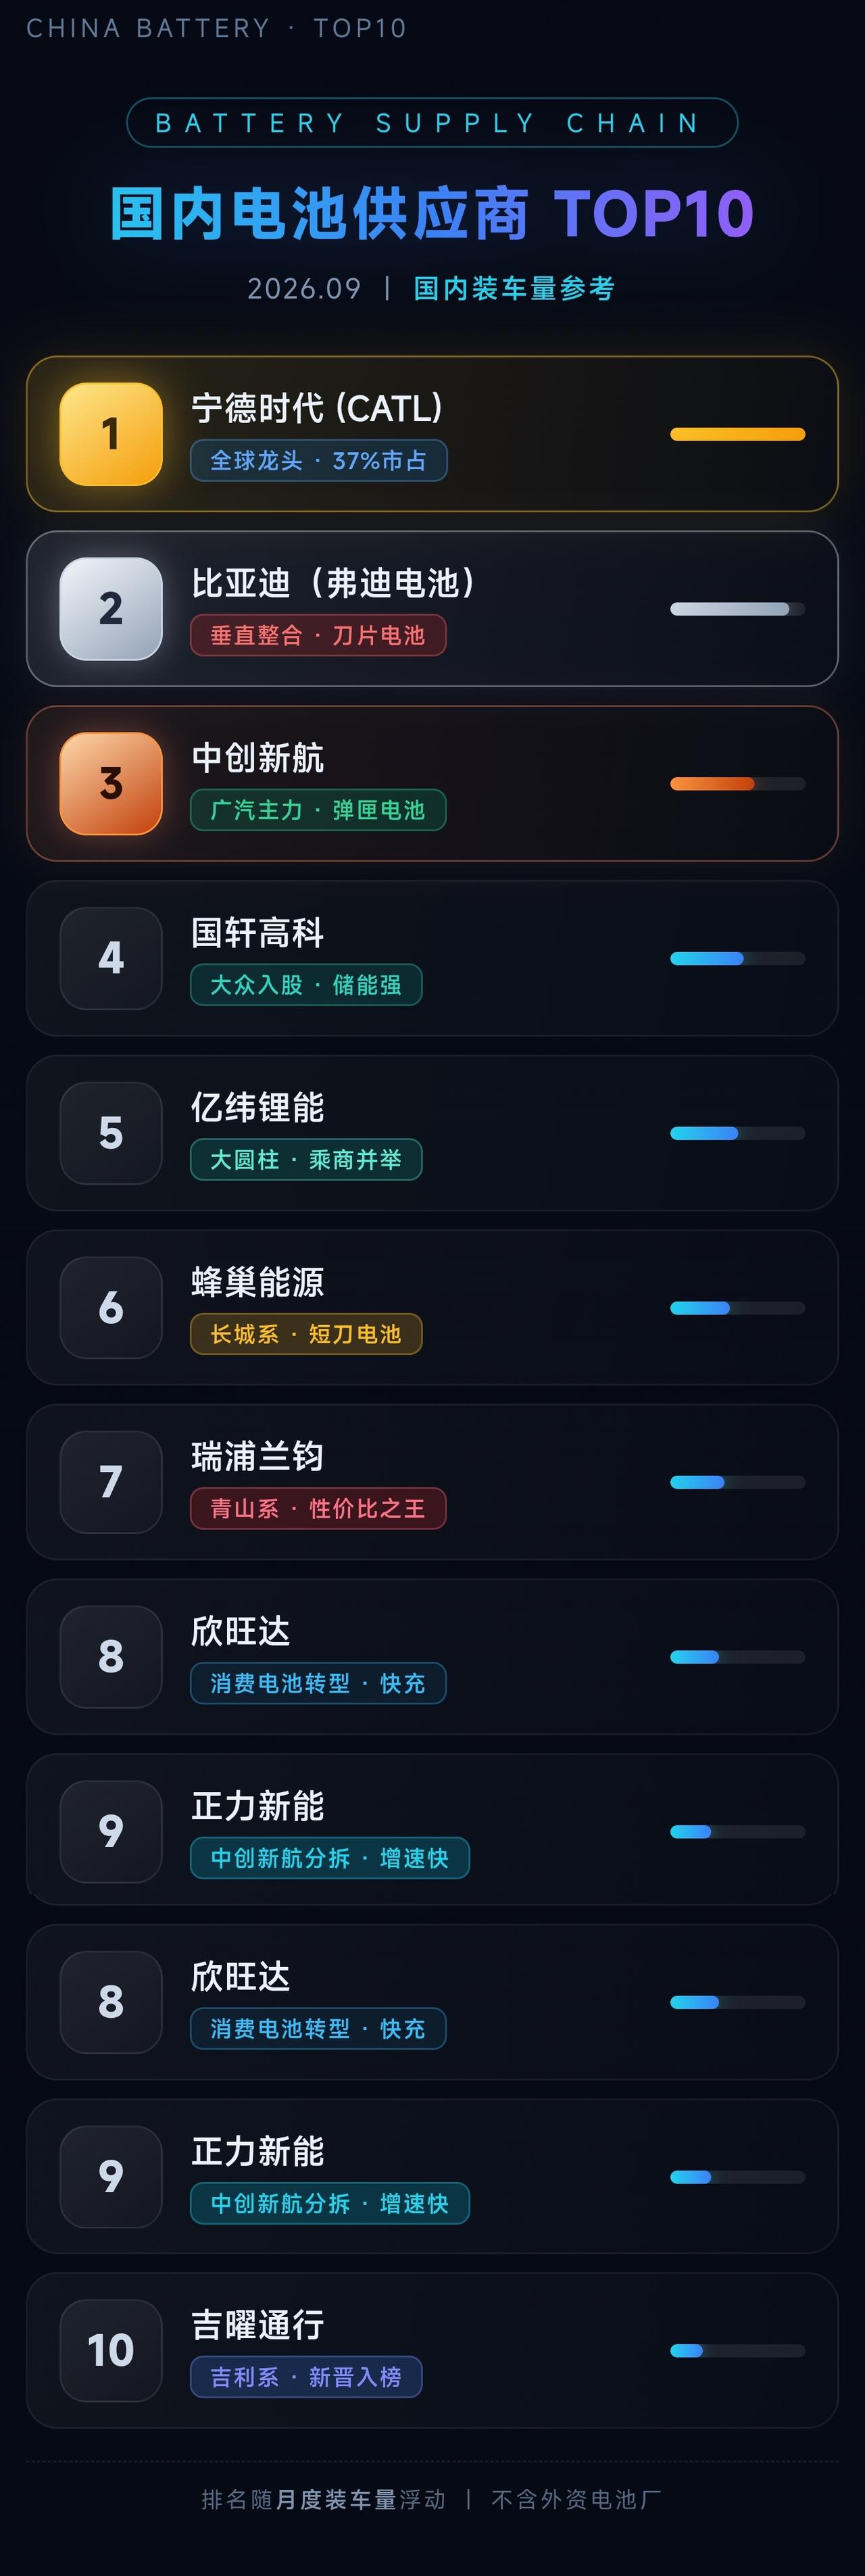
6 月,问界宣布引入中创新航和国轩高科两家二线电池供应商。
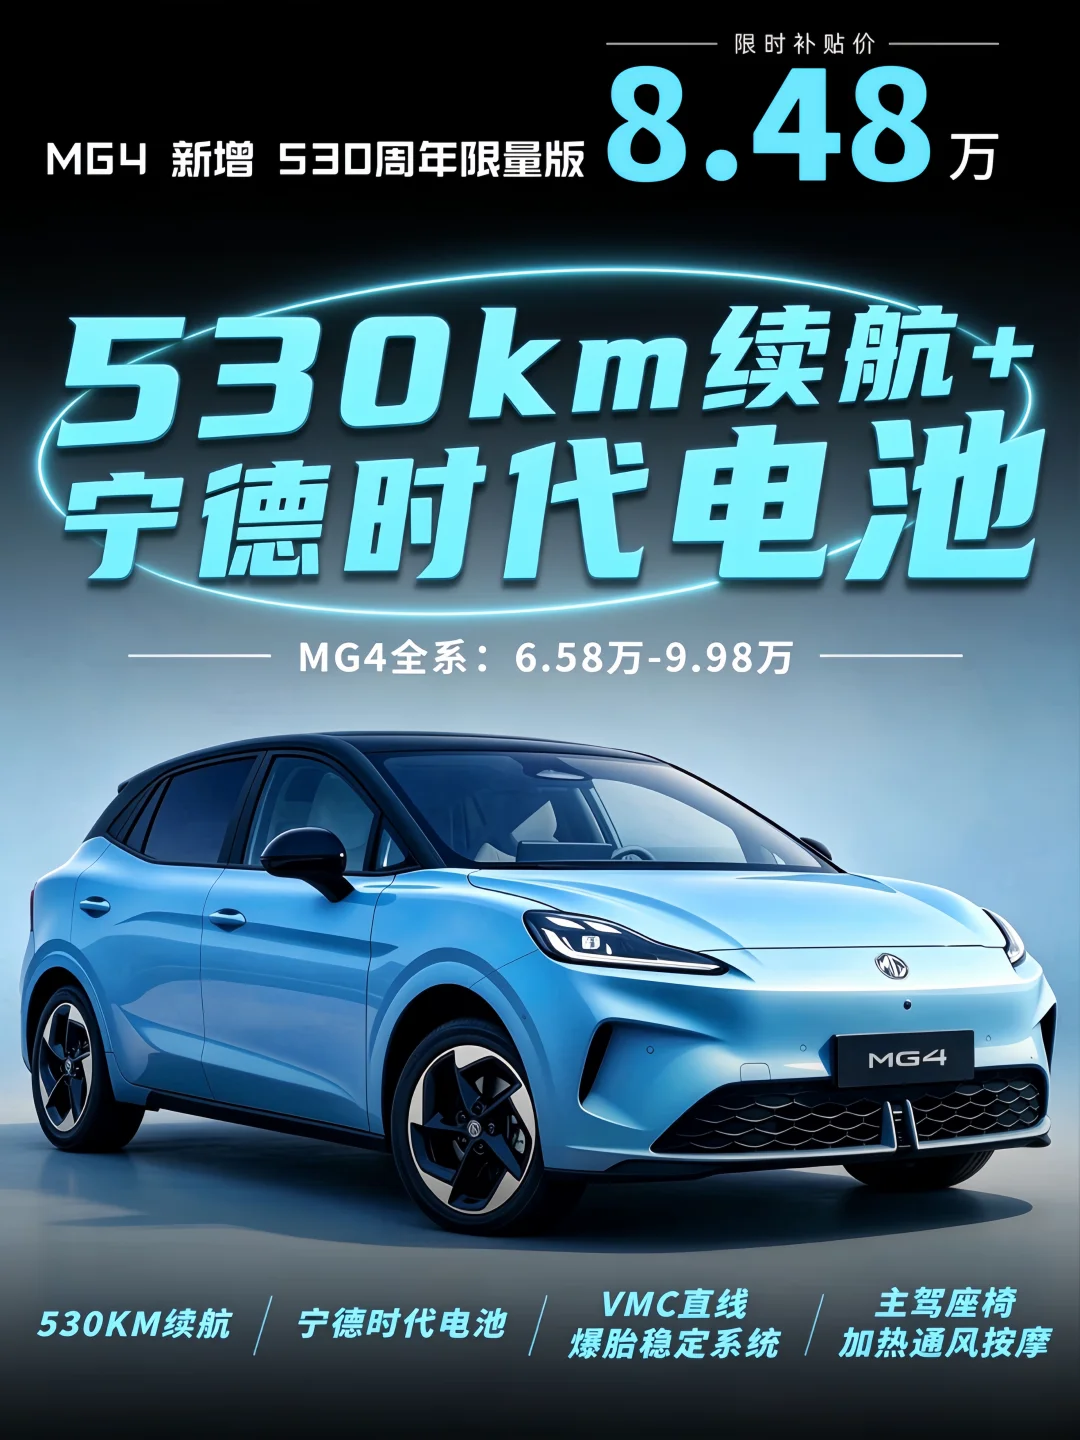
9 月,小米汽车把自研 “龙甲电池” 摆上台面,澎程 N70、N90 全系搭载,电芯来自中创新航和欣旺达。
同月,和宁德时代绑了 10 年的理想汽车放话,要推自研电池,L8、L6、i8、i6、MEGA、i9 部分量产车装自研,四季度换代的 i6 直接全用自研,不再留宁德版本。
表面看是车企变心,实际是账本逼出来的。
2026 年上半年,宁德时代归母净利润 432.84 亿元,同比涨 41.98%,是中报历史最好成绩。可同一段时间,新势力还在亏损泥潭里打滚。2017 年宁德加比亚迪利润占行业不到 8%,2025 年到了 77%,2026 年中报冲到 88%。
也就是说,行业快九成利润被头部电池厂吃掉,车企在前面卷价格、卷配置、卷交付,钱却流向上游。 我觉得这事儿一点都不浪漫,也不是什么 “宁王堕落”,而是产业链里甲方乙方身份倒了个儿。
早几年电池紧俏,车企拿钱都提不到货。数家车企采购蹲在宁德时代办公室等产能,谁先锁产线谁先活。宁德时代把交付压力转给车企,电芯造出来两个月内必须进主机厂仓库,卖少了你憋库存,卖多了没货你排队。应付账款能拖 250 天以上,应收账款 70 天都不到,合同负债 2025 年底 492 亿元,比 2024 年多 214 亿元。
用上下游的钱扩自己的产,这种打法车企当然记仇。 但车企真能甩开宁德时代吗?我看没那么简单。 小鹏 2021 年就想引中创新航,传出和曾毓群拍桌子,后来几年基本不用宁德,近两年才破冰。广汽埃安推中创新航,车型出了电池质量风波,又回头找宁德。吉利早年用欣旺达动力,后来闹纠纷,供应重心也往回摆。
零跑 2026 年 9 月 16 日技术日喊出电池 100% 自研,连电芯都自己干,和中凌合资电芯线投产,可零跑单车净利润就几百块,这种重投入能不能扛住良品率和召回,市场还没给答案。 这里有个真值得吵的点:车企自研电池,到底是为了不被卡脖子,还是拿来跟宁德砍价的筹码?
券商圈一种说法是,自研不一定真要全替代,只要能外采大头、自研补一点,谈判桌上底气就不一样。理想投欣旺达 26.5 亿元当二股东,小米拉欣旺达和中创新航做龙甲,小鹏不造电芯但 PACK 全自研。说白了,定义权拿自己手里,重资产制造丢给二线厂,既省钱又留后路。 我从旁观者角度说,这波 “分手” 更像集体议价,不是真离婚。 能撑这个判断的,不止行业八卦。
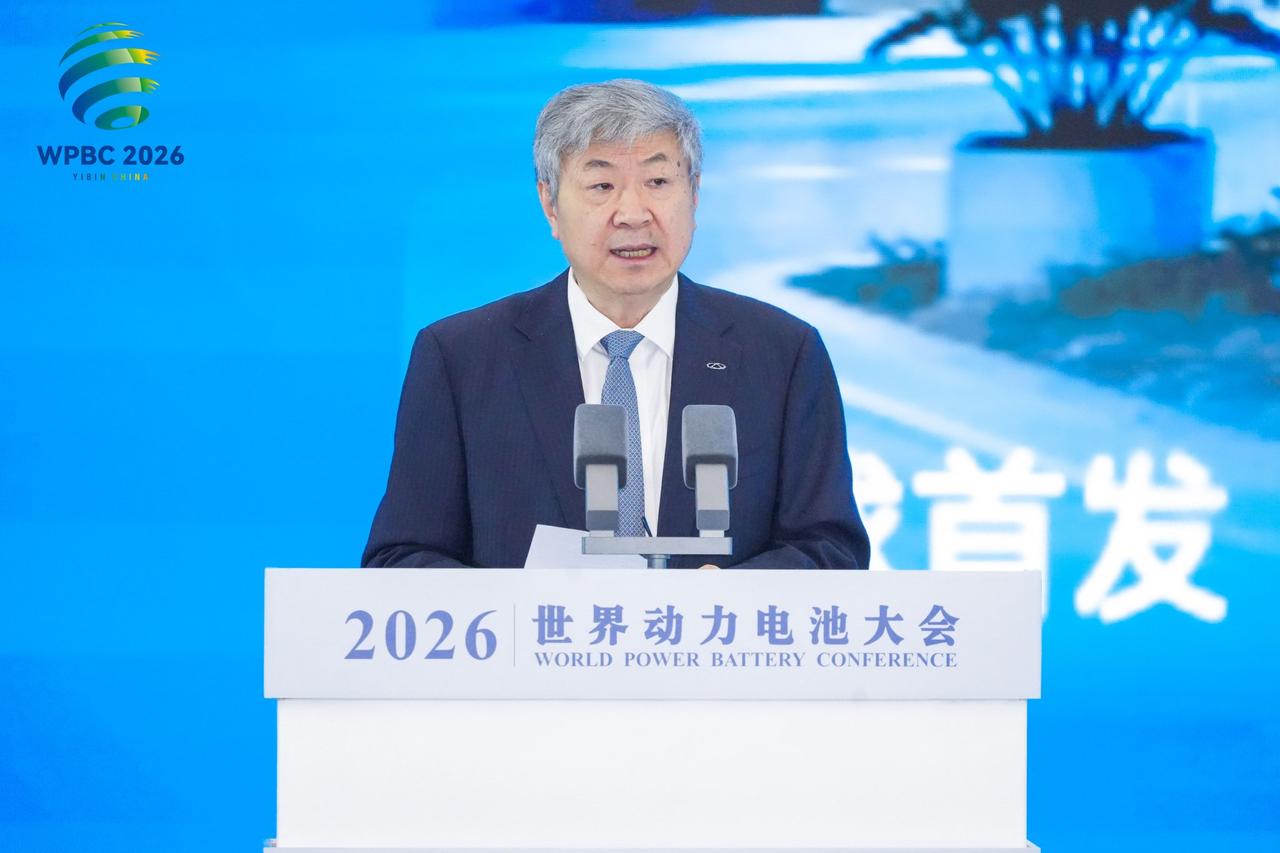
2026 年世界动力电池大会上,奇瑞汽车 CEO 尹同跃公开说,风险共担、成果共享,现在还是电池厂享受得多一点。中国汽车动力电池产业创新联盟理事长董扬也提到,不止一个车企老总抱怨汽车利润畸低、动力电池利润偏高,希望利润更均衡,但他也补刀:车企困局主因是自身过度内卷。
可问题也在这:电池参数越来越难拉开代差,最后拼的是消费者认不认。车企自研和二线电池如果长期没出大事故,用户慢慢就不迷信蓝底白字;
可一旦高端车自燃、冬季续航崩盘、召回成片,车企又得默默把宁德版本加回来。 我个人倾向认为,2026 年不是宁王退位,而是宁王独霸结束。往后三到五年,会是 “宁德保底 + 自研试错 + 二线抢单” 的乱战。消费者短期得利,车价有下探空间;但别以为换电池标就等于换命,电池这事,造出来是入门,几亿颗电芯不出事才是真本事。
说句不好听的,车企恨宁德,一半是恨它太赚,一半是恨自己没本事像比亚迪那样把电芯、整车、供应链一口吞下。零跑想当小比亚迪,小米理想小鹏想当 “半自研联盟”,可比亚迪的路是靠十几年重资产、垂直整合、自家电车销量喂出来的,不是发个技术日海报就能抄走。
未来买车的人要习惯一件事:同一款车可能宁德版、欣旺达版、中创新航版、自研版并存。
别光看 LOGO,别光听销售吹 “全自研”,去查装车时间、保修条款、低温衰减、碰撞隔离、二手残值。电池品牌从幕后走到台前,反而让买车变成一门看懂供应链的考试。
当车企都在喊不让一家供应商拿捏时,真正该问的是:如果明天固态电池量产,是宁德时代先跑出来,还是某个今天被当备胎的二线厂翻身?
如果自研电池出了大规模安全事故,车企是把锅甩给欣旺达中创新航,还是承认自己定义体系时省了钱? 新能源车的下一个十年,不是电池厂和车企谁赢,而是消费者要不要为这场权力游戏买单。
【本文为行业深度评论,部分数据为第三方测算,含行业传闻,不构成投资建议】