中国的贸易顺差已然接近1万亿美元了,但外贸企业却一批又一批地倒闭,这么说吧,大量外贸企业倒闭,实际上正是我们正在把西方的工业挤出市场的证明
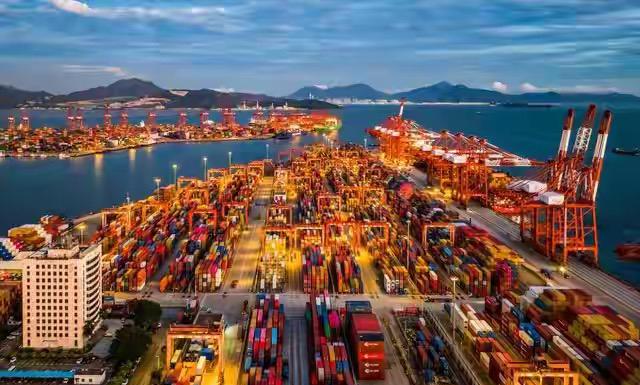
2025年,中国货物贸易顺差冲到了1.19万亿美元,全球头一份,唯一一个顺差过万亿美元的国家。2026年前两个月,出口又涨了21.8%,顺差2136亿美元。
数据看着提气,但另一面却让人心里发慌:广东、浙江、江苏,一批干了十几二十年的外贸工厂,关门的关门、清算的清算。
顺差飞涨,工厂却扎堆倒下。这两件事搁一块儿,怎么看怎么别扭。但我要说,这不是矛盾,这是中国制造正在经历的一场“换血手术” 。
倒下的那些厂,到底输在哪?
先看几个真实的例子。
顺德盈派电器,干了将近20年的出口标杆企业,产品远销全球。破产清算时,公司财产只剩19.4万,负债却高达1879万。中山新丰电器,20多年制造历史,产品行销几十个国家,2025年10月正式停产。还有深圳那家干了13年的老牌外贸厂,一纸公告直接清盘。
这些企业有个共同点:长期给人家做贴牌代工,没有自己的品牌,没有议价权。订单一走,就什么都没了。
往深了说,是时代变了。这些厂子靠的是劳动力便宜、成本低,做的是服装、玩具、小家电这些薄利产品。一件衬衫赚几块钱,一双鞋赚几毛钱,卷了几十年。可现在呢?越南、印度、孟加拉的劳动力比咱们还便宜,跨国公司把中低端订单往那边一转,这些靠“拼价格”活着的厂子,自然就撑不住了。
说白了,不是中国制造不行了,是这批企业的活法不行了。
顺差的钱,换了另一批人在赚
那顺差的钱到底谁在赚?答案很清楚。
2025年上半年,机电产品出口占比已经冲到将近60%,高端制造出口猛涨40%。到了2026年前8个月,这个占比进一步攀升到64%。出口的主力,早就从服装鞋帽换成了电动车、锂电池、光伏板。
看具体数据就更直观了。2026年上半年,电动汽车出口增长68.7%,锂电池出口增长37.6%,工业机器人出口增长18.6%,3D打印机出口更是暴增109.3%。新能源汽车产销量连续11年全球第一,2026年1到8月渗透率升到了52.4%。
一辆电动车的出口利润,能顶上几百件衬衫。出口的东西变了,顺差自然水涨船高。
而且中国出口的不再只是整机。中间商品和半成品的出口占比,2025年前三季度已经达到47.4%。什么意思?就是很多国家表面上在“替代中国制造”,实际上拿的还是中国的零部件和核心材料,只不过最后一道组装工序搬到了别的地方。你以为是替代,其实是“换了个地方装” 。
产业链这张牌,才是真正的底牌
有人可能会问:那些搬到东南亚、墨西哥的产能,会不会把中国制造掏空?
短期看确实有影响,但往深了想,搬走的都是低附加值环节,留下的和新增的才是真正赚钱的部分。
中国现在的优势,不是某一个环节便宜,而是整个产业链条从原材料到整机全都在国内。在长三角,一家新能源整车厂4小时车程内就能解决所有配套零部件供应。这种产业集群的响应效率、成本控制和交付速度,全球找不到第二个。
这也是为什么欧洲汽车零部件巨头法雷奥的CEO会公开说,欧洲汽车行业正在经历一场“达尔文式转型”,除非欧盟出手保护,否则裁员只会越来越多。但有意思的是,法雷奥自己在中国深耕多年,早就从“在中国制造”升级到了“在中国研发”。
欧洲企业一边喊“中国竞争太狠”,一边加码投资中国,这说明什么?说明市场比嘴诚实。产品最终要放到市场上比价格、比质量、比交付、比技术,哪套产业体系效率更高,市场就向哪边倾斜。
别只盯着倒下的,得看看站起来的
说到底,这波工厂倒闭潮,本质上是一次产业结构的“优胜劣汰” 。
那些倒下的企业,大多有一个通病:单腿走路,高度依赖某一个市场。比如晨北科技,北美市场营收占比超过七成,美国一打喷嚏,它就直接肺炎了。特朗普重新上台后把对华关税拉到125%,这些利润本来就薄的企业,基本没有还手之力。
但与此同时,一批搞AI硬件的、做新能源的、冲海外品牌化的中国企业正在接棒。它们不只是卖产品,还在输出品牌、标准和技术。
中国制造真正要追求的,从来不是永远做全世界最便宜的工厂。从能生产,到能研发、能设计、能制造、能形成完整产业生态——这才是方向。
回头看那组数据:顺差破万亿,工厂在倒闭。看着矛盾,其实是一条线。低端的在退场,高端的在接棒。这不是中国制造的溃败,是中国制造的升级。那些倒下的企业,很多不是能力不行,而是没跟上这班“技术升级的大巴”。
阵痛是真的,但方向也是对的。