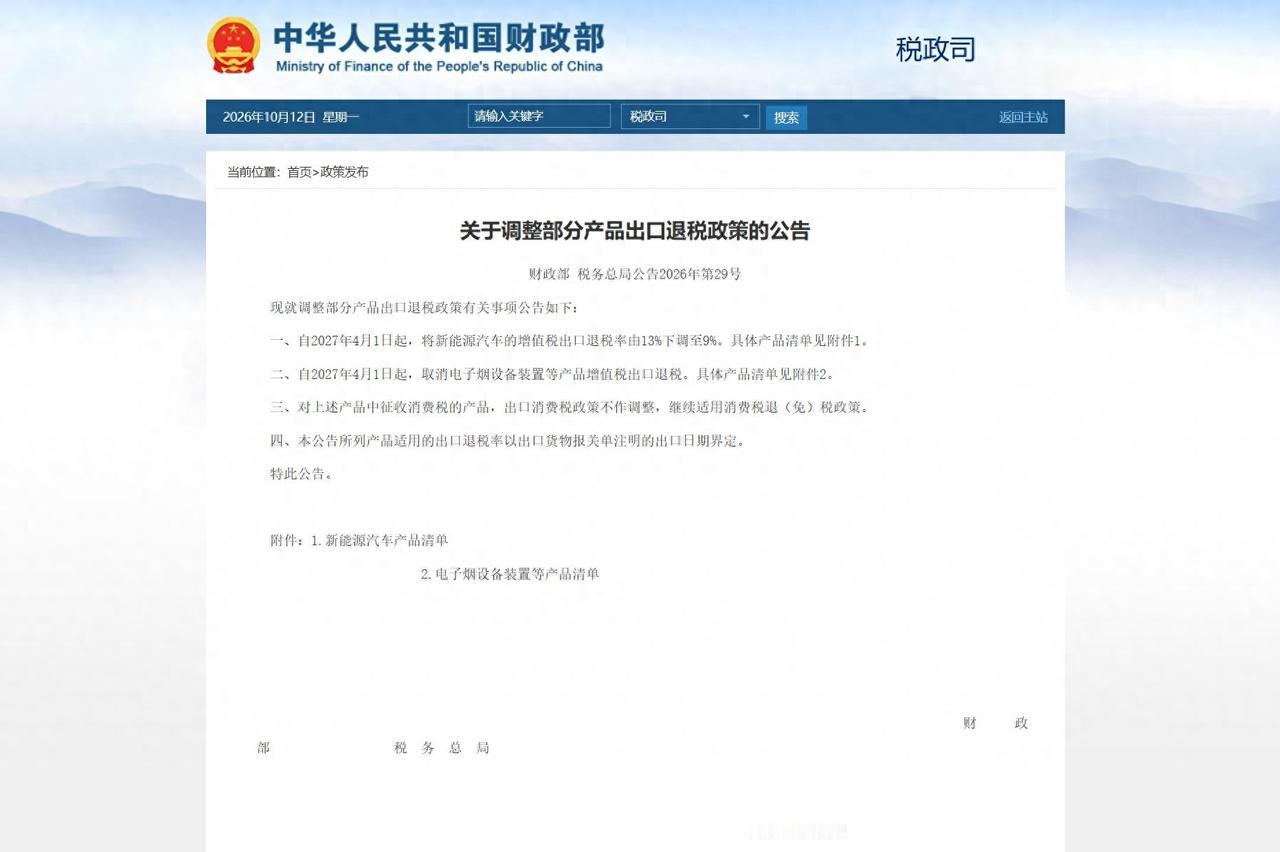
又一个大好事啊!中国政府宣布,自2027年4月1日起,将新能源汽车增值税出口退税率由13%下调至9%,同时取消电子烟设备装置的出口退税。这是世界第一出口大国持续削减出口退税的最新宣示。
乍一听,很多人可能犯嘀咕:企业能拿回来的税款少了,出口的成本增加了,怎么还说是好事?
这个“好”,要放到产业长远发展里看。企业眼前确实要承受压力,但中国制造走到今天,值得追求的已经不只是多卖几件、多装几船,而是每笔生意能留下多少利润,下一批产品能拿出多少真本事。
先把这笔账说清楚。企业买原材料、零部件,价格里往往包含增值税。货物出口后,符合条件的税款可以按规定退还或抵扣。退税关系到企业资金和成本,税率一动,出口报价就得重新算。
13%降到9%,减少的是4个百分点。假设一家外贸企业购进用于出口的货物,不含税计税金额为100万元,其他条件相同且满足退税要求,按两个退税率计算,退税金额就相差4万元。
4万元,对一笔利润丰厚的订单,也许还能消化;对本来只赚几万元的订单,就可能决定这单生意还有没有必要做。订单越大,这笔账越不能含糊。
不妨把自己放到一家出口企业负责人的位置:海外客户催着报价,供应商等着收款,工人工资、运输费、售后费用一样不能少。过去能接受的报价,换了退税率,可能就要重新谈。
如果客户愿意分担,双方调整价格;如果客户不接受,企业就要考虑提高效率、调整产品,或者放弃利润太薄的订单。成本最终由谁承担,取决于买卖双方的议价能力。
因此,政策能推动企业重新算账,却不会自动让每辆出口汽车涨价4%,更不能保证企业利润马上增加。
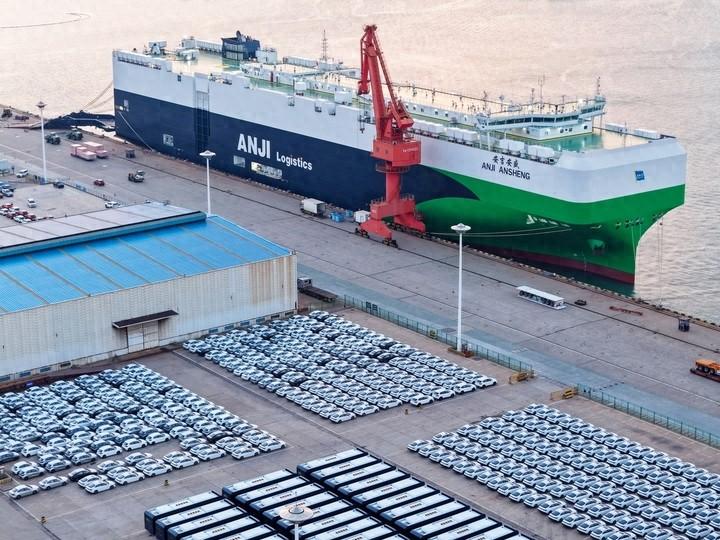
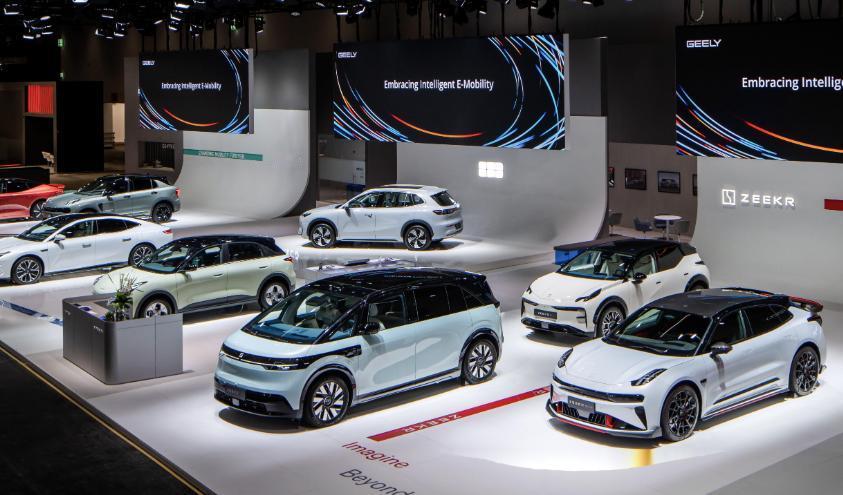
为什么值得关注?因为中国新能源汽车已经有了相当大的产业规模。2025年,新能源汽车产量1662.6万辆、销量1649万辆,产销连续11年位居全球第一;全年新能源汽车出口261.5万辆。
到了这个体量,竞争方式会影响整条产业链。如果企业只盯着比对手再便宜一点,买家当然高兴,可厂家能留下的钱越来越少,研发、质量和服务需要的投入,就会受到挤压。
便宜本身没有问题。靠工艺改进、生产效率和供应链配合降低成本,是竞争力。值得警惕的是,为了抢订单,把本来就不厚的利润一层层压掉,最后卖得热闹,账上却没剩多少。
顺着这个逻辑看,退税率下调可能促使企业更认真地区分:哪些订单值得接,哪些市场值得长期投入,哪些产品只能靠不断降价维持销量。
汽车尤其如此。海外消费者买车,要开好几年。车出了问题,附近有没有维修点?配件多久能到?电池质保能不能兑现?这些都会影响他下一次还买不买这个品牌。
一家企业如果能把这些事情做好,即使价格没有做到最低,也更有机会留住客户。这样的收入,才更可能支撑下一轮研发和稳定就业。
把时间往前拨,就能看出此次调整并非孤立的一步。
2024年12月1日起,铝材、铜材等产品取消出口退税,部分成品油、光伏、电池等产品的出口退税率由13%降至9%。
2026年4月1日起,光伏等产品取消增值税出口退税;电池产品的退税率从9%降到6%,并将于2027年1月1日起取消。到明年4月,新能源汽车再下调至9%。
这些调整涉及不同产业、不同阶段,不能简单混成一笔账,但共同提出了一个问题:出口规模增长之后,怎样把产业发展的质量提上去?
今年1月,财政部对光伏等产品的调整给出的政策方向,就包括促进资源高效利用、推动产业转型升级、整治“内卷式”竞争。沿着这一方向理解,出口竞争需要更多依靠产品和效率。
此次电子烟设备装置等产品取消增值税出口退税,也会改变相关企业的成本账。新能源汽车还保留9%的退税率,两类产品采取了不同安排,体现的是有针对性的调整。
企业还得留意两个直接影响执行的细节。
第一,适用税率看出口货物报关单注明的出口日期。合同什么时候签、订单什么时候接,并不能单独决定享受哪个退税率。跨越实施日期的订单,报价和交货计划都要提前考虑。
第二,上述产品中征收消费税的产品,出口消费税政策继续按原有退免税办法执行。企业计算成本,要把不同税种分别算清。
从今年10月宣布,到明年4月实施,中间留有准备时间。对企业来说,这段时间可以用来重新核算订单、协商合同、安排生产和运输,而不是等货到了港口才发现利润变了。
对于普通人,这件事的意义也不只是税率上的几个数字。出口企业连接着工厂、零部件厂、物流公司和许多家庭。产业能持续挣钱,员工的岗位和收入才有更稳的基础。
所以,开头说的“大好事”,更值得期待的是长远变化:让有技术、有质量、有服务的企业,把优势转化成更持久的生意。
这不会靠一纸公告就完成,也需要企业经受成本调整的考验。最终要看的,是中国制造能否在卖得多之外,进一步做到卖得好、经营得稳,让辛苦生产创造的价值,更多留在企业和劳动者手里。