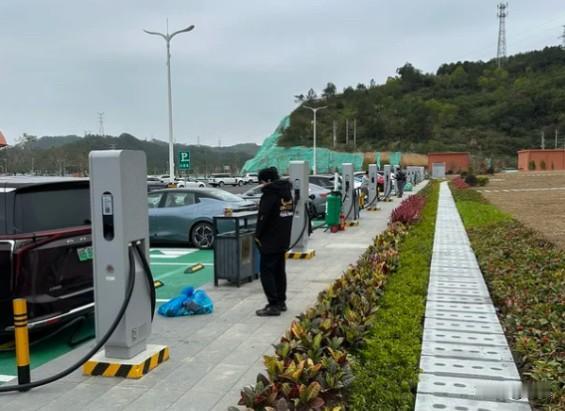
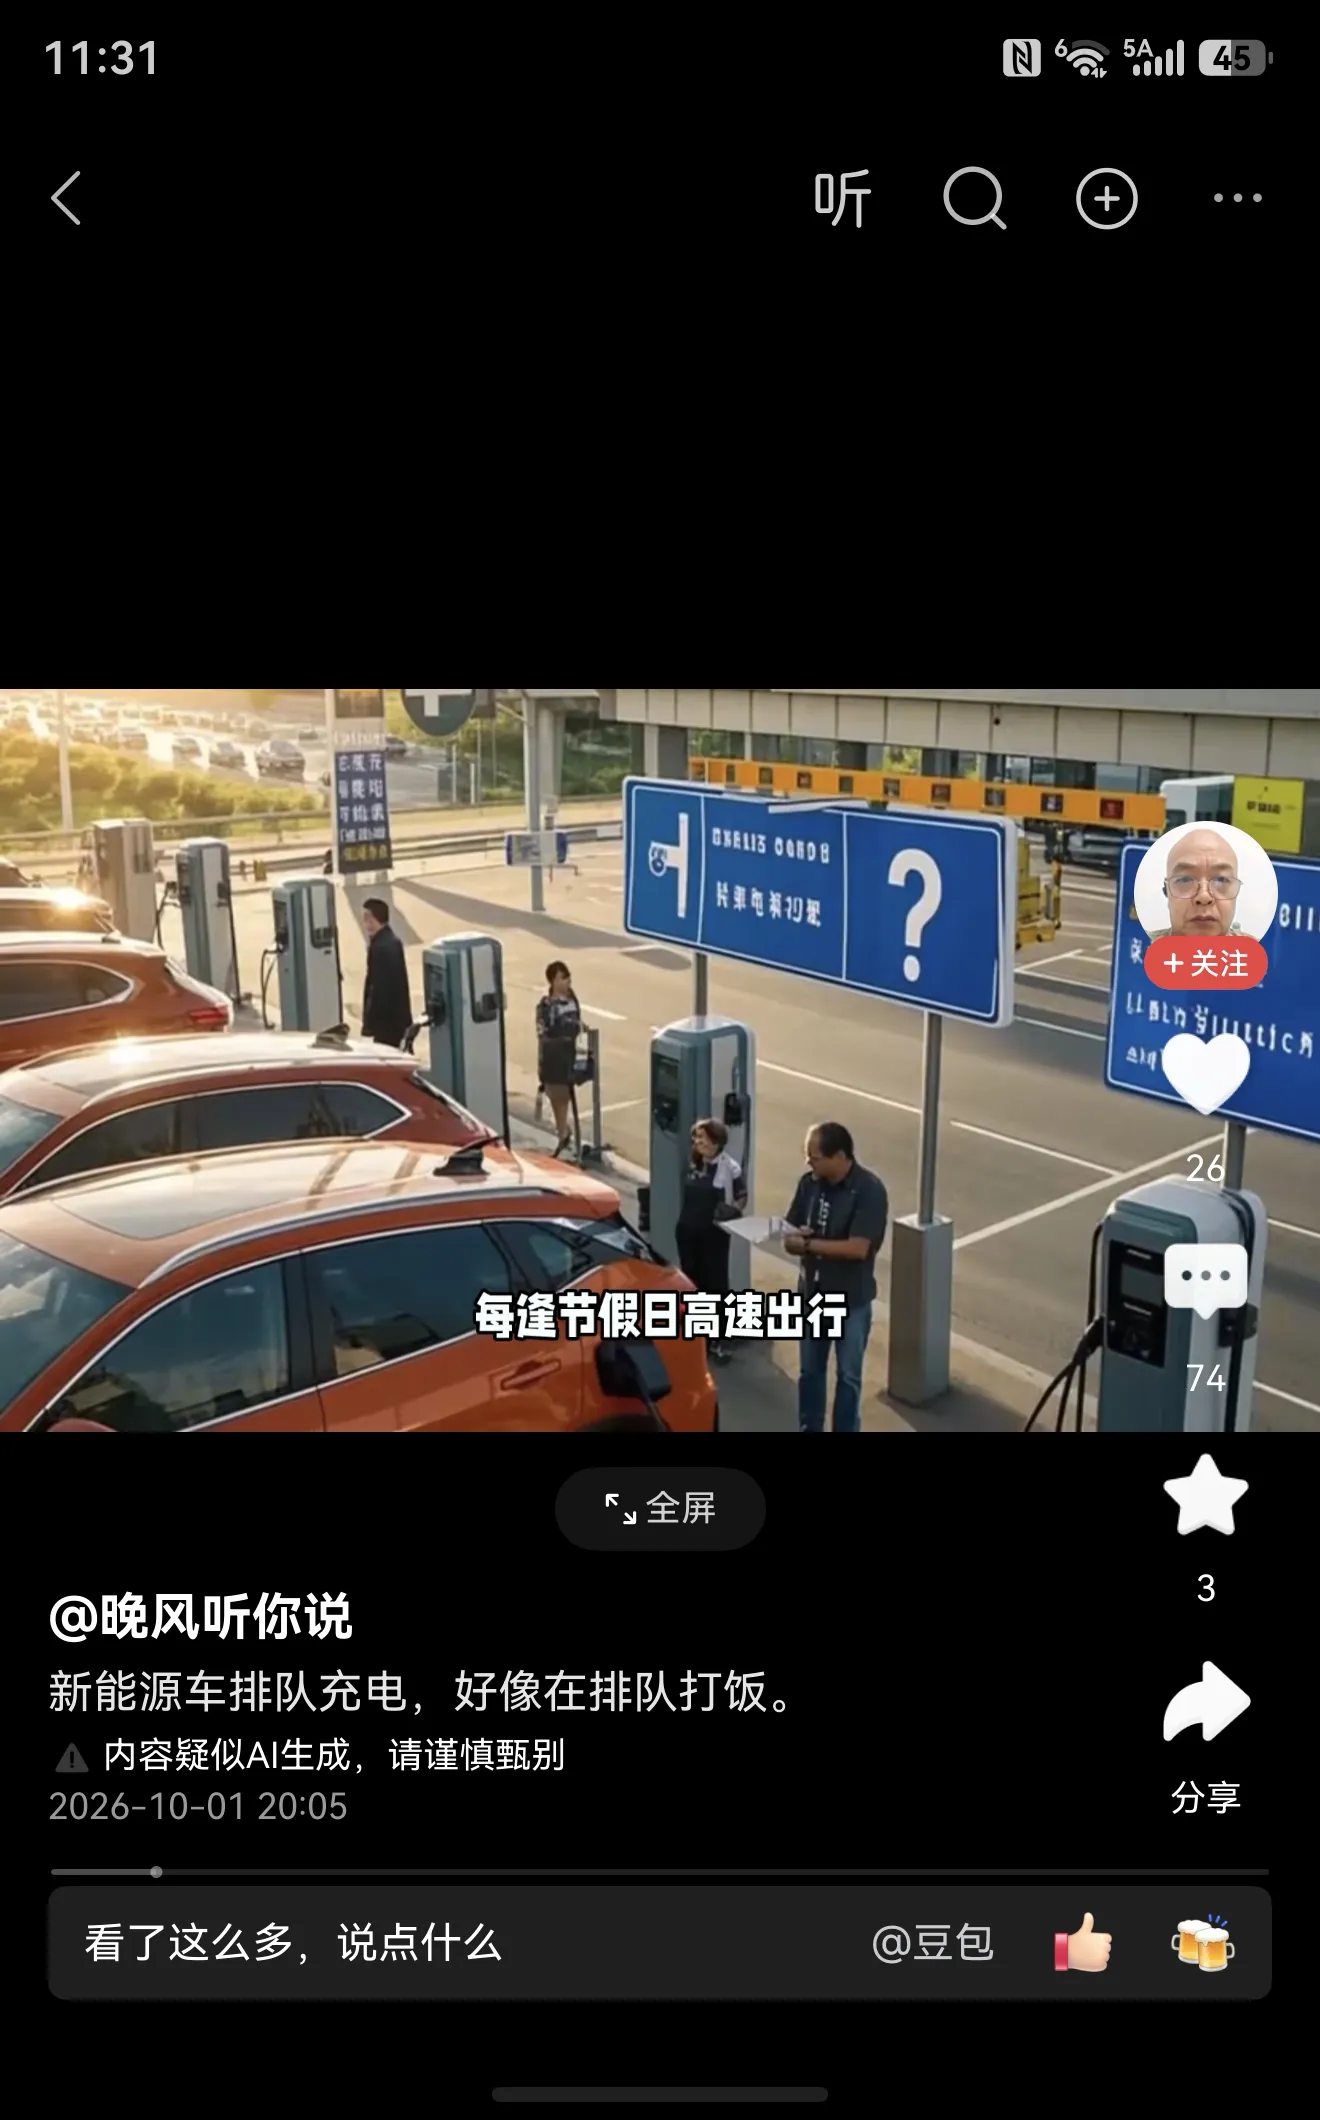
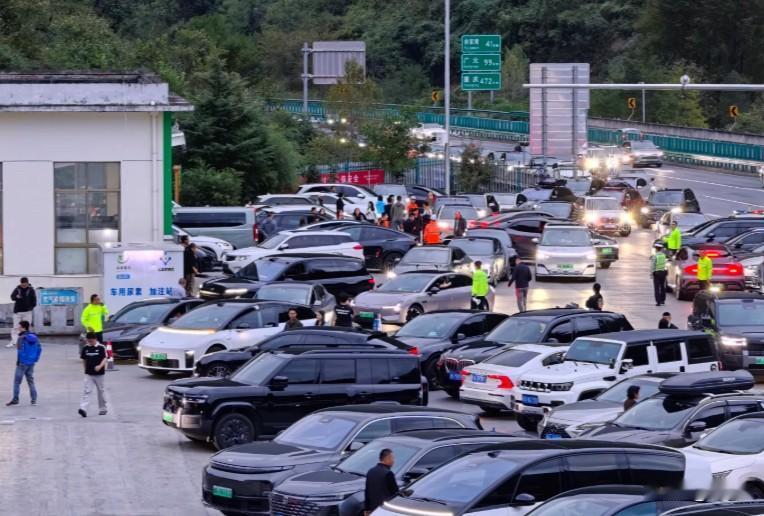
高速充电排队,是车企把补能成本甩给了公共桩,国庆返程,我朋友在陵江服务区取了个号,99号,排了5个多小时才充上电。他开的是某品牌800V新车,销售在交车时拍着胸脯说充电只要15分钟,续航有300公里。
销售没骗他,车确实能充那么快啊,但那把枪喂不饱车,也喂不饱前面排队的那些人。车企天天喊超充时代来了,为什么一到节假日,真正扛住补能压力的,却是那些连年亏损的公共充电桩运营商?
车企自己建了多少站?小鹏截至25年9月底,自营充电站2676座,其中S4和S5超快充站1623座。这个数字算好看的了。但2676座站,服务的是小鹏自己的车主啊,它不服务比亚迪,不服务理想,不服务蔚来。车企自建充电站本质上是品牌专属的售后配套,不是公共基础设施的,它的选址逻辑是跟着自己的用户密度走的,而不是跟着你高速的车流走。
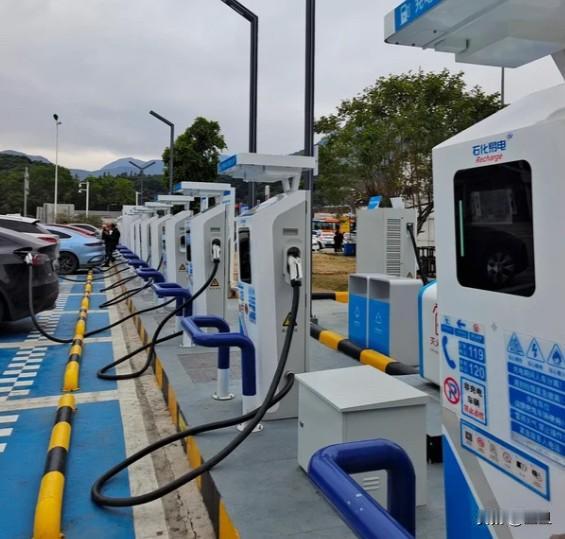
特斯拉至25年底,在中国内地建成超2400座超充站、超过了12000根超充桩,并且已经向非特斯拉品牌开放了800多座站。开放是好事,但800座放在它在全国2400座的盘子里,占比三分之一,而且特斯拉开放的那些站,主要在城市核心区,高速服务区里特斯拉自建站本来就是很少的。国庆高速上排队的绝大多数人,充的还是国家电网、特来电、星星充电这些公共桩。
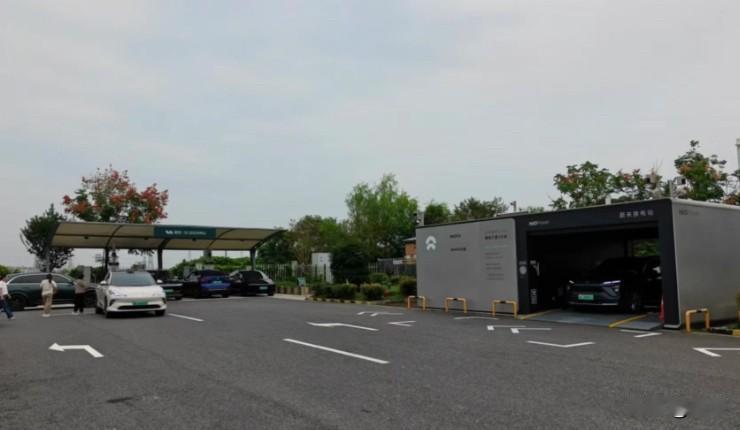
蔚来算是补能投入最大的玩家之一了吧,累计在充换电领域投入大概在180个亿,建了8466座充换电站,高速换电网络也覆盖超过550座城市,高速沿线换电站超过了1000座。蔚来车主在高速上确实不用跟人抢枪了,换电几分钟就能走,但这个体验是有门槛的,你得买了一台蔚来或者乐道啊,其他品牌的电车主,该排队得还是默默得排队。
所以格局很清晰,车企自建站服务的是“自己人”,公共桩服务的是所有人,国庆堵在高速上的那批人,恰恰是买了带800V快充功能的车、但没买那些自建站最密的车企品牌的车。
公共桩这边过的是什么日子啊,特来电是全行业最大的公共充电运营商,运营85.5万个充电桩了。体量够大,24年全年更是净利润近3个亿,但高速服务区这一块,扣除各项成本之后,运营商每度电的净利润算下来只有4分钱,超过七成的高速充电站常年是在亏损的。
4分钱什么概念?你充一度电花一块八到两块,其中电费是跟着电网的尖峰电价走的,服务费大概四毛到九毛,还要扣掉场地分成、设备折旧、运维人工,落到运营商口袋里的就是这4分钱。而高速服务区的充电桩除了节假日,平时利用率还不到20% ,一年三百多天在晒太阳,只有那十几天突然被挤爆。
这就形成了一个很荒诞的循环了,车企在发布会上用充电几分钟的优点把车卖出去,消费者买了车上了高速后,发现自己的车确实能几分钟充几百公里,但前面那把公共桩只有120千瓦,而且前面还排了几十台车。
那公共运营商为什么不扩建?道理很简单,算不过账啊。按峰值需求建桩,平时全闲置,运营商的资产负债表压根就扛不下来。按平均需求建,节假日必然是会排队的,用户最后骂的也是运营商,不是车企。这笔成本从车企的营销话术里成功的被甩了出来,落到公共桩头上。
总的来说,这种问题出在责任边界上,车企把快充电当成核心卖点去打市场,就应该在补能网络上承担相应的投入责任,至少在高速场景下,你不能只让用户享受快充的技术参数,却让他在服务区里体验几小时的排队现实吧。
评论列表