为啥咱们国家不惜代价大力搞电车?很多人第一反应都是环保和降低石油依赖,真正的原因就一条:再死磕燃油车,我们恐怕再追20年也只能跟跑。
2009 年中国汽车产销量就双双突破 1360 万辆,第一次坐上世界第一的位置,可风光的数字背后,核心的发动机、变速箱技术牢牢攥在欧美日车企手里。
上百年的技术积累、专利壁垒、供应链体系,像一道看不见的墙,国内车企追得再快,也始终在别人划定的框架里跑,材料配方、加工精度、控制程序、工程经验,每一项都需要时间沉淀。
你追到第二代技术,人家已经推出第三代;你好不容易把油耗降下来,人家又在可靠性、操控性和品牌溢价上拉开新的差距。
2017 年国家发布的汽车产业中长期发展规划直接点出大而不强的问题,关键核心技术掌握不足,产业链存在明显短板,国际品牌建设进展缓慢,继续沿着这条赛道走,不是不能进步,而是永远只能做追赶者,行业规则永远由别人制定。
新能源汽车的出现,直接改写了这套游戏规则,燃油车最核心的发动机和变速箱被大幅弱化,产业核心竞争力转向动力电池、电机、电控系统、功率半导体、智能座舱和整车电子架构。
相当于整个行业重新发牌,过去在燃油车领域的积累优势被大幅稀释,所有国家基本站在了相近的起跑线上,中国早年布局的电池产业、电子制造能力、超大规模消费市场,突然全都成了新赛道上的优势。
2012 年新能源汽车正式进入国家产业规划,后续的发展目标表述得非常明确,发展新能源汽车是中国从汽车大国迈向汽车强国的必由之路。
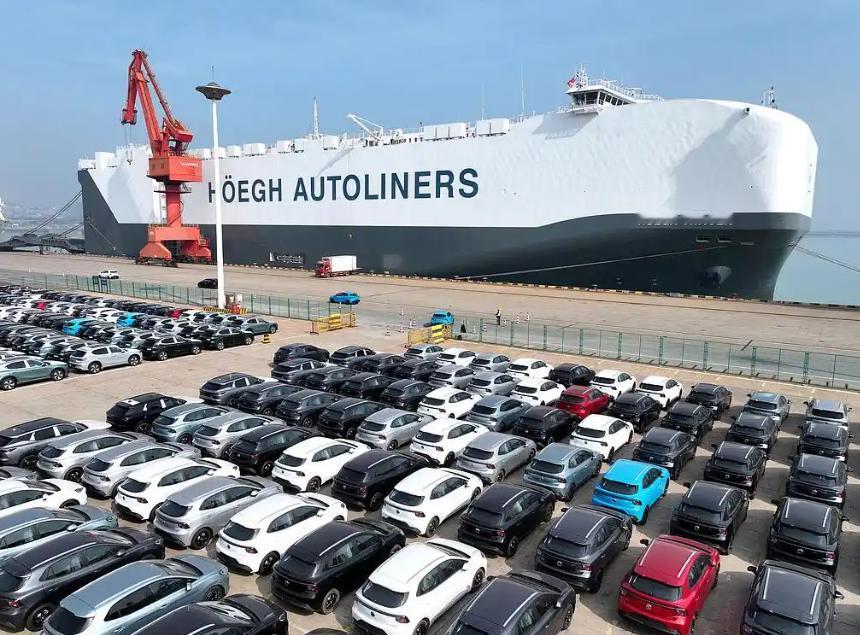
十几年后的今天,换道的效果已经清晰显现,2026 年 1 到 8 月,中国新能源汽车销量突破 1065 万辆,市场渗透率攀升至 52.4%,动力电池以及关键材料产量占到全球七成左右,整车和零部件已经出口到 100 多个国家和地区。
不止是整车销量领先,更重要的是形成了一整条完整的产业链,从上游矿产材料到生产设备,从车载软件到充电网络,全都能自主配套。
汽车从纯机械产品慢慢变成移动的智能终端,带动的是化工、新材料、芯片、人工智能、工业机器人等几十个行业的整体升级。
产业竞争力的快速提升也引来了新的争议与摩擦,2023 年欧盟发起对中国电动汽车的反补贴调查,后续还加征了额外关税,经过多轮磋商才逐步转向价格承诺的解决方案。
有人认为中国车企的成本优势来自不合理的补贴,扭曲了市场竞争,也有人认为这是完整产业链和大规模市场带来的天然效率优势。
但无论站在哪种立场,有一个事实无法回避,燃油车时代从来都是中国车企遭遇海外技术壁垒和贸易限制,如今第一次轮到传统汽车强国用贸易手段应对中国汽车的市场冲击。
另一边,曾经牢牢掌握行业话语权的传统车企正陷入转型阵痛,本田预计 2026 财年出现上市以来首次年度亏损,电气化战略调整带来的损失最高可达 2.5 万亿日元。
德系车企同样承受重压,大众集团净利润大幅下滑,保时捷甚至放缓电动化节奏,转头加码燃油车业务。
这些百年车企不是没有技术积累,而是过去在燃油车领域沉淀的优势越深,转型的包袱就越重,庞大的零部件供应体系、成熟的燃油车利润模型、固化的研发思路,全都成了转身的阻力。
至于降低石油对外依存度、减少尾气污染,确实是新能源汽车发展带来的正向效果,但从来不是这场战略布局的核心出发点。
能源结构的多元化能降低地缘局势带来的风险,环保效益能提升社会福祉,可比起整个汽车工业从跟跑到领跑的跨越,这些都是产业升级过程中自然收获的红利。
当然这条路也从来不是一帆风顺,早期补贴阶段出现过盲目扩张、产能浪费的问题,补贴退坡后大批竞争力不足的企业被市场淘汰。
如今在高端车载芯片、高阶自动驾驶算法等细分领域,依然存在需要持续突破的短板,出口规模不断扩大也伴随着更多的贸易摩擦和规则博弈,未来的全球竞争只会越来越激烈。
说到底,中国押注新能源汽车,赌的是汽车产业百年变革里一次重新制定规则的机会。
过去我们只能反复研究别人的发动机为什么做得好,现在越来越多海外车企开始研究中国的电池为什么成本低、智能座舱为什么迭代快。
当一个后发国家第一次有机会站到全球汽车产业的前排,这场跨越十几年的产业布局,最终会把中国制造带向怎样的高度。