日本和中国签了!
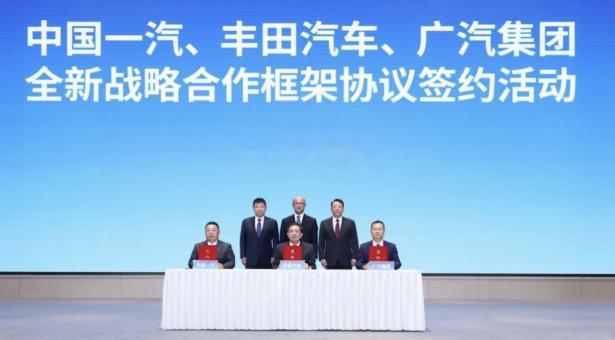
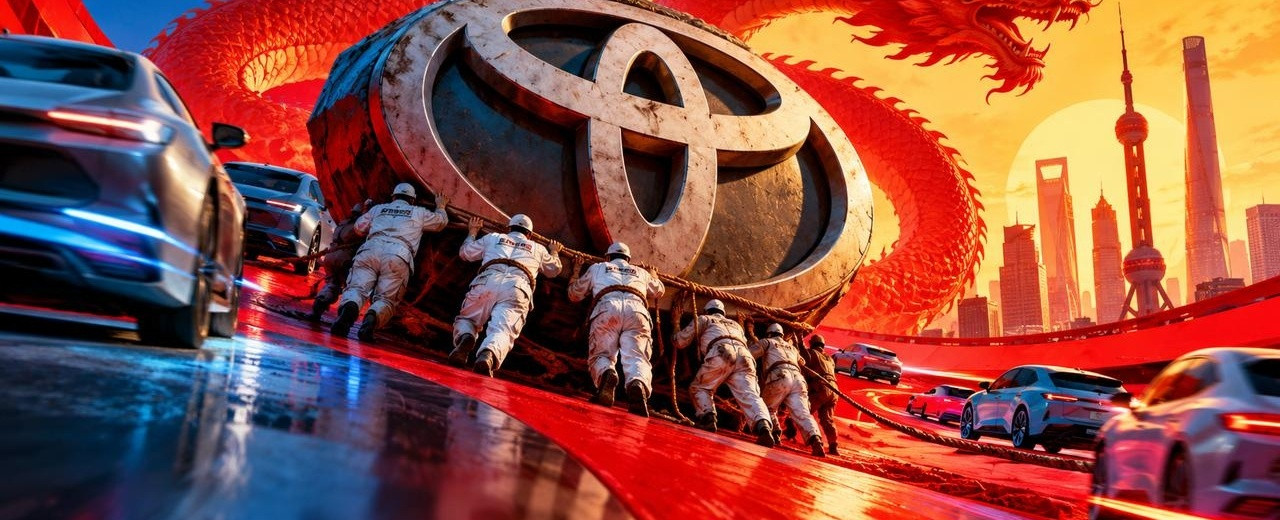
10月8日,丰田社长首次访华,第一站就到了广州,当天,中国一汽、广汽集团与丰田汽车签署新的战略合作框架协议。
按照协议内容,广汽集团计划通过发行股份的方式,收购中国一汽所持一汽丰田 50% 股权。交易落地之后,一汽丰田依旧作为独立法人主体继续运营,只是中方股东由一汽变更为广汽。
一汽不再直接持有一汽丰田股权,转而成为广汽集团的战略股东,形成央企、地方国企与跨国车企互相绑定的全新资本结构。
这套资本安排,不是企业之间的收购兼并,而是一次产业资源重组。过去二十多年,一汽丰田、广汽丰田各自搭建研发、采购、生产、销售完整链条,两套体系并行运转。
在市场高速增长阶段,南北分开布局可以覆盖不同区域,快速扩大销量规模。当车市进入存量竞争,重复建设的弊端就会显现,相同品类车型内部竞争,研发与零部件采购成本无法摊薄。
整合之后,南北丰田会在研发、零部件采购、生产规划、渠道销售上实现协同。减少重复开发车型,统一供应链议价,优化工厂产能分配,压缩内部消耗。这种调整,目的是集中资源投入新能源、智能座舱、自动驾驶相关技术开发,跟上国内市场快速迭代的节奏。
中国汽车产业格局已经发生根本性变化,本土新能源品牌快速崛起,市场竞争逻辑彻底改写。过去外资车企把海外成熟车型引进国内销售的模式,增长空间持续收窄。海外车企想要守住市场份额,必须把产品定义、技术研发、供应链选择更多交给本土团队,贴合国内消费者的用车习惯。
丰田此前在电动产品上的推进节奏偏慢,在国内新能源市场的增长速度不及本土品牌。这次三方合作,是丰田调整在华战略的关键一步,依靠南北两大合资平台整合,集中资金与人力开发适配中国市场的纯电车型。中国完整的动力电池、智能硬件供应链,也会成为丰田新车型的重要支撑。
合资模式正在经历一轮重塑,早期合资企业是外方输出成熟技术,中方提供市场和制造能力。如今的合作变成双向互动,中方在智能座舱、电池、自动驾驶方面积累大量经验。
跨国车企也需要借助中方伙伴的能力完成本土化转型。资本层面的深度绑定,会让三方在技术投入、产品规划上的沟通效率更高。
普通消费者最关心的,是这次调整会带来哪些直观变化。两家合资公司依旧独立运营,现有在售车型不会立刻停产,全国的 4S 店、售后维保体系不会马上消失。
长期来看,车型规划会更加精简,避免同平台车型重复投放,零部件采购成本下降,产品定价会拥有更大调整空间,跨门店的维保服务也有望变得更加便利。
产业合作的底层逻辑,从来不是非此即彼的对立。本土车企和外资车企,在国内市场是直接的竞争对手,但在供应链、制造、全球化出口等领域,同样存在大量合作空间。
中国完善的汽车产业链,不仅服务本土品牌,也持续为全球车企提供零部件、制造方案,很多外资车企的电动车型,核心零部件都来自国内供应商。
这次三方签约,也为国内汽车产业的资本合作提供新样本。央企与地方国企依托跨国车企的合资平台,实现跨区域产业协同,探索不同所有制企业联合发展的路径。这种模式,也会给其他外资车企的合资业务带来参考,行业内类似的资源整合案例,未来还会陆续出现。
市场竞争不会因为企业资本整合而减弱,新能源赛道的价格战、技术比拼还会持续。资源整合只是提升竞争力的手段,最终能否稳住市场地位,依然要看推向市场的产品能不能满足用户需求。资本层面的调整,无法替代产品本身的创新。
跨国车企持续加码中国市场,也印证国内汽车市场依旧是全球最重要的消费阵地。即便全球贸易环境存在波动,跨国车企不会轻易放弃这个体量庞大、产业链完备的市场。企业的商业决策,最终依托市场需求和产业收益,不会被短期情绪左右。
汽车产业的全球化,不会因为区域竞争而彻底割裂。中国的汽车供应链、制造能力,正在持续向外输出,不少依托国内供应链开发的车型,会通过跨国车企的渠道销往海外。产业融合带来的收益,会同时惠及国内零部件企业、制造工厂与全球汽车消费市场。
产业变革的周期漫长,资本协议的签署只是起点,后续股权交易还需要经过监管审批,业务协同落地更需要漫长的磨合。资本架构调整只是第一步,真正考验三方能力的,是后续新能源产品落地、渠道体系融合、供应链优化等一系列实操工作。
汽车行业的竞争,最终比拼的是持续创新能力。本土车企和国际车企,在同一个市场同台竞技,竞争会倒逼双方持续投入技术研发,最终受益的是广大购车用户。开放的市场环境,让不同技术路线、不同品牌同台竞争,推动整个汽车产业持续升级。