DC娱乐网

投资

高铁已领跑世界,为何关键轴承仍从国外买?砸下巨资采购洋货,难道国产真不行?其实国

高铁已领跑世界,为何关键轴承仍从国外买?砸下巨资采购洋货,难道国产真不行?其实国

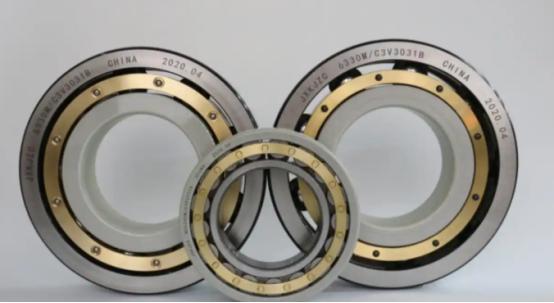
高铁已领跑世界,为何关键轴承仍从国外买?砸下巨资采购洋货,难道国产真不行?其实国产轴承并不差,可要承受350公里时速、连续运行20年,眼下仍绕不开进口。中国高铁跑到350公里时速,车体、牵引和制动系统都很强,为何小小轴承还没完全摆脱进口,截至2026年8月,中国证券报披露,商业化使用的高速动车组轴承仍依赖进口。这句话听着刺耳,却不能理解成中国不会造轴承,我认为,国产高铁轴承已经走到最难的一段,不是从零到一,而是从能够造出,走向敢让它长期载客运行。轴承看起来只是钢圈和滚子,装上动车组却要承受高转速、高载荷、持续振动和温度变化,列车每次启动、制动、过弯,冲击都会反复落到滚子和滚道上。真正难的不是让它转起来,而是跑上数百万公里后,精度、温升和磨损仍守在安全线内,同一批、下一批乃至多年后的产品,表现还得稳定一致。工信部发布的2024年版目录给出了硬门槛,350公里及以上动车组齿轮箱轴承,寿命至少290万公里,免维护周期至少145万公里,输入端转速达到每分钟6120转以上。这些数字说明,实验室里的漂亮样品只是入场券,截至2025年末,中国高铁营业里程已达5万公里,全年国家铁路发送旅客42.58亿人次,关键零件绝不能靠运气过关。普通国产轴承其实不差,冰箱、洗衣机、国产汽车、拖拉机、挖掘机和工业机器人里,都有大量国产产品,很多领域已经能够稳定替代。但家电轴承能用,不等于高铁轴承能直接上车,后者要同时扛住极端工况、超长寿命和苛刻的一致性,考的不是单项成绩,而是整套工业能力。材料是第一关,高铁轴承钢不仅要硬,还要足够纯净和均匀,微小夹杂物在亿万次循环载荷下,都可能变成疲劳裂纹的起点。大冶特钢公开信息显示,满足时速350公里要求的高铁轴承材料已批量供货,面向时速450公里列车的材料也在攻克疲劳失效难题。材料过关后,还有热处理、精密磨削、滚道轮廓、润滑脂、密封、动态平衡和热管理,这些平时看不见的细节,叠加起来才是十几年稳定运行的底气。国外厂商真正的优势,不只是图纸和设备,而是几十年积累的工艺窗口、故障样本和运行数据,设备可以采购,时间却无法打包进口。所以国产高铁轴承最磨人的环节,是台架试验、技术审查、装车考核和持续跟踪,这套流程不是拖延,而是在给乘客守住安全底线。2026年8月披露的进展显示,洛轴研制的CR300和CR400轴箱轴承已开展装车考核,CR450轴箱轴承完成台架试验,国产产品已经从实验室走上真实列车。齿轮箱轴承方面,250公里级产品已完成60万公里运用考核,350公里级产品通过CRCC技术审查,350公里级牵引电机轴承也已进入运用考核。这就解释了看似矛盾的现象,一边仍在使用进口轴承,一边国产产品已经研制成功,因为做成样品不等于跑完验证,更不等于马上形成稳定的大规模供应。在我看来,这不是国产技术不行,而是中国高铁对安全足够敬畏,CR450正朝运营时速400公里推进,速度越高,振动、温升、润滑和寿命难题越会被放大。高铁轴承国产化,不能只看某天有没有宣布替代,而要看材料能否稳供、批量制造能否一致、装车里程能否积累、产业化产能能否跟上,这四关缺一不可。高铁可以追求速度,轴承国产化却必须尊重时间,慢一点完成验证,才能更稳地走向全面替代,真正的突破不是一句口号,而是每一公里运行数据都经得起检验。
最近有位经济学者聊起A股,一句话把我听愣了:机构和散户,如今都把自己逼上了绝路。

最近有位经济学者聊起A股,一句话把我听愣了:机构和散户,如今都把自己逼上了绝路。

最近有位经济学者聊起A股,一句话把我听愣了:机构和散户,如今都把自己逼上了绝路。机构把股价拉上天,货却砸在自己手里;散户死扛在半山腰,想走又舍不得走。两条不归路,方向正好相反。这话糙,细品全是现实。我有个做基金的朋友,白天看着净值飘红,晚上照样睡不着。问他为啥,他说了句实话:涨得越高,心里越慌。慌就慌在出不了货。机构这行,考核看排名,排名看净值。你不敢掉队,就只能跟着抱团,把看好的票越买越重。抱团初期是好日子。你买我也买,净值一起涨,基民高兴,渠道好说话,产品发得出去。可抱团是有尽头的,尽头就是没人接盘的那一天。道理很简单。出货得有对手盘,一天砸几个亿,股价先崩给你看。崩了不要紧,净值回撤,基民赎回,负反馈一来,想跑都跑不掉。于是只能继续拉。拉出新高度,吸引增量资金进场,才好慢慢派发。可增量资金从哪来?场内的钱被套得死死的,场外的人要么被吓怕了,要么压根不进场。存量博弈里拉高,说白了就是自嗨。再往后,谁还敢追?散户也学精了,高位接盘的事,一次就够记一辈子。这就成了死循环。你越拉,越没人接;越没人接,你越得拉。货越堆越沉,最后把自己套成了最大的持仓者。更要命的是,抱团一旦松动,跑的时候谁也顾不上谁。你砸我也砸,净值越砸越低,赎回越滚越多。最后跌的未必是基本面,是互相踩出来的坑。再看散户这边。入场的理由千奇百怪,本质就一个字:馋。看到涨,心痒,怕踏空,一咬牙就冲了进去。冲进去的时候,满脑子都是别人赚了多少。听故事,追热点,看哪只票涨得凶就往哪挤。仓位越买越重,最后把生活费都搭了进去。跌了,套了,割肉舍不得,补仓越补越深。有人嘴上说着长期持有,心里盼的是回本就走。有意思的是,套牢之后,大家的心态是分阶段的。刚开始骂主力,骂完开始找理由安慰自己,搬出长期主义。再后来连账户都不敢打开,偶尔瞄一眼,血压就上来了。从愤怒到麻木,也就几个月的事。可回本哪有那么容易。上方全是套牢盘,每次反弹,都有一堆人等着解套出逃。抛压一层压一层,涨一点就被打回去。还有笔账,很多人没算过。资金被套住,失去的不只是本金,是时间。你在山顶站岗的时候,别人的钱在别的赛道里滚。等你的票终于解套,大盘早换了好几轮主角。机会成本这东西,比亏损更隐蔽,也更疼。机构出不了货,散户脱不了身。看着是两个方向,骨子里是同一道题:都把自己逼进了死角。说到底,两边亏的不是一个东西。机构亏的是时间和口碑,产品发不出去,排名上不去。散户亏的是真金白银,是省下来的生活费,是睡不着的觉。同样一只票,机构拿的是别人的钱,散户压的是自己的身家。钱的性质不同,打法就该不同,可现实是,两边都玩成了同一个套路。我认为,这一轮最伤人的不是行情,是仓位。满仓的人没有退路,上杠杆的人没有呼吸空间,把投资硬生生过成了豪赌。赌桌上最怕的不是输,是输光筹码还不肯下桌。市场永远有下一轮,可本金没了,下一轮跟你有什么关系。还有个细节值得琢磨。以前散户骂机构割韭菜,如今机构也喊冤,说产品发不出,净值回不去。其实谁也别笑话谁,在一个只看短期的地方,大家都会变成短视的人。我始终觉得,A股不缺机会,缺的是耐心和纪律。制度在补短板,规则在完善,这些都是慢功夫,急不得。普通人能做的,就是管好自己:用闲钱,不追高,不满仓,给生活留点余地。行情总会过去,活得久的人,才等得到下一次。等下一轮行情真的来了,能留在牌桌上的,一定是懂得敬畏、留有余地的人。市场不会辜负耐心,但会惩罚赌徒。好饭不怕晚,好行情,也不怕等。

2017年:金价278元/克2018年:金价270元/克2019年:金价31

2017年:金价278元/克2018年:金价270元/克2019年:金价312元/克2020年:金价385元/克2021年:金价374元/克2022年:金价392元/克2023年:金价449元/克2024年:金价548元/克2025年:金价970元/克2026年:金价1028元/克十年金价一路攀升,买黄金无技巧,全凭下手早,你多少价格入手的?
姚振华及宝能集团等,新增被执行20.5亿元!看到这条消息,作为业内同行,我还是

姚振华及宝能集团等,新增被执行20.5亿元!看到这条消息,作为业内同行,我还是

姚振华及宝能集团等,新增被执行20.5亿元!看到这条消息,作为业内同行,我还是挺感慨的!毕竟,姚振华的大名,在地产行业那也是如雷贯耳般的存在,我们这波人,几乎就是听着他们的故事长大的。谁能想到,当年风光无限的宝能,如今债务窟窿还在持续暴露!这笔新增执行标的20.5亿元,不是第一笔,大概率也不会是最后一笔。可能很多人还记得当年宝能高调举牌万科,一战封神,姚振华的名字,在资本市场,几乎无人不知,无人不晓。随后宝能靠着高杠杆一路扩张,汽车、地产到处布局,摊子铺得很大,从而导致资金链条也绷到了极致,等到融资环境收紧,现金流不堪重负,近乎断裂,多米诺骨牌接连倒下。现在的宝能陆续冒出大量执行案件,简单来说就是官司输了,却拿不出钱偿还,法院只能登记为被执行人,然后名下的资产会被查封、评估、拍卖。但问题是,宝能很多资产早就抵押给各路债权人了,就算拍卖,回款也未必够还债的,连带的限制高消费、财产查控等等,也一直跟着姚振华。所以说,靠杠杆堆出来的庞大商业帝国,一旦资金跟不上,崩塌的速度远比想象中要快,再厉害的资本玩家,也扛不住长期透支现金流。
10月14日热门股整理及点评!超声电子:PCB百强,连板慎追韶能股份:首板突破,

10月14日热门股整理及点评!超声电子:PCB百强,连板慎追韶能股份:首板突破,

10月14日热门股整理及点评!超声电子:PCB百强,连板慎追韶能股份:首板突破,动能充足冰山冷热:制冷先锋,一字连板雪人集团:炸板回落,年线遇阻东百集团:宽幅巨震,放量分歧慈文传媒:T字四板,临压力区龙版传媒:地天震荡,高位博弈江淮汽车:跌破月线,变为阻力澳弘电子:新高炸板,高位审慎新华文轩:深水拉板,留意前高掌阅科技:四天三板,动能充沛富春股份:漫剧游戏,强20厘米金健米业:前高压强,风控为上果麦文化:20厘米炸板,年线承压中文在线:年线遇阻,冲高回落芒果超媒:长阳反包,趋势仍在新经典:四连加速,分歧初现中京电子:高开低走,半年线撑郑州煤电:煤炭国企,逼近前高引力传媒:反包封板,股性灵活宝鼎科技:业绩预增,催化一字博纳影业:重上年线,站稳才算中际旭创:光模龙头,继续调整华北制药:深水收平,压力仍大安泰集团:午后迟封,五线支撑九阳股份:高位分歧,留意五线富春染织:色纱龙头,一字连板百洋股份:水产鱼粉,四板仍强丽人丽妆:天地巨震,筹码松动满坤科技:PCB股,盘中触板闽东电力:强势反弹,注意前高时代万恒:高位连震,谨慎应对电魂网络:放量涨停,临近年线醋化股份:回封三板,分歧初显有研新材:尾盘跌停,静待企稳ZG科传:科技出版,留意前高恩捷股份:业绩催化,可惜炸板维科技术:新能电池,可惜炸板航发科技:航发核心,强势二板金安国纪:冲高回落,反弹遇阻七匹狼:垂直涨停,突破年线莱美药业:利好催化,三天二板三维化学:直线秒板,放量突破以上资讯仅供参考!
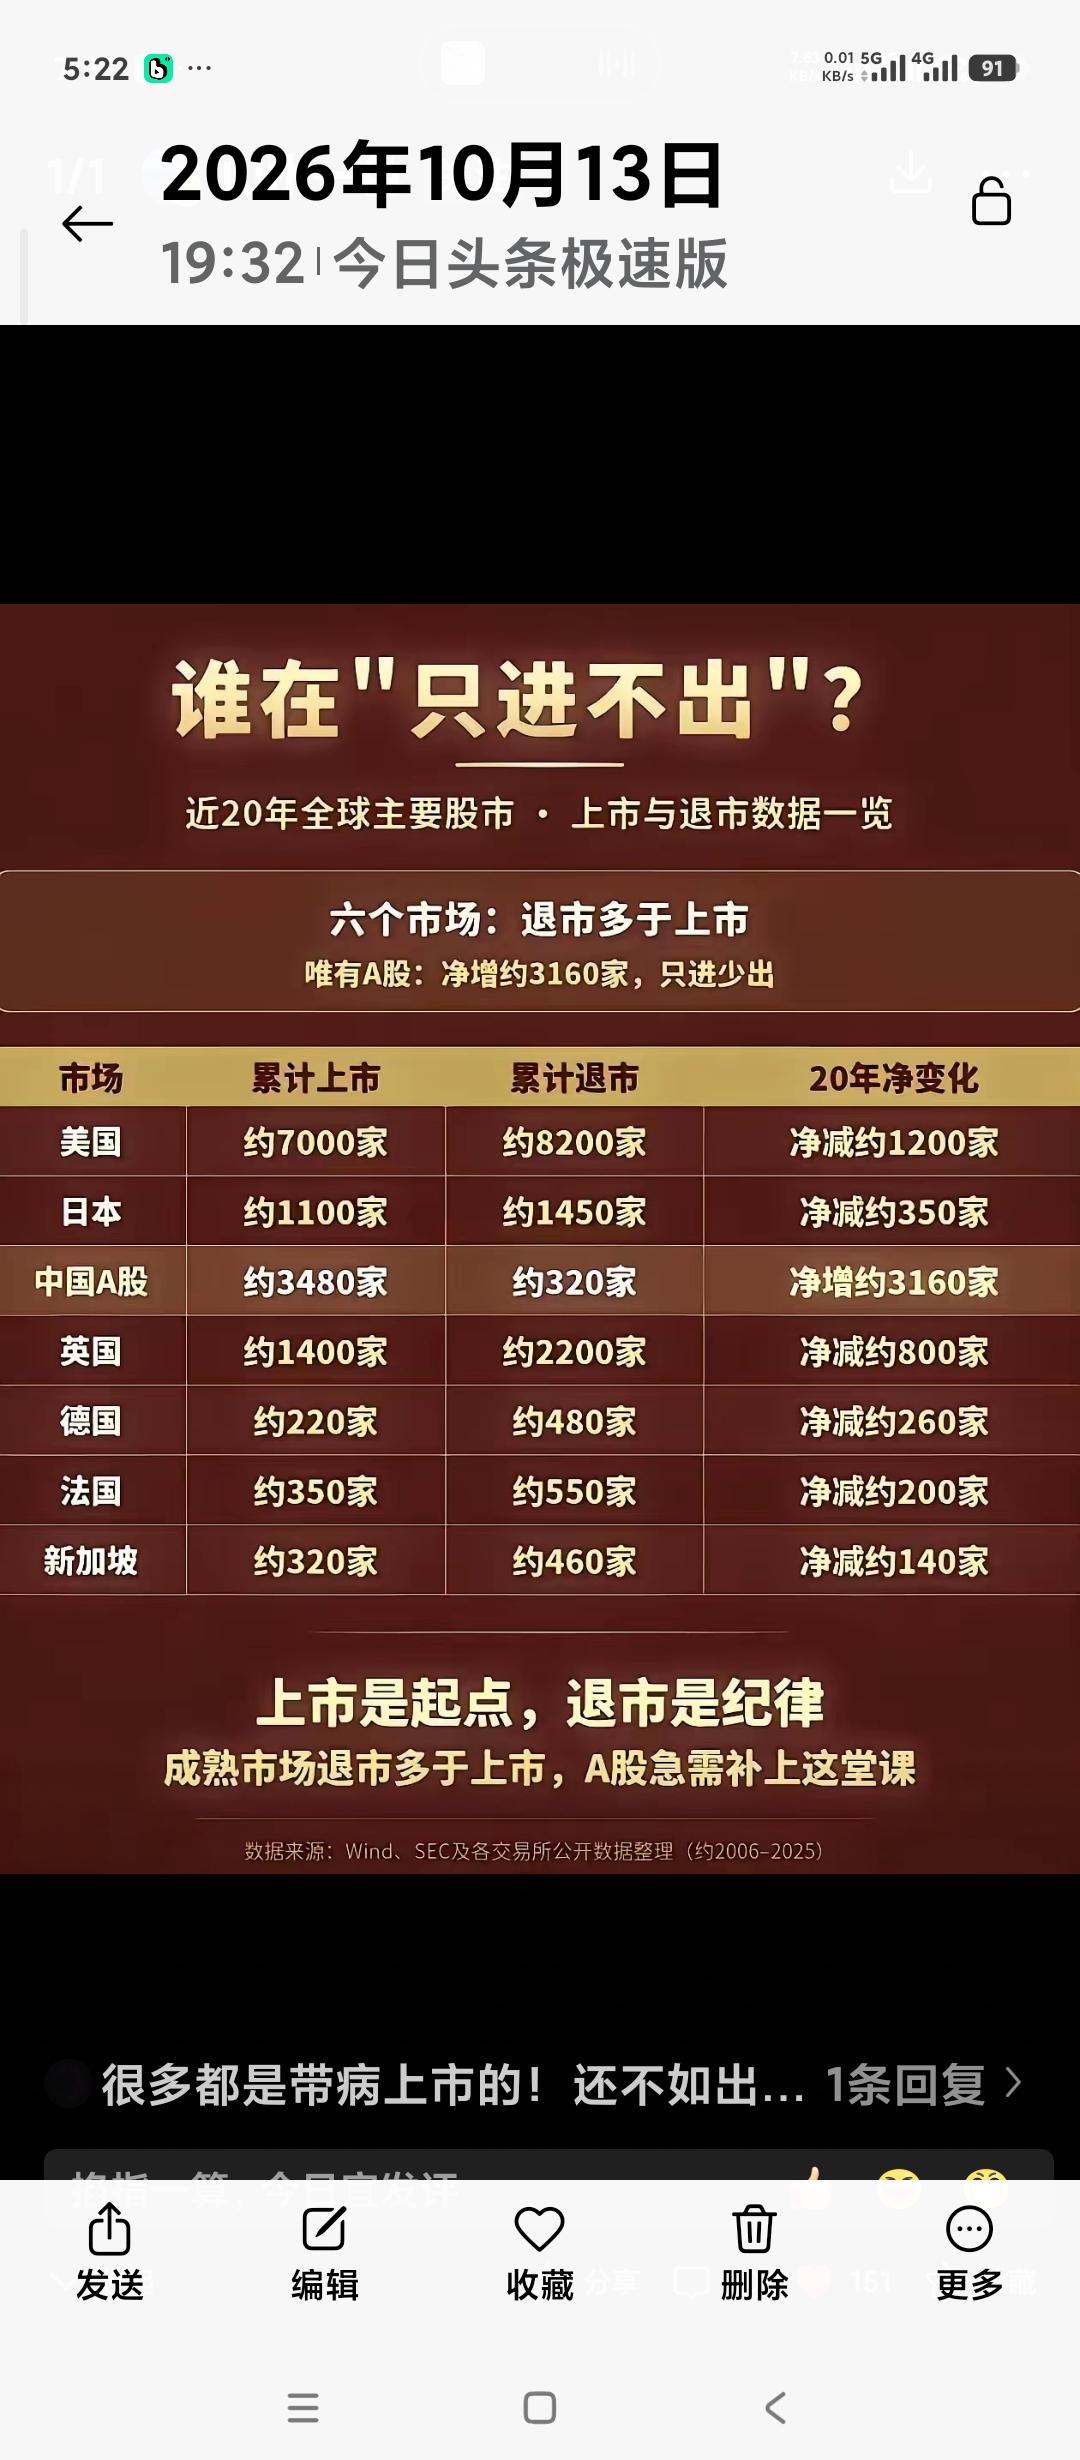
中国股市为什么20年来只能徘徊在3000左右呢。看看近20年来世界主要股市上市

中国股市为什么20年来只能徘徊在3000左右呢。看看近20年来世界主要股市上市

中国股市为什么20年来只能徘徊在3000左右呢。看看近20年来世界主要股市上市和退市企业数量一览表就明白了。只进不出。就相当于只吃不拉的人一样,是不可能有健康的体质的。股市日常点滴。
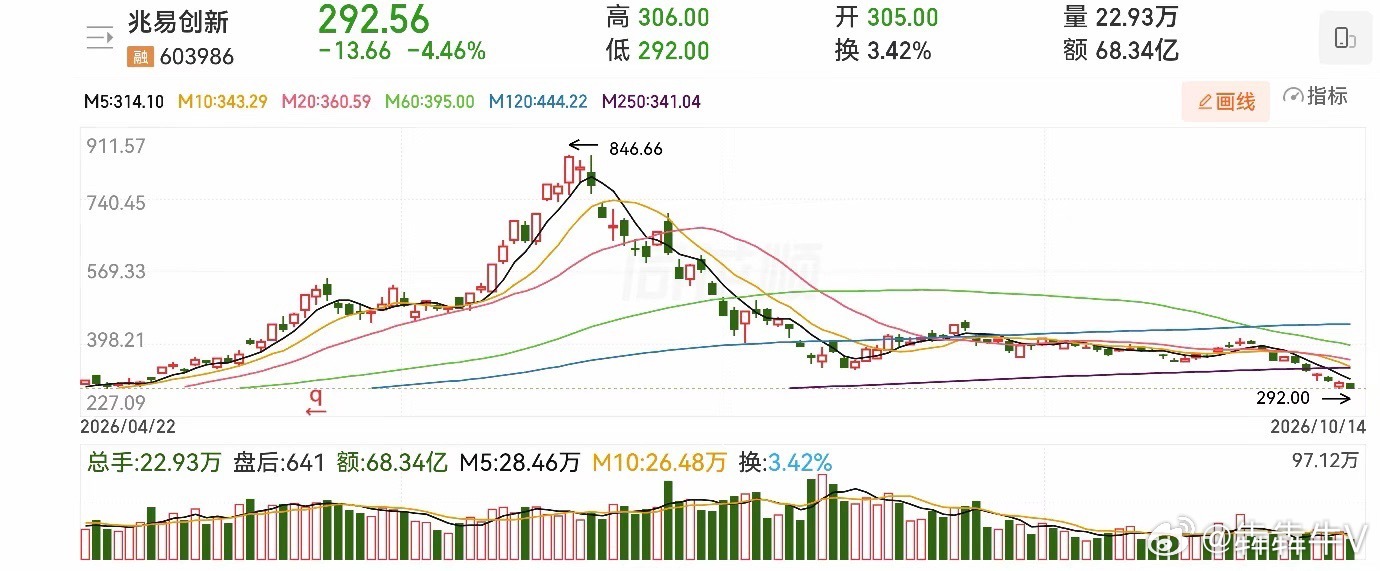
我的天呐,不到4个月时间,兆易创新股价从846元跌到了292元。哪有这种跌法?之

我的天呐,不到4个月时间,兆易创新股价从846元跌到了292元。哪有这种跌法?之

我的天呐,不到4个月时间,兆易创新股价从846元跌到了292元。哪有这种跌法?之前哪些暴涨过的股票要出货,走势上都是先深跌一波,再大涨一波,吸引散户买入,然后再下跌,形成一个“双顶”,这样才能完成出货。现在像兆易创新这种一路下跌的走势,能完成出货吗?4个月时间股价腰斩再腰斩,就不怕我进去抄底吗?

这波科技股牛市结束了吗?应该来说,其特点跟2015年的高点都非常相似。首先就是主

这波科技股牛市结束了吗?应该来说,其特点跟2015年的高点都非常相似。首先就是主升浪阶段,神挡杀神,佛挡杀佛,无论利好利空出现,都是上涨。只要谁说点反对的意见,立马被狂喷。其次见顶后的跌幅,跟2015年也类似,2015年三季度创业板指数跌了27%,而26年三季度,创业板指数也跌了27%,科创50指数更是跌了30%(15年还没有科创板)。从跌幅来看,都接近于2015年的股灾表现。所以结束了没有,自己去判断。
2020年、油价5.25元/升2021年、油价7.44元/升2022年、油价8.

2020年、油价5.25元/升2021年、油价7.44元/升2022年、油价8.

2020年、油价5.25元/升2021年、油价7.44元/升2022年、油价8.86元/升2023年、油价8.32元/升2024年、油价7.55元/升2025年:油价7.10元/升2026年:油价8.70元/升油车车主们,看了以上的油价有没有想换车的念头!还有每次加油是加200元,还是大声说一句“加满”“给我加满”据说下一轮调价可能还会涨,按50升油箱来算,加满一箱油大概要多花约25元,扎心了!
冰火两重天!中际旭创,工业富联,摩尔线程,沐曦股份,兆易创新等明星核心人气科技股

冰火两重天!中际旭创,工业富联,摩尔线程,沐曦股份,兆易创新等明星核心人气科技股

冰火两重天!中际旭创,工业富联,摩尔线程,沐曦股份,兆易创新等明星核心人气科技股再创新低,而防御避险银行四大行,三桶油,中字头等再创新高,阶段新高,历史新高。盘面冰火两重天,防御避险新高不断,进攻科技新低不止。仙哥梳理,按市值,按人气,按股价,新高,新低依次是:工商银行历史新高,建设银行历史新高,农业阶段新高,中国石油5连阳阶段新高,中国银行历史新高,中国移动6连阳阶段新高,中国海油3连阳阶段新高,中国神华6连阳阶段新高,交通银行阶段新高,中国石化3连阳阶段新高,中国电信9连阳阶段新高,中际旭创新低,工业富联新低,联讯仪器新低,沐曦股份新低,摩尔线程新低,普冉股份新低,兆易创新新低,宁德时代新低,
"中国亏大了"!我国自主研发的"抗癌神药",去年6月被外企以72亿元收购,随后这

"中国亏大了"!我国自主研发的"抗癌神药",去年6月被外企以72亿元收购,随后这

"中国亏大了"!我国自主研发的"抗癌神药",去年6月被外企以72亿元收购,随后这家外企又转手以800亿元卖出,利润高得都让人难以想象。这款药叫BNT327,是一款同时靶向PD-L1和VEGF的双特异性抗体,能从两个方向对肿瘤发起攻击。它的研发者是一家叫普米斯生物的中国公司,成立才五年,2023年11月,普米斯把这款药除大中华区以外的全球权益授权给了德国公司BioNTech,首付款只有5500万美元,加上未来的里程碑款项,总金额大约10.55亿美元,折合人民币72亿左右。到了2024年11月,BioNTech干脆花8亿美元把普米斯整个公司收购了。然后就是2025年6月2日,BioNTech和美国制药巨头百时美施贵宝达成合作,后者为这款药开出了111亿美元的总价,约合人民币800亿。所以严格来说,不是"去年6月被72亿买走",72亿的交易发生在2023年底,800亿的转手发生在2025年6月。但不管时间怎么算,结果都一样:一家中国公司花了好几年做出来的药,外资前后掏了不到10亿美元拿到手,一转手就卖了111亿美元。中间超过500亿人民币的差价,被外资稳稳揣进了兜里。这事儿最让人心里不舒服的地方在哪?不是外资赚了钱,而是我们自己的东西,我们自己没卖上价。普米斯为什么要卖?创始人刘晓林说过一句很实在的话:这笔钱至少能让公司再撑三年,帮他们度过行业低谷,坚持到产品上市。一个"撑"字,道尽了中国创新药企的生存状态。2022年开始,生物医药行业的私募融资额直接减少了一半,大量创新药企现金流告急。研发一款新药动辄十年、投入几十亿,在没有收入的阶段,公司全靠融资维持。融资一断,要么出让资产,要么关门倒闭。普米斯选择了前者,至少活下来了。但活下来的代价,是把最有价值的资产在行业最低谷的时候交了出去。这不是个例。恒瑞医药,中国创新药领域的龙头企业,2023年8月把一款哮喘药的海外权益以2500万美元首付款授权给了一家美国公司AiolosBio。仅仅半年后,跨国药企葛兰素史克就花14亿美元整体收购了AiolosBio,而这家公司唯一的核心资产,就是从恒瑞买来的那款药。2500万对14亿,首付款差了40倍。为什么总是我们卖低了?说到底就两条。一是估值体系不成熟,国内资本对创新药的价值判断跟不上国际水平,好东西在国内卖不出好价钱。二是国际化运营能力弱,中国药企做研发行,但做全球临床、全球注册、全球销售,经验和资源都差得远。一款药在中国做出来,要卖到全世界,需要庞大的海外团队和销售网络,这些不是一朝一夕能建起来的。跨国药企恰恰手握这些资源,他们敢在低谷出手,因为他们清楚这款药在全球市场值多少钱。还有一个容易被忽略的点:这些交易大多发生在药物临床早期。药还没做完三期临床试验,失败风险很高,所以价格上不去。等临床数据出来了,证明药真的有效了,价格自然就翻着跟头涨。BioNTech转手能卖800亿,一个重要原因就是2024年9月中国公司康方生物公布了同类双抗药物的临床数据,效果比老牌抗癌药Keytruda还好,直接把整个赛道的价值带了起来。而普米斯的药,恰恰就在这个赛道上。等于说,中国药企用自己的临床数据,帮外资手里的中国资产抬了价。那是不是就该骂普米斯、骂恒瑞没眼光?也不能这么说。在当时的环境下,不卖可能就活不到今天。创新药这个行业,失败率极高,十款药里能成一款就不错了。在现金流断裂的边缘,拿到钱活下去,比赌一个不确定的未来更理性。这不是眼光问题,是生存问题。真正值得反思的是,为什么我们的资本市场容不下这些需要长期投入的创新企业?为什么好东西非得等到外国人认可了,我们才知道它值钱?2024年中国创新药对外授权的交易额已经占到全球的30%,说明我们的研发能力确实上来了。但研发能力上来了,商业能力和估值能力没跟上,就只能眼睁睁看着利润被别人赚走。好在变化已经在发生。现在越来越多的中国药企不再简单地把权益一卖了之,而是通过成立合资公司、分阶段分地区授权、保留销售分成等方式,把更多的价值留在自己手里。三生制药和辉瑞的交易,首付款就拿到了12.5亿美元,总价超过60亿美元。康方生物、百利天恒这些公司,也在谈判中争取到了更有利的条款。中国创新药的研发实力已经摆在那里,研发成本只有美国的三分之一到一半,做出来的东西不比任何人差。缺的只是时间,缺的是一套能让好东西在国内就卖出好价钱的生态。
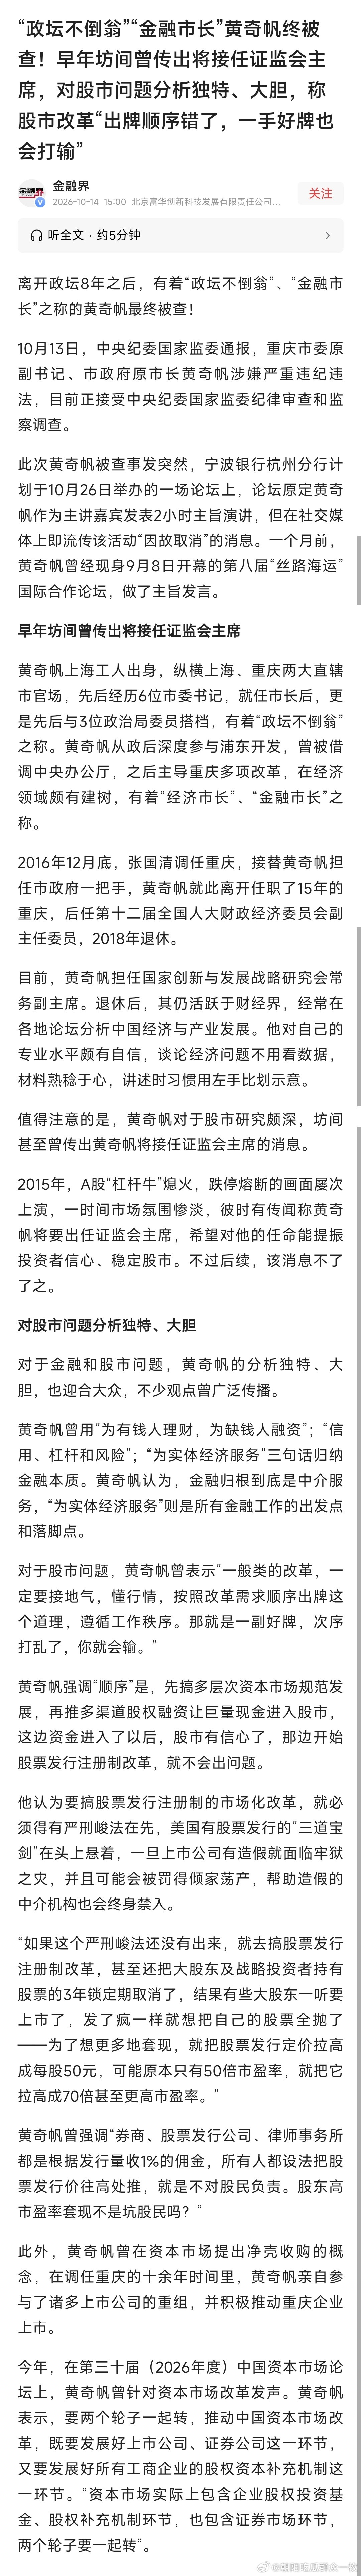
黄奇帆:对股市问题分析独特、大胆!​​​

黄奇帆:对股市问题分析独特、大胆!​​​

黄奇帆:对股市问题分析独特、大胆!​​​
银行才是真的强!这么大的盘子,居然还能涨上两三倍,托住了整个走势的上行。如今更是

银行才是真的强!这么大的盘子,居然还能涨上两三倍,托住了整个走势的上行。如今更是

银行才是真的强!这么大的盘子,居然还能涨上两三倍,托住了整个走势的上行。如今更是起到了托底的作用,即便下跌也能平稳落地。我认为,银行板块确实是A股里一个很值得研究的存在。平时看着不温不火,真到了市场风格切换的时候,它却经常能站出来。尤其是那些市值庞大的国有银行,股价稍微有点动静,就可能给指数带来不小的影响。不过有件事得先说清楚,银行股表现强势,不等于整个银行板块都涨了两三倍,更不代表市场下跌时一定有人安排银行出来托底。大家有没有想过,银行这个传统行业,业务模式早就比较成熟了,业绩也不像一些科技企业那样具有爆发力,凭什么能吸引大量资金?我觉得,很多人从一开始就看错了银行股的投资逻辑。炒科技股,大家往往盯着未来的成长空间,期待一家企业从小做到大。看银行股就不太一样了,资金更关心它每年能赚多少钱,能拿出多少利润分红,资产质量靠不靠谱。有些股票卖的是未来的想象空间,银行股更多卖的是看得见的现金回报。2025年42家A股上市银行全年累计现金分红达到6456.37亿元,国有六大行贡献了其中的4274.24亿元。这个数字意味着什么?对于保险资金、养老金这类需要长期配置资产的机构来说,银行股的吸引力不只是股价上涨,还有相对稳定的现金分红。在我看来,银行股这些年的一个重要变化,就是市场逐渐愿意重新给稳定盈利和持续分红定价。以前不少投资者嫌银行股涨得慢,认为买它不如追热门赛道。可市场不是天天都有牛市,资金也不可能永远围着高成长板块转。一旦市场波动加大,投资者对高估值股票的容忍度下降,那些估值相对较低、分红比较稳定的公司,自然容易被重新关注。这也解释了一个经常出现的现象:成长股调整的时候,银行股未必跟着大跌,有时还会走出自己的行情。再说银行对指数的影响,不少人喜欢把证券板块叫作牛市的冲锋号,把周期板块看成行情中段的推动力量,再把银行板块称为市场的压舱石。这种说法有一定经验依据,可不能当成固定规律。证券股对成交活跃度、市场风险偏好比较敏感,周期股受商品价格和经济需求影响较大。银行股的价格变化,则与盈利能力、信用风险、利率环境、分红预期有着更直接的联系。真正让银行股具备指数支撑能力的,是它们的市值规模和指数权重。沪深300采用自由流通市值加权的计算方法,权重较大的成分股一旦上涨,对指数的正向贡献就可能比较明显。银行板块里有不少这样的公司,市场出现调整时,假如这些权重股保持稳定,就有机会减轻指数的下行压力。可这里面有个很容易被忽略的问题。指数跌得少,不等于大多数股票都没跌。假设银行、能源等大市值板块表现比较稳定,部分中小市值股票却持续调整,指数看起来可能还算平稳,普通投资者的实际感受却未必好。我更愿意把银行股的作用理解成稳定指数波动的一股重要力量,而不是保证所有股票安全的保护伞。再看银行板块本身的表现,也没有一些文章说得那么简单。新华社主管的《经济参考报》披露,2026年上半年,42只A股银行股里只有6只实现上涨,板块A股总市值较年初缩水约1.41万亿元。到了下半年,银行板块又迎来明显修复。截至9月15日,银行板块下半年累计涨幅达到14.05%,排在31个申万一级行业中的第四位。这组数据很有意思,明明上半年还表现低迷,下半年却能重新吸引资金,恰好说明银行股并不是只涨不跌,更不是每个阶段都天然承担着托住指数的任务。它的涨跌背后,也有实实在在的市场选择。新华财经报道,10月12日中国银行、中信银行股价续创历史新高。报道还提到,已有21家A股银行披露2026年中期分红方案,合计拟派息超过2600亿元。我个人比较关注这个变化,过去不少人买银行股,主要看它便不便宜;如今越来越多资金还会考虑盈利有没有改善,分红能不能持续,管理层有没有提升股东回报的能力。这才是银行股估值能够出现修复的重要基础。可银行也有自己的难处,银行靠存贷款等业务赚钱,贷款利率下降、净息差收窄,都可能影响盈利水平。企业经营情况、居民还款能力以及房地产相关信用风险,也会影响银行的资产质量。人民网报道的安永研究显示,2025年上市银行净利润同比增长1.53%,平均净息差为1.4%,比上一年度下降13个基点。这说明银行业虽然保持了整体盈利,经营压力也真实存在。在我看来,银行板块最值得讨论的矛盾就在这里:一边是较强的分红能力和长期资金需求,一边是息差压力和资产质量考验。银行股的估值修复究竟能够走多远,最终还要看盈利能不能支撑,而不是单靠市场给它贴上一个稳健标签。对于普通投资者来说,看懂银行股的价值,也要看清它的风险。比猜测哪个板块负责托底更重要的,是尊重市场规律,理性判断企业价值,坚持长期投资的理念。

为啥这么说?1.政策面已经明牌在托底了,估值也确实便宜,ETF一直在悄悄

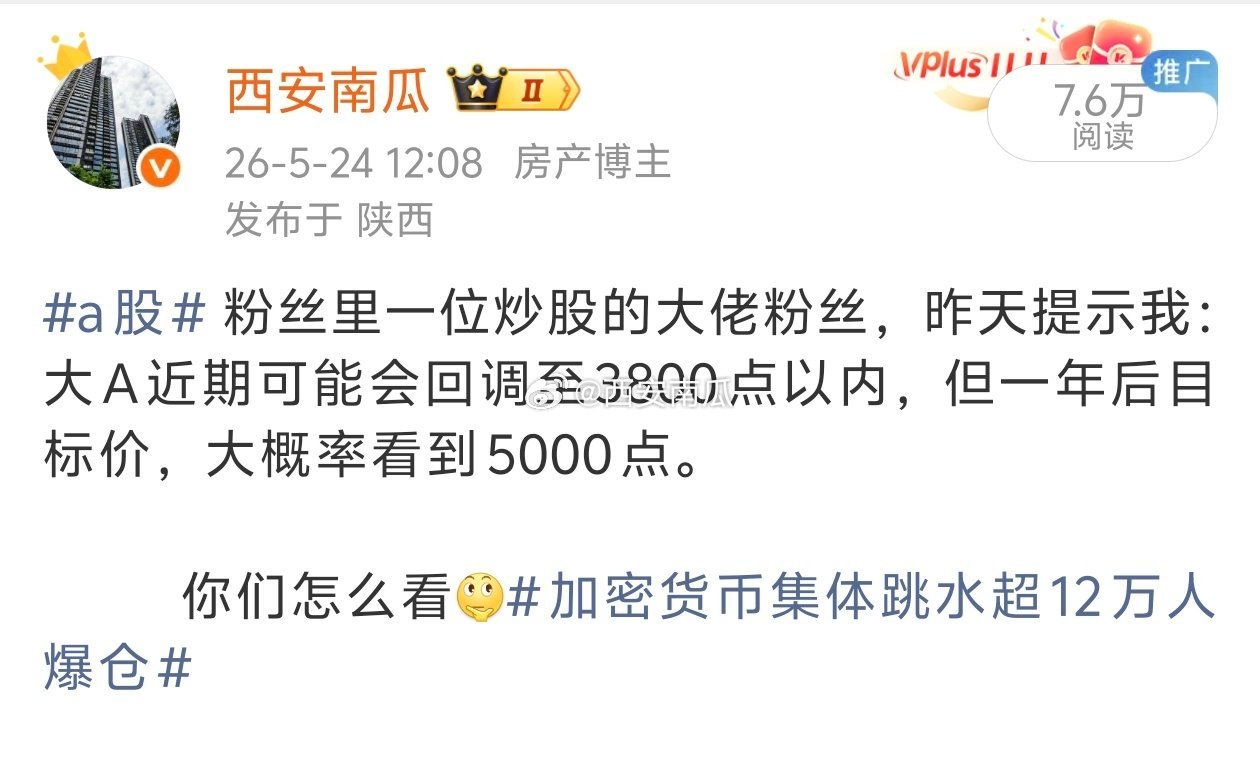
为啥这么说?1.政策面已经明牌在托底了,估值也确实便宜,ETF一直在悄悄吸筹,3740—3800这块儿有支撑,想深跌不太容易。2.但问题是,现在成交量还在缩,外面美债利率、中东局势还没完全消停,机构那边该卖的还没卖完。3.所以接下来大概率还是磨人的震荡磨底,别指望马上就来一波单边大牛市。咋操作更稳?这个位置往下空间确实不大了,但千万别脑子一热满仓梭哈。分批低吸,等哪天放量站稳了再加仓,才是正解。
股市还有救吗?七月份开始,科技芯片半导体通信等全面收割,有网友说股市投入了160

股市还有救吗?七月份开始,科技芯片半导体通信等全面收割,有网友说股市投入了160

股市还有救吗?七月份开始,科技芯片半导体通信等全面收割,有网友说股市投入了160万,三个月时间,一分钱没赚,本金也只有32万了。而这个时间周期才三个月不到!原因是他相信科技进步带来的红利,所以所有的钱都投在科技股里了!难道科技已经到头了?看看最近的宇树上市一个多月从1100到400块,以及易中天等科技股,全面猛跌。多少股民躺在地板上哭泣[祈祷]有没有比上述股民更惨的了?
A股A股又快到了,散户们都痛苦的时候。然后所有人都绝望的时候,很可能又会拉起一波

A股A股又快到了,散户们都痛苦的时候。然后所有人都绝望的时候,很可能又会拉起一波

A股A股又快到了,散户们都痛苦的时候。然后所有人都绝望的时候,很可能又会拉起一波高潮。我判断的逻辑:现在的主力方向是国产替代大科技,不少企业都要上市。不可能让场子冷下来。你们怎么看[思考]​​​
按照这种速度下跌,李大霄很快就不会发声了。按照以往的惯例,股市进入熊市阴跌中,在

按照这种速度下跌,李大霄很快就不会发声了。按照以往的惯例,股市进入熊市阴跌中,在

按照这种速度下跌,李大霄很快就不会发声了。按照以往的惯例,股市进入熊市阴跌中,在市场最悲观的时候,李大霄会被网友指责,因为市场情绪发泄都发到李大霄身上,李大霄也很明白这一点,会主动躲避一段时间,等到市场快要筑底反弹的时候,李大霄会再次出现。2022年是这样,2024年也是这样。
为什么汇金,证金,社保基金,险资,产业资本,能在A股赚钱啊!因为它们每次都能精准

为什么汇金,证金,社保基金,险资,产业资本,能在A股赚钱啊!因为它们每次都能精准

为什么汇金,证金,社保基金,险资,产业资本,能在A股赚钱啊!因为它们每次都能精准的在高位卖出,在低位买入,它们把低买高卖做的这种做T方式,做得相当熟练了,所以能赚钱。
水皮讲一个市场靠救市维持已经是熊市了。两次凶狠砸到3741都有资金出手救市,这

水皮讲一个市场靠救市维持已经是熊市了。两次凶狠砸到3741都有资金出手救市,这

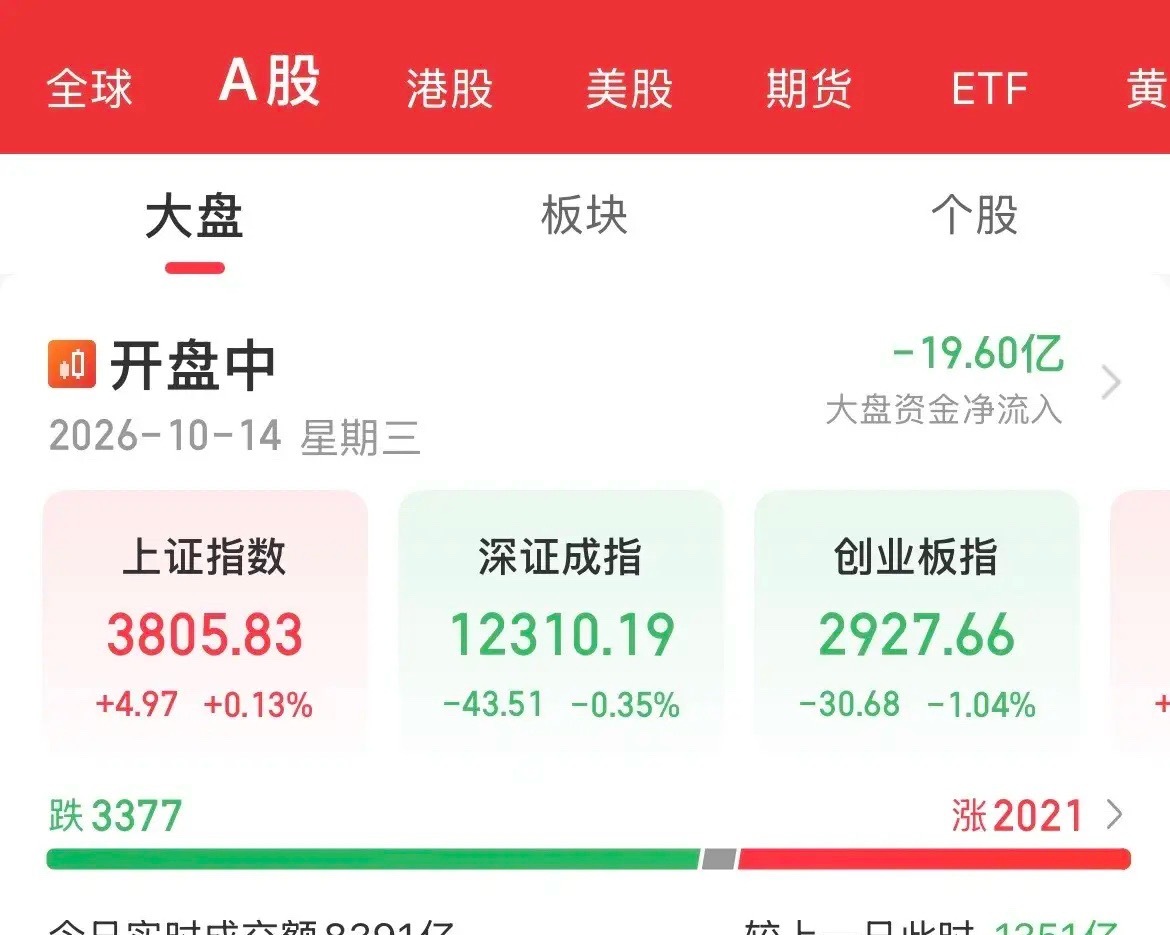
水皮讲一个市场靠救市维持已经是熊市了。两次凶狠砸到3741都有资金出手救市,这种局面能维持多久?救市是需要资金的,还不如再拉到4千点,关键是上去大家都跑了。10月13日早盘沪指最低砸到3741.53点,和7月的前低3741.11点只差毫厘。两次踩线都有资金准时进场托底,点位精准得像用尺子量过的防线。护盘的真金白银砸得毫不含糊。国新、诚通两大平台带头增持,央企回购、险资入市协同发力,死守住3740这条关键位,就怕破位触发连锁恐慌盘。水皮说的一点没错,救市成了常态范式,反弹就只能是反抽。每次拉起来都有人借机减仓跑路,冲高反倒成了做T的窗口期,根本走不出持续性行情。最近两市成交量缩到1.6万亿上下,买盘力量明显跟不上。但凡指数往上冲,迎面就是密集抛压,没人愿意追高接盘,都等着救市抬轿子然后下车。真要是硬拉到四千点,结局只会更难看。3900点上方堆了几万亿套牢筹码,冲上去就是给所有人当解放军,套牢盘解套盘一起砸下来谁也扛不住。熊市的本质从来不是指数跌多少,是赚钱效应彻底没了。科技股杀完蓝筹轮动护盘,来回切换全是存量资金折腾,踩不对节奏就两头挨揍。每次护盘都要消耗真金白银,总有无形之手托着指数,市场就没法真正出清。该跌的跌不透,该涨的也涨不动,卡在中间不上不下最磨人。现在全市场都盯着3740这个公认铁底。大家都敢在这个点位抄底,也都敢在反弹后立刻跑路,没人愿意长拿,人人都在做短线博弈。靠资金托市托得了一时托不了一世。市场底从来不是救出来的,是估值跌到合理位置、风险充分释放后,自然走出来的底部。现在不上不下卡在3800点反复震荡。往上冲不动抛压重,往下跌有托底护着,存量资金互相掏口袋,想赚点钱比登天还难。靠救市撑着的市场,本质就是弱势格局。真正的牛市根本不需要救,资金自己会涌进来,天天喊护盘,本身就是底气不足的信号。普通投资者别指望救市带你发财。震荡行情里管住手别瞎追高,保住本金比天天盼着国家队拉抬,要靠谱得多。各位读者你们怎么看?评论区留言讨论吧!
重磅数据出炉!大A震荡以待!血洗继续,创业板、科创50跌跌撞撞,这是明牌了,就不

重磅数据出炉!大A震荡以待!血洗继续,创业板、科创50跌跌撞撞,这是明牌了,就不

重磅数据出炉!大A震荡以待!血洗继续,创业板、科创50跌跌撞撞,这是明牌了,就不翻牌子,你不走,他不拉,你一走他就拉,主力就盯着你手上那点血淋淋的筹码了9月CPI出炉,涨幅0.9%,市场预估也是1.0%,环比涨幅0.2%,预估0.3%,,但核心CPI涨幅1.0%,温和修复,指数短暂拉升后回落,创业板盘中一度翻红,就是没硬5分钟就败下阵来了,缺乏上涨的动力,连续下挫成交低迷,盘面上如果没量化,还有多少成交量,外围小日子和棒子今天反弹,但大A没有没跟上,创业板跌幅1.15%,科创50跌幅1.07%,调整到这里,还有多少下挫的空间。9月CPI同比上涨0.9%
保险己在补跌,银行还远吗?一轮完整的调整行情,所有板块都调整完了才会结束。这两天

保险己在补跌,银行还远吗?一轮完整的调整行情,所有板块都调整完了才会结束。这两天

保险己在补跌,银行还远吗?一轮完整的调整行情,所有板块都调整完了才会结束。这两天保险板块在补跌了,不出意外,下一步就要轮到银行了。不要被银行股的拉升护盘蒙蔽了双眼,还有盲目追高的吗?
本轮油价预计下调刚刚加完油95号的9.35元一升花了200多

本轮油价预计下调刚刚加完油95号的9.35元一升花了200多

本轮油价预计下调刚刚加完油95号的9.35元一升花了200多块钱​​​
京东给我来电话,说为了给中小企业助力,能给我放贷100万直接提现到银行卡,花10

京东给我来电话,说为了给中小企业助力,能给我放贷100万直接提现到银行卡,花10

京东给我来电话,说为了给中小企业助力,能给我放贷100万直接提现到银行卡,花10万每年利息只需要2000,后续遇到什么情况还能协商只还本金不还利息[捂脸哭]京东是在做慈善吗??这年头找人借1万都难,京东可以借我100万​​​
炒股炒出国仇家恨,几亿家庭攒了一肚子火,这股劲儿要是真烧起来,整个A股都得抖三抖

炒股炒出国仇家恨,几亿家庭攒了一肚子火,这股劲儿要是真烧起来,整个A股都得抖三抖

炒股炒出国仇家恨,几亿家庭攒了一肚子火,这股劲儿要是真烧起来,整个A股都得抖三抖!散户气得骂街:"报应迟早的事,老天爷总有一天会开眼!"国家队那边呢,还是那套老说辞:"股市有风险,入市须谨慎呗。去年多少人赚得盆满钵满?有赚就有赔,都赚钱谁亏钱?记住了,股票是投资,不是投机。"听听,亏钱了就让你"谨慎",赚钱了就让你"别投机"——合着怎么都是散户的错?
奉劝一句:金价一跌,最先扛不住的,往往不是机构,而是前几天刚进场的普通

奉劝一句:金价一跌,最先扛不住的,往往不是机构,而是前几天刚进场的普通

奉劝一句:金价一跌,最先扛不住的,往往不是机构,而是前几天刚进场的普通人。前阵子行情好的时候,多少人看着指数往上走,一边喊着太高了,一边又怕“再不买就踏空”,犹豫半天,还是把钱投了进去。有人想赚点生活费,有人想着翻本,还有人看着别人赚钱,觉得自己再不入场就晚了。结果呢?行情一震荡,账户里的数字说变就变。前几天还在盘算能赚多少,这两天已经开始琢磨要不要割肉。很多人这时候又开始安慰自己:“跌了好啊,正好抄底!”但问题是:你看到的是股价跌了,可你知道它为什么跌吗?你以为自己捡到了便宜,也可能只是买在了下跌的半路上。更现实的是,上涨的时候,人人都觉得自己能看懂行情。等到股价真跌起来,才发现自己根本没想过,如果继续跌下去,该怎么办。最容易踩坑的,反而是这时候:跌一点,觉得马上会反弹;再跌一点,想着补仓摊低成本;跌得更多了,又舍不得卖。本来想赚一笔,最后却天天盯着账户,涨了怕跌回去,跌了怕继续亏。记住一句话:股市里最贵的,有时候不是买入的价格,而是你一时冲动做出的决定。行情好的时候,别觉得赚钱很容易;行情差的时候,也别把每一次下跌都当成机会。说白了:市场不会因为你想赚钱就上涨,也不会因为你亏了钱就反弹。钱是自己的,下单之前多想一步,比跌下来之后后悔有用得多。大家觉得呢?金价
这是8090后老了才会遇到的问题,眼下最要紧的,就是老有所养、老有所依。灵活就业

这是8090后老了才会遇到的问题,眼下最要紧的,就是老有所养、老有所依。灵活就业

这是8090后老了才会遇到的问题,眼下最要紧的,就是老有所养、老有所依。灵活就业的兄弟姐妹,手头有余钱就交社保,没余钱也尽量挤一挤交上——现在为以后的自己多打算一步,老了才不慌。​​​
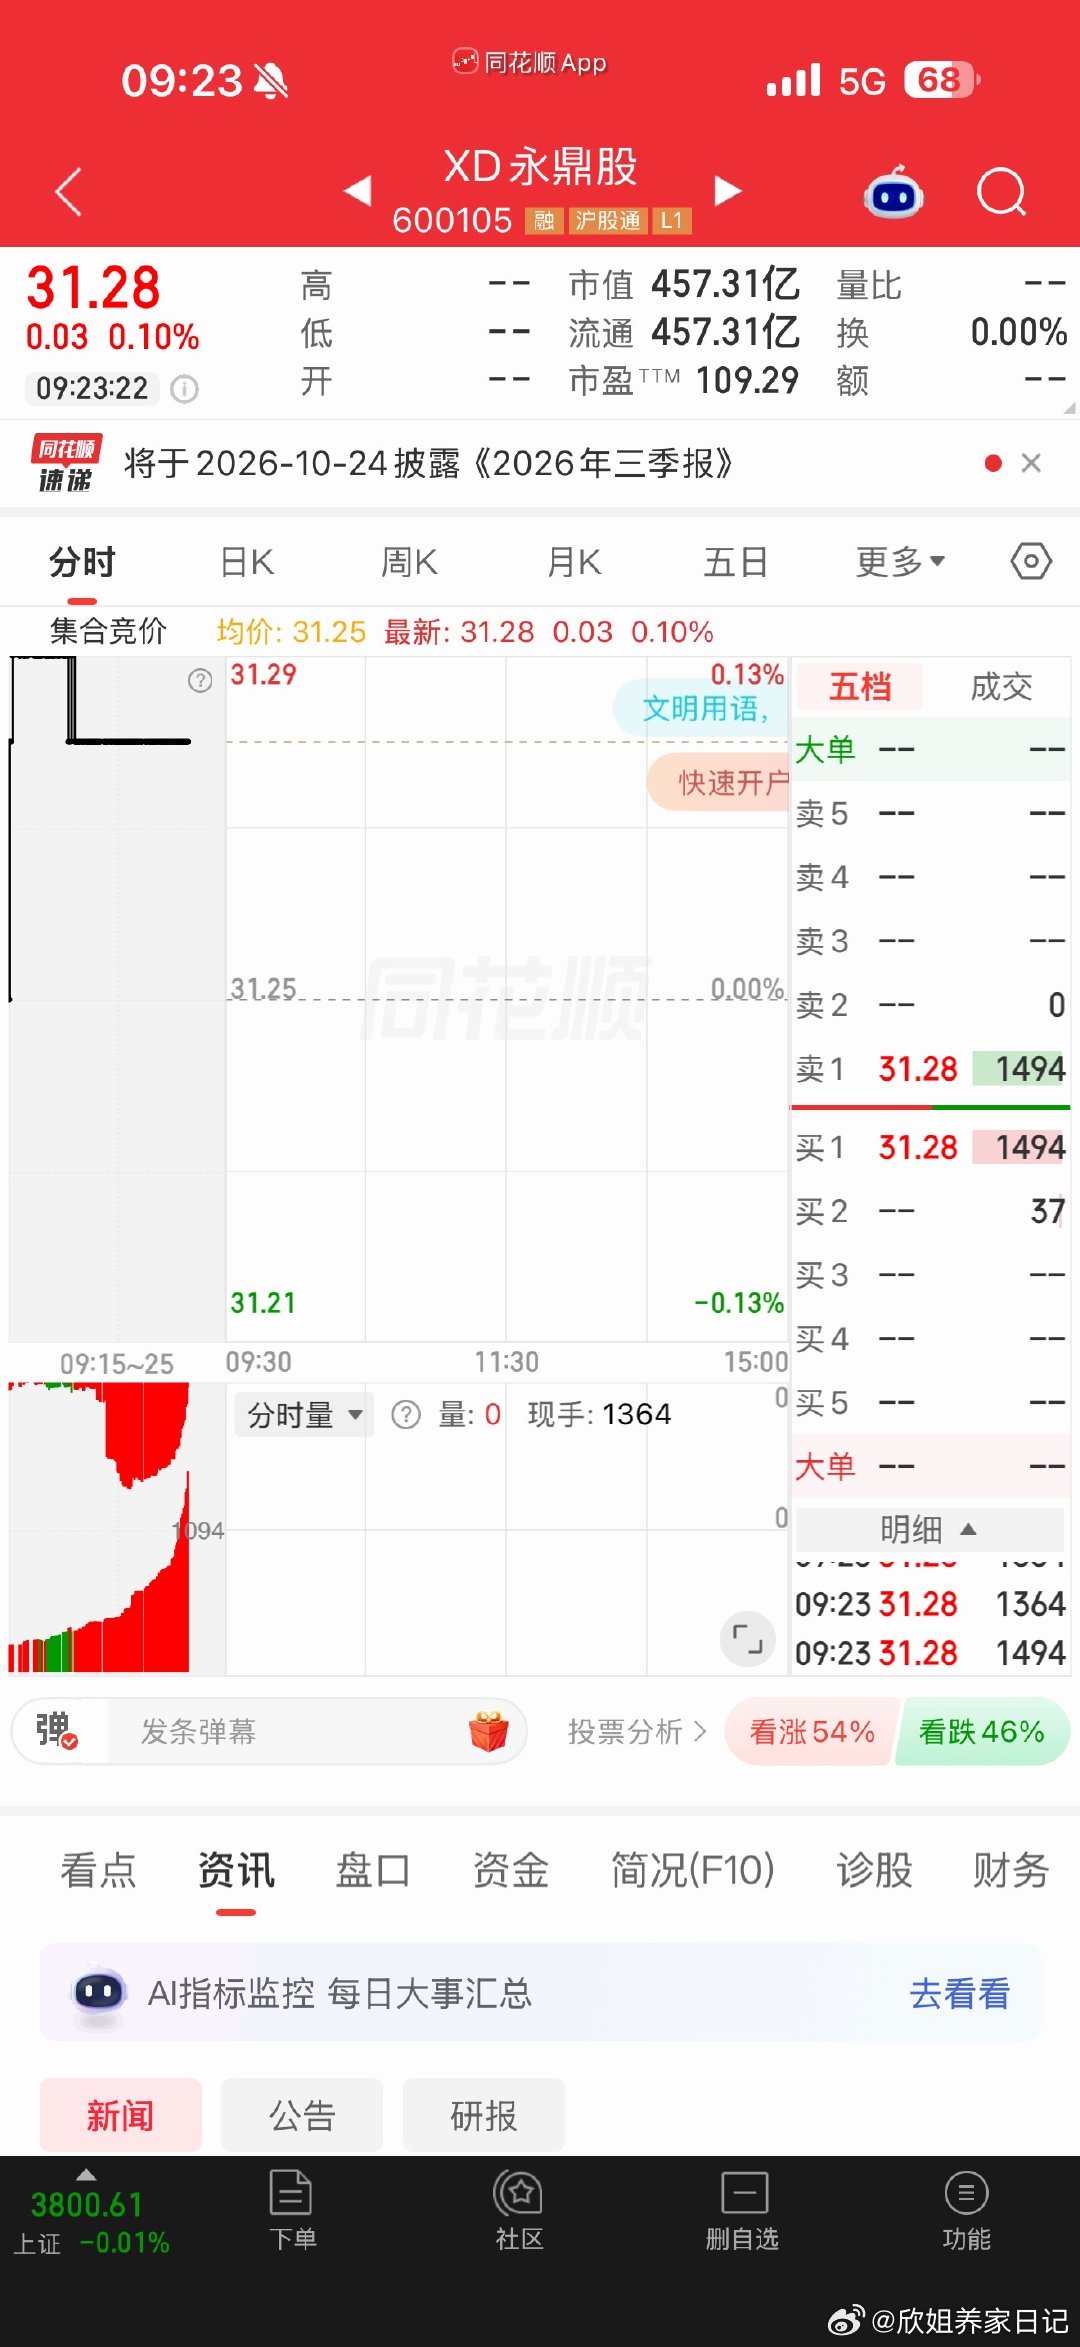
永鼎股份[doge]​​​

永鼎股份[doge]​​​

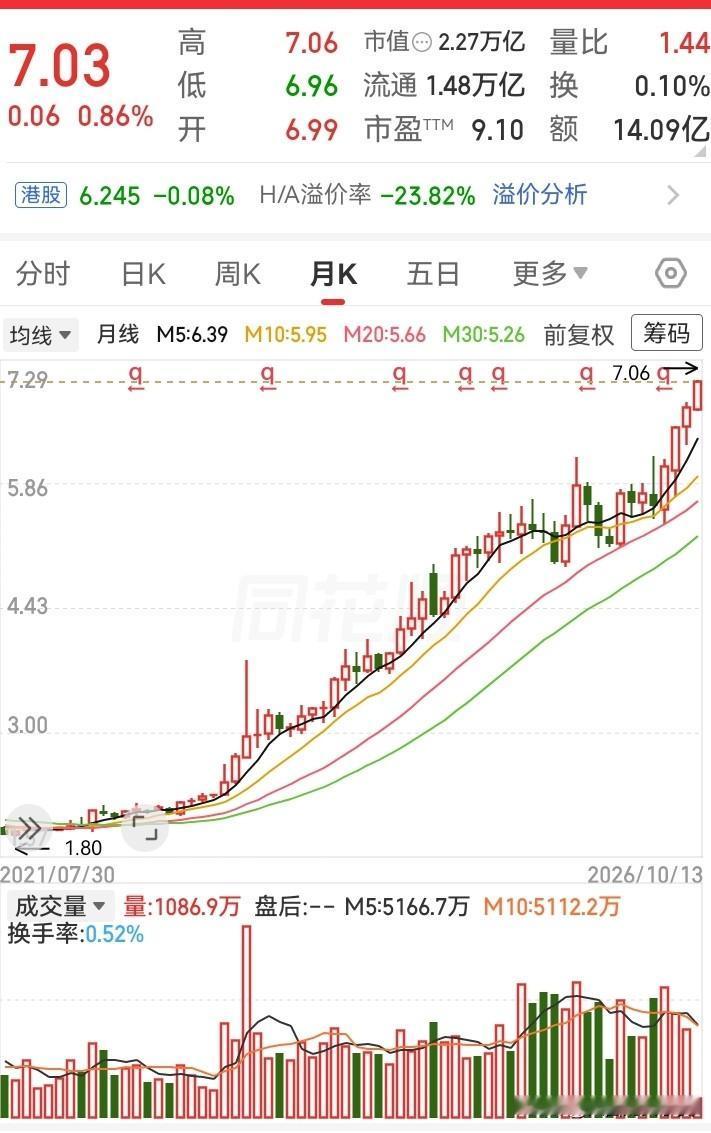
永鼎股份[doge]​​​
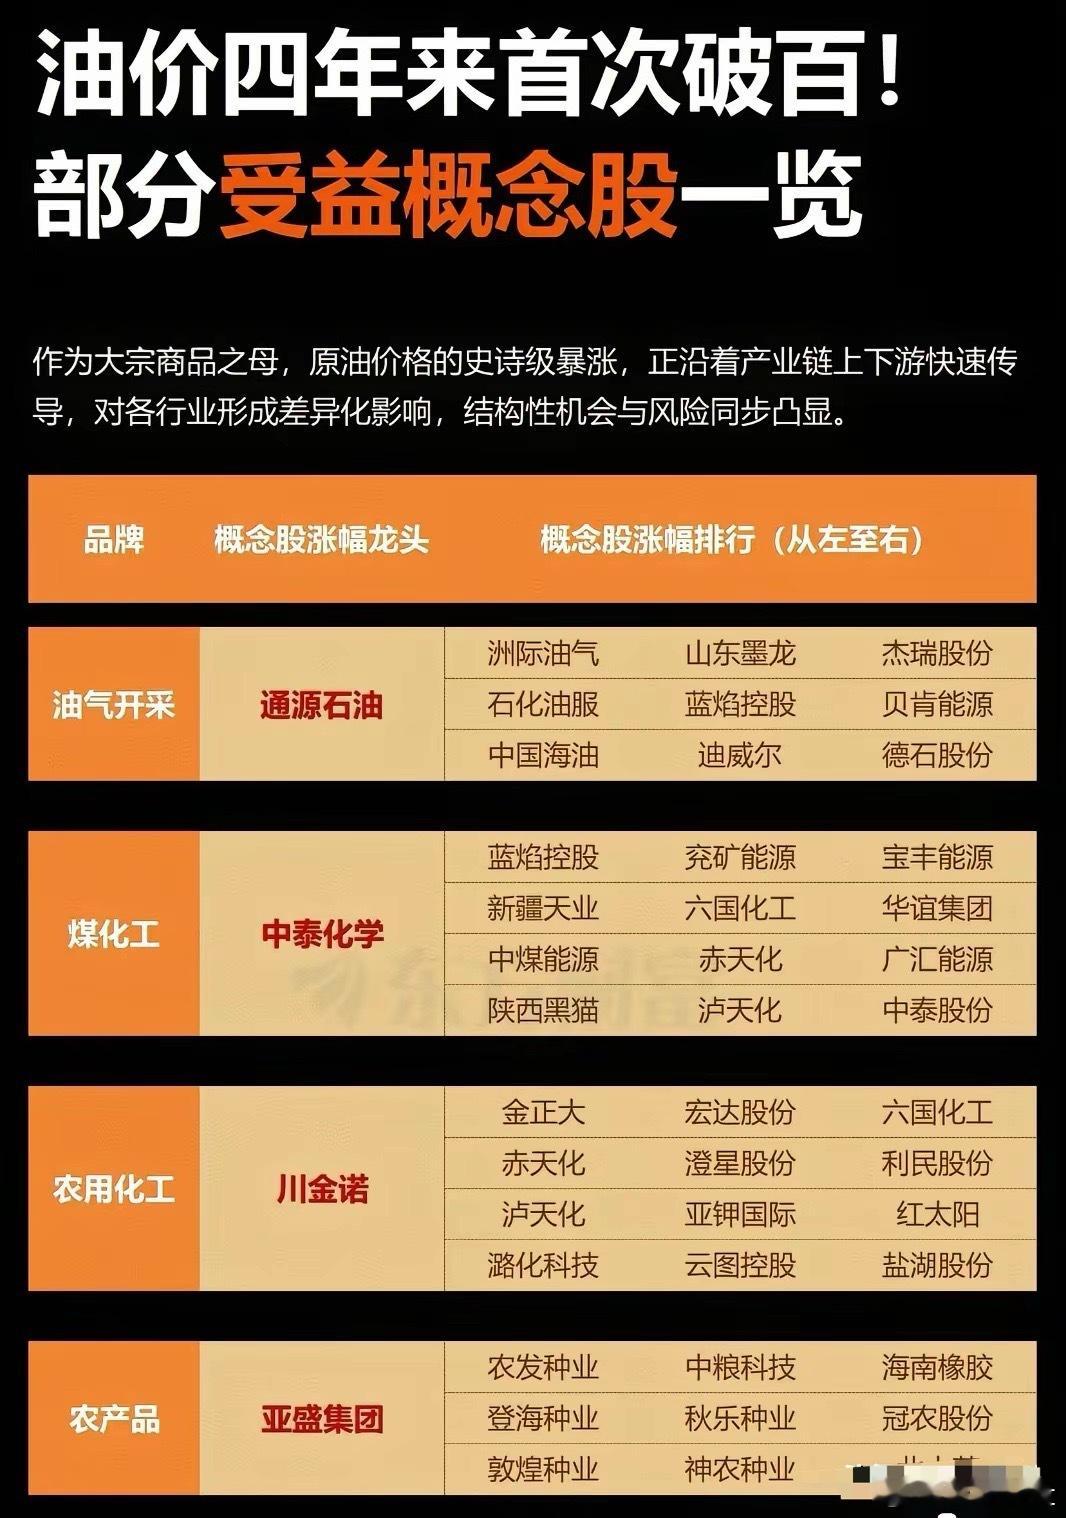
库存告急,油价要飞?沙特阿美总裁一句话,全球油市都坐不住!10月12日,沙特阿美

库存告急,油价要飞?沙特阿美总裁一句话,全球油市都坐不住!10月12日,沙特阿美

库存告急,油价要飞?沙特阿美总裁一句话,全球油市都坐不住!10月12日,沙特阿美总裁纳赛尔在世界石油大会上放出重话:全球商业陆上石油库存已跌破60亿桶,这是“最后可用的缓冲”,而且其中大部分实际上根本无法投放市场,恢复到正常水平可能要两年。这不是危言耸听,而是把一个被低估的风险摆上了台面!库存是油市的“减震器”,价格剧烈波动时靠它平滑供需。现在减震器快见底了,意味着市场对任何突发供应中断的容忍度被压到极限。霍尔木兹海峡局势持续承压,全球约五分之一的原油要从这条水道通过,一旦出现实质性扰动,没有充足库存兜底,油价反应只会更剧烈、更急促。更值得警惕的是纳赛尔那句“缓冲大多无法为市场所用”。库存数字看着还有60亿桶,但分布在全球各地的储罐和管输环节里,很多是炼厂和管道的“运行库存”,物理上就不可能拿出来救急。真正能随时变现的机动库存远比账面数字少——这正是“危险低位”的真实含义。两年恢复期这个判断,本质是在给全市场打预防针:别指望库存快速回补,产能投资不足、地缘风险高企的背景下,油市进入的是一个低缓冲、高波动的新常态。对消费国来说,这是能源安全的警报;对交易者来说,任何风吹草动都可能被放大定价。接下来盯住两件事就够了:霍尔木兹局势的每一次升级,以及各国战略储备的补充动作——这两条线,将决定未来两年油价的底线在哪。
宇树科技上市那天,创始人没笑,很多人当时还觉得奇怪。现在回头看,可能真不是他

宇树科技上市那天,创始人没笑,很多人当时还觉得奇怪。现在回头看,可能真不是他

宇树科技上市那天,创始人没笑,很多人当时还觉得奇怪。现在回头看,可能真不是他不想笑,而是心里清楚,开盘那一波太猛了。8月19日上市,开盘价直接冲到1100元,市值一度摸到4449亿元。可短短不到两个月,股价就跌到430元附近,市值蒸发超过2700亿元。你说换作你是老板,看着账面财富像坐过山车,能轻松得起来吗?但这也不全是公司的问题。上市初期流通盘很小,筹码太少,价格很容易被情绪推高。开盘那一刻,更像是资金和热度一起冲出来的“情绪价”,不是稳稳当当算出来的“价值价”。后面回落,本质上是把前期透支的估值往回挤。不过,宇树科技目前市值还在1700亿元上下,依然不算便宜。人形机器人确实是好赛道,但好赛道不等于任何时候都适合追高。接下来关键还是看出货量、毛利率、研发投入和盈利能不能持续兑现。对普通投资者来说,别把一次上市狂欢当成确定性答案。以上只是个人看法,不构成投资建议,操作前还是要自己多判断。宇树科创板宇树概念股
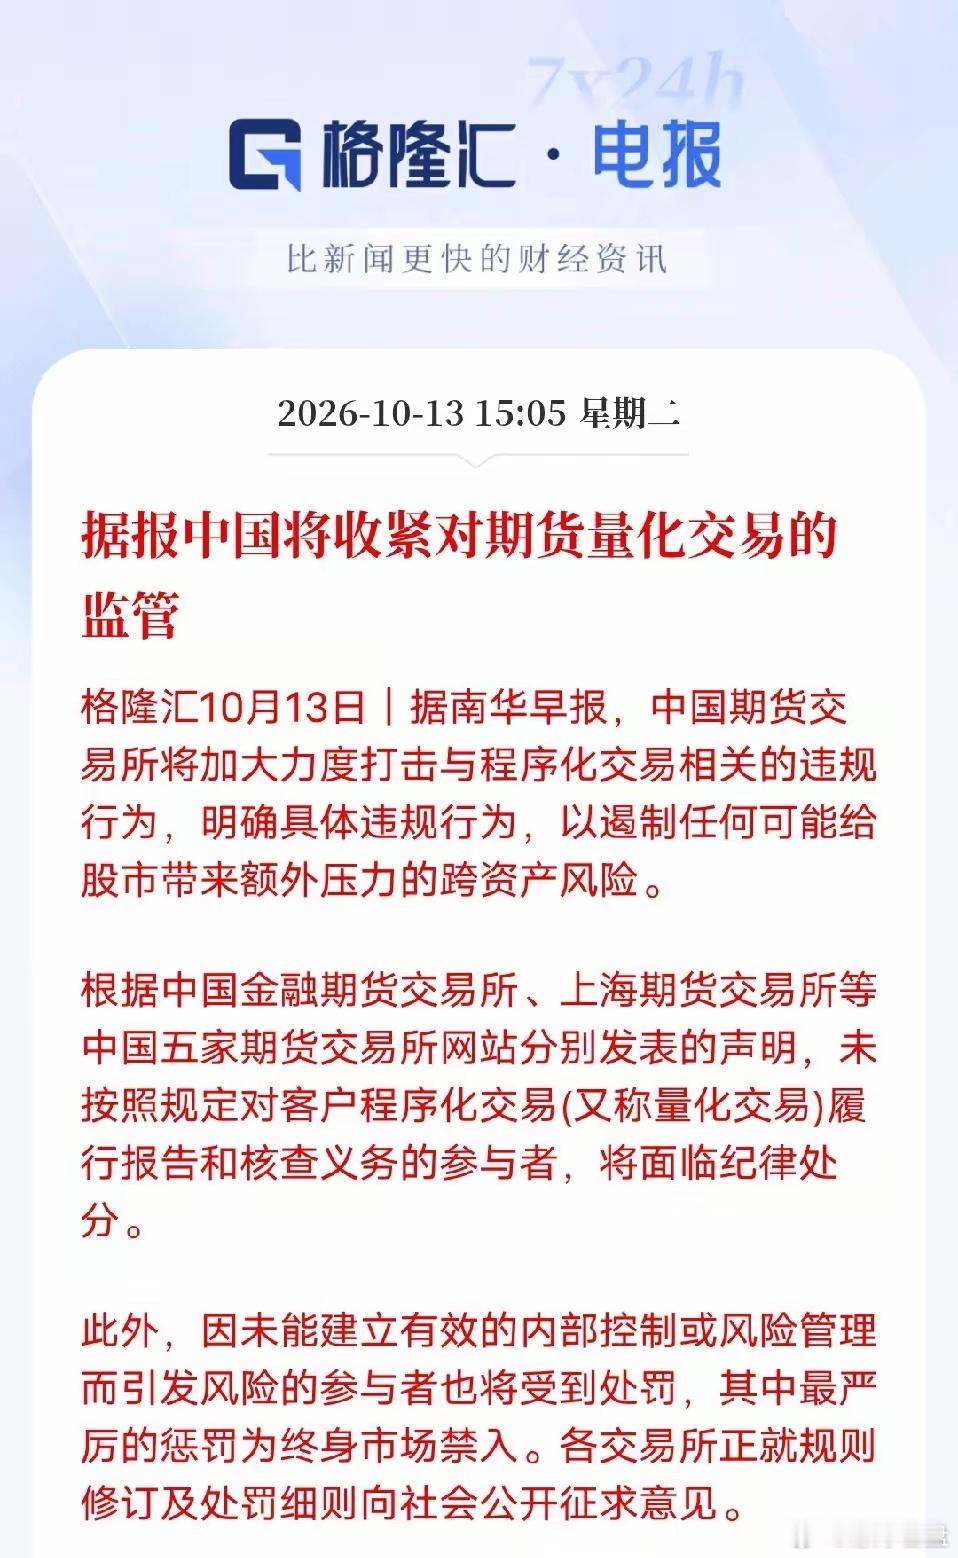
终于对量化下手!国内五大期货交易所集体征求意见,强化程序化(量化)交易监管。部分

终于对量化下手!国内五大期货交易所集体征求意见,强化程序化(量化)交易监管。部分

终于对量化下手!国内五大期货交易所集体征求意见,强化程序化(量化)交易监管。部分高频量化,行情动荡时容易放大波动,还会形成跨资产传导,给A股带来额外压力。新规压实机构责任,要求必须做好客户量化交易上报核查,搭建完备风控。履职不到位、诱发市场风险,最重直接终身市场禁入。注意,并非全盘禁止量化,只是整治无序违规交易。在外围波动加大背景下,提前筑牢风控防线,抑制异常交易,净化市场交易环境。