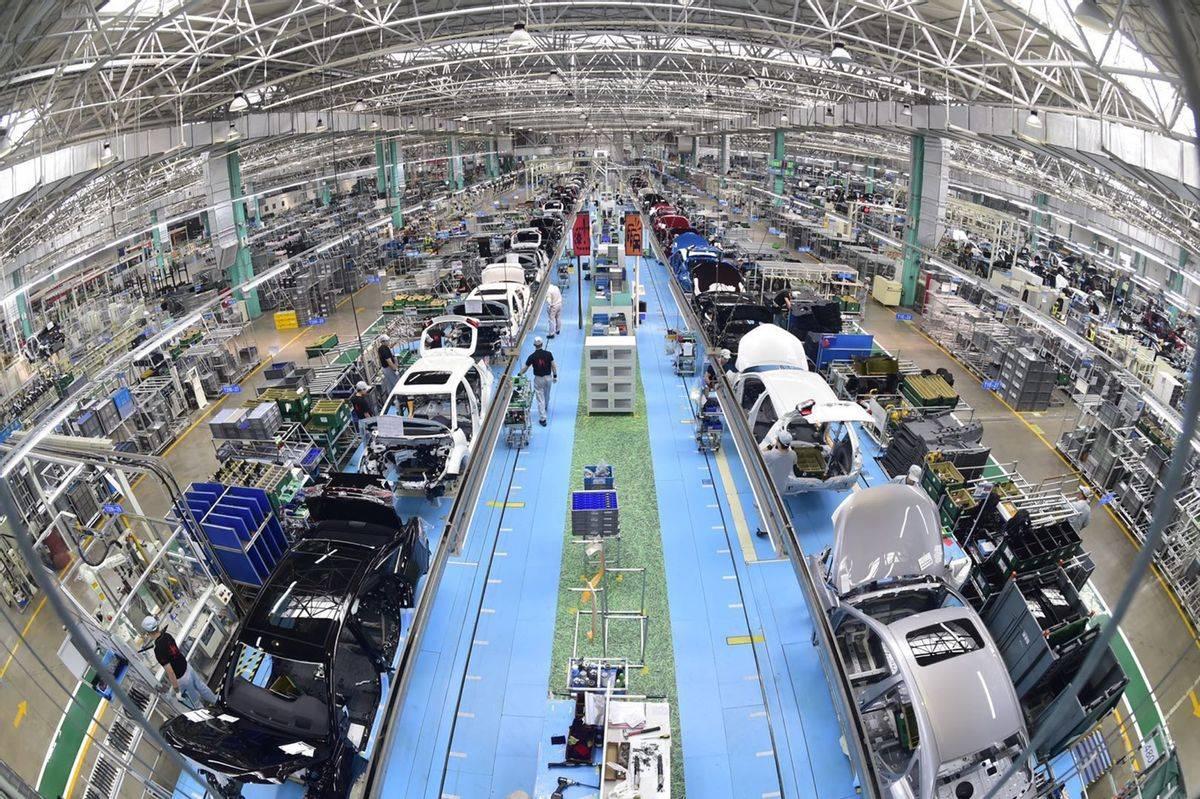
日本燃油车企现在正卡在一个必死的死局里:如果硬要死撑着燃油车,现在全球燃油车市场都在萎缩;如果彻底转型电动车,又必须要依靠中国产业链。
广东佛山一家经营了十五年的丰田 4S 店里,销售顾问小李把三台展车擦了又擦,一下午进店的看车客户不超过五拨,"以前这款车加价还要排队提车,现在现车随便挑,还送大礼包。" 他苦笑一下,指了指门口那排落了些灰的新车,"都是今年到店的,卖得慢。"
这个画面,几乎就是整个日系车在华现状的缩影,曾经 "省油、耐用、保值" 的金字招牌,正在年轻人眼里一点一点褪色,这不是错觉,数字摆在那里,残酷得让人没法回避。
先看大盘,据中国基金报援引外媒数据,2026 年上半年,全球纯汽油车销量约 2025 万辆,同比下滑 10%,市场份额首次跌破 50%—— 从 2021 年的 73% 一路滑到 49%,五年缩水 24 个百分点。
而在中国,这个趋势被按下加速键:乘联分会口径下,2026 年 8 月新能源乘用车零售渗透率冲到 65.2%,9 月进一步逼近 66%,街上每卖出三台车,就有两台挂着绿牌,燃油车没有一夜消失,但正在从主流选项退守成 "情怀"。
跌得最狠的,恰恰是曾经最风光的日系车,2020 年,日系品牌在华份额达到近年峰值 23.1%,而到 2026 年,按乘联分会零售口径,4 月日系份额 10.9%、5 月降至 10.5%,较巅峰腰斩有余,若按中汽协口径,日系份额 2025 年就已跌破 10%,2026 年上半年进一步滑到约 8.7%。
日系三强里,丰田中国上半年卖了 69.47 万辆,同比减少 17.1%(一汽丰田跌幅近 27%),日产 23.7 万辆,下滑 15%,本田最惨,20.58 万辆,暴跌 34.7%,且已连续 29 个月同比下滑,连最能打的丰田都在失速,说明问题不在某一家,而在整条以燃油车为基本盘的路线。
这里想插一句个人看法:很多人爱说 "日系车是不思进取",这话其实有失公允,日本车企不是不想转,是实在转不动,这不是替它们开脱,而是商业逻辑摆在那里的死局。
死局的第一重,是市场这一端已经翻篇,第二重、也是更要命的 —— 想转电动车,绕不开中国产业链,2025 年中国锂离子电池出货量超过 1800GWh,全球占比超过八成(约 82.8%),全球动力电池十强里中国企业占六席,合计份额超过 70%,正极、负极、电解液、隔膜这些核心材料,产能高度集中在中国。
以丰田为例,其在华纯电车型 bZ3X 转向本地开发,官方口径中国供应商占比约 65%,多名分析师测算部分车型中国零部件占比已逼近九成,嘴上喊着 "供应链多元化",身体却很诚实 —— 离开中国零件,车要么造不出来,要么造出来贵上一大截,根本没人买单。
更麻烦的是内部的包袱,日本汽车工业深度绑定纵向一体化体系,发动机厂、变速箱厂、爱信、丰田自动织机全部打通,据日本自动车工业会数据,汽车相关产业直接、间接就业约 557 万人,占日本全国就业的 8% 左右,其中仅零部件供应商环节就近百万人。
若算上更广的零部件关联环节,牵扯的生计还要翻番,全面转向电动车,意味着大量产线一夜之间 "用不上",几百万家庭的饭碗怎么办?这是牵一发动全身的体制问题,不是一纸战略能解决的。
所以日本选择 "多点布局"—— 中国生产、欧美建电池厂、本土慢转、新兴市场靠混动硬撑,这种半绑定状态,说穿了,是产业利益和国家自尊的双重拉扯。
这场转型里,最不该被遗忘的是人,我们盯着市场份额的曲线起起落落,背后却是几百万产业工人的生计,日本在纠结要不要 "放下身段" 绑定中国供应链,中国车企在忙着出海攻城略地 —— 可无论谁赢,产业升级的代价,最终都要由一个个具体的家庭来承担。
对企业而言,理性选择其实早已明摆着:与其死守燃油车阵地看着份额一年年缩水,不如早点认清现实,把中国供应链当成伙伴而非对手,市场的窗口不会永远敞开,等中国车企把全球市场占得差不多,再想上车,可能连机会都没有了,这不是唱衰谁,而是商业世界最朴素的规律 —— 跟不上时代的人,终将被时代换下。